
Iohannis a promulgat legea care plafonează dobânzile la creditele acordate de IFN-uri
Președintele României, Klaus Iohannis, a promulgat legea prin care sunt plafonate dobânzile anuale efective la instituțiile financiare nebancare (IFN-uri) urmând ca pentru creditele în derulare aceasta să se aplice la cerere. Totodată, apar noi limitări în ce privește recuperarea creanțelor.…
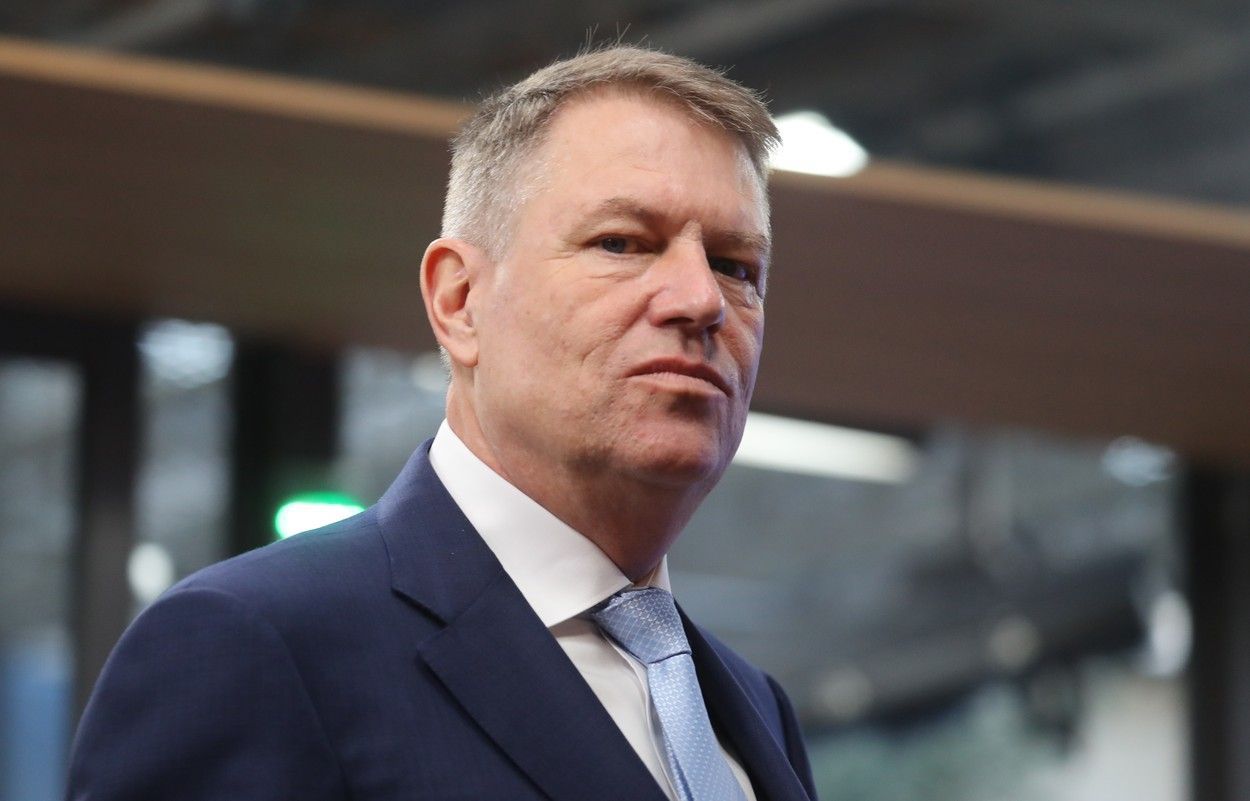
Președintele României, Klaus Iohannis, a promulgat legea prin care sunt plafonate dobânzile anuale efective la instituțiile financiare nebancare (IFN-uri) urmând ca pentru creditele în derulare aceasta să se aplice la cerere. Totodată, apar noi limitări în ce privește recuperarea creanțelor.
În luna martie, Camera Deputaților a adoptat proiectul de lege inițiat de senatorul PSD, Daniel Cătălin Zamfir, privind protecția consumatorilor care se referă la plafonarea dobânzilor anuale efective la IFN-uri și la limitarea creanțelor pe care le solicită recuperatorii.
Concret, dobânda anuală efectivă (DAE) la creditele ipotecare pentru investiții imobiliare nu poate depăși cu mai mult de 8 puncte procentuale dobânda la facilitatea de creditare practicată de BNR pe piața financiar-bancară internă, iar în cazul creditelor de consum, DAE nu poate depăși cu mai mult de 27 de puncte procentuale dobânda la facilitatea de creditare practicată de BNR.
“De azi, niciun IFN nu mai poate executa casele oamenilor! Niciun roman care se imprumuta la un IFN nu va mai plati mai mult decat dublul sumei imprumutate, indiferent de suma si de perioda imprumutului! Nicio firma cesionara de creante-recuperatorii-nu va putea solicita de la un debitor mai mult decat valoarea creantei! ”, spune Daniel Cătălin Zamfir într-o postare pe platforma Facebook.
Legea urmează să se aplice pentru creditele ipotecare și cele de consum acordate de IFN-uri, în valoare de până la 100.000 de lei.
Principalele prevederi ale actului normativ:
♦ În cazul creditelor de consum în valoare maximă de 5.000 lei, costul total al creditării nu poate depăși 1% pe zi și, concomitent, valoarea totală plătibilă de către consumator nu poate depăși dublul valorii totale a creditului.
♦ În cazul creditelor de consum cu valoare cuprinsă între 5.001 lei și 10.000 lei, costul total al creditării nu poate depăși 0,8% pe zi și, concomitent, valoarea totală plătibilă de către consumator nu poate depăși dublul valorii totale a creditului.
♦ În cazul creditelor de consum cu valoare cuprinsă între 10.001 lei și 25.000 lei, costul total al creditării nu poate depăși 0,6% pe zi și, concomitent, valoarea totală plătibilă de către consumator nu poate depăși dublul valorii totale a creditului.
♦ Dacă nivelul DAE sau, după caz, al costului total al creditării pe zi și/sau al valorii totale plătibile de către consumator sunt mai ridicate decât plafoanele stabilite, aceste niveluri vor fi reduse, în mod corespunzător, la cererea consumatorului, fie pe cale amiabilă, fie pe cale judecătorească, fie prin apelarea la o entitate de soluționare alternativă a litigiilor.
♦ Firmelor de recuperare creanțe li se interzice să perceapă de la debitori o sumă totală care să depășească cuantumul creanței de la momentul încheierii contractului de cesiune, incluzând orice cheltuieli legate de recuperarea creditului, inclusiv cheltuielile cu executarea silită.
♦ În situația depășirii plafoanelor prevăzute, consumatorul poate solicita creditorului financiar revizuirea contractului, iar creditorul financiar este obligat să transmită în scris, în termen de maximum 30 de zile de la primirea solicitării consumatorului, o propunere de revizuire a contractului, ținând cont de situația financiară, inclusiv din perspectiva gradului maxim de îndatorare.
♦ În caz de refuz explicit al cererii de revizuire amiabilă a contractului sau în caz de întârziere cu mai mult de 45 de zile a răspunsului la o astfel de cerere, consumatorul va putea solicita instanței competente adaptarea judiciară a contractului.
♦ Constituie practică comercială incorectă și se sancționează conform Legii nr. 363/2007 următoarele: a) stipularea și utilizarea de dobânzi excesive sau de clauze privind valoarea totală plătibilă de către consumator care determină depășirea plafoanelor maximale de costuri; b) stipularea și utilizarea de dobânzi penalizatoare care depășesc totalul sumei acordate cu titlu de împrumut sau de credit; c) stipularea și utilizarea de dobânzi asupra sumelor care conțin dobânzi sau ascunderea cu rea-credință de dobânzi și anatocisme sub alte denumiri de costuri sau sub stipulații destinate reglementării altor aspecte ale raporturilor juridice cu consumatorii; d) utilizarea de comisioane, speze, prime sau alte accesorii ale creditului, cu intenția de ascundere a dobânzilor excesive.
♦ În scopul echilibrării prestațiilor și al reducerii riscurilor generate de astfel de contracte, prezenta lege este aplicabilă și contractelor în derulare, respectiv contractelor active la data intrării în vigoare a prezentei legi, aflate în maturitate și pentru care întârzierile la plată sunt de cel mult 60 de zile
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi