
Investiții regulate pentru situații de criză
Încă departe de potențialul pieței locale, asigurările de sănătate sunt plase de siguranță în situațiile de criză ce pot apărea pe neprevăzute, acoperind lipsa fondurilor necesare unui tratament costisitor. Iar investiția zilnică necesară în acestea este egală cu prețul unei…
Încă departe de potențialul pieței locale, asigurările de sănătate sunt plase de siguranță în situațiile de criză ce pot apărea pe neprevăzute, acoperind lipsa fondurilor necesare unui tratament costisitor. Iar investiția zilnică necesară în acestea este egală cu prețul unei cafele, după cum observă Cristina Netea, Head of Value Proposition and Health Business la NN România.
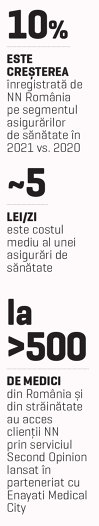
În acest moment, asigurările de sănătate nu sunt cele mai cunoscute tipuri de asigurări în România, însă potențialul de creștere al pieței este unul foarte mare”, a spus Cristina Netea, Head of Value Proposition and Health Business, NN România, în cadrul emisiunii BM Medical City News. Potrivit ei, în acest moment România este printre ultimele țări din Europa în ceea ce privește deficitul de protecție, noțiune care se referă la suma de bani de are nevoie o familie, cât trebuie să economisească pentru situațiile în care se întâmplă un eveniment care poate să îi destabilizeze bugetul: un accident, o îmbolnăvire, decesul unei persoane apropiate și așa mai departe. „Și asta se vede an de an în evoluția pieței asigurărilor, care crește destul de mult. De exemplu, anul trecut am înregistrat o creștere de 10% față de 2020, iar creșterea a continuat și anul acesta. În primul trimestru al anului curent am avut 28% în plus față de primul trimestru al anului trecut.”
În ciuda faptului că asigurările de sănătate nu sunt încă atât de populare, spune că relevanța lor a crescut și crește de la an la an. „Am văzut acest lucru și în contextul pandemic. Interesul românilor față de asigurările de sănătate a crescut foarte mult.” Oferă drept exemplu un studiu realizat anul acesta de către cei de la UNSAR, care arată că 4 din 10 români sunt mai interesați să cumpere o asigurare de sănătate. „Bineînțeles, odată cu interesul față de asigurări au crescut și așteptările pe care consumatorul le are acum. Pentru că este dispus să plătească mai mult pentru produse mai complexe, cu acoperiri mai mari, așteaptă să primească în schimb beneficii tangibile, să aibă un acces facil la serviciile medicale, să folosească ușor produsul de asigurare integrat, să interacționeze ușor cu compania.” Cumva, adaugă ea, asta vine și în contextul digitalizării accelerate care a avut loc în ultima perioadă și a cuprins și segmentul de asigurări.
 Cristina Netea subliniază faptul că o asigurare de sănătate intervine atunci când poate apărea o problemă mai serioasă, care presupune niște costuri medicale mari și care poate destabiliza bugetul familiei. „Aici, cum ziceam, vorbim despre un accident, de o îmbolnăvire, de situații în care costurile pot fi mari și e foarte greu să le acoperim.” Ea susține că asigurarea de sănătate NN acoperă costurile cu investigațiile medicale, costurile cu spitalizarea și intervențiile chirurgicale, oferind acces clienților companiei în peste 275 de clinici și spitale private din România sau din afara țării. „Pentru tratament, clientul nu e nevoit să scoată bani din buzunar, NN plătind direct către spitale și către clinici.
De asemenea, oferim și posibilitatea clientului să meargă, dacă dorește, în afara rețelei sau chiar în spitalele de stat și vom despăgubi o parte din cheltuielile medicale pe care trebuie să le plătească. Clientul se poate concentra pe tratament, pe însănătoșire. Noi ne ocupăm de costurile medicale.” În timp ce asigurarea principală acoperă spitalizarea și intervenția chirurgicală, ea spune că anul trecut compania a lansat o acoperire suplimentară care poate fi atașată asigurărilor de sănătate, aceasta acoperind afecțiunile oncologice, arsurile grave și transplantul de organe. „Beneficiul principal al acestei asigurări este că, în momentul în care clientul are un diagnostic, primește o sumă foarte mare de bani în maximum 48 de ore de la diagnostic și se poate concentra mai departe pe tratament, să găsească clinica și doctorul unde să se poată trata.”
Un serviciu accesibil la scară largă
Potrivit Cristinei Netea, dacă în urmă cu câțiva ani asigurările de sănătate erau percepute drept un serviciu premium la care au acces doar clienții care câștigă foarte mulți bani, „realitatea ne-a arătat că nu este chiar așa. În realitate, costă în medie 5 lei pe zi. Cu echivalentul costului unei cafele poți să ai o asigurare care să te acopere în cazul unui eveniment mai puțin plăcut”. Într-adevăr, adaugă ea, prețul asigurării poate fi diferit în funcție de vârsta clientului, în funcție de nivelul de acoperire pe care îl alege el, dar și de starea de sănătate. Ea subliniază că e bine să ne facem asigurări de sănătate cât suntem tineri, cât încă nu avem probleme, pentru că vom plăti un preț mai mic, care nu se schimbă dacă ne îmbolnăvim. „Noi nu penalizăm clienții dacă au o afecțiune care presupune intervenție chirurgicală, spitalizare, costul asigurării rămânând constant, fără fluctuații mari, iar atâta vreme cât clientul plătește poate să țină asigurarea pentru toată viața. Nu avem o limită de vârstă la care încheie o asigurare.”
Astfel, și foarte mulți copii sunt asigurați împreună cu părinții pe poliță. Cristina Netea spune că nici în condițiile actuale, în care prețurile au crescut, asigurarea nu ar trebui ignorată, în condițiile în care poate acoperi o sumă de până la 200.000 de lei pentru o asigurare principală și încă 500.000 de lei pentru clauza de cancer, arsuri și transplant. „Eu zic că este un beneficiu clar pentru client dacă stăm să comparăm prețul versus beneficiul pe care îl primește. Pot să vă dau și un exemplu: dacă ne uităm la cât plătim noi în fiecare an în fiecare an pe intervenții chirurgicale, media este undeva la 15.000 de lei per client.” Media spune că este cumva dată de foarte multe cazuri de spitalizare, care la rândul său poate să coste până la 6.000 de lei într-un spital privat, dar și de intervenții mai complicate, suma cea mai mare acoperită până acum de NN fiind o intervenție chirurgicală cu un robot DaVinci, de aproape 100.000 de lei. „Important este ca fiecare să se gândească, dacă ar fi confruntat cu o astfel de situație, ce ar face și de unde ar reuși să obțină acești bani. Pentru că vedem cu toții și pe Facebook, în media, tot felul de cazuri, de situații ale unor oameni care au nevoie de un tratament costisitor, să meargă în străinătate, și de multe ori ce fac? Apelează la rude, la prieteni, apelează la bunăvoința celorlalți pentru a putea să strângă bani și să aibă acces la un tratament de calitate.” Exact aici, subliniază ea, intervine o asigurare de sănătate. „Practic este o plasă de siguranță financiară pentru client, lăsându-l să se concentreze pe tratament și pe însănătoșire mai degrabă decât să își facă griji de unde poate lua banii și dacă o să-i strângă în timp util ca să se poată duce să se trateze.” În plus, ea spune că trebuie ținut cont și de faptul că un diagnostic grav vine „la pachet” și cu o povară psihologică.
Asigurarea NN acoperă peste 90% din cele mai frecvente afecțiuni care pot apărea, notează Cristina Netea. De exemplu, pe zona de adulți, cele mai frecvente costuri sunt cele pentru nașteri, pentru afecțiuni din sfera ORL – deviații de sept, afecțiuni ale genunchiului, afecțiuni specifice femeilor – dar și pe zona de copii – afecțiuni din sfera virală, gastro-intestinală, afecțiuni respiratorii, ORL, amigdalită, polipi nazali, „afecțiuni care sunt destul de întâlnite, sunt boli ale copilăriei”, dar și afecțiuni mai grave, cum sunt cele din zona oncologică, prin clauza dedicată. „Știm cu toții că atunci când intră în colectivitate, copiii sunt mult mai predispuși la îmbolnăvire. Lucrurile astea se întâmplă destul de des din ceea ce vedem și din ceea ce despăgubim, și atunci asigurarea vine să susțină cheltuielile cu spitalizarea, dar și cu tratamentul, atât pentru copil cât și pentru părinte, deoarece cazarea părintelui este suportată tot de asigurare.”
Perspectivă nouă pentru abonați
Recent, NN a hotărât să includă în pachetul de asigurare și servicii de Second Opinion, alegând drept partener primul oraș medical din România, Enayati Medical City. „Din 2016, de când am lansat acest produs, el a fost permanent îmbunătățit. An de an venim cu lucruri noi pe care le oferim clienților, așa cum s-a întâmplat și anul acesta, când am inclus în asigurare două servicii noi.” În timp ce primul serviciu este destinat situațiilor ușoare și a fost lansat în parteneriat cu unul dintre principalii provideri de servicii medicale din România, cel de-al doilea – Second Opinion, dezvoltat împreună cu Enayati Medical City, se adresează clienților cu boli grave, din sfera oncologică, neurologice, cardiovasculare, inclusiv zona de imagistică și anatomopatologii.
Unul dintre motivele pentru care a fost lansat acest produs este nevoia de ghidare. „Când sunt confruntați cu un diagnostic grav clienții nu știu ce să facă. Nu știu cu cine să vorbească, în ce direcție să o apuce. De multe ori apelează la familie, la prieteni care au mai trecut prin situații de genul ăsta și încearcă să găsească o soluție. De multe ori ajung să meargă pe la doi, trei, chiar patru medici până găsesc un diagnostic clar și o direcție de tratament. Și asta înseamnă în primul rând un impact în buget, pentru că lucrurile astea nu sunt deloc ieftine. Și în al doilea rând înseamnă timp pierdut pe care ar fi putut să îl folosească pentru tratament și recuperare.” Serviciul de Second Opinion oferit este inclus în asigurare. „Clientul nu plătește separat. Este inclus într-un pachet pe care îl oferim tuturor clienților noștri pentru că, așa cum spuneam, această ghidare este foarte importantă. E partea care ne lipsea din produsul de asigurare și vrem să oferim tuturor clienților acces la ea. Când are nevoie intră în contact cu noi și de acolo pornește toată călătoria de care v-am povestit.” Beneficiul principal al serviciului, notează ea, este că în momentul în care se confruntă cu o problemă gravă, clientului i se alocă un navigator medical, „un doctor care vorbește pe aceeași limbă, care încearcă să-i înțeleagă situația, se uită pe dosarul lui medical, vede dacă e complet, dacă lipsește vreun document, astfel încât clientul să poată să meargă să facă investigații suplimentare. Împreună stabilesc care este pasul următor, cel mai bun pentru pentru client”. Aici clientul spune că poate opta să primească o a doua opinie medicală în România sau în străinătate, de la cei peste 500 de medici din Europa, Israel sau chiar America, și în urma acestei opinii nu i se confirmă doar diagnosticul, ci primește și recomandări pentru tratament, recomandări pentru stil de viață și chiar recomandări de centre medicale unde ar putea să meargă să își trateze boala respectivă.
O a doua opțiune ar fi ca dosarul lui să fie transmis către o comisie multidisciplinară care să se uite din toate punctele de vedere pe cazul respectiv și să decidă împreună care este diagnosticul și care este tratamentul cel mai potrivit, un tratament personalizat pentru clientul respectiv. Acest produs, adaugă ea, a fost creat „gândindu-ne care sunt situațiile și care sunt afecțiunile în care în mod normal oamenii au nevoie de un astfel de ghidaj”. Astfel, el nu acoperă toate afecțiunile, „pentru că cele standard pot fi tratate și se tratează de obicei cu medicul curant”. Serviciul se adresează așadar cazurilor complicate în primul rând, în care oamenii simt nevoia să știe că diagnosticul pe care l-au primit este unul corect și să știe ce tratament este cel mai potrivit, care sunt centrele medicale unde ar putea să obțină acest tratament astfel încât să se asigure că au cele mai mari șanse de recuperare. Serviciul de second opinion are inclusă o perspectivă a tuturor medicilor, având acces și la medici primari sau profesori doctori și nu numai, atât din România cât și din străinătate, fiind ales „unul dintre cei mai buni specialiști pe domeniul respectiv”.
În încheiere, vorbind de nevoia de educare a românilor cu privire la folosirea asigurărilor de sănătate, Cristina Netea spune că este datoria asigurătorilor să promoveze din ce în ce mai mult beneficiile pe care le oferă clienților, astfel încât să devină niște beneficii de care să știe și să fie primele la care se gândesc în momentul când au o astfel de o problemă, „să nu mai stea să caute în cercul de prieteni, rude sau pe internet. Adică să le fie mult mai cunoscută noțiunea și să le acceseze natural, să ajungă la ele natural, nu prin prin alte terțe părți”. Legat de rata anuală de creștere a numărului de asigurați, Cristina Netea preconizează, la nivelul companiei pe care o reprezintă, o evoluție în rând cu piața, de 10-20%.
-
 Una dintre cele mai frumoase ţări europene plăteşte familiile care vor să se stabilească permanent în anumite regiuni. Câţi bani poţi să primeşti?
-
 Povestea unei tinere care în doar doi ani a reuşit sa construiască de la zero o companie cu care face 1 milion de euro
-
 Comisia Europeană a aprobat planul României pentru deblocarea exporturilor de oi şi capre. Ce presupune planul pentru judeţele Tulcea şi Constanţa