
În ce domenii se fac afaceri pe banii clienților
În lipsa unui capital suficient, tot mai multe firme aleg să întârzie plățile, apelând la creditul furnizor, un mecanism economic de finanțare de business, fără dobândă, care se extinde tot mai puternic. Potrivit unui studiu realizat de KeysFin, 75% dintre firmele din economia românească au ajuns să apeleze la această soluție, în condițiile în care finanțarea bancară reprezintă, mai ales pentru I…
Valoarea datoriilor comerciale înregistrate de companiile românești a depășit, în 2016, nivelul de 306,6 miliarde de lei, sumă cu aproape 100 de miliarde de lei mai mare decât în 2009 (213,3 mld.lei)
Potrivit studiului realizat de KeysFin, peste 400.000 de firme, care reprezintă 64% din economie, înregistrau datorii comerciale la nivelul anului trecut.
Creditul comercial reprezenta, în 2016, 36,8% din totalul datoriilor companiilor, un procent cu 56% mai mare decât valoarea creditului bancar (133 mld.lei)
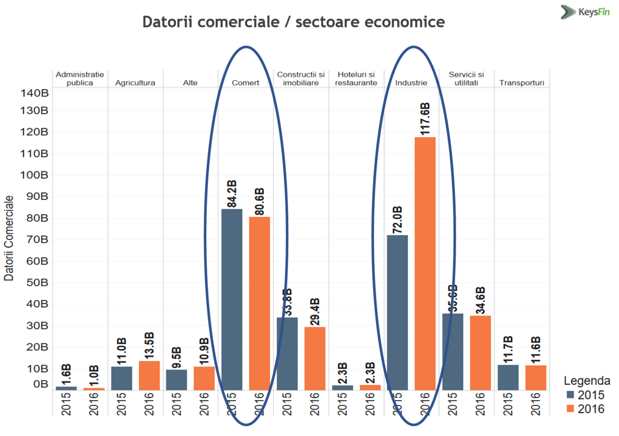
Cele mai mari datorii comerciale le înregistrau firmele din industrie (117 mld.lei), în creștere cu peste 30% față de anul precedent (72 mld.lei). În clasamentul realizat de KeysFin urmează societățile din comerț, cu datorii comerciale de 80,6 miliarde lei, cele din servicii și utilități (34,6 mld.lei) și construcții-imobiliare (29,4 miliarde lei).
„Față de anul 2015, plățile restante au atins nivelul de 102 miliarde lei, furnizorii restanți reprezentând 45% din total. Semnificativ este faptul că valoarea frunizorilor restanți de peste 1 an se situa la 29 miliarde de lei, sumă aproape dublă față de furnizorii restanți de peste 30-90 zile. Este un indicator semnificativ care arată situația reală în privința dinamicii plăților în economie”, afirmă analiștii de la KeysFin.
Datoriile se plătesc cel mai greu în domeniul construcțiilor, în medie la 370 de zile, în timp ce banii se recuperează cel mai dificil în agricultură, în medie la 156 de zile. Alte domenii cu potențial de risc, din acest punct de vedere, sunt industria extractivă, activitățile profesionale și tehnice, sectorul energetic și HORECA.
„Creditul comercial este nepurtător de dobândă. Îți permite să derulezi afaceri fără să înregistrezi costuri suplimentare, acestea fiind pasate, practic, în sarcina partenerilor. Chiar dacă, la prima vedere, pare că economia are o lichiditate optimă, realitatea este cu totul alta. Banii circulă greu, iar pericolul de blocaj financiar este încă le un nivel ridicat. Pe lanțul economic, majoritatea firmelor suferă de lipsă de lichiditate, astfel că oricând pot intra în blocaj, în incapacitate de plată”, explică experții KeysFin.
De ce nu apelează firmele la finanțările bancare, ca alternativă la creditul comercial? “Economia românească este formată, în marea ei majoritate, din IMM-uri fără capitaluri fixe solide, fără garanții reale pozive, cele pe care băncile le cer atunci când solicită o finanțare. În plus, finanțarea bancară prezintă costuri pe care multe dintre firme nu și le permit, astfel că alternativa o reprezintă creditul comercial”, spun specialiștii.
Creditul furnizor pare, la prima vedere, o soluție optimă, însă și acest instrument nu este scutit de riscuri și provocări. Dacă o firmă înregistrează dificultăți financiare și intră în insolvență, există riscul să atragă după sine și firmele cu care are relații pe bază de credit comercial.
Potrivit datelor Registrului Comerțului, numărul firmelor care intră în insolvență se menține constant, în ciuda evoluției pozitive a economiei. Peste 5300 de firme au intrat în insolvență în primele șapte luni din 2017, față de 5058 în 2016. Comerțul, construcțiile, industria extractivă, HORECA și transporturile au generat cele mai multe cazuri de insolvență.
-
 Una dintre cele mai frumoase ţări europene plăteşte familiile care vor să se stabilească permanent în anumite regiuni. Câţi bani poţi să primeşti?
-
 Povestea unei tinere care în doar doi ani a reuşit sa construiască de la zero o companie cu care face 1 milion de euro
-
 Comisia Europeană a aprobat planul României pentru deblocarea exporturilor de oi şi capre. Ce presupune planul pentru judeţele Tulcea şi Constanţa