
Care este impactul dublării taxei bancare asupra băncilor? Horia Manda, Patria Bank: Este o taxă aparent uniformă, dar cu un impact profund inechitabil între banci. În timp ce băncile mari au o pierdere de 14% la nivelul profitului net, băncile medii ajung la o pierdere de 50% după majorarea taxei, iar băncile mici pierd 67%
Horia Manda, președintele consiliului de administrație al Patria Bank, susține că taxa bancară și dublarea acesteia are un impact fiscal major asupra băncilor medii și mici, care vor avea pierderi, ca procent, din profitul net, mult mai ridicate decât băncile…
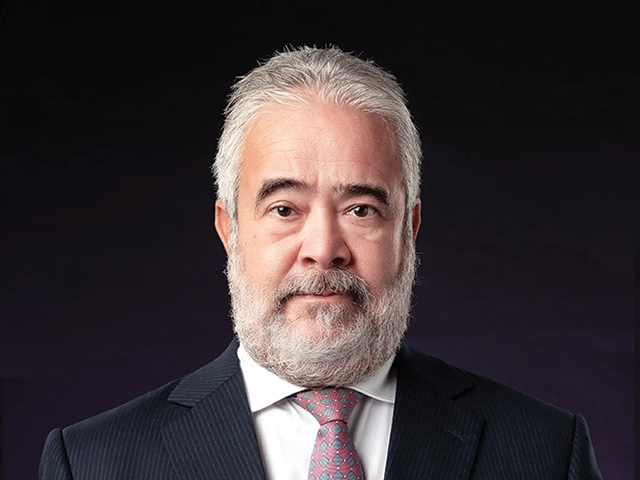
Horia Manda, președintele consiliului de administrație al Patria Bank, susține că taxa bancară și dublarea acesteia are un impact fiscal major asupra băncilor medii și mici, care vor avea pierderi, ca procent, din profitul net, mult mai ridicate decât băncile mari.
El susține că în timp ce băncile mari au o pierdere de 14% din profitul net, după creșterea taxei bancare la 4%, pentru băncile medii pierderea urcă la 50% din profitul net, iar pentru băncile mici ajunge chiar la 67% în noul regim de taxare.
Patria Bank, una dintre băncile mijlocii din piața bancară din România, are o cotă de piață de 0,5% și active de aproape 1 miliard de euro.
Profitul net pe anul trecut a fost de 35 de milioane de lei, adică 7 milioane de euro.
Răspunzând unor întrebări ZF, Horia Manda explică impactul creșterii taxei bancare asupra Patria Bank, dar și asupra întregii economii.
El cere Ministerului de Finanțe o abordare fiscală diferențiată între bănci în funcție de dimensiune.
Mai jos aveți răspunsurile integrale la întrebările adresate de ZF:
1. Care este impactul cresterii taxei bancare pe cifra de afaceri pentru Patria Bank?
Majorarea taxei pe cifra de afaceri aplicată băncilor – de la 2% la 4%, conform noii Legi privind unele măsuri fiscal-bugetare pentru asigurarea sustenabilității financiare a României pe termen lung – generează un impact semnificativ asupra rezultatelor financiare ale Patria Bank S.A., instituție cu o orientare puternică spre finanțarea antreprenorilor locali, a economiei reale și a segmentelor insuficient bancarizate.
Potrivit unui calcul de impact bazat pe parametrii bugetari ai băncii, noua taxă ar determina:
• O cheltuială fiscală suplimentară estimată la 4 milioane lei pentru semestrul al doilea al anului 2025;
• O cheltuiala fiscală de peste 9 milioane lei pentru întreg anul 2026.
Această taxare suplimentară va reprezenta, în anul 2026, aproximativ 19% din profitul brut estimat, la care se adaugă impozitul pe profit (16%), ceea ce duce la o cotă efectivă de impozitare de aproximativ 35% – un nivel considerabil mai ridicat decât media europeană în sectorul bancar.
Această creștere semnificativă a poverii fiscale reduce capacitatea băncii de a reinvesti în dezvoltare, digitalizare, incluziune financiară și extindere în zone defavorizate, punând presiune pe sustenabilitatea modelului de afaceri. Totodată, afectează și competitivitatea față de instituțiile bancare de mari dimensiuni, care beneficiază de economii de scară și de o structură diferită a veniturilor.
2. Cum se structureaza aceasta crestere a taxei bancare in functie de marimea bancii?
Majorarea taxei pe cifra de afaceri aplicată sectorului bancar românesc de la 2% la 4% are un impact fiscal profund inegal în funcție de dimensiunea instituției de credit, afectând în mod disproporționat băncile mici și mijlocii. Deși formal aplicată uniform, această taxă generează efecte economice și financiare regresive, punând sub semnul întrebării sustenabilitatea unor modele de business care deservesc exact segmentele slab bancarizate ale economiei.
1. O taxare aparent uniformă, dar cu impact profund inechitabil
În realitate, structura de venituri, marjele și capacitatea de absorbție fiscală diferă fundamental între băncile mari și cele medii sau mici. Analize recente, bazate pe media performantelor financiare din respectivele categorii, arată că:
• Pentru băncile mari, taxa pe cifra de afaceri implică o pierdere medie de 7% din profitul net anual (la 2% taxa pe cifra de afaceri), ajungând la 14% la nivelul de 4% taxa pe cifra de afaceri.
• Pentru băncile medii, pierderea urcă la 25% din profitul net (la 2% taxa pe cifra de afaceri), respectiv 50% după majorare.
• În cazul băncilor mici, impactul este dramatic: pierderi de 33% din profit la nivelul anterior, respectiv până la 67% în noul regim. Pentru băncile foarte mici, majoritatea înregistrează deja pierderi operaționale, ceea ce transformă taxa într-un factor agravant semnificativ.
Această structurare implicit regresivă a taxei reduce competitivitatea băncilor mici și mijlocii, care oricum operează cu costuri de finanțare mai ridicate, baze de capital mai limitate și marje mai strânse.
2. O impozitare fără precedent în Uniunea Europeană
Dacă raportăm taxa pe cifra de afaceri la profitul brut al băncilor, rezultă o formă de suprataxare indirectă a profiturilor:
• Băncile mari: impozitare efectivă suplimentară de 12%, la care se adaugă 16% impozit pe profit → total 28%
• Băncile medii: 42% taxare cumulată
• Băncile mici: peste 71% Pentru băncile mici, impactul este puternic distorsionat de pierderile înregistrate de una dintre instituții, ceea ce reduce profitabilitatea medie a segmentului. Astfel, ponderea taxei pe cifra de afaceri ajunge la aproximativ 55% din profitul brut, la care se adaugă 16% impozit pe profit, rezultând o cheltuială fiscală totală de peste 71% din profit — un nivel fără echivalent în Uniunea Europeană.Prin comparație, cea mai mare rată de impozitare totală a sectorului bancar în UE (inclusiv taxe suplimentare) este în prezent sub 40%. În România, acest prag este depășit în cazul băncilor medii și mici, generând un mediu fiscal profund distorsionat, care penalizează exact instituțiile responsabile cu promovarea incluziunii financiare și a diversificării intermedierii.
3. Lipsa mecanismelor de protecție – un semnal negativ pentru stabilitatea financiară
Spre deosebire de alte state din Europa Centrală și de Est (Ungaria, Cehia, Slovacia), România nu a introdus mecanisme de compensare sau de ajustare a impactului fiscal. În alte jurisdicții, astfel de taxe excepționale au fost:
• temporare, legate de pandemie sau criza energetică;
• plafonate, pentru a limita deteriorarea capitalizării;
• calculate doar pe profiturile excepționale (de exemplu, creștere semnificativă a venitului net din dobânzi);
• sau deductibile condiționat, în funcție de reinvestirea în titluri de stat sau capital propriu.
Lipsa acestor elemente în legislația românească generează insecuretate fiscala si lipsa totala de predictibilitate și poate afecta încrederea investitorilor și acționarilor instituționali în sectorul bancar.
4. Efecte colaterale în economie: reducerea creditării și ieșiri de pe piață a unor jucatori
Această suprataxare are consecințe directe asupra capacității băncilor medii și mici de a finanța economia reală:
• Scăderea capacității de creditare pentru IMM-uri, agricultura și antreprenoriat local;
• Închiderea unor unități teritoriale, în special în mediul rural și în orașe mici;
• Înghețarea investițiilor în digitalizare, securitate cibernetică și inovare;
• Creșterea marjelor de creditare, cu impact negativ asupra costului finanțării pentru clienți;
• Posibile fuziuni sau exituri ale unor bănci mici, ceea ce ar duce la o piață mai concentrată și mai puțin competitivă.
Concluzie: Este nevoie de o abordare fiscală diferențiată, sustenabilă și echitabilă
Aplicarea unei taxe pe cifra de afaceri fără a ține cont de dimensiunea, specificul și profitabilitatea băncii riscă să submineze tocmai diversitatea și robustețea sistemului bancar. O abordare modernă, inspirată din bunele practici europene, ar trebui să includă:
• mecanisme de ajustare în funcție de dimensiune și rentabilitate;
• măsuri de protecție pentru instituțiile orientate spre incluziune financiară; si
• claritate legislativă care să asigure un cadru previzibil pentru investitori.
România are deja cel mai scăzut nivelde intermediere financiară din UE (nu stiu sa existe unul mai scazut). Accentul ar trebui pus pe stimularea finanțării economiei reale, nu pe descurajarea instituțiilor care o susțin activ. Propunerea Patria Bank S.A. este de a limita nivelul total de taxare efectivă pe profit — incluzând impozitul pe profit de 16% plus impactul taxei pe cifra de afaceri — la aproximativ 30%. Această plafonare ar asigura un echilibru între necesarul de venituri fiscale și sustenabilitatea financiară a băncilor, prevenind astfel erodarea capitalului și capacitatea de creditare a acestora.
În acest fel, se creează un cadru fiscal echitabil, care sprijină diversitatea și stabilitatea sistemului bancar, protejează băncile medii și mici și contribuie la o economie sănătoasă, printr-un acces facil și constant la finanțare.
3. Cum si din ce va fi platita aceasta crestere a taxei bancare? Cat va fi transferata clientilor si cat va fi preluata de banca?
Majorarea taxei pe cifra de afaceri de la 2% la 4% creează o presiune fiscală suplimentară semnificativă asupra sistemului bancar românesc, iar întrebarea esențială care se ridică este: cum va fi absorbit acest cost – de bănci sau de clienți?
O povară dificil de echilibrat Pentru băncile mici și mijlocii, precum Patria Bank, spațiul de absorbție internă a unei asemenea taxe este mult mai limitat decât în cazul băncilor mari, care beneficiază de economii de scară și diversificare a veniturilor. Totuși, Patria Bank abordează această schimbare cu responsabilitate și echilibru, căutând soluții care să minimizeze impactul asupra clienților și să mențină în același timp stabilitatea financiară și sustenabilitatea operațională.
Creșterea poverii fiscale va fi acoperită, într-o formulă mixtă, printr-o combinație de măsuri:
• Reducerea cheltuielilor operaționale, acolo unde este posibil, prin digitalizare și eficientizare internă;
• Reconfigurarea politicilor de preț pentru anumite produse, cu un control strict asupra eventualelor ajustări de costuri suportate de clienți;
• Optimizarea structurii de finanțare, inclusiv ajustarea dobânzilor la depozite sau a marjelor la credite, însă doar în măsura în care nu afectează accesul echitabil la finanțare;
• Raționalizarea investițiilor în proiecte non-critice, fără a compromite dezvoltarea digitală sau calitatea serviciilor.
În mod inevitabil, o parte din costul acestei taxe va ajunge – direct sau indirect – să fie reflectată în condițiile comerciale ale produselor și serviciilor bancare. Totuși, Patria Bank își propune ca această parte să fie cât mai redusă posibil, în special pentru segmentele vulnerabile sau pentru clienții tradiționali din zonele slab bancarizate, pentru care banca reprezintă adesea singura alternativă viabilă de finanțare.
Patria Bank își asumă o parte semnificativă a poverii fiscale, inclusiv prin reducerea profitabilității și reevaluarea planurilor de investiții. Într-un context fiscal ostil, banca rămâne angajată în menținerea unei relații de încredere și predictibilitate cu clienții săi, fără a compromite misiunea de susținere a incluziunii financiare, a antreprenoriatului local și a dezvoltării regionale.
4. Cresterea taxei bancare va afecta si capitalul Patria Bank? Va fi necesar capital suplimentar?
Majorarea taxei pe cifra de afaceri la 4% generează, fără îndoială, un impact financiar direct asupra rezultatelor băncii, însă nu afectează în mod critic soliditatea capitalului sau capacitatea Patria Bank de a-și respecta angajamentele față de clienți, investitori sau autorități de reglementare.
Patria Bank are o capacitate adecvată de absorbție a acestui impact fiscal din resursele interne disponibile, fără a necesita majorări de capital sau măsuri extraordinare de capitalizare. Indicatorii actuali de adecvare a capitalului rămân la un nivel confortabil în raport cu cerințele prudențiale ale Băncii Naționale a României și cerintelor de reglementare la nivelul UE.
Cu toate acestea, este important de subliniat că efectul cumulat al acestei poveri fiscale suplimentare erodează progresiv capacitatea băncii de a-și accelera planurile de dezvoltare, de a extinde creditarea în segmente strategice sau de a investi în mod susținut în transformarea digitală și în infrastructura operațională.
Creșterea taxei bancare nu generează un risc de capitalizare pentru Patria Bank, dar creează un context restrictiv, în care resursele care altfel ar fi fost direcționate spre finanțarea economiei reale, susținerea IMM-urilor sau dezvoltarea infrastructurii bancare trebuie realocate pentru conformarea fiscală. Banca își păstrează, totuși, stabilitatea financiară și capacitatea de a gestiona acest impact cu prudență și responsabilitate, menținând angajamentul față de clienți și parteneri.
Nivelurile excesiv de ridicate de impozitare aplicate unor institutii bancare – in special in Romania – pot conduce la scaderea atractivitatii pentru acordarea de credite, realizarea de investitii sau chiar mentinerea prezentei locale a unor jucatori financiari.
Acest efect apare deoarece reducerea profitului (si implicit a capitalului bancii) cu o unitate monetara se propaga semnificativ in economie. Concret, o scadere de o unitate in capitalul bancii determina, in medie, o contractie de aproximativ 12 unitati in activele totale, avand in vedere un efect de levier tipic de 12:1.
Din aceasta reducere a bilantului, se estimeaza ca aproximativ 25%-30% afecteaza expunerea in titluri de stat, iar circa 60% – echivalentul a peste 7 unitati – se reflecta in scaderea volumului de credite acordate companiilor si populatiei.
In acest context, este important de subliniat ca Romania si Guvernul si-au asumat ca obiectiv prioritar cresterea investitiilor si implementarea unui program amplu de reforme. Pentru atingerea acestor obiective, accesul la finantare devine esential, in special pentru antreprenorii locali, care au nevoie, mai mult ca oricand, de solutii de creditare stabile si accesibile.
Sistemul bancar are un rol central in sustinerea economiei si in implementarea programului de guvernare. O deteriorare a capacitatii bancilor de a finanta economia – cauzata de un regim fiscal excesiv – risca sa contravina chiar obiectivelor strategice asumate de Guvern in materie de crestere economica, investitii si modernizare structurala.
5. In conditiile in care mesajul Guvernului Bolojan este de a creste incasarile la buget prin toate formele , iar cresterea taxei bancare este una dintre ele, care ar fi fost propunerea Patria Bank in aceasta privinta?
În contextul majorării Taxei pe Cifra de Afaceri (TCA) la 4%, considerăm necesar ca autoritățile să analizeze oportunitatea ajustării mecanismului de aplicare a acestei taxe, în vederea evitării unor distorsiuni structurale în sistemul bancar și a susținerii unei dezvoltări echilibrate a sectorului financiar. În acest sens, formulăm următoarele propuneri concrete:
a) Stabilirea pentru bancile mici si foarte mici, cu o cota de piata de sub 1% in functie de Total Active, a nivelului Taxei pe Cifra de Afaceri la 1% din Cifra de Afaceri, avand ca argument major cel putin eliminarea in substanta a taxarii diferentiate intre jucatorii sectorului
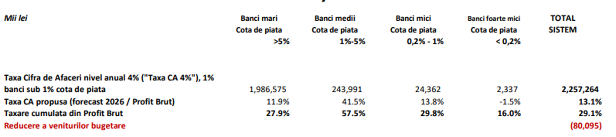
La nivelul impactului asupra Bugetului de Stat estimam o reducere cu 80 milioane lei a sumelor colectate. Consideram insa ca prin asigurarea unor masuri echitabile vor exista efecte pozitive la nivelul activitatii de creditare a bancilor care vor determina pe termen lung sustinerea creditarii companiilor si implicit cresterea activitatii acestora, ducand in final la elemente taxabile pentru autoritati; sau
b) Pastrarea nivelului curent de taxare dar cu stabilirea unor limite maxime de taxare ca % raportat la profitul brut – de exemplu o limita maxima de 30% pentru toti jucatorii bancari
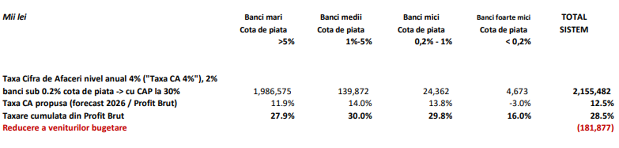
De asemenea, indiferent de modalitatea de taxare aleasa, este crucial ca aceasta taxa suplimentara sa fie limitata in timp ca aplicare, pana la 30 iunie 2027, avand in vedere si declaratiile autoritatilor ca aceasta constituie o masura temporara pana la reechilibrarea bugetului public si faptul ca initial taxa a fost stabilita in anul 2023 cu aplicabilitate limitata in timp pana la finalul anului 2026. Aceasta a doua solutie are avantajul de a pastra o abordare uniforma, nedistorsionanta asupra taxarii in sistemul bancar.
6. Cum merge Patria Bank in acest an, cum a fost activitatea de creditare in prima parte a anului? Ce sectoare merg, ce domenii sunt in scadere?
În 2025, Patria Bank și-a continuat strategia de creștere sustenabilă, cu un accent clar pe creditarea economiei reale și consolidarea relațiilor cu clienții din segmentele Micro, IMM, Corporate și retail. Activitatea de creditare a rămas un pilon esențial al modelului nostru de business, adaptat la realitățile antreprenoriale și la dinamica pieței.
Patria Bank a raportat creșteri solide în creditare, atât pe zona companiilor cât și pe segmentul retail, după cum urmează:
• Vânzările de credite noi către companii au crescut cu 56% față de T1 2024, cu avansuri de peste 70% pe segmentul IMM în vânzările de credite noi față de T1 2024. Acest trend reflectă eficiența abordării bancii orientate spre realitățile antreprenoriale locale, unde Patria joacă un rol important de finanțator pentru afacerile aflate în creștere
• În zona retail, creditarea a fost impulsionată de produse adaptate contextului actual, de exemplu, +72% creștere la creditele negarantate și +57% la cele garantate comparativ cu trimestrul 1 din 2024. Această dinamică indică o capacitate mare de ajustare la nevoile pieței, prin produse adaptate și campanii eficiente.
În același timp, contextul macroeconomic marcat de incertitudini legate de evoluția dobânzilor, inflație și fiscalitate – a condus la o prudență sporită în evaluarea riscului și la o selecție mai riguroasă a proiectelor finanțate. Sectoarele cu volatilitate crescută sau expuse unor riscuri ciclice precum real estate-ul comercial sau anumite industrii de consum – au înregistrat o activitate de creditare mai temperată.
În ansamblu, Patria Bank își menține traiectoria pozitivă, concentrându-se pe finanțări cu impact real în economie, consolidarea portofoliului de clienți și echilibrarea creșterii cu o gestionare riguroasă a riscului.
7. De ce actionarul principal al Patria Bank vrea sa-si vinda participatia? Cat conteaza cresterea fiscalitatii, cresterea reglementarilor, cat conteaza perspectiva unei scaderi economice in decizia a vinde acum, de a iesi din Patria Bank?
Acționarul majoritar al Patria Bank – fondul de investiții Emerging Europe Accession Fund Cooperatief U.A. (EEAF) – evaluează în prezent o serie de opțiuni strategice privind viitorul său în bancă, inclusiv vânzarea totală sau parțială a participației. Decizia nu este una iminentă, iar momentul concret al unei eventuale tranzacții nu a fost stabilit.
Această analiză este firească în ciclul de viață al unui fond de private equity, care urmărește creșterea valorii investiției prin dezvoltare instituțională, eficientizare operațională și consolidare a poziției pe piață, urmată de un exit planificat.
Totuși, contextul actual din România influențează fără îndoială evaluarea acestor opțiuni:
• Creșterea presiunii fiscale asupra sectorului bancar, în special prin majorarea taxei pe cifra de afaceri, afectează profitabilitatea structurală și randamentele pentru acționari, ceea ce poate accelera decizia de exit pentru un investitor cu orizont pe termen mediu.
• Intensificarea reglementărilor – inclusiv cerințe de capital, costuri de reglementare și implementarea unor standarde prudentiale mai exigente – implică investiții suplimentare și reduc flexibilitatea operațională, în special pentru băncile de talie medie si mica.
• Perspectivele de încetinire economică, atât la nivel național cât și european, pot reduce ritmul de creditare, afecta calitatea activelor și crește incertitudinea privind evoluția veniturilor bancare.
Pe de altă parte, Patria Bank se află într-un punct favorabil din perspectiva performanței financiare, a digitalizării și a structurii capitalului, ceea ce poate oferi un moment oportun pentru valorificarea investiției într-un scenariu de piață în care interesul pentru active bancare bine poziționate rămâne activ.
Astfel, decizia de explorare a unui potențial exit reflectă mai degrabă logica unui ciclu de investiții matur și necesitatea reevaluării strategiei în raport cu noile condiții de piață, decât o retragere precipitată. În funcție de evoluțiile macroeconomice și interesul din partea investitorilor strategici sau financiari, EEAF va decide dacă și cum va materializa această opțiune.
8. Pot bancile mici si mijlocii sa faca fata consolidarii sistemului bancar romanesc, are sens economic pentru ele sa ramana independente, au suficienta masa critica si capital pentru a face fata evenimentelor care vor veni?
Pentru băncile mici și mijlocii din România, capacitatea de a-și menține independența într-un context de consolidare accelerată a sistemului bancar este condiționată de o serie de factori critici: soliditatea bazei de capital, atingerea unei mase critice operaționale, coerența strategică și abilitatea de a inova într-un mediu tot mai competitiv și puternic reglementat.
Independența poate avea sens economic doar pentru acele instituții care reușesc să-și definească un model de afaceri sustenabil, să se poziționeze clar într-o nișă de piață și să răspundă cu agilitate transformărilor tehnologice și cerințelor clienților. În lipsa acestor condiții, presiunea eficienței, a cerințelor de capital și a costurilor de reglementare va favoriza absorbția sau fuziunile, într-un proces de consolidare care va continua să se intensifice.
Totuși, băncile care reușesc să combine o înțelegere profundă a nevoilor clienților cu investiții inteligente în digitalizare, viteză decizională și o guvernanță solidă pot rămâne actori relevanți în peisajul bancar românesc, chiar și într-un ecosistem dominat de jucători de talie mare.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi