
Harta puterii economice a României: cine e regele fiecărui județ la export și cum autostrăzile și industria auto au redesenat frontierele dezvoltării
Datele provizorii ale comerțului exterior pe anul 2025 de la INS desenează o hartă a puterii economice a României care se suprapune aproape perfect peste harta autostrăzilor construite și a investițiilor străine atrase în ultimele trei decenii.
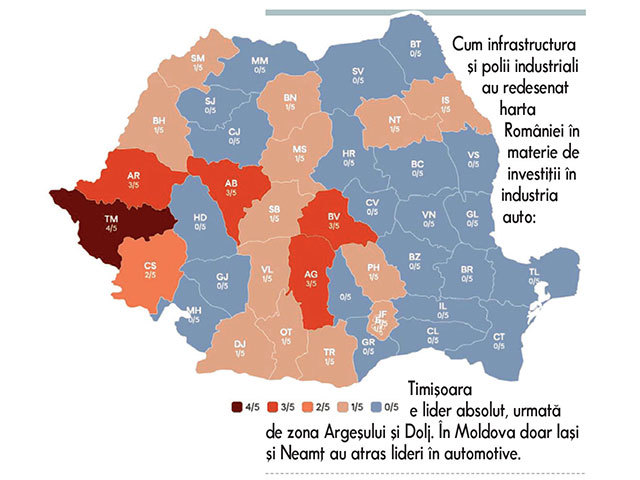
♦ Timișul are patru din cinci exportatori de top din industria auto, iar coridorul autostrăzii A1 concentrează cei mai mulți furnizori auto din țară. În est, Iașiul și Neamțul au fiecare câte un singur exportator auto – pe traseul viitoarelor autostrăzi A7 și A8 ♦ Producția europeană de autoturisme a scăzut cu 2% în ianuarie 2026, iar PwC Autofacts prognozează un declin de încă 2% pe întregul an, ceea ce pune presiune directă pe județele românești dependente de auto ♦ 22 de județe din 43 nu au nicio firmă auto în top 5 exportatori – Moldova, Dobrogea și sudul Munteniei trăiesc din cereale, textile, nave și chimie.
Datele provizorii ale comerțului exterior pe anul 2025 de la INS desenează o hartă a puterii economice a României care se suprapune aproape perfect peste harta autostrăzilor construite și a investițiilor străine atrase în ultimele trei decenii. Pe de o parte, un coridor auto – industrial care începe la Timișoara și se termină la Pitești, în care industria automotive domină exporturile. Pe de alta, o jumătate estică a țării care trăiește din cereale, textile, chimie și construcții navale. Iar între cele două, un deficit de infrastructură care încetinește convergența.
Dan Lăzărescu, directorul general al Robert Bosch S.R.L. & reprezentantul Grupului Bosch în România, a explicat anterior în cadrul evenimentului ZF Top 1.000 cele mai mari companii din România că acum este momentul pentru a crea premisele pentru următorul salt al economiei.
„Avem nevoie de predictibilitate, avem foarte multe lucruri în România care ne pot da încredere și acum avem un moment. Acum este momentul în care creăm următoarele premisele pentru următorul salt, ne trebuie ambiție, ne trebuie un plan. Discutam despre strategie, plan, lucruri pe care noi le avem în România. Ne mai trebuie și o cultură, trebuie să ne uităm și la aspectele culturale și să vedem dacă avem o cultură a parteneriatelor“, a sublinat el.
O analiză ZF a topului celor mai mari 500 de exportatori și a topului exportatorilor pe județe arată că 21 de județe au cel puțin o firmă auto în primii cinci exportatori, dar doar cinci au o dependență critică, cu trei sau mai multe firme auto în top.
Timișul e campionul dependenței de auto: patru din cinci firme din topul exportatorilor județeni sunt din sectorul automotive – Aumovio Technologies, Continental Automotive Products, Hella Romania și Aumovio Autonomous Mobility. Clusterul timișorean s-a format în jurul Continental și al altor furnizori germani și s-a extins pe măsură ce autostrada A1 către Arad și granița de vest a redus timpul de transport către fabricile din Germania și Europa Centrală.
Pe același coridor al A1, Aradul are trei din cinci exportatori din auto (Joyson Safety Systems, Webasto, Huf Romania), iar Alba se bazează pe Star Assembly și două unități Bosch. Sibiul, conectat prin același ax, are Aumovio Systems pe locul 1. Logica e simplă: acolo unde există autostradă, există furnizori auto. Acolo unde nu există, exporturile sunt dominate de alte industrii.
Brașovul, cu Autoliv, Schaeffler, care include acum și fostul Vitesco Technologies, pe primele trei locuri, e un cluster la fel de concentrat pe auto, construit pe tradiția industrială a zonei și pe conectarea rutieră cu Centrul și Vestul țării. Argeșul depinde masiv de ecosistemul Dacia-Renault: Automobile-Dacia, Horse Romania și Lear Corporation ocupă trei din cinci poziții. Această concentrare pe un singur OEM face județul vulnerabil – iar alocarea modelului C-Neo/Striker către Turcia în loc de Mioveni, anunțată la evenimentul Renault futuREady din martie, a confirmat că riscul nu e doar teoretic.
Doljul e un caz aparte. Ford Otosan Romania e numărul 1 la export cu distanță mare, dar restul topului județean e alcătuit din Cummins, Cerealcom și ETI European Food. Craiova nu a generat un cluster de furnizori auto locali așa cum au făcut Timișoara sau Pitești. Lanțul de aprovizionare rămâne ancorat în import: Ford Otosan e și numărul 1 la importuri la nivel național, depășind Automobile-Dacia.
În est, imaginea e diferită – la Iași, Phinia Delphi Romania e singurul exportator auto din top 5, într-un județ dominat de Antibiotice și distribuție medicală. La Neamț, TRW Airbag Systems ocupă locul 1, în timp ce restul topului e alcătuit din ArcelorMittal și textile. Ambele județe sunt pe traseul viitoarelor autostrăzi A7 (Moldova) și A8 (Iași-Târgu Mureș). Dacă exemplul coridorului A1 se repetă, finalizarea acestor autostrăzi ar putea atrage noi furnizori auto și ar schimba radical harta industrială a estului României.
Riscul pentru județele dependente de auto vine și din exterior. Raportul PwC Autofacts din februarie 2026 arată că producția europeană de autoturisme a scăzut cu 3% în ianuarie 2026 față de ianuarie 2025, iar prognoza de bază anticipează un declin de încă 2% pe întregul an. Raportul notează că producătorii europeni continuă să-și recalibreze capacitățile sub presiunea importurilor din China și a tranziției către electrificare. În plus, exporturile de autoturisme ale Germaniei – principala destinație pentru componentele produse în România – au stagnat la 3,2 milioane de unități în 2025, departe de vârful de 4,4 milioane din 2017, iar exporturile germane către China au scăzut cu 25%.
„În ultimii patru ani, costurile noastre cu energia au crescut peste 60%, în timp ce prețul mediu la mașinile pe care le fabricăm a crescut doar cu 30%”, a explica anterior Mihai Bordeanu, managing director Dacia Brand South Eastern Europe și președinte al ACAROM, la evenimentul Automotive Forum. Ecuația e valabilă nu doar pentru Dacia, ci pentru întregul lanț de furnizori de pe coridorul A1 și din Argeș, ale căror marje sunt erodate simultan de costurile energetice și de presiunea prețurilor din piața europeană.
La nivel global, OEM-urile au înregistrat deprecieri de peste 55 de miliarde de dolari legate de retragerea din planurile de electrificare, în timp ce tarifele americane urmează să crească de la 10% la 15%, iar VW și Stellantis au cerut o strategie industrială „Made in Europe” cu stimulente financiare și relaxare regulatorie.
„Suntem o industrie de succes, care pune România pe hartă, suntem pe locul cinci în Europa la producție de mașini. Din 100 de euro exportați, o treime reprezintă industria auto. Suntem ascultați? În realitate nu suntem ascultați”, a spus Mihai Bordeanu. Județele care au atras industria auto datorită infrastructurii sunt și cele mai expuse la încetinirea pieței europene. Iar cele 22 de județe fără nicio firmă auto în top 5 – de la Botoșani la Tulcea, de la Vaslui la Gorj – au nevoie urgent de autostrăzi ca să intre pe hartă.
-
 Una dintre cele mai frumoase ţări europene plăteşte familiile care vor să se stabilească permanent în anumite regiuni. Câţi bani poţi să primeşti?
-
 Povestea unei tinere care în doar doi ani a reuşit sa construiască de la zero o companie cu care face 1 milion de euro
-
 Comisia Europeană a aprobat planul României pentru deblocarea exporturilor de oi şi capre. Ce presupune planul pentru judeţele Tulcea şi Constanţa