
Guvernatorul BNR, despre cum retailerii propagă inflația: Când cursul valutar crește, retailerii cresc prețurile, apoi când se apreciază leul și cursul scade, prețurile nu mai revin. „Dacă un negustor apucă să majoreze prețul, nu se uită apoi că s-a întărit cursul“
♦ „Procentul de depreciere se duce mult mai repede în prețuri, cam o treime. Procentul de apreciere aproape că nu se observă, nu e credibil sau nu pare să fie credibil. Așa a ieșit din calculele noastre“. Atunci când cursul valutar…
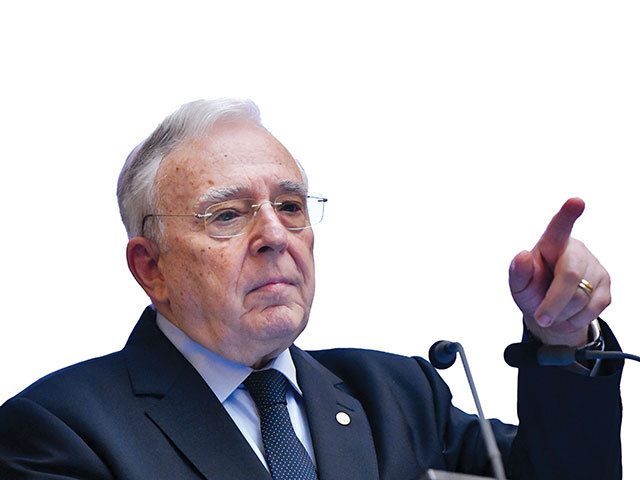
♦ „Procentul de depreciere se duce mult mai repede în prețuri, cam o treime. Procentul de apreciere aproape că nu se observă, nu e credibil sau nu pare să fie credibil. Așa a ieșit din calculele noastre“.
Atunci când cursul valutar crește, un procent de depreciere se duce mult mai repede în prețuri, cam o treime, în timp ce procentul de apreciere aproape că nu se observă, astfel că prețurile nu mai revin când cotația scade și moneda națională se apreciază. Astfel, „dacă un negustor apucă să majoreze prețul, nu se uită apoi că s-a întărit cursul“, după cum a declarat ieri Mugur Isărescu, guvernatorul BNR, indicând practic cum propagă retailerii creșterea cursului valutar asupra inflației.
Această concluzie a reieșit dintr-un calcul realizat de Banca Națională, care a evaluat care ar fi influența unui procent de depreciere atunci când cursul valutar crește și a unui procent de apreciere asupra prețurilor, asupra inflației. „Am făcut un calcul: care ar fi influența unui procent de apreciere și a unui procent de depreciere? Procentul de depreciere se duce mult mai repede în prețuri, cam o treime. Procentul de apreciere aproape că nu se observă, nu e credibil sau nu pare să fie credibil. Dacă un negustor apucă să majoreze prețul, nu se uită el apoi că s-a întărit cursul. Așa a ieșit din calculele noastre. Se mai poate discuta“, a declarat ieri Isărescu la prezentarea Raportului trimestrial asupra inflației.
Aceste declarații vin în contextul amplifcării fluctuațiilor cursului valutar în această lună, ca urmare a crizei politice interne, dar și pe fondul persistenței inflației.
Inflația a urcat în aprilie spre 11% (10,7%), conform celor recente date de la Institutul de Statistică.
Iar pe piața valutară, ieri, cotația a revenit peste 5,22 lei/euro, cursul valutar oficial anunțat la ora 13.00 de BNR fiind de 5,2270 lei/euro.
Pe parcursul săptămânii trecute cursul valutar a fost pe o pantă de scădere de la o zi la alta, închizând săptămâna la BNR la 5,2088 lei/euro, cu toate că tensiunile politice au continuat, nu avem încă un nou guvern votat, iar economia este în recesiune.
Aceste scăderi au venit după ce în prima săptămână din luna mai, pe vârf, cursul oficial urcase la un maxim istoric de aproape 5,27 lei/euro (5,2688 lei/euro pe 6 mai).
Deprecierea leului, respectiv creșterea cursului leu/euro aduce inflație importată, având în vedere că România are importuri mai mari decât exporturile, iar inflația este deja destul de mare.

Totodată, ne amintim cum și taxele mai mari sunt propagate de retaileri în inflație, aceste taxe majorate regăsindu-se în prețuri mai mari, în inflație mai mare. Odată cu creșterea TVA și a accizelor din a doua parte a anului trecut, povara acestor majorări de taxe a căzut în cele din urmă tot pe umerii consumatorilor, în condițiile în care majoritatea producătorilor și retailerilor nu au absorbit majorarea TVA, ci au transferat-o direct în prețuri, firmele nefiind dispuse să își micșoreze marjele. Astfel, am văzut cum consumul a intrat în declin.
Și evaluările BNR au indicat faptul că majorarea cotelor de TVA a fost transferată aproape integral asupra prețurilor de consum.
Revenind la cursul valutar, ieri guvernatorul BNR a avut o primă reacție după fluctuațiile cotației în contextul crizei politice interne – până la un maxim istoric de aproape 5,27 lei/euro și apoi în jos spre 5,21 lei/euro – el dezvăluind faptul că intervențiile BNR au fost acum „mult, mult, mult“ mai mici decât au fost în 2025. Iar cursul de schimb pare că și-a găsit un nivel de echilibru.
„Legat de nivelul actual, de regula nu comentăm intervențiile în piață. Dar, pentru că se discută de dimineața până seara sub diverse forme, trebuie să vă spun că spre deosebire de aprilie-mai anul trecut intervențiile BNR au fost mult mai mici acum, pot să pun și trei de <mult>, mult, mult, mult mai mici decât au fost în 2025. Și cursul de schimb se pare că și-a găsit un nivel de echilibru. Este posibil să fie aici. Piețele pot să greșească și ele. Există un curs de piață care poate fi nealiniat cu fundamentele economice, se întâmplă, și atunci calculăm și un curs de schimb real efectiv; mai trebuie să te bazezi și pe informații și pe inspirație. Se pare că la nivelul actual ne putem permite o flexibilitate mai mare a cursului de schimb pentru că rezervele valutare sunt la un nivel adecvat“, a explicat guvernatorul BNR.
Întrebat când ar putea să scadă cursul valutar, Isărescu a dat un răspuns scurt spunând că „piața va spune“ dacă e în sus sau în jos. „După calculele noastre se pare că e unde trebuie, dar sunt calcule. Piața înseamnă sute, mii de operatorii, de vânzători.“
Guvernatorul BNR a mai adăugat că nu spune că trebuie să ne obișnuim cu nivelul actual al cursului, ci spune că „e un curs de piață“.
Deși cursul pare să fie echilibrat pe piață, evoluția acestuia depinde însă și de continuarea corecției fiscale și de stabiitatea politică, a atenționat Isărescu. „Depinde și de continuarea corecției fiscale. Și de stabiitatea politică. Piețele sunt foarte sensibile la ambii factori: stabilitatea politică – adică să avem un guvern – și corecția fiscală să continue“.
De multe ori nu numai faptele strică, ci și vorbele, a menționat Isărescu, amintind că au fost momente în istoria financiară când vorbele spuse aiurea sau în momente nepotrivite au fost mai tari.
În timp ce alții și-au permis să aibă un curs valutar mai flexibil, noi nu putem să facem asta, a adăugat guvernatorul BNR, amintind că avem deficite fiscale mari, deficite comerciale mari, precum și această particularitate a României, a populației, că se uita la cursul valutar ca la un indicator de încredere. „Și mișcările prea violente nu fac bine“.
Ce a declarat guvernatorul BNR Mugur Isărescu despre:
PIB ȘI REFORME FISCALE – „Varianta să facem corecție fiscală și, în același timp, să sporim consumul, veniturile, nu funcționează pentru că sunt măsuri conflictuale. Dar investițiile funcționează”
► Diminuarea salariilor nete reale, volumul în descreștere al împrumuturilor și încrederea scăzută a consumatorilor au imprimat o tendință descrescătoare cererii de consum.
► Deviația PIB e puternic negativă, indică o restrângere a activității economice. Partea bună e că ne ajută la inflație, temperează cererea, dar să vedem cum putem să o calibrăm mai bine ca să fie și suportabilă social. Se observă și în așteptările privind evoluția economiei care nu sunt optimiste, dar nici dezastros de pesimiste; sunt realiste aceste așteptări privind evoluția economiei.
► Varianta să facem corecție fiscală și, în același timp să sporim consumul, veniturile, nu funcționează pentru că sunt măsuri conflictuale. Dar investițiile funcționează.
► Este adevărat că investițiile au o pondere mică în PB și ele trebuie să crească de câteva ori mai mult decât scăderea consumului.
Consumul are ponderea cea mai mare în PIB, dar zona investițiilor este zona în care putem să acționăm pentru a tempera scăderea activității economice în România și revenirea pe o creștere sustenabilă, creștere de durată și neinflaționistă și fără să ne creeze probleme cu creditorii externi și cu deteriorarea fiscală.
► Investițiile au crescut în T3 și T4/2025, posibil și în T1/2026, dar evoluția viitoare va depinde de finanțarea din surse externe și are nevoie de continuitate politică.
► Corecția fiscală este o necesitate. Altfel, piețele ne vor penaliza și vom fi nevoiți să strângem cureaua mult mai mult.
► De noi taxe nu cred că avem nevoie, trebuie să continuăm ceea ce este în prezent.
► Este nevoie de menținerea nivelului actual de taxe și nu se pot face reduceri de impozite, sub nicio formă, până când nu ne atingem obiectivele. Ar crea în primul rând o problemă de credibilitate a României în fața creditorilor externi.
► România trebuie să continue programul economic actual, aprobat cu Comisia Europeană. Nu e nevoie de un program cu FMI. Nu ne permitem reducerea TVA și indexarea pensiilor acum. Sub nicio formă.
► Să continue actuala direcție poate să însemne și să menții o anumită linie de austeritate în ceea ce privește creșterile viitoare de salarii. Cu toate că aici am rezerve. Orice reformă fără suport social nu funcționează. Fără protecție socială nu poți face reforme pe termen lung, zicea și FMI.
► Eventual la continuarea reducerilor de cheltuieli, cred că mai e loc, într-adevăr, dar cu mare atenție.
► Nu vrem sub nicio formă să trecem sub tăcere dificultățile pe care le presupune orice corecție fiscală, austeritate, strângerea curelei. Dar nicio țară cu un asemenea deficit nu a găsit altă cale decât să facă corecție fiscală cu măsurile necesare. În Grecia a durat 7 ani corecția fiscală. Portugalia, Spania au avut și ele. Încercăm să păstrăm un minim de răbdare, dar ne trebuie și stabilitate politică și să continuăm, poate cu retușurile necesare – nu le facem noi, ci Guvernul. Ideea generală e să continuăm cu ajustarea fiscală, ca să putem să avem finanțare și astfel ajustarea să fie rezonabilă, acceptabilă. O ajustare făcută de piețe nu e nici rezonabilă, nici acceptabilă, ci poate să fie super brutală. Noi ne-am chinuit să reducem deficitul bugetar cu două procente.
INFLAȚIE – „Am zis că e «o cocoașă» și că o să stăm cu ea 12 luni. În vară dispare cocoașa.”
► Noua prognoză a BNR pentru rata anuală a inflației IPC este de 5,5% în decembrie 2026 (Ă1,6 pp față de raportul anterior) și de 2,9% în decembrie 2027 (similar raportului precedent).
► Proiecțiile de inflație sunt condiționate de ipoteze legate de conflictul din Orientul Mijlociu și revenirea la un minim de stabiitate politică și guvernamentală, adică să avem guvern
► Aceasta este prognoza noastră refăcută și discutată în mai multe ședințe ale Comitetului de Politică Monetară. Avem ușoare presiuni inflaționiste, care au fost amplificate. S-a amplificat ideea că BNR prognozează creșterea inflației, când, de fapt, fraza următoare era clară: inflația scade la jumătate, de la aproape 11% la circa 5%. Faptul că va crește în mai și iunie, cu 0,1 – 0,3 puncte procentuale, s-a amplificat la nivelul societății. Va crește până prin iulie, probabil se duce spre 11%, dar creșterile sunt mici, pentru că apoi, în septembrie, vom avea deja o inflație în jur de 6%, iar spre final de an, de 5% și ceva.
► Se spune că e doar o corecție statistică, scăderea inflației. Păi da, că dispar creșterile de prețuri din vara anului trecut, majorarea TVA, liberalizarea prețurilor la energie și accizele. Și când s-a dus la 10% inflația și a rămas acolo tot statistic a fost.
► Am zis că e “o cocoașă” și că o să stăm cu cocoașa 12 luni. În vară dispare cocoașa.
► Traiectoria descendentă a ratei anuale a inflației din primele două luni ale anului s-a inversat în martie, ca urmare a izbucnirii conflictului din Orientul Mijlociu.
► Atât tendința de atenuare a variației anuale a inflației din ianuarie-februarie, cât și creșterea ulterioară au fost imprimate de componenta energetică a coșului de consum.
► Blocarea Strâmtorii Ormuz a generat un șoc amplu la nivelul piețelor de petrol și gaze naturale, cu reverberații și pe alte piețe (de exemplu, îngrășăminte și alte produse chimice, materii prime agricole, aluminiu).
► E posibil ca și în Europa nivelul inflației să crească și s-ar putea să nu mai fim în toamnă campioni la inflație. Ne dorim acest lucru, dar nu depinde numai de noi.
► CORE2 ajustat a decelerat ușor în T1/2026, pe fondul reducerii cererii de consum și al scăderii dinamicii costurilor cu forța de muncă (ULC);
► Saltul cotațiilor pe piețele afectate de conflict generează însă presiuni asupra inflației de bază începând din aprilie.
► Dinamica anuală a costurilor unitare cu forța de muncă a continuat să se tempereze, companiile optimizând cheltuielile de personal, în contextul slăbirii activității economice.
► Așteptările privind inflația pe termen scurt au reacționat la declanșarea conflictului din Orientul Mijlociu; Inflația anticipată peste doi ani rămâne, totuși, în intervalul țintei.
RISCUL CA ROMÂNIA SĂ INTRE ÎN IMPOSIBILITATE DE PLATĂ: „Sub nicio formă nu suntem în situația să încetăm plățile externe. Iar pe plan intern «un stat se descurcă», mai strânge cureaua”
► România nu este în situația să ajungă în incapacitate de plată privind achitarea obligațiilor externe, având în vedere și nivelul adecvat al rezervelor internaționale, iar pe plan intern „un stat se descurcă”, chiar dacă apar probleme și veniturile nu se realizează sau plățile sunt mai mari
► Nu suntem aici, nu împărtășesc acest punct de vedere – este catastrofic și nu ne face bine. În general, încetarea de plăți este atunci când nu plătești obligațiile externe. Nu avem situația aceasta. Există un nivel adecvat al rezervelor internaționale. Sub nicio formă nu suntem în situația să încetăm plățile externe.
► Atunci când se fac comparații nu se compară datoria totală cu nivelul rezervelor internaționale, pentru că nu toată datoria ajunge la scadență, iar o parte se refinanțează.
► Pe plan intern avem deficit bugetar – dacă încasările de venituri nu se realizează sau dacă plățile sunt mai mari e posibil să apară probleme, dar pe plan intern <un stat se descurcă, se împrumută, mai strânge cureaua>, nu văd probleme deosebite. Unde e problema? A spus și președintele Consiliului Fiscal, este vorba de cheltuielile bugetare rigide fixe: cele cu pensii, salarii bugetari, plata dobânzilor și a datoriei externe.
Nu ai cum să umbli la ele, trebuie să te duci în altă parte, se sacrifică câte ceva. Investițiile se sacrifică. Nu taie nimeni pensii și salarii. Nu ați văzut ce greu e să dai afară 10 inși dintr-o structură: vin hotărâri judecătorești și plătești de 3 ori cât ai vrut să economistești”.
PREMIER TEHNOCRAT – Este o soluție pentru România, acum? „Nu neapărat”
Jobul de premier este „greu”, „extrem de solicitant” iar un premier tehnocrat nu este neapărat soluția pentru România, acum, după cum spune Mugur Isărescu, care este guvernator al BNR de peste trei decenii și a fost și premier tehnocrat în perioada 1999-2000. El a sugerat faptul că nu ar fi ușor pentru un premier tehnocrat, mai ales venit din exterior, să intre în probleme rapid și mai ales să îi influențeze pe membrii guvernului, susținând că trebuie să aibă și credibilitate. După ce guvernul Bolojan a căzut prin moțiune de cenzură în Parlament, președintele Nicușor Dan a început consultările cu liderii partidelor politice în încercarea de a face un nou Guvern, care să fie și votat. „Nu știu cât de ușor ar fi pentru un tehnocrat, mai ales venit din exterior, să intre în probleme mai rapid și mai ales să îi influențeze pe membrii guvernului. Trebuie să ai o credibilitate, să îi cunoști pe cei din Guvern, să te cunoască și ei, altfel vorbești în gol, în deșert. Spre sfârșitul mandatului meu, vorbeam și eu singur. Cu președintele Constantinescu (Emil Constantinescu, președintele României – n. red.) mai aveam dialog. Număram ca un deținut câte zile mai am până când plec de la Palatul Victoria”, a spus Isărescu, rememorând faptul că atunci când a fost el premier tehnocrat erau alte condiții, iar până când să ajungă premier el participase la aproape toate ședințele de guvern – că nu erau bani și toată lumea se uita la BNR -, astfel că a cunoscut toată clasa politică – și de stânga, și de dreapta și de centru – și, în plus, a negociat alături ei și acordurile cu FMI, și nu i-a fost greu să „intre în temă”.
Isărescu a amintit și de o întrebare de la finalul mandatului de premier, dacă e mai greu să fii guvernator sau premier, spunând că „e un job greu” să fii premier. „La plecare m-a întrebat o doamnă jurnalistă: unde este mai greu – ca guvernator sau ca premier? Ce să-i răspund? Ca premier îți trebuie să ai ochi nu numai în față, ci și în stânga, în dreapta și mai ales în spate ca să vezi cine te înjunghie pe la spate sau cel puțin să poți să te ferești. E mult mai greu să fii premier, e un job extrem de solicitant”.
Mugur Isărescu, guvernatorul BNR: „Se pare că la nivelul actual, ne putem permite o flexibilitate mai mare a cursului de schimb pentru că rezervele valutare sunt la un nivel adecvat. Legat de nivelul actual, de regula nu comentăm intervențiile în piață. Dar, pentru că se discută de dimineața până seara sub diverse forme, trebuie să vă spun că spre deosebire de aprilie-mai anul trecut intervențiile BNR au fost mult mai mici acum, pot să pun și trei de «mult», mult, mult, mult mai mici decât au fost în 2025. Și cursul de schimb se pare că și-a găsit un nivel de echilibru. E posibil să fie aici.“
-
 Una dintre cele mai frumoase ţări europene plăteşte familiile care vor să se stabilească permanent în anumite regiuni. Câţi bani poţi să primeşti?
-
 Povestea unei tinere care în doar doi ani a reuşit sa construiască de la zero o companie cu care face 1 milion de euro
-
 Comisia Europeană a aprobat planul României pentru deblocarea exporturilor de oi şi capre. Ce presupune planul pentru judeţele Tulcea şi Constanţa