
Fintech vs bancă sau fintech & bancă?
Nikolay Storonsky avea experiență de lucru de peste 10 ani în instituții financiare precum Credit Suisse sau Lehman Brothers când s-a hotărât să pornească un proiect alături de Vlad Yatsenko legat de găsirea unei modalități mai ieftine și mai simple prin care oamenii să plătească și să trimită bani în străinătate. Proiectul este numit azi Revolut și recent a intrat în clubul unicornilor europeni,…
Compania celor doi este un exemplu singular, dar convingător al start-up-urilor fintech ce au capacitatea de a fi ”disruptive“ pentru sectorul financiar. Anton Tomic, vice president global head of business development & innovation financial services al SAP, povestește pentru Business MAGAZIN de ce băncile și start-up-urile ar trebui să lucreze împreună pentru o lume mai bună.
Un start-up fintech este o afacere care oferă servicii financiare cu ajutorul programelor software și tehnologiilor moderne. Astfel, dacă în urmă cu zece ani oamenii nu aveau alternativă la bănci, acum pot apela la o companie fintech pentru a putea realiza plăți în țară, cât și internațional, fără comisioane, pot utiliza aplicații pentru tranzacționarea de acțiuni la bursă sau pot utiliza aplicații drept portofele digitale. ”Transformări majore schimbă la față sectorul. Liniile tradiționale devin încețoșate, iar noii jucători fintech continuă să transforme serviciile financiare, în timp ce tehnologii precum inteligența artificială, blockchainul și IOT transformă tehnologia informației cu mare viteză“, spune Anton Tomic.
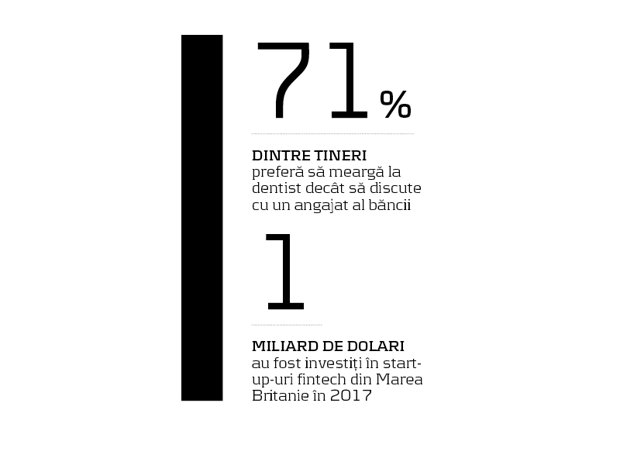
El crede că băncile înfruntă vremuri grele și menționează că anul trecut în Uniunea Europeană în jur de 9.100 de sucursale bancare s-au închis și 50.000 de oameni au fost dați afară, iar nivelul de angajare din banking este la nivelul anului 1998. ”Azi totul trebuie personalizat în funcție de nevoile clientului. Băncile erau bune la tehnologie, dar din 2008 se confruntă cu o lipsă la nivelul interacțiunii cu clienții.“ Potrivit Millennial Disruption Index, 71% dintre tineri preferă să meargă la dentist decât să discute cu un angajat al băncii, iar asta spune multe despre activitatea băncilor și faptul că trebuie să se schimbe, tinerii fiind obișnuiți cu modul în care giganți precum Amazon, Apple sau Facebook li se adresează, mai ales în condițiile în care alte instituții nonfinanciare încep să ofere servicii care până acum erau destinate sistemului bancar.
Compania aeriană australiană Qantas a intrat pe segmentul de asigurări medicale și vara trecută a lansat propriul card de credit, ca un prim pas pe segmentul de banking. Astfel, compania vrea să devină un jucător în industria financiară australiană. Decizia vine în contextul în care Banca Centrală Australiană a decis să reducă comisioanele pe care băncile le primeau de la anumite carduri de credit, potrivit Reuters. Astfel, unele instituții care emiteau carduri au decis să reducă numărul de puncte de loialitate la Qantas pe care clienții îl primeau când efectuau anumite plăți. Pentru a monetiza acest serviciu, compania apelează la cei 12 milioane de membri ai programului de loialitate al companiei. ”Deja 35% din cardurile de credit din Australia sunt realizate de Qantas în parteneriat cu băncile American Express sau cu retaileri precum Woolworths“, spune reprezentantul SAP.
Tomic mai spune că industria se schimbă și dă drept exemplu faptul că divizia de servicii financiare a Volkswagen are un profit mai mare decât divizia de vânzare de mașini, autentificarea vocală este utilizată de mai mult de 1 milion de clienți din băncile Citi din Asia, iar banca poloneză mBank are un departament de analiză predictivă pentru a oferi clienților sevicii personalizate Majoritatea băncilor și-au digitalizat serviciile și oferă clienților lor banking digital, credite online și așa mai departe. ”Nu este îndeajuns să-și digitalizeze modelul de afaceri, este necesar să definească modelele de business digitale de vreme ce fluxurile de venituri tradiționale pentru bănci sunt amenințate de fintech-uri și de schimbarea comportamentului clientului“, spune Tomic, care aduce în discuție start-up-ul Revolut. Start-up-ul a început ca un serviciu de schimb valutar fără taxe, însă s-a extins rapid pentru a oferi mai multe servicii: de la asigurare de călătorie până la investiții imobiliare, totul într-o singură aplicație.
Acum, compania oferă și un card Visa pentru cheltuieli în mai multe țări, fără taxe sau comisioane. Revolut procesează în prezent peste 1,8 milioane de dolari lunar și atrage zilnic între 6.000 și 8.000 de noi utilizatori. Compania are în prezent 2 milioane de clienți și obiectivul ambițios de a ajunge la 100 de milioane în următorii cinci ani. Recent, start-up-ul fintech britanic a anunțat și deschiderea unui birou în România, în luna mai, cu planul de a ajunge la 100.000 de utilizatori la finalul acestui an. Compania a reușit să atragă până acum în România, fără a avea o prezență locală, circa 25.000 de utilizatori care au făcut tranzacții de 3 milioane de dolari în 2017. De asemenea, compania va reprezenta o soluție și pentru românii care doresc să achiziționeze criptomonede în condițiile în care majoritatea băncilor din România refuză să mai lucreze cu exchange-urile care cumpără monede digitale.
”Din cauza sau datorită companiilor ca Revolut, costurile tradiționale pentru clienții băncilor vor fi reduse la minimum sau vor dispărea“, spune Tomic. Revolut susține că prin serviciile lor clienții au economisit 150 milioane de lire sterline care altfel s-ar fi dus pe comisioane. ”Revolut a devenit prima companie dintr-o nouă rasă de bănci digitale din Marea Britanie și oferă o suită de servicii care au ajutat-o să-și sporească veniturile“, adaugă Tomic.
În acest caz, cum ar trebui să reacționeze băncile? Care este soluția? Reprezentantul SAP este de părere că băncile au mai multe opțiuni la dispoziție pentru a rămâne atrăgătoare pentru clienți și crede că este important ca băncile să colaboreze cu fintech-urile. ”Fintech-urile pot depăși băncile oferind servicii și produse noi. Pe de altă parte, băncile au de partea lor clienți, mărimea pe care start-up-urile o caută.“ El dă exemplu bănci precum Barclays sau Citi, care colaborează cu start-up-uri fintech pentru a oferi servicii noi clienților lor. De fapt, cel mai mare centru de co-working fintech din Europa este deschis chiar de gigantul britanic din banking Barclay’s. Revolut nu este singurul start-up britanic care activează în această zonă. Mai mult, Londra este orașul unde apar cele mai mai multe și cele mai importante start-up-uri fintech. Potrivit unui sondaj realizat de EY, Londra este numărul unu pe segmentul fintech, luând în considerare mărimea pieței, numărul investițiilor, forța de muncă, dar și activitățile de reglementare. În acest clasament urmează California, New York, Singapore și Germania, conform lui Tomic, care menționează faptul că acum peste 20 de start-up-uri din Marea Britanie aplică pentru o licență de banking. Mai mult, în 2017 peste 1 miliard de dolari au fost investiți în start-up-uri fintech din Marea Britanie, adică dublu față de 2016. ”Băncile care nu lucrează cu fintech-urile, care nu colaborează cu aceste start-up-uri, care nu inovează împreună cu fintech-urile sau care nu cumpără astfel de start-up-uri riscă să rămână în urmă“, spune Anton Tomic.
Reprezentantul SAP este de părere că ne îndreptăm tot mai mult către metode de plată contactless. Dă exemplu Paytm, sistem de plată cu mobilul din India, în care Alibaba prin brațul financiar Ant a investit 680 milioane de dolari și care acum are peste 200 de milioane de utilizatori în India. În decembrie 2018, utilizatorii Paytm au efectuat 7 milioane de tranzacții pe zi, mai mult decât toate tranzacțiile cu carduri de debit și de credit din India. ”Sistemul de plată mobilă nu numai că schimbă modelele de business tradiționale din banking, dar ajută și cei 2,5 miliarde de oameni care nu au acces la serviciile financiare clasice.“
Anton Tomic crede că dacă băncile vor să facă față schimbărilor actuale trebuie să țină cont de următoarele lucruri: ”Trebuie să pună clienții pe primul plan, să colaboreze cu fintech-urile, să reîmprospăteze forța de muncă, să creeze o cultură digitală și să investească în tehnologii de nouă generație, precum IA, machine learning, blockchain, IoT.“
El spune că vede oportunități, dar și provocări pentru start-up-urile fintech din România. Tomic consideră că deși viteza de internet este foarte mare în România, utilizarea serviciului de online banking este foarte redusă. ”Recomandarea mea pentru start-up-urile românești ar fi să se alieze cu băncile locale, dar în același timp și cu huburi fintech precum Barclay’s Rise și să se poziționeze ca acceleratoare pentru organizații ca Plug & Play sau Startup Bootcamp care sunt specializate pe fintech¨, spune Anton Tomic. Succesul unei unei colaborări dintre o bancă și un start-up ține de înțelegerea punctelor forte și acelor slabe pentru a putea îmbunătăți experiența clienților, reducând în același timp costurile operaționale, explică reprezentantul SAP. ”Poate mai important este faptul că aceste colaborări vor putea aduce nivelul de personalizare, viteză și contextualizare pentru clienți pentru a-și apăra poziția de la companii care le-ar putea amenința poziția, companii ca Google, Amazon, Facebook, Apple, Alibaba sau Tencent.“
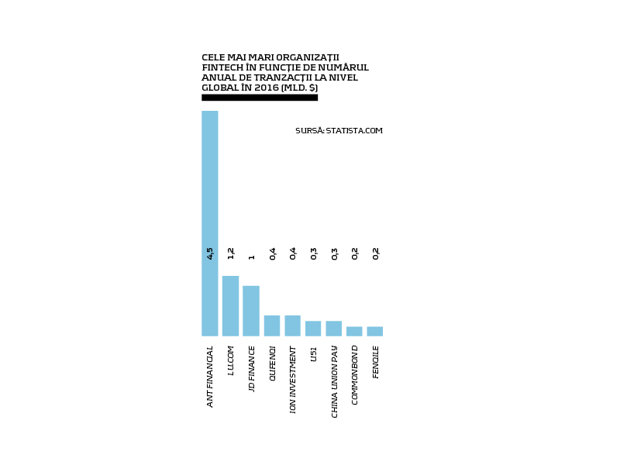
Totuși, băncile au ceva ce fintech-urilor le este greu să obțină: încrederea clienților. Modelul de business al băncilor se bazează pe încredere, iar câștigarea încrederii clienților este cea mai mare provocare pentru un fintech. Până la urmă, astfel de firme au pe mână banii, economiile și bunurile oamenilor. ”Criza financiară din 2008 a scăzut foarte mult încrederea oamenilor în bănci, dar aceasta a rămas în continuare ridicată. Totuși comportamentul tinerilor se schimbă și 73% dintre millenniali ar prefera un serviciu financiar oferit de Apple, Google sau Facebook în dauna unei instituții clasice financiare“, spune vicepreședintele SAP. Aceasta s-ar putea schimba pentru Facebook din cauza scandalului Cambridge Analytica, în urma căruia datele a 87 de milioane de oameni au fost compromise. Încrederea se construiește în timp, dar poate fi distrusă în câteva secunde. ”Așadar, cred că fintech-urile trebuie să se concentreze pe următoarele elemente: calitatea serviciilor, produse excelente și experiența pe care o pot aduce clienților. Primele două aduc un nivel de credibilitate, iar o experiență bună pentru clienți construiește cel mai de preț element al încrederii: loialitatea.“
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi