
Explozia cardului de credit. Cum au ajuns romanii datori 1,5 mld de euro
Ultimii cinci ani de criză au dus la triplarea datoriilor acumulate de români prin carduri de credit și descoperiri de cont. Fenomenul a căpătat amploare atât datorită nevoilor financiare urgente ale clienților, cât și interesului băncilor de a vinde produsele cu cel mai mic grad de risc și cu cele mai mari dobânzi din piață.
“Am de aproape trei ani un card de credit, iar singura dobânda pe care am plătit-o a fost cea normală în cazul în care nu am reușit să achit integral în perioada de grație suma folosită în luna anterioară. Niciodată nu am plătit dobândă penalizatoare – aceasta este plătită în momentul în care nu reușești într-o lună de zile să achiți nici măcar suma minimă de rambursat (de regulă 5% din suma folosită + dobânda normală). De mai bine de un an nu mai plătesc nici măcar dobânda asociată liniei de credit pentru că nu cheltui mai mult decât pot achita luna următoare, mă rezum la cheltuieli mai mici decât jumătate din salariul meu și achit întotdeauna suma folosită înainte cu câteva zile de data scadentă. În plus, am un card co-branded la care banca plătește niște mici bonusuri în funcție de suma cheltuită, bonusuri care îmi acoperă taxele de administrare. Dacă toți clienții ar fi ca mine, rata de profitabilitate a băncilor din Romania ar scădea“, comenta un utilizator de card de credit în subsolul unui articol din Ziarul Financiar, legat de dobânzile penalizatoare de până la 50% plătite de clienții care depășesc perioada de grație cu dobândă zero a cardului de credit.
Data scadentă a cumpărăturilor făcute cu cardul de credit sau a descoperitului de cont a devenit o zi la fel de importantă ca ziua de salariu pentru 3,5 milioane de clienți din România, după ce numărul posesorilor de astfel de forme de creditare l-a depășit în 2014 pe cel al creditelor de nevoi personale. Băncile au reușit să ajungă la 3,5 milioane de carduri de credit și overdrafturi în perioada de criză, un portofoliu de împrumuturi foarte profitabil, cu cele mai mari dobânzi din piață, format din clienți dornici de credite ușor de obținut care prezintă risc mic de neplată și despre care știu totul – ce cumpără și cum și mai ales când și dacă își primesc salariul.
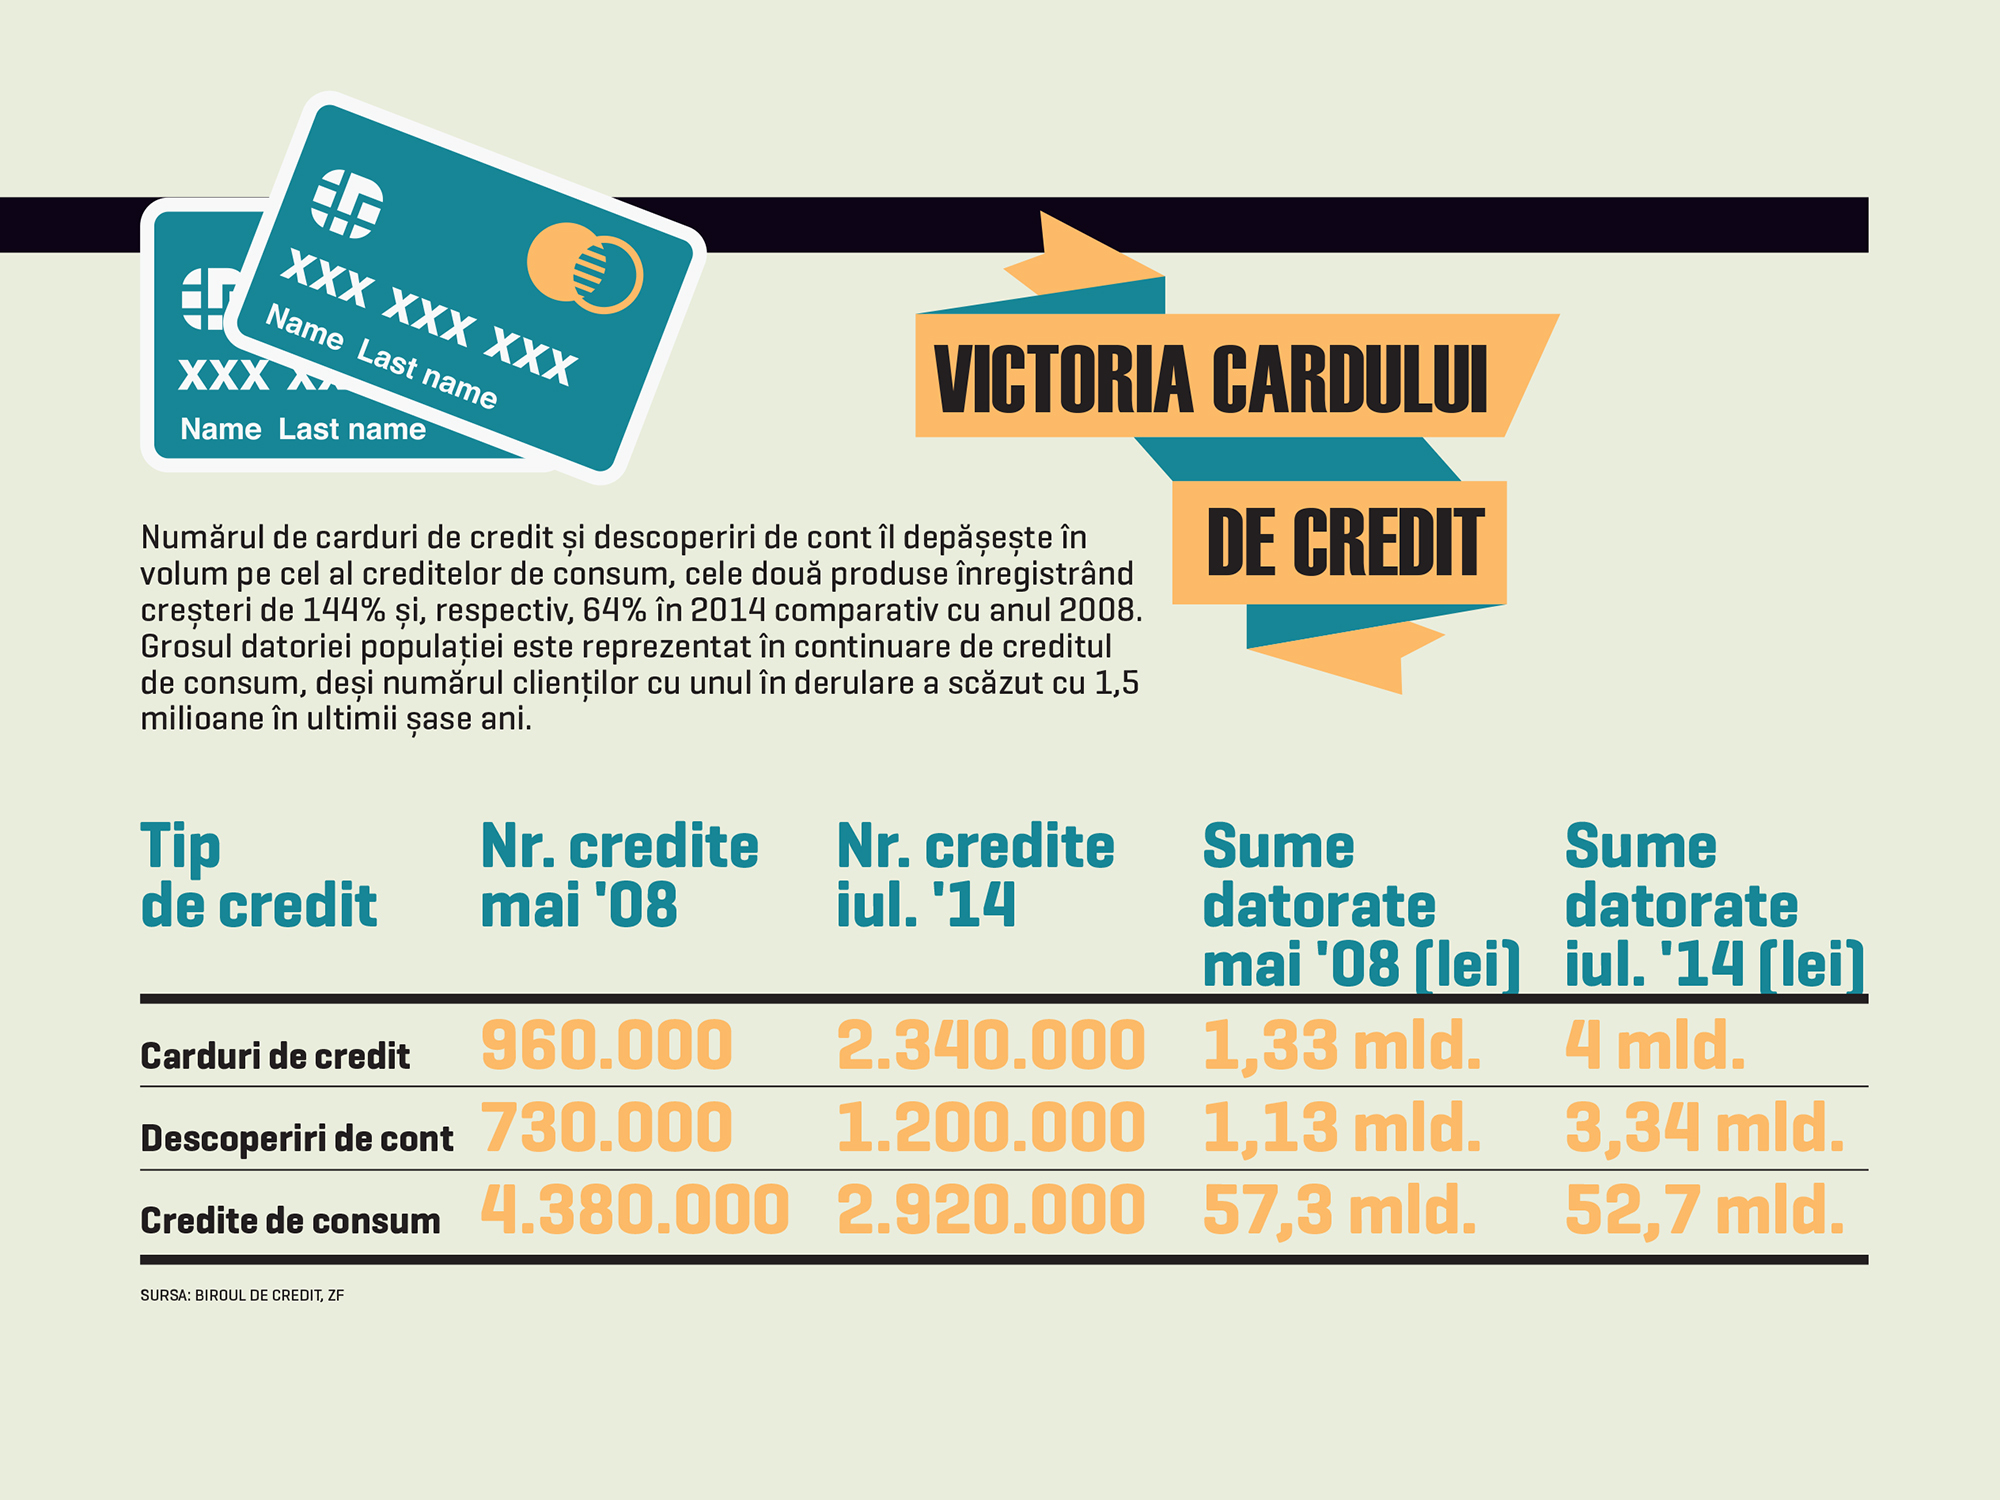
Tipologia clientului citat la începutul articolului este denumită de către reprezentanții băncilor smart shopper – clientul care preferă să se folosească de banii băncii pentru o anumită perioadă de timp decât să își blocheze fondurile proprii, iar în ziua scadenței înapoiază integral datoria și o ia de la capăt în săptămâna următoare. Antonimul smart shooper-ului este clientul care nu se poate abține în timpul sesiunilor de cumpărături și reușește rar să achite la timp datoriile. El a transformat cardul de credit în cel mai profitabil instrument bancar al crizei. De la nici un milion de carduri de credit în luna mai 2008, numărul acestora a depășit 2,3 milioane în vara lui 2014. După același model, descoperitul de cont a urcat de la 0,7 la 1,2 milioane de clienți. Cumulat, datoriile populației ajung la 7,3 miliarde de lei, respectiv 1,6 miliarde de euro. Cum i-au convins băncile?
„Este o certitudine că băncile au promovat foarte agresiv aceste produse (cardul de credit și overdraftul – n.r.), îndeosebi după instalarea crizei. Dacă privim diversitatea de facilități atașate acestor produse, atunci putem ușor constata că băncile au alocat sume considerabile pentru dezvoltarea și promovarea lor“, spune Codruț Zbăgan, fost analist al direcției Management Procese Canale, Distribuție și Enterprise Management din cadrul Raiffeisen Bank. Cauzele sunt schimbarea de strategie a băncilor în raport cu situația economică, scăderea veniturilor și a puterii de cumpărare a populației, coroborate cu diminuarea drastică a creditului de consum, care au făcut ca aceste produse scumpe să reprezinte o alternativă, dar și o sursă importantă de venit pentru bănci. Zbăgan numește cardul de credit instrumentul principal prin care băncile creditează sume importante la costuri foarte ridicate, dobânda putând ajunge și chiar depăși 30%.
Pentru a promova acest produs și a-l face atractiv, băncile fac uz de cel puțin trei elemente: perioada de grație, cardul cobrandat care oferă diverse facilități și discounturi și, poate cel mai important element, ratele fără dobândă. Ratele fără dobândă transferă o parte din costurile de achiziție către vânzătorul produselor, știut fiind că această formă de achiziție este purtătoare de comision din partea vânzătorului. De exemplu, dacă un client cumpără de la un magazin online un televizor în rate cu cardul de credit, banca primește un comision de câteva procente din valoarea tranzacției. Apoi, pe parcursul ultimilor ani, băncile au reconsiderat fundamental segmentul clienților premium, iar cardurile de credit elitiste, cu o mulțime de beneficii atașate, majoritatea cu limite de creditare de ordinul zecilor de mii de lei, au fost principalul produs vândut acestui segment.
„Băncile atrag clienții prin formalități reduse, gestionează clienții astfel obținuți pentru vânzarea unor produse noi și implicit obținerea unor profituri mari aferente nivelului de comisionare ridicat. Avem tabloul unei strategii extrem de abile, față de care consumatorul are un grad de rezistență scăzut. Putem spune că băncile, prin mijloacele de promovare adecvate, reușesc să vândă exact produsele pe care le consideră profitabile într-o anumită perioadă de timp“, rezumă Codruț Zbăgan. De cealaltă parte, descoperitul de cont sau overdraftul atrage tot prin ușurința cu care este acordat și apoi accesat și este parte a convențiilor de plată a salariului prin card, convenții care sunt semnate între angajator și bancă.
Prin aceste convenții se stabilesc numărul salariilor oferite ca descoperit de cont, nivelul taxelor și comisioanelor, precum și alte clauze prin care angajatorul comunică băncii în timp util schimbările de personal survenite, informație prin care băncile pot gestiona corespunzător riscul de neplată. „Interesul băncilor de a acorda acest tip de credit prin formalități reduse și facile are ca scop principal profitul, știut fiind că aproximativ 80% din taxele de emitere și administrare a conturilor și cardurilor aferente convențiilor de plată a salariului prin card sunt gratuite pentru angajat“, explică fostul analist de la Raiffeisen Bank, menționând că, prin acest tip de credit, banca își asigură profitabilitatea acestei activități care „numai ieftină nu este“. De menționat, overdraftul poate fi și un cârlig prin care clienții atrași sunt supuși unui proces intens de ofertare și vânzare a altor produse bancare.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi