
Evaluările companiilor din BET s-au schimbat radical într-un an: băncile și energia rămân ieftine, în timp ce creșterea prețurilor a dus la multipli mai mari în IT, telecom și imobiliare
La început de 2026, Bursa de Valori București arată diferit față de ianuarie 2025 nu doar prin nivelul indicilor, ci mai ales prin structura evaluărilor. Compararea indicatorilor financiari ai companiilor din BET și ai fostelor SIF-uri pe parcursul ultimului an…
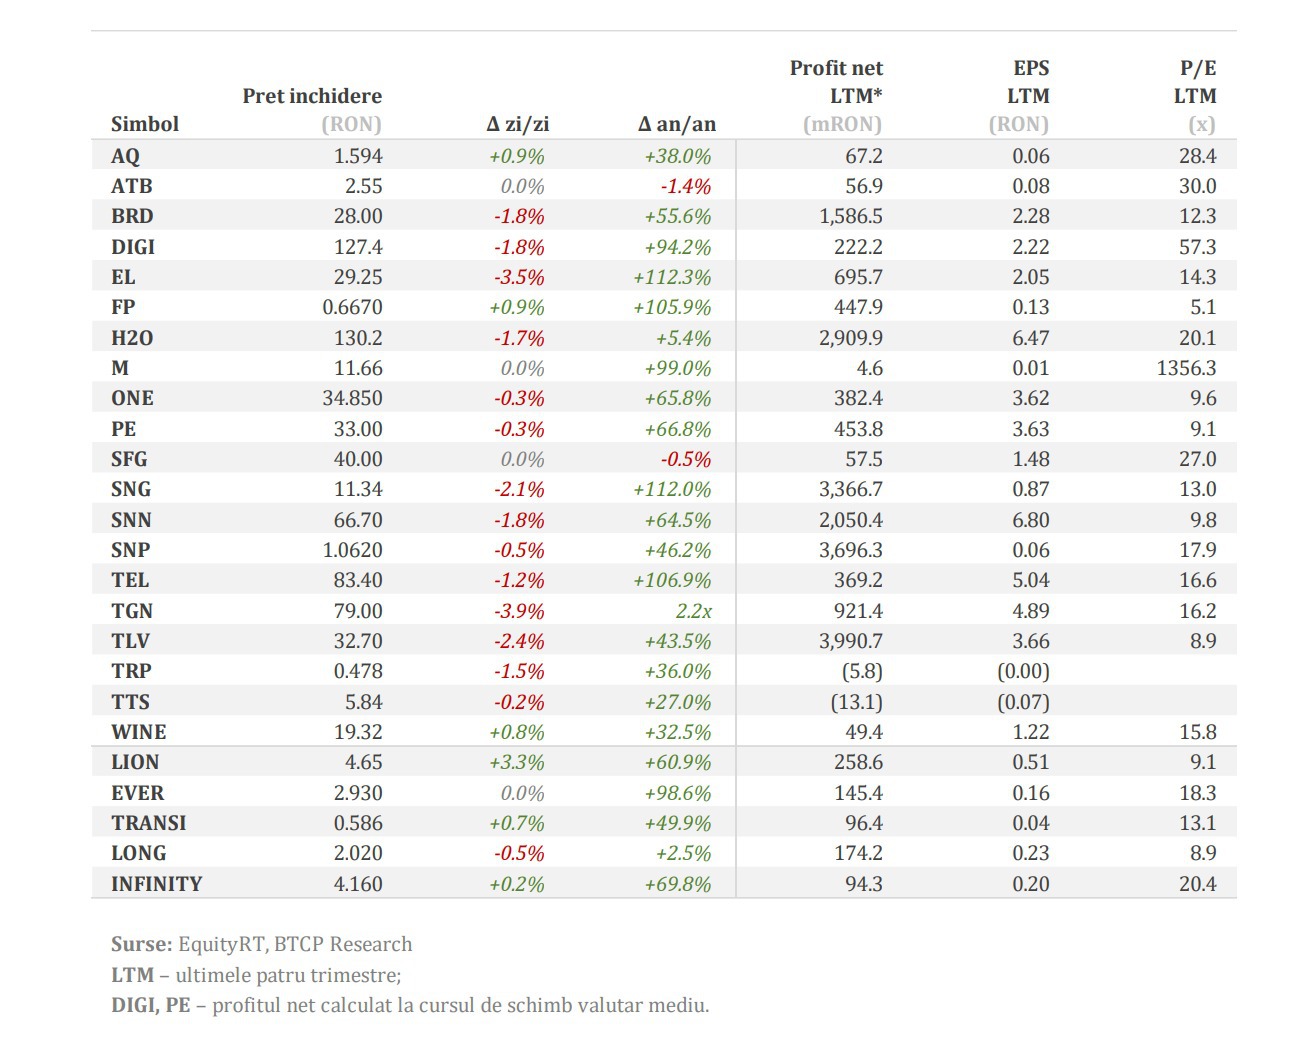
La început de 2026, Bursa de Valori București arată diferit față de ianuarie 2025 nu doar prin nivelul indicilor, ci mai ales prin structura evaluărilor. Compararea indicatorilor financiari ai companiilor din BET și ai fostelor SIF-uri pe parcursul ultimului an scoate în evidență o piață care a crescut puternic pe fondul unor profituri bune, dar și o polarizare accentuată între emitenții considerați „ieftini” și cei pentru care investitorii plătesc deja o primă consistentă de creștere.
La nivel agregat, multe acțiuni din BET au avut aprecieri de două cifre într-un an, unele chiar de peste 100%, ceea ce a schimbat semnificativ raportul dintre preț și profit. Dacă în ianuarie 2025 piața românească era caracterizată de multipli P/E reduși și randamente generoase ale dividendelor, la început de 2026 tabloul este mai nuanțat: profiturile au rămas ridicate în sectoare-cheie, dar prețurile au crescut mai repede în anumite cazuri.
Băncile rămân printre cele mai atractiv evaluate companii mari din BET. Banca Transilvania, liderul pieței, se tranzacționează la un P/E de circa 8,8 pe baza rezultatelor ultimelor patru trimestre, în creștere ușoară față de aproximativ 5,6 în urmă cu un an, dar încă sub media piețelor din regiune. BRD a ajuns la un P/E de 12, după ce acțiunea s-a apreciat cu peste 50% într-un an, în timp ce profitul net a rămas robust. Chiar și după această creștere, evaluările băncilor românești sunt considerate moderate, mai ales în contextul unor randamente ale capitalurilor proprii ridicate și al unei politici de dividende relativ predictibile.
„Sectorul bancar este unul dintre puținele segmente din BET unde creșterea prețurilor a fost susținută de rezultate financiare reale, nu doar de expansiunea multiplilor”, spune un broker. „Chiar dacă dobânzile vor scădea gradual în 2026, nivelul actual al profitabilității lasă încă spațiu pentru evaluări rezonabile.”
Energia rămâne, la rândul ei, un pilon al pieței, dar diferențele între companii sunt tot mai vizibile. OMV Petrom se tranzacționează la un P/E de aproape 18, față de circa 8 în urmă cu un an, pe fondul unei aprecieri consistente a acțiunii și al normalizării profiturilor după anii excepționali marcați de prețuri ridicate la energie.
Romgaz și Nuclearelectrica au multipli mai temperați, sub 13 și respectiv sub 10, chiar dacă acțiunile lor au crescut puternic. Hidroelectrica, cea mai mare companie listată, se află la un P/E de peste 20, semnificativ mai mare decât nivelul de aproximativ 12 din ianuarie 2025, ceea ce reflectă atât statutul defensiv, cât și așteptările investitorilor privind stabilitatea fluxurilor de numerar.
În zona companiilor de creștere, evaluările au devenit mult mai tensionate. Digi Communications se tranzacționează la un P/E de peste 56, față de un multiplu de o singură cifră în ianuarie 2025, diferență explicată în mare parte de schimbarea bazei de calcul a profitului și de așteptările legate de expansiunea pe piețele externe.
One United Properties și Premier Energy au, de asemenea, multipli peste media pieței, semn că investitorii mizează pe ritmuri de creștere superioare, dar acceptă un risc mai mare.
„Piața românească nu mai este uniform ieftină, așa cum era percepută în 2024–2025. Avem acum o segregare clară între acțiuni de tip value și acțiuni de tip growth”, explică un alt broker. „Pentru unele companii, investitorii plătesc deja profituri viitoare, ceea ce face ca orice dezamăgire să fie penalizată rapid.”
Transport Trade Services și TeraPlast rămân în zona dificilă, cu rezultate financiare slabe sau negative pe ultimele patru trimestre, ceea ce face ca indicatorii clasici de evaluare să fie mai puțin relevanți. În cazul TTS, piața pare să aștepte o revenire a transportului de mărfuri, după un 2025 marcat de volume mai mici și marje sub presiune.
Comparativ cu ianuarie 2025, când randamentele dividendelor erau un argument central pentru investiția în BET, la început de 2026 accentul pare să se mute către câștigul de capital și către sustenabilitatea profitului. Multe dintre dividendele generoase din 2024 au fost deja încorporate în prețuri, iar investitorii sunt mai atenți la perspectivele pe termen mediu.
Astfel, piața românească rămâne atractivă în raport cu alte burse din regiune, dar nu mai poate fi descrisă simplu drept „ieftină”. Evaluările reflectă o bursă mai matură, în care diferențele dintre companii contează mai mult decât apartenența la un indice
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi