
Euroins a colapsat la un an de la falimentul City Insurance. Circa 2,5 milioane de români sunt afectați. De ce liderii RCA se duc în cap unul după altul?
Euroins România, liderul pieței RCA, s-a dus pe urmele City Insurance și a primit verdictul Autorității de Supraveghere Financiară (ASF) de retragere a autorizației de funcționare, constatarea insolvenței și demararea procedurii de promovare a falimentului, după ce în ultimul an compania a fost sancționată de ASF aproape în fiecare lună.
♦ Euroins România, care are în spate grupul bulgar Eurohold, a primit verdictul oficial al ASF privind retragerea autorizației de funcționare, constatarea insolvenței și demararea procedurii de promovare a falimentului ♦ Paguba se ridică la 400 mil. euro, dar FGA deja se află pe marginea prăpastiei cu un sold disponibil de sub 200 mil. lei, după ce a făcut plăți în contul City Insurance de 150 mil. euro ♦ Sunt pregătiți piața și șoferii să plătească o pagubă totală care ar putea ajunge la 1 mld. euro?
Euroins România, liderul pieței RCA, s-a dus pe urmele City Insurance și a primit verdictul Autorității de Supraveghere Financiară (ASF) de retragere a autorizației de funcționare, constatarea insolvenței și demararea procedurii de promovare a falimentului, după ce în ultimul an compania a fost sancționată de ASF aproape în fiecare lună.
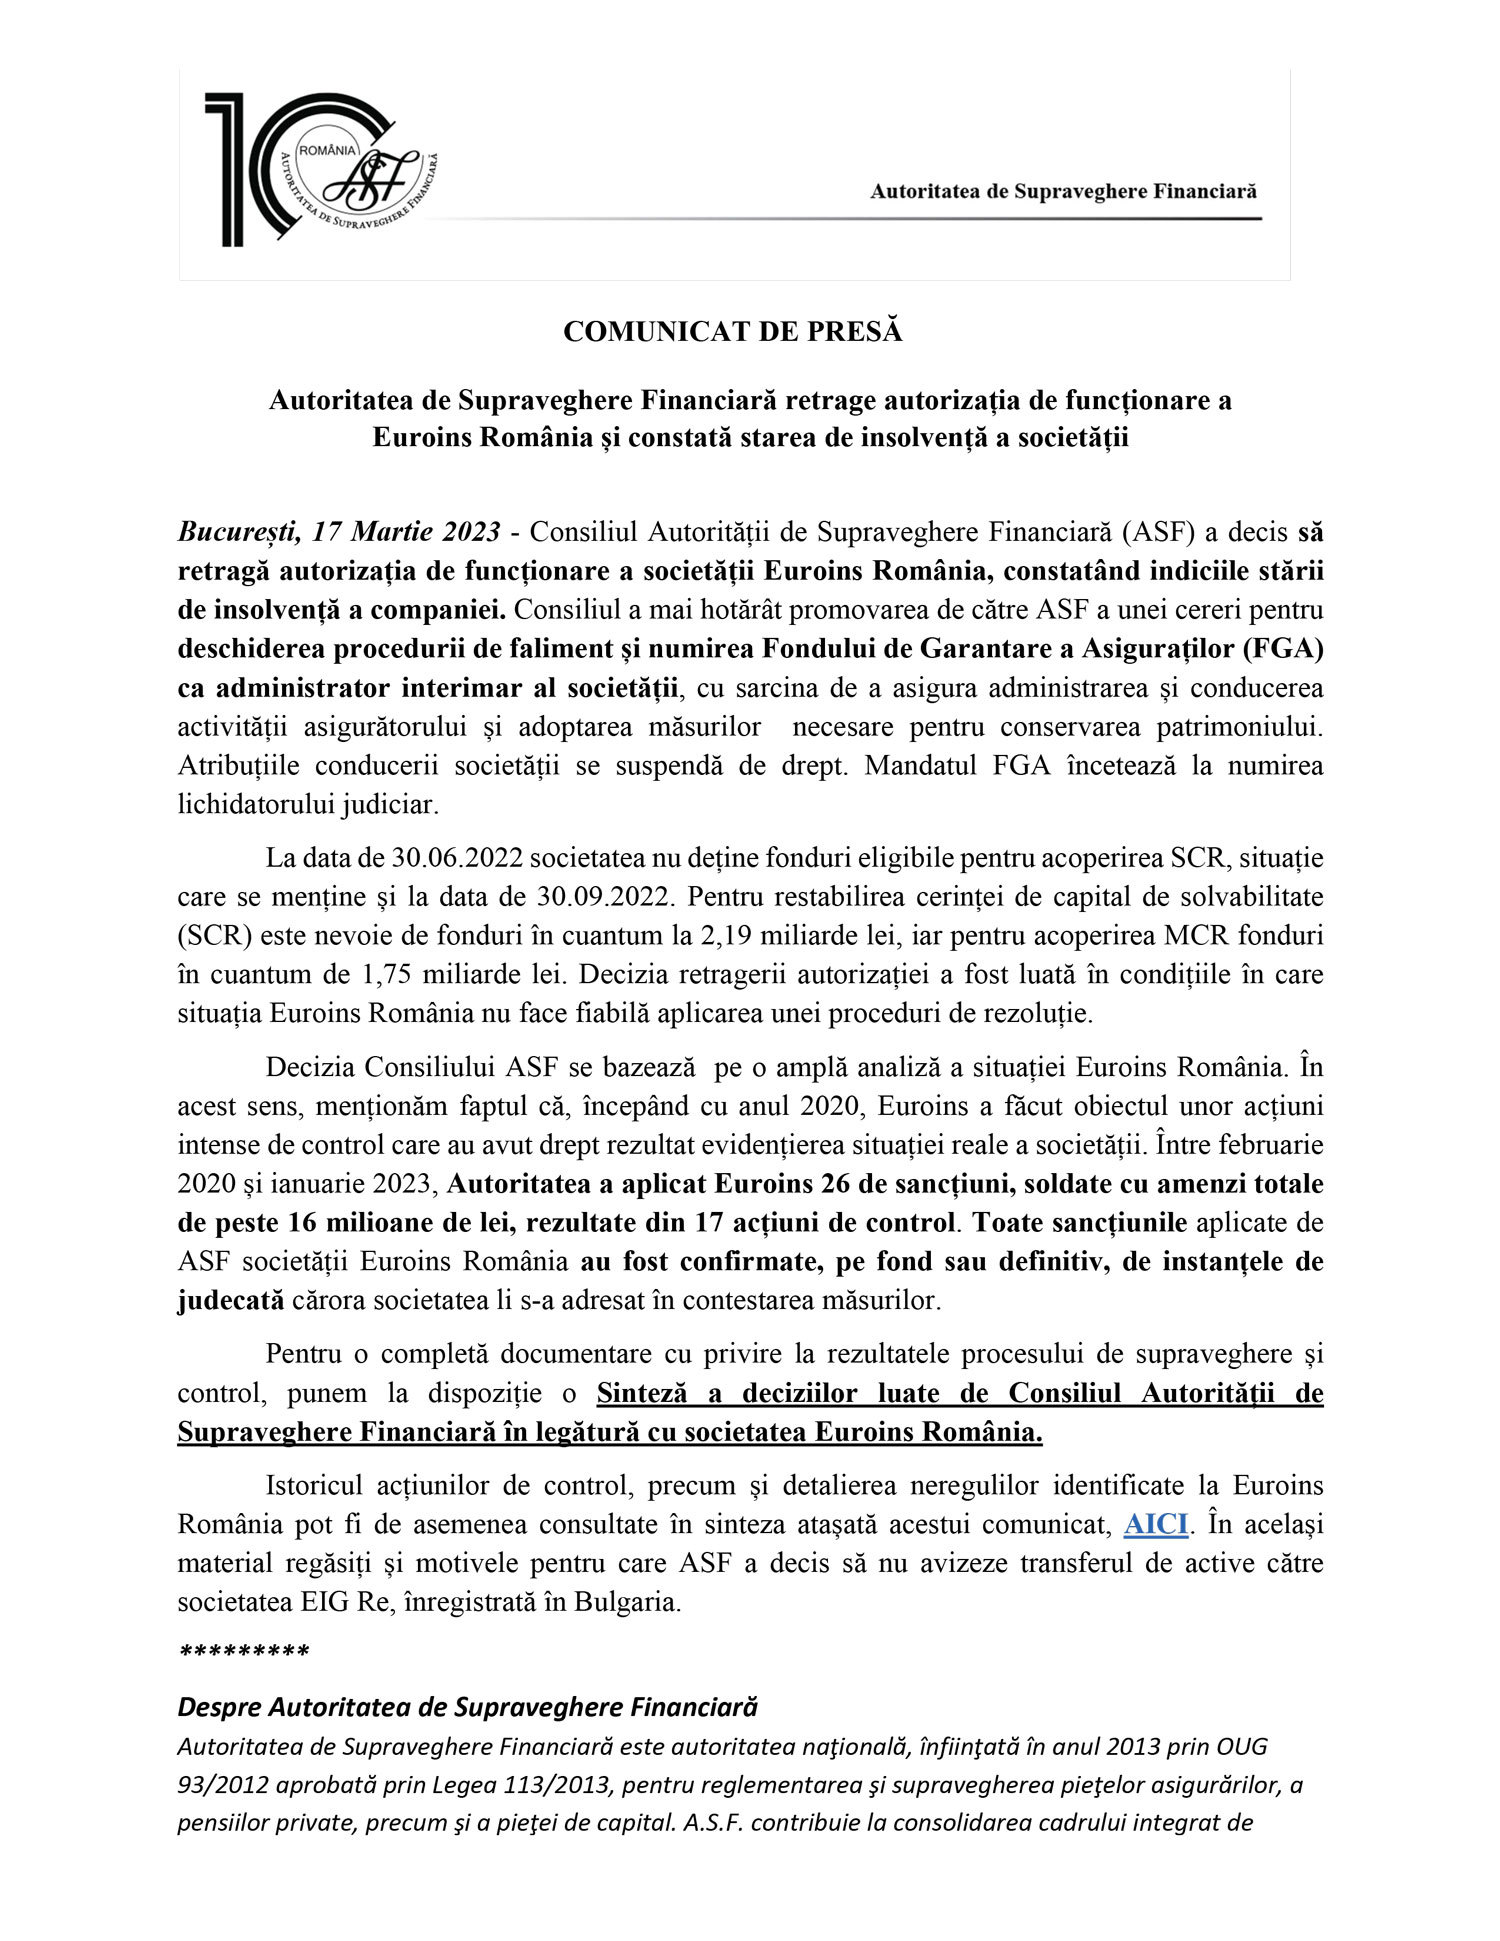
„Consiliul ASF a decis să retragă autorizația de funcționare a societății Euroins România, constatând indiciile stării de insolvență a companiei. Consiliul a mai hotărât promovarea de către ASF a unei cereri pentru deschiderea procedurii de faliment și numirea Fondului de Garantare a Asiguraților (FGA) ca administrator interimar al societății, cu sarcina de a asigura administrarea și conducerea activității asigurătorului și adoptarea măsurilor necesare pentru conservarea patrimoniului. Atribuțiile conducerii societății se suspendă de drept. Mandatul FGA încetează la numirea lichidatorului judiciar“, au transmis reprezentanții ASF.
Pentru restabilirea cerinței de capital de solvabilitate (SCR) este nevoie de fonduri în cuantum de 2,19 mld. lei (445 mil. euro), iar pentru acoperirea cerinței minime de capital (MCR) necesarul se ridică la 1,75 mld. lei (355 mil. euro).
„Decizia Consiliului ASF se bazează pe o amplă analiză a situației Euroins România. În acest sens, menționăm faptul că, începând cu anul 2020, Euroins a făcut obiectul unor acțiuni intense de control care au avut drept rezultat evidențierea situației reale a societății. Între februarie 2020 și ianuarie 2023, ASF a aplicat Euroins 26 de sancțiuni, soldate cu amenzi totale de peste 16 mil. lei, rezultate din 17 acțiuni de control. Toate sancțiunile aplicate de ASF societății Euroins România au fost confirmate, pe fond sau definitiv, de instanțele de judecată cărora societatea li s-a adresat în contestarea măsurilor“, au mai transmis reprezentanții ASF.
Ce se va întâmpla cu piața asigurărilor în condițiile în care FGA a plătit până acum 733 mil. lei (150 mil. euro) în contul păgubiților City Insurance, rămânând cu un disponibil de sub 200 mil. lei, la care se adaugă și plățile care mai trebuie efectuate în contul Astra și Carpatica? Conform estimărilor ZF din momentul falimentului City Insurance, paguba total s-ar ridica la 500 mil. euro, iar plățile efectuate până acum ar însemna 30%.
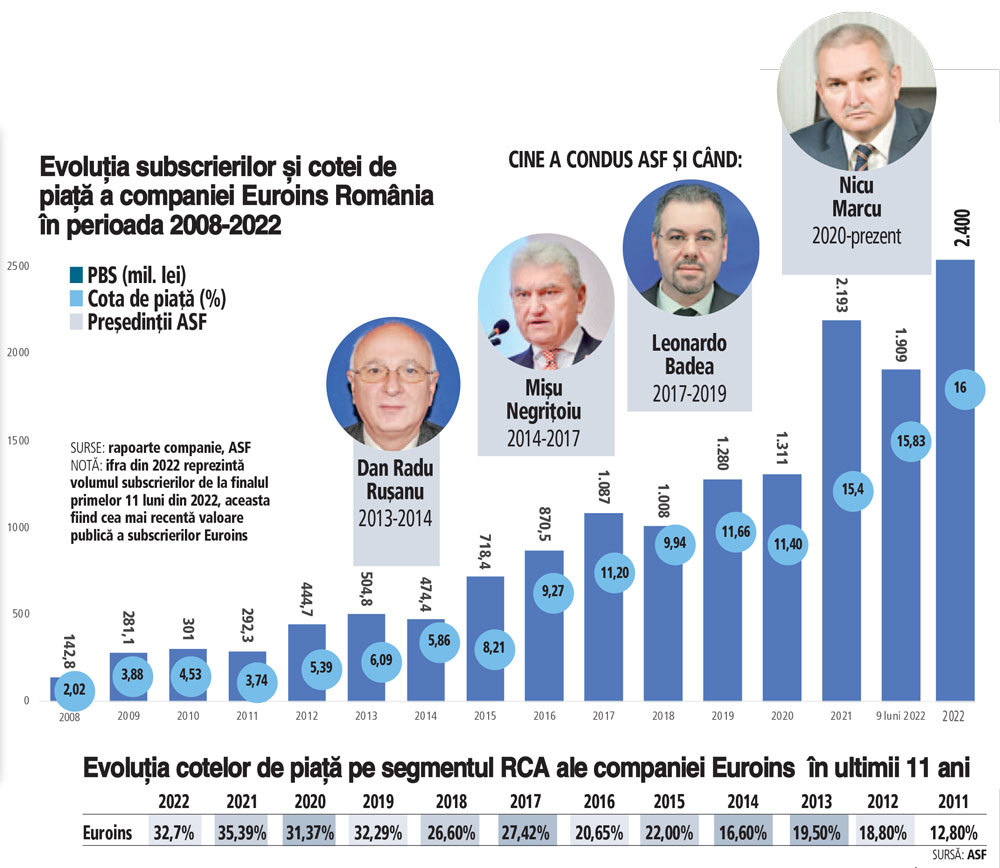
În utlimii 15 ani, Euroins România a ajuns de la subscrieri de 142,8 mil. lei și o cotă de piață de 2,02%, la circa 2,4 mld. lei în primele 11 luni din 2022 și o cotă de piață de circa 16% la final de 2022 per total. În ceea ce privește cota de piață pe RCA, Euroins a ajuns la final de 2022, conform calculelor ZF pe baza datelor preliminare ale ASF, la 32,7%, însemnând circa 2,6 mld. lei subscrieri pe zona RCA în 2022.
Dacă paguba de acum a Euroins este de circa 445 mil. euro, înseamnă că în total, două companii, foști lideri pe RCA, au contribuit la o gaură neagră de aproape 1 mld. euro, pentru care cetățenii vor plăti mulți ani de acum încolo.
Mădălin Roșu, președinte al Biroului Asigurătorilor de Autovehicule din România (BAAR), a spus pentru ZF că acest șoc va fi unul destul de puternic pentru că vine peste celelalte trei falimente pentru care încă nu s-au terminat plățile.
 „Cu siguranță este un șoc și va fi unul destul de puternic pentru că se acumulează prea mult. Nu am terminat de plătit Astra, Carpatica, iar City Insurance este abia la început. Este extraordinar de delicată situația, iar toți trebuie să își facă calculele proprii. Problema este cât de delicată este legislația în România, în special Legea 132, care să poată să ducă pe cineva într-o astfel de zonă. Noi am tot spus din 2017 că legea oferă mult prea multe permisiuni în anumite zone și trebuie reglată pentru a avea predictibilitate în zona de despăgubiri. Se fac diverse acte normative fără a fi luați în considerare specialiștii“, susține Mădălin Roșu.
El a mai explicat că Fondul de Garantare a Asiguraților (FGA) va trebui să preia și să securizeze patrimoniul Euroins, ceea ce va mai dura aproximativ 2 luni, iar în cazul lipsei de fonduri disponibile la FGA, guvernul poate lua decizia să acorde un împrumut. „Guvernul poate lua orice decizie și ar putea să acorde un împrumut, dar până ajunge FGA să plătească o să mai treacă 2 luni pentru că FGA trebuie să preia și să securizeze patrimoniul.“
„Ceilalți care au deja dosare, care vor fi preluate de către FGA, vor trebui să depună noi cereri de plată. Nu mai trebuie depuse toate documentele încă o dată, doar cererea de plată pentru a fi înregistrat“, a mai spus Mădălin Roșu.
Din punctul de vedere al lui Ștefan Prigoreanu, CEO al Millenium Broker, fiind vorba de o lipsă de 400 mil. euro, decizia de a închide Euroins brusc este una corectă. „Nu pot fi lăsați să emită cum s-a întâmplat la City Insurance. Imediat ce se va face cererea de faliment, se va judeca, dar se va închide mult mai repede. Conform legii, Guvernul va împrumuta FGA-ul și probabil este mai bine. În situația în care FGA nu mai are disponibilități, Guvernul din fondurile sale speciale, trebuie să împrumute Fondul de Garantare și o să îi recupereze în următorii 6-7 ani. Foarte probabil că cei 4% (nivelul contribuției asigurătorilor la FGA) nu o să ajungă. Nu știu dacă se va majora semnificativ nivelul contribuțiilor. În ceea ce privește plafonarea prețurilor RCA, cu siguranță se va face acum pentru că oamenii vor trebui protejați“, susține Ștefan Prigoreanu.
Odată cu anunțul ASF privind retragerea autorizației de funcționare, constatarea insolvenței și demararea promovării deschiderii procedurii de faliment, Dan Cărbunaru, purtătorul de cuvânt al Executivului a spus, citat de Mediafax, că Guvernul României va susține toate măsurile necesare pentru a proteja interesele asiguraților, iar propunerile de soluționare din partea ASF sunt așteptate la Ministerul Finanțelor.
Prima reacție a companiei privind decizia ASF a venit din partea grupul bulgar Eurohold, din care face parte Euroins România. Bulgarii susțin că decizia ASF privind revocarea licenței și deschiderea procedurii de faliment nu țin cont de cele mai recente măsuri pe care Eurohold susține că le-a luat, respectiv contractul de reasigurare cu reasigurătorul aceluiași grup din care face parte Euroins și subscrierea de capital a Băncii Europene pentru Reconstrucție și Dezvoltare (BERD).
Pe de altă parte, în motivarea deciziei ASF privind Euroins, reprezentanții instituției susțin că nu s-a avizat transferul de active de la Euroins la societatea EIG Re, divizia de reasigurare a grupului Eurohold, pentru că ar fi existat clauze care ar fi avantajat reasigurătorul în detrimentul clienților asigurați la Euroins.
„În februarie 2023, ASF a luat la cunoștință, dintr-un comunicat de presă emis de Euroins Insurance Group, că Euroins România încheiase recent un contract de reasigurare cu EIG Re, companie din cadrul grupului. Imediat, ASF a solicitat Euroins România documente și lămuriri în legătură cu acest contract, având în vedere că nu fusese informată anterior de către companie. Societatea a pus la dispoziția ASF o parte din documentele solicitate. O primă problemă identificată în cazul acestui contract este existența unor clauze care creează avantaje pentru reasigurător în detrimentul consumatorilor aflați în relație cu Euroins. Concret, una dintre clauze arată că, dacă o parte a fost plasată sub orice formă de administrare de către un organism de reglementare, obligațiile celeilalte părți încetează. De asemenea, dacă activitatea de a tranzacționa orice clasă de asigurare este suspendată, reasigurătorul este considerat liber de obligații și toate primele sunt păstrate de reasigurător“, conform ASF.
De asemenea, prin acest contract de reasgiurare, Euroins România ar fi cedat 97% din daunele întâmplate până la finalul anului 2022 și 87% din daunele ce urmau să se înregistreze în 2023.
„Euroins datora pentru acoperirea daunelor 1,58 de miliarde de lei, dintre care 855 de milioane de lei lichidități și 732 de milioane de lei sume recuperabile din reasigurare. Euroins România a informat că deja a efectuat transferul drepturilor asupra activelor. În același timp, Euroins Insurance Group a precizat că active în valoare de 350 de milioane de lei vor fi transferate direct la Euroins România și alți 250 de milioane de lei vor fi disposnibili sub formă de numerar în lei. Contractul de reasigurare presupune ca, în cazul în care plățile efectuate în perioada de decontare sunt mai mari decât încasările, reasigurătorul să își asume plata diferenței către reasigurat, în speță Euroins România. În caz contrar, diferența dintre încasări și plăți va rămâne la reasigurător. Din analiza contractului a rezultat că acesta nu conduce la restabilirea solvabilității societății. Consiliul ASF a luat măsura de a impune FGA, în calitate de administrator interimar, să facă toate demersurile pentru încetarea contractului cu EIG Re“, se mai arată în comunicarea ASF.
Din punctul de vedere al Euroins România, Tanja Blatnik, CEO al companiei, susține că societatea este suprinsă de decizia ASF, iar în prezent compania identifică toate mijloacele legale în România și în alte jurisdicții, pentru a contesta această decizie, menționând în același timp că sunt în derulare două audituri independente din partea BERD și EIOPA.
Ca urmare a situației în care se află Euroins România, Uniunea Națională a Societăților de Asigurare Reasigurare din România (UNSAR) a transmis că problemele din zona RCA nu se regăsesc și în cazul altor tipuri de asigurări. De asemenea, reprezentanții UNSAR consideră că este nevoie de o analiză detaliață și imparțială a întregului context legislativ specific RCA.
Pe lângă zona RCA, Euroins era și un distribuitor de polițe obligatorii împotriva dezastrelor naturale (PAD). Cu toate acestea, polițele PAD sunt gestionate de Pool-ul Împotriva Dezastrelor Naturale (PAID), iar intrarea în faliment a unui distribuitor de polițe PAD nu afectează valabilitatea asigurării sau instrumentarea daunelor înregistrate de beneficiari, au transmis reprezentanții PAID.
„Asigurarea obligatorie împotriva dezastrelor naturale este o poliță gestionată de PAID, fiind doar distribuită de alte entități. Din acest motiv, PAD rămâne valabilă până la data expirării, indiferent de ceea ce se întâmplă cu distribuitorul poliței. PAID are stabilitate din punct de vedere al indicatorilor de solvabilitate, are fonduri proprii și deține de cel mai mare program de reasigurare din Europa Centrală și de Est, în cuantum de un miliard de euro“, explică Directorul General al PAID, Nicoleta Radu.
În ultimii 15 ani, Euroins România a ajuns de la subscrieri de 142,8 mil. lei și o cotă de piață de 2,02%, la circa 2,4 mld. lei în primele 11 luni din 2022 și o cotă de piață care cel mai probabil se află la circa 16% la finalul anului 2022 per total. În ceea ce privește cota de piață pe segmentul RCA, Euroins a ajuns la finaluil anului 2022, conform calculelor ZF pe baza datelor preliminare ale ASF, de 32,7%, însemn-ând circa 2,6 mld. lei subscrieri pe zona RCA la finalul anului 2022.
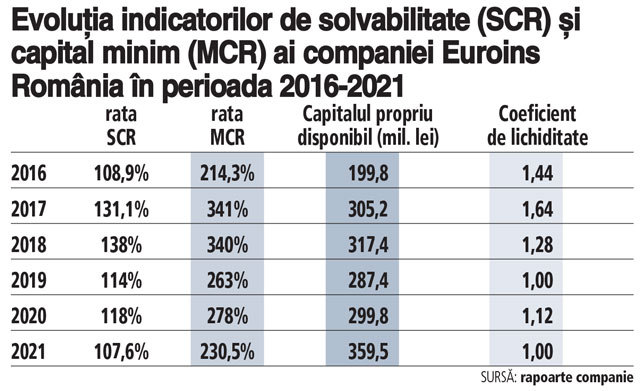
Din punctul de vedere al ratei se solvabilitate (SCR) și a cerinței de capital minim (MCR) pentru perioada 2016-2021, cele mai mici niveluri s-au înregistrat în anul 2016, respectiv 108,9% rata SCR și în 2021 o rată SCR de 107,6%. În ceea ce privește rata MCR, nivelul s-a aflat în permanență peste 200%. În ceea ce privește coeficientul de lichiditate, conform rapoartelor publicate de Euroins, nivelul s-a situat peste 1,00, acesta fiind minimul legal cerut pentru funcționare, dar se observă că în anii 2019 și 2021, acest coeficient a fost la minimul respectiv. Din perspectiva capitalului, Euroins România a avut cel mai mic capital propriu în anul 2016, respectiv 199,8 mil. lei, ulterior acesta fiind peste 250 mil. lei, ajungând la 359,5 mil. lei în anul 2021. Conform celor mai recente informații comunicate de Kiril Boshov, CEO-ul Euroins Insurance Group, grupul din care face parte Euroins România, nivelul capitalului propriu la finalul anului 2022 se afla la 410 mil. lei. În același timp, el susținea că solvabilitatea companiei ar fi în limite normale.
Euroins împreună cu City Insurance au condus piața RCA timp de doi-trei ani, aceste două firme fiind cu prețurile cele mai mici din piață, având o cotă de piață cumulată de circa 75%, până când City Insurance a intrat în faliment. În continuare, Euroins este pe primul loc pe piața RCA, după ce a beneficiat de pe urma majorării tarifelor la polițele RCA, ba chiar la finalul anului 2021 se clasase ca lider al întregii piețe.
Până în prezent, Euroins s-a confruntat cu diferite probleme, atât din perspectiva întârzierii la plată a daunelor, cât și raportări greșite, incomplete, constituiri de rezerve de daună incorecte, fapt pentru care doar în ultimii trei ani, în urma a 17 controale efectuate la Euroins România, s-au impus sancțiuni în valoare cumulată de peste 16 mil. lei, dar în același timp s-a dispus și înlăturarea conducerii companiei, care până la preluarea cârmei de către Tanja Blatnik pe scaunul executiv îl avea pe Mihnea Tobescu, fostul director general.
Euroins România, până la schimbarea conducerii din anul 2021, a fost o companie puternic orientată către zona asigurărilor generale, mai exact portofoliul companiei era preponderant asigurări RCA. Astfel, la fel ca și compania care acum se află în faliment, City Insurance, Euroins practica printre cele mai mici prețuri din piață, iar cel puțin în perioada 2008-2020, direcția a fost numai cea de RCA.
Începând cu anul 2021, Euroins a acționat mai multe majorări susccesive de capital printre care 120 mil. lei, 126 mil. lei și 40 mil. lei pentru a-și asigura continuitatea pe piața de asigurări din România. De asemenea, Banca Europeană pentru Reconstrucție și Dezvoltare (BERD) a semnat un acord cu Eurohold prin care BERD a preluat un pachet minoritar de acțiuni, sub 10%. În ciuda întrării în acționariatul companiei a BERD, Euroins a continuat să ridice semne de întrebare din partea ASF, motiv pentru care acțiunile de control au fost din ce în ce mai dese, iar sancțiunile s-au înmulțit.
La începutul anului 2022, în luna ianuarie, ASF a dat publicității un studiu privind indicatorii prudențiali ai companiilor de asigurări de pe piața locală din luna iunie 2022. Studiul realizat de ASF și Autoritatea Europeană pentru Asigurări și Pensii Ocupaționale (EIOPA) arăta probleme atât la City Insurance, cât și la Euroins. În urma exercițiului din cadrul acestui studiu, ratele cerințelor de solvabilitate și capital minim erau pe minus, ridicând alte semne de întrebare.
Asigurătorul și-a început activitatea pe piața asigurărilor în anul 2008, după ce grupul bulgar Eurohold a achiziționat Asitrans și au redenumit-o Euroins. Astfel, în primul trimestru al anului 2009, compania ajunsese pe locul 7 în clasamentul celor mai mari companii de asigurări generale la vremea aceea.
Problemele pentru Euroins au început să apară ușor din anul 2011, când compania, împreună cu cele două societăți falimentare, Carpatica Asigurări și Astra, înregistrase cel mai mare număr de reclamații și sesizări trimise Comisiei de Supraveghere a Asigurărilor (CSA), actuala ASF. Astfel, cele trei societăți cumulaseră peste 60% din totalul numărului de reclamații.
Ulterior, spre finalul anului 2012, Mihnea Tobescu, fostul director general, preluase funcția de CEO al companiei de asigurări Euroins. Astfel, Mihnea Tobescu a stat la cârma Euroins timp de aproape 8 ani. Tot în anul 2012, Euroins România a primit o cerere din partea CSA pentru a-și majora capitalul social și accelerarea plăților restante către asigurații păgubiți și unitățile de reparații auto. Astfel, grupul bulgar a adus banii ceruți de instituție pentru a majora capitalul social al Euroins. Suma pe care bulgarii au pus-o la dispoziția societății a fost de 15 mil. lei.
Anul 2013 a însemnat pentru Euroins o altă lovitură din partea ASF, în momentul în care, printr-un control inopinat, decizia Consiliului Autorității de Supraveghere a fost de a interizice temporar practicarea de către Euroins a asigurării RCA și în același timp, Mihnea Tobescu, directorul general al societății a fost sancționat cu o amendă în valoare de 50.000 de lei.
-
 Una dintre cele mai frumoase ţări europene plăteşte familiile care vor să se stabilească permanent în anumite regiuni. Câţi bani poţi să primeşti?
-
 Povestea unei tinere care în doar doi ani a reuşit sa construiască de la zero o companie cu care face 1 milion de euro
-
 Comisia Europeană a aprobat planul României pentru deblocarea exporturilor de oi şi capre. Ce presupune planul pentru judeţele Tulcea şi Constanţa