
Eugen Voicu, unul dintre cei mai cunoscuți antreprenori ai pieței de capital, se confruntă cu o situație complicată în ceea ce privește Certinvest Management Solutions având în vedere că firma este în concordat preventiv cu semne de întrebare legate de viitor
Eugen Voicu, unul dintre cei mai cunoscuți antreprenori ai pieței de capital, cunoscut publicului larg după implicarea în salvarea clubului Dinamo București, se confruntă cu o situație complicată în ceea ce privește Certinvest Management Solutions (CMS), compania de tip holding…
Eugen Voicu, unul dintre cei mai cunoscuți antreprenori ai pieței de capital, cunoscut publicului larg după implicarea în salvarea clubului Dinamo București, se confruntă cu o situație complicată în ceea ce privește Certinvest Management Solutions (CMS), compania de tip holding pe care o controlează, având în vedere că societatea este în concordat preventiv cu semne de întrebare legate de viitor.
Societatea se află în procedură de concordat preventiv, după ce administratorul concordatar Numera Restructuring a concluzionat că firma “se află într-o stare de dificultate financiară certă, generată de un dezechilibru între structura actuală a obligațiilor exigibile și capacitatea de generare de lichiditate pe termen scurt, situație care, dacă nu este corectată prin măsuri specifice, riscă să evolueze într-o stare de insolvență manifestă”.
Potrivit raportului, „patrimoniul societății a fost evaluat la data de 30.04.2025 de către evaluatorul Veridio”, la o „valoare de piață: 55.306.239 lei” și o „valoare de lichidare: 47.251.214 lei”.
Administratorul arată că planul de restructurare este singura opțiune credibilă, precizând că este „construit în mod riguros, în acord cu cerințele Legii nr. 85/2014”, și că oferă „un set coerent de măsuri – inclusiv ajustarea, eșalonarea și plata creanțelor – care permit stabilizarea poziției finan¬ciare a Debitorului”. Documentul subliniază că, în cazul CMS, „reorganizarea judiciară nu este aplicabilă”, întrucât societatea „nu are activitate operațională generatoare de fluxuri de numerar”.
Raportul insistă asupra diferenței semnificative dintre rezultatul unui concordat și cel al unui faliment: „în cazul unui faliment creditorii afectați vor încasa suma de 42.663.899 lei, în comparație cu suma de 113.385.802 lei ce se propune a fi achitată prin prezentul Plan de concordat”. Raportul poate fi analizat aici.
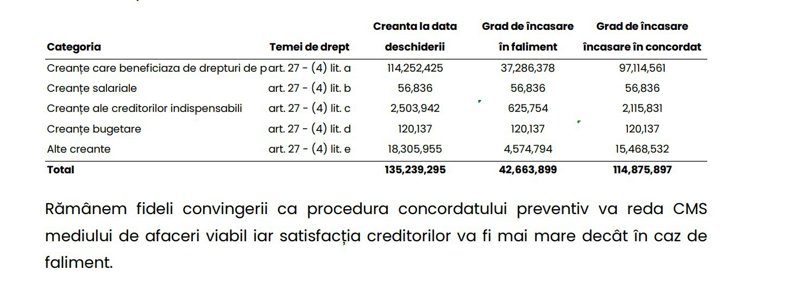
Falimentul ar duce la pierderi substanțiale, întrucât „activele nelichide și nesusceptibile de conversie imediată… ar genera un grad de îndestulare extrem de redus”.
Numera Restructuring afirmă că procedura trebuie privită ca necesară, planul fiind considerat „un act necesar, proporțional și justificat legal”, care urmărește „prevenirea stării de insolvență, protejarea patrimoniului societății și maximizarea gradului de recuperare pentru creditori”.
Analiza patrimoniului arată o evoluție divergentă între expansiunea activelor și creșterea datoriilor. Raportul notează că totalul activelor a crescut „de la 54,1 mil. lei în decembrie 2020 la un vârf de 106,3 mil. lei în 2023”, stabilizându-se la peste 102 milioane lei în mai 2025, însă datoriile pe termen lung au urcat la „peste 117 milioane lei în 2025”, în principal din obligațiuni. În același timp, capitalurile proprii au ajuns la o valoare negativă de peste 31 milioane lei, după „pierderi operaționale recurente”.
Raportul menționează și că „nivelul curent de numerar este limitat”, iar expunerea pe creanțe – în special cele intra-grup – ridică riscuri suplimentare pentru fluxul de lichiditate. Documentul subliniază că, fără omologarea planului, „societatea nu va putea evita starea de insolvență”, iar alternativa ar fi exclusiv „procedura falimentului – cu consecințe distructive atât pentru Debitor, cât și pentru toți creditorii”.
-
 Una dintre cele mai frumoase ţări europene plăteşte familiile care vor să se stabilească permanent în anumite regiuni. Câţi bani poţi să primeşti?
-
 Povestea unei tinere care în doar doi ani a reuşit sa construiască de la zero o companie cu care face 1 milion de euro
-
 Comisia Europeană a aprobat planul României pentru deblocarea exporturilor de oi şi capre. Ce presupune planul pentru judeţele Tulcea şi Constanţa