
Energie. Direcția clară în vremuri de volatilitate extremă
♦ Anul 2023, cel în funcție de care sunt ordonate cele mai mari 1.000 de companii a ediției de anul acesta a Topului ZF, a adus o aterizare aproape forțată pentru cei mai mulți dintre greii din energie. Motivul acestei…
♦ Anul 2023, cel în funcție de care sunt ordonate cele mai mari 1.000 de companii a ediției de anul acesta a Topului ZF, a adus o aterizare aproape forțată pentru cei mai mulți dintre greii din energie. Motivul acestei scăderi de la rezultatele stelare din 2022 a fost calmarea prețurilor la un an de la izbucnirea războiului din Ucraina. Dar a vorbi de calm într-o piață cum este energia este o utopie. Din acest roller-coaster care urcă și coboară economii, pentru România devine clar că singura soluție de stabilizare a ritmului, inclusiv a celui cardiac al celor care urmăresc sectorul, sunt investițiile în producția de energie și gaze. Iar după toate tensiunile și scurtcircuitele, anul 2024 a arătat că lucrurile se mișcă. Se va putea mai mult anul acesta?
Bilanțul investițiilor în capacități de producție a energiei pe 2024 arată un plus de 1.919 MW, potrivit calculelor ZF făcute pe baza datelor publice ale Transelectrica. Din această capacitate nouă, 894 MW au venit numai de la prosumatori, dar restul sunt investiții finalizate în parcul de producție de energie și stocare, cu capacitate de peste 1 MW, cu impact direct în acoperirea cererii de energie. Din aceste puneri în funcțiune, atrag atenția modificările din zona de cărbuni și cea de energie eoliană.
Astfel, la început de 2025, capacitatea de producție de energie pe cărbuni a României are un plus de 253 MW față de anul trecut, o premieră având în vedere mania din ultimii de a închide centrale pe cărbuni. De altfel, aceasta este și una dintre cele mai importante explicații privind deficitul de producție de energie cu care se confruntă România în prezent. În ultimii zece ani, România a închis centrale pe cărbuni cu o putere netă de 2.700 MW fără ca statul român să pună nimic în loc. Dar la finalul anului trecut, la CE Oltenia s-a terminat retehnologizarea unui grup de 330 MW pe cărbuni la centrala Rovinari, retehnologizare care a durat zece ani și a costat 100 de milioane de euro. Această punere în funcțiune este foarte importantă, mai ales în condiții de iarnă, în contextul unui an secetos, și dovedește importanța pe care cărbunii încă o au pentru sistemul energetic local. Practic, o centrală pe cărbuni devine cea mai mare realizare a statului român din ultimii zece ani în ceea ce privește punerile în funcțiune. Dar și mai interesant este că acest proiect a fost realizat din fondurile proprii ale CE Oltenia, producător de energie confruntat cu probleme financiare majore ani de zile.
O altă premieră adusă de 2024 a fost punerea în funcțiune a primului parc eolian după un blocaj de 10 ani în sector. Proiectul eolian de la Ruginoasa (Iași), cu o capacitate de 60 MW, a intrat complet în funcțiune anul trecut și a spart gheața din sector. Proiectul eolian de la Ruginoasa (Iași) are o capacitate de 60 MW și este dotat cu 10 turbine Vestas de 6 MW, cele mai mari montate până acum în România. Ceea ce este însă și mai interesant este că în spatele acestui proiect este DTEK Renewables, deținută de miliardarul ucrainean Rinat Ahmetov, care are businessuri în minerit, media, real estate, transporturi și agricultură. Investiția în acest proiect s-a ridicat la 90 de milioane de euro. Practic, atunci când pe plan local se vorbea despre potențialul pe care îl are România de a atrage ivestitorii speriați de războiul din Ucraina, potențial care la fel ca multe altele a rămas pe hârtie, un grup ucrainean a devenit primul investitor în eoliene în România din ultimii 10 ani.
Și pe partea de proiecte solare mari lucrurile au început să se miște, astfel că anul trecut s-au pus în funcțiune 594 MW. Astfel, în 2024 România a primit în sistem un plus de 900 MW de proiecte de producere de energie, convenționale și regenerabile, un salt important față de amorțeala care a caracterizat ultimii ani. Dar peste acești megawați se adaugă 894 MW puși în funcțiune de către prosumatori și 121 MW în proiecte de stocare, mai arată datele Transelectrica.


Punerea în funcțiune a Unității 1 de la Cernavodă în 1996, apoi a celui de-al doilea reactor din 2007, perioada 2009-2014 marcată de primul val de energie verde și începerea celui de-al doilea val de regenerabile, din 2022 încoace, cu prosumatorii vedete, sunt cele mai importante momente din ultimii 30 de ani privind punerile în funcțiune de proiecte de producere a energiei. Anul acesta însă, pornind strict de la anunțurile oficiale de puneri în funcțiune și de la datele ANRE privind proiectele foarte avansate de energie verde, România ar putea vedea 2.854 MW noi. Cu această capacitate, 2025 poate deveni cel mai bun an pentru puneri în funcțiune din ultimii 30 de ani.
Pe partea de gaz natural, anul 2024 a adus la rândul său o surpriză. Producția internă de gaze și cantitățile extrase din depozite au acoperit în totalitate cererea internă din 2024, o premieră a ultimilor ani. Mai mult, România a avut un export net de gaze de 6 milioane de metri cubi, marginal, desigur, dar care arată un echilibru fragil la nivelul pieței. Da, acest export a fost posibil în condițiile unui consum intern relativ stabil și al unei ierni blânde, dar investițiile în zona de producție încep să se vadă.
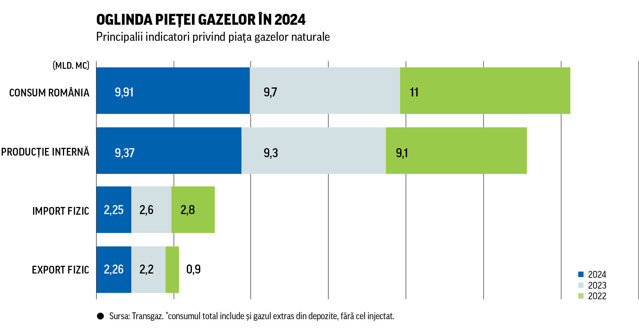
Datele furnizate de Transgaz, la solicitarea ZF, arată că anul trecut, consumul intern a fost de 9,9 miliarde de metri cubi, o creștere de 2% față de 2023, încă sub nivelul din 2022 care a lovit masiv industria prin explozia prețurilor. Mai departe, producția internă a reușit să bifeze o creștere față de 2023, până la un nivel de 9,37 de miliarde de metri cubi. în 2023, producția internă a fost de circa 9,3 miliarde de metri cubi.
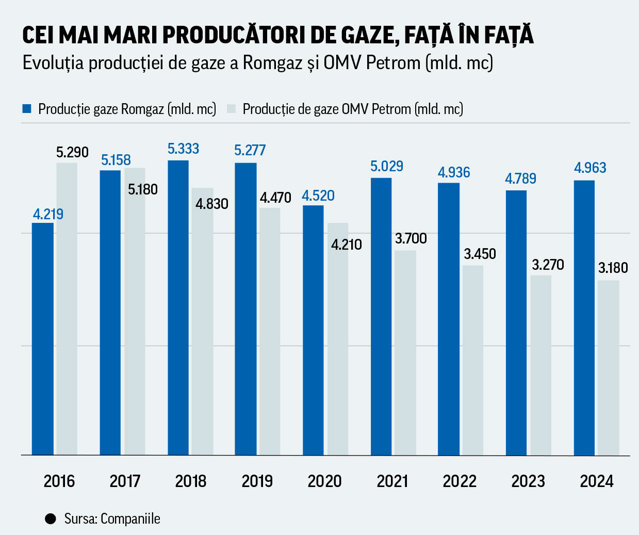
Romgaz, companie deținută de statul român, este cel mai mare producător de gaze din România, iar anul trecut a avut rezultate operaționale foarte bune. Astfel, compania a extras 4,96 miliarde de metri cubi, față de cele 4,78 de miliarde de metri cubi din 2023. Creșterea producției a fost influențată de finalizarea lucrărilor de investiții pentru extinderea infrastructurii productive, ceea ce a permis punerea în producție a șapte noi sonde, și de reactivarea unui număr semnificativ de sonde prin lucrări specifice de investiții în sonde.
Vestea bună este că această creștere a producției Romgaz a putut acoperi declinul înregistrat de OMV Petrom, care anul trecut a extras 3,18 miliarde de metri cubi față de cele 3,27 miliarde de metri cubi din 2023. Împreună, cele două companii asigură aproape 87% din producția internă a României. Cel de-al treilea mare producător sunt americanii de la Black Sea Oil & Gas (BSOG) care au extras anul trecut circa 1,1 miliarde de metri cubi, potrivit informațiilor disponibile.
Dar surpriza este în fluxurile, import-export, înregistrate de România anul trecut. Astfel, importul fizic a fost de 2,25 miliarde de metri cubi, mai mic decât cele 2,6 miliarde de metri cubi importate în 2023, în timp ce exportul a fost de 2,26 mld. metri cubi, aproape la fel cu cele 2,2 miliarde de metri cubi exportate în 2023.
Pe scurt, importurile fizice au fost mai mici decât exporturile, ceea ce înseamnă că România și-a acoperit consumul din producția internă și depozite. Mai departe, scăderea importurilor față de anul trecut mai poate însemna un lucru.
Cantitățile extrase de BSOG din Marea Neagră sunt injectate în totalitate în sistemul național de transport. Mai departe, gazul este cumpărat de ENGIE în baza unui contract pe 10 ani. Cum utilizează ENGIE acest gaz ține de politica sa comercială, astfel că datele nu sunt publice. „ENGIE România are ca misiune principală asigurarea securității de aprovizionare a clienților casnici și noncasnici. Din această perspectivă, strategia noastră de aprovizionare se stabilește în baza unui mix echilibrat între contractele pe termen scurt, mediu și lung și a unei politici adecvate de înmagazinare, concepute pentru a putea face față creșterilor de consum specifice perioadei de iarnă.“
„Acordul cu Black Sea Oil & Gas, semnat în 2018 de către ENGIE Energy Management, filială a ENGIE SA, este o modalitate pentru ENGIE România de a securiza nevoile portofoliului de clienți din România, care sunt determinate de condițiile meteo și de nivelul cererii industriale“, spuneau anul trecut reprezentanții ENGIE.
Dar ținând cont de scăderea cantităților importate de România anul trecut, în contextul menținerii exporturilor la același nivel, pe fondul unei cereri în creștere, o concluzie poate fi că o parte dintre gazele noi din Marea Neagră au rămas pe plan intern.
Rezultatele de anul trecut, atât pentru piața gazelor, cât și a energiei electrice, nu arată decât un singur lucru. Investițiile în producție sunt singura direcție strategică pe care România trebuie să o urmărească de aici încolo. Le nivel declarativ, lucrurile par clare.
“Singura soluție pe termen mediu și lung pentru reducerea facturilor este creșterea capacității de producție de energie electrică și gaz în România. Anul trecut a însemnat un număr record de proiecte noi puse în funcțiune, cu peste 1.200MW (cărbune, solar, eolian, baterii). Anul acesta ne-am propus să dublăm această performanță. Prin fiecare megawatt nou, prin fiecare investiție nouă, România își consolidează independența energetică și beneficiază de mai multă energie sigură, ieftină și curată — în această ordine de priorități”, spunea recent Sebastian Burduja, ministrul energiei. Nu rămâne decât ca discursul să devină realitate.
Sebastian Burduja, ministrul energiei:
O altă premieră adusă de 2024 a fost punerea în funcțiune a primului parc eolian după un blocaj de 10 ani în sector. Proiectul eolian de la Ruginoasa (Iași), cu o capacitate de 60 MW, a intrat complet în funcțiune anul trecut și a spart gheața din sector.
Pe partea de gaz natural, anul 2024 a adus la rândul său o surpriză. Producția internă de gaze și cantitățile extrase din depozite au acoperit în totalitate cererea internă din 2024, o premieră a ultimilor ani. Mai mult, România a avut un export net de gaze de 6 milioane de metri cubi, marginal, desigur, dar care arată un echilibru fragil la nivelul pieței.
1.000 de motive de încredere în România
Ondrej Safar, Country Manager Grupul Evryo
Dacă ar fi să alegeți 3 motive pentru care aveți încredere în continuare în dezvoltarea pieței locale și a businessului dumneavoastră, care ar fi acelea?
Dinamica pieței: Piața din România traversează o perioadă de transformare accelerată, care resetează întregul sector de afaceri așa cum îl știam înainte de pandemie și de conflictul din Ucraina. Noi jucători de business intră pe piață, în timp ce alții explorează noi direcții de dezvoltare, ceea ce creează un spațiu valoros pentru oportunități și creștere.
Tranziția energetică: Tranziția energetică are un impact asupra tuturor sectoarelor și necesită o cooperare și o aliniere la nivel intersectorial. Această nouă etapă poate aduce abordări inovatoare și chiar segmente noi de business pe piață, precum și un volum semnificativ de investiții în diverse tipuri de infrastructură, cu condiția asumării unui angajament național clar în direcția unor obiective bine definite. România se află în atenția unor investitori importanți, iar acest interes ar putea crește dacă vom demonstra angajamentul pentru un grad mai ridicat de independență și securitate energetică.
Know-how-ul local: România dispune de o comunitate valoroasă de experți în afaceri, cu abilități performante în toate domeniile. Investitorii străini se pot baza pe găsirea unor profesioniști cu experiență și dedicați care pot sprijini dezvoltarea afacerii și consolidarea poziției acesteia pe piața locală.
Care sunt totuși motivele de îngrijorare pe care le aveți la acest început de an 2025?
Acesta este momentul în care întreaga Europă se află în fața liniei de start într-o cursă către un viitor mai bun. România are o oportunitate rară de a parcurge această cursă cu un rezultat remarcabil, dacă își va defini clar obiectivele și va rămâne consecventă în atingerea lor pe termen mediu și lung.
Cosmin Ghiță, CEO Nuclearelectrica
Dacă ar fi să alegeți 3 motive pentru care aveți încredere în continuare în dezvoltarea pieței locale și a businessului dumneavoastră, care ar fi acelea?
♦ În primul rând, energia nucleară joacă un rol esențial în procesul de decarbonizare al României și în asigurarea securității energetice. Suntem o componentă strategică a mixului energetic național și contribuim la tranziția către o economie verde prin producerea unei energii curate, sigure și stabile.
♦ În al doilea rând, România are deja expertiză și infrastructură nucleară solide, ceea ce ne oferă un avantaj competitiv. Avem specialiști bine pregătiți și o bază tehnologică pe care o putem folosi pentru a continua dezvoltarea industriei nucleare prin proiecte de amploare, precum retehnologizarea Unității 1 și proiectul Unităților 3 și 4 la CNE Cernavodă, și dezvoltarea reactoarelor modulare mici (SMR).
♦ În al treilea rând, avem în derulare proiecte strategice care ne vor permite să ne consolidăm poziția pe piață și să contribuim la securitatea energetică a României pe termen lung. Pe lângă cele deja menționate adăugăm instalația de detritiere de la Cernavodă, extinderea ciclului de combustibil nuclear, dar și orientarea către sănătatea publică prin proiectul izotopilor medicali care se vor produce la CNE Cernavodă.
Care sunt totuși motivele de îngrijorare pe care le aveți la acest început de 2025?
La începutul lui 2025, principala noastră provocare este asigurarea stabilității și predictibilității necesare pentru implementarea proiectelor strategice care vor spori securitatea și independența energetică a României. Fără creșterea capacității nucleare, lumea riscă un declin accentuat al utilizării acesteia în economiile avansate, ceea ce ar putea duce la miliarde de tone de emisii suplimentare de carbon. În prezent, energia nucleară este a doua cea mai mare sursă de energie electrică cu emisii reduse de carbon, reprezentând 10% din aprovizionarea cu energie electrică la nivel mondial.
Nicolas Richard, CEO ENGIE Romania
Dacă ar fi să alegeți 3 motive pentru care aveți încredere în continuare în dezvoltarea pieței locale și a businessului dumneavoastră, care ar fi acelea?
♦ Potențialul țării – România are șansa de a avea cele două energii complementare, gazele naturale și energia electrică, un mix energetic echilibrat și un potențial semnificativ de înverzire al sectorului energetic. În plus față de sursele regenerabile clasice (hidro, eolian, solar), abordarea unor noi surse cum ar fi biometanul provenit din valorificarea resurselor organice din agricultură sau scalarea unor soluții care combină sursele de energie regenerabilă cu soluții de eficiență energetică (panouri fotovoltaice cu sisteme de stocare, sisteme hibride cu pompe de căldură) sunt tot atâtea soluții inovative care să contribuie la îndeplinirea obiectivelor climatice.
♦ Poziția geostrategică a țării și dependența redusă de importuri datorită resurselor interne semnificative (în special a celor de gaze naturale din Marea Neagră, dar și a capacităților de producție de energie din surse regenerabile și nucleare) plasează România drept un actor major regional.
♦ O relație de parteneriat cu întreg ecosistemul local. Cei 20 de ani de prezență în România se reflectă și în încrederea acordată de peste 2,3 milioane de clienți, în pasiunea și dedicarea celor 4.500 de specialiști și în parteneriatul încheiat cu cei 600.000 de semeni din comunitățile pe care le susținem. Toate acestea sunt ancore puternice care ne motivează să dezvoltăm soluții eficiente și sustenabile pentru viitorul energetic al României.
Care sunt totuși motivele de îngrijorare pe care le aveți la acest început de 2025?
Primul este dat de contextul legislativ, fiscal și reglementar pe care îl sperăm predictibil și stabil. Prezentă de 20 de ani pe piața locală, ENGIE Romania este printre cele mai longevive companii private din sectorul energetic românesc, care a realizat până în prezent investiții de aproximativ 1,7 miliarde de euro. Menținerea ritmului de dezvoltare este condiționată de existența unei Strategii energetice naționale care să confere direcții clare privind dezvoltarea sectorului energetic, de aplicarea politicilor europene în materie de tranziție energetică, de liberalizarea pieței, de o fiscalitate care să nu fluctueze și de existența unor reglemwntări de piață transparente.
Al doilea este dat de contextul geopolitic și economic complicat, unul care nu este propriu doar României, și care poate genera potențiale incertitudini legate de securitatea energétică, avâd ca impact direct fluctuații de prețuri și dificultatea de a încheia contracte pe termen lung.
Absența pragmatismului economic și lipsa coerenței în alinierea politicilor industriale pot reprezenta obstacole semnificative pentru dezvoltarea unei economii energetice swstenabile și competitive, mai ales în contextul tranziției energetice și al înverzirii sectorului energetic.
Volker Raffel, CEO E.ON România
Împlinim, anul acesta, 20 de ani de la venirea noastră pe piața românească, timp în care am investit 2,5 miliarde de euro în infrastructura energetică, am contribuit cu 3,8 miliarde de euro la bugetul de stat, am fost și suntem un angajator stabil pentru 7.000 de români și un partener de încredere pentru 2.300 de furnizori din economie, asigurând astfel indirect zeci de mii de locuri de muncă. Cred că aceste cifre vorbesc de la sine despre încrederea acordată României, alături de care am traversat o perioadă de profunde transformări pe toate planurile, din care este adevărat că nu au lipsit momentele dificile care au testat moralul investitorilor.
Multe dintre lucrurile despre care se vorbea cu speranță, în 2005, când am intrat pe această piață au devenit realități, cele mai importante fiind intrarea în Uniunea Europeană, și, de curând, și în spațiul Schengen, iar aceste jaloane bifate au adus și vor aduce în continuare oportunități extraordinare pentru investitori. Iată, deci, primul motiv care ne dă încredere în perspectivele pieței locale.
♦ Al doilea: România are astăzi acces la fonduri europene nerambursabile la care nici nu putea visa cândva, bani care reprezintă o șansă uriașă pentru modernizarea infrastructurii de toate tipurile și care au devenit un factor decisiv în analiza investitorilor atunci când se uită spre România.
Dacă țara va avea capacitatea de a atrage cât mai mult din acest capital disponibil, chiar acum, atunci toată lumea va avea de câștigat pe termen lung. în caz contrar, va rata o șansă istorică, într-un moment în care economia are nevoie de influxuri decapital ca de aer pentru a face față provocărilor momentului și a se stabiliza pe trendul de recuperare a decalajelor față de statele din regiune. În ce ne privește, suntem pregătiți să contribuim de o manieră solidă la eforturile de modernizare a rețelelor energetice din România, atât din surse proprii cât și prin atragerea de fonduri europene, continuând progresele indiscutabile înregistrate deja la acest capitol și sperăm că autoritățile vor susține acest angajament printr-un cadru de reglementare stimulativ și adecvat acestor noi realități.
♦ Al treilea motiv: România a devenit cel mai mare producător de gaze din UE și, totodată, dispune de resurse naturale semnificative pentru energia eoliană și un potențial puternic de energie solară, datorită poziției sale geografice favorabile, în combinație cu un mix energetic sănătos provenit din surse gestionabile, mai ales dacă noile centrale pe gaz aflate în construcție vor deveni operaționale.
Creșterea exponențială a numărului de prosumatori împreună cu numeroasele proiecte de generare din segmentul non-rezidențial finalizate sau în curs de implementare din ultima perioadă este un motiv de încredere în perspectivele de dezvoltare ale business-ului nostru.
Pe de altă parte, mediul de afaceri se află sub presiune, într-un an dificil, cu încărcătură electorală, cu efecte profunde în plan social și economic. Introducerea de noi taxe și impozite nu este niciodată o veste bună pentru investitori, dar temerile și incertitudinea devin și mai accentuate atunci când noi măsuri de impact sunt decise și aplicate imediat, peste noapte, fără o consultare prealabilă adecvată și o analiză atentă cu jucătorii din economie.
Predictibilitatea și stabilitatea legislativă și fiscală sunt, din nou, trecute cu vederea, deși sunt cerințele de bază repetate insistent, cu orice ocazie posibilă, de companiile din țară pentru a-și putea face planuri de afaceri coerente, pentru a-și fundamenta bugete din care să facă investiții, a-și achita dările către stat și a-și plăti angajații.
De asemenea, îndeplinirea parțială și cu mare întârziere de către autorități a obligației la care s-au angajat prin propriile reglementări privind decontarea sumelor datorate furnizorilor pentru prefinanțarea prețurilor plafonate la energie continuă să ne afecteze serios activitatea. Iar modul în care a fost structurat bugetul pentru acest an în ceea ce privește asigurarea sumelor corespunzătoare compensării schemelor de plafonare nu este de natură să ne liniștească temerile, dimpotrivă. Autoritățile ar trebui să trateze cu maximă seriozitate acest risc și să ia măsuri clare pentru a asigura și rambursa la timp datoriile către furnizori.
La toate acestea se adaugă neclaritatea legată de deschiderea pieței de energie, deși ne mai desparte puțin timp de momentul 1 aprilie, și necesitatea îmbunătățirii cadrului reglementare pentru stimularea investițiilor în sectorul energetic.
Alexandru Chiriță, CEO Electrica
Dacă ar fi să alegeți 3 motive pentru care aveți încredere în continuare în dezvoltarea pieței locale și a business-ului dumneavoastră, care ar fi acelea?
♦ În primul rând, suntem extrem de optimiști în privința transformării sectorului energetic în acest moment. Ne îndreptăm către o economie sustenabilă și digitală, care deschide oportunități extraordinare. De fiecare dată când investim în infrastructură nouă, rețele inteligente sau surse de energie regenerabilă, nu facem doar o simplă actualizare a sistemelor vechi – punem bazele pentru ceva mai mare și mai bun. Nu e vorba doar de schimbare de dragul schimbării; este un progres real care ne pregătește pentru succesul pe termen lung.
♦ În al doilea rând, probabil ați observat cum piața energetică din România începe să se maturizeze cu adevărat. Sigur, ne confruntăm cu provocările noastre din exterior – cine nu o face? Dar reglementările devin mai predictibile, iar concurența crescută îi determină pe toți să își îmbunătățească performanța. Piața se maturizează, iar această stabilitate înseamnă că putem planifica cu încredere și să oferim clienților noștri exact ceea ce au nevoie.
♦ Al treilea motiv este modul în care oamenii înșiși se schimbă. Tot mai mulți consumatori, fie că vorbim de familii sau de mari industrii, caută în mod activ soluții energetice mai inteligente și mai ecologice. Vor să își optimizeze consumul, sunt interesați să producă propria energie și sunt pregătiți să se angajeze în parteneriate pe termen lung. Această schimbare de mentalitate nu este doar un trend, este o revoluție la care suntem mândri să luăm parte.
Care sunt totuși motivele de îngrijorare pe care le aveți la acest început de 2025?
Cea mai mare îngrijorare pentru noi toți este situația politică globală și modul în care aceasta afectează prețurile la energie și lanțurile de aprovizionare. Da, sectorul energetic românesc a demonstrat că poate face față loviturilor, dar nu putem ignora cum aceste presiuni externe ar putea influența costurile noastre operaționale și investițiile viitoare.
Un alt aspect care ne preocupă este viteza de modernizare a infrastructurii energetice. știm că avem nevoie de investiții masive în rețele inteligente, digitalizare și surse regenerabile, asta e clar. Dar punerea în practică a acestor proiecte nu este simplă. Sunt atât de multe aspecte în joc, iar întârzierile ar putea afecta eficiența și siguranța întregului nostru sistem energetic pe termen lung.
În final, există provocarea de a face această tranziție către energia sustenabilă echitabilă pentru toată lumea. Trebuie să ne asigurăm că toate costurile acestei transformări nu cad prea greu asupra niciunui grup. La urma urmei, energia nu este un lux, este o necesitate. Avem nevoie de soluții care să funcționeze pentru toată lumea, de la marile companii până la familiile obișnuite.
Însă niciuna dintre aceste provocări nu este insurmontabilă. Cu o strategie clară, muncă în echipă la nivelul întregii industrii și un angajament față de inovare, putem transforma aceste provocări în oportunități.
-
 Una dintre cele mai frumoase ţări europene plăteşte familiile care vor să se stabilească permanent în anumite regiuni. Câţi bani poţi să primeşti?
-
 Povestea unei tinere care în doar doi ani a reuşit sa construiască de la zero o companie cu care face 1 milion de euro
-
 Comisia Europeană a aprobat planul României pentru deblocarea exporturilor de oi şi capre. Ce presupune planul pentru judeţele Tulcea şi Constanţa