
Economia merge excepțional de bine dacă te uiți în conturile băncilor
Grupul BCR, care include a doua cea mai mare bancă de pe piața românească după active, a obținut în primul trimestru (T1) din 2025 un profit net de 742 mil. lei (149 mil. euro), în creștere cu 19,8% față de câștigul din T1/2024, în condițiile creșterii creditării și a veniturilor. Banca susține că a înregistrat o performanță operațională îmbunătățită, susținută de un volum „semnificativ mai mare…
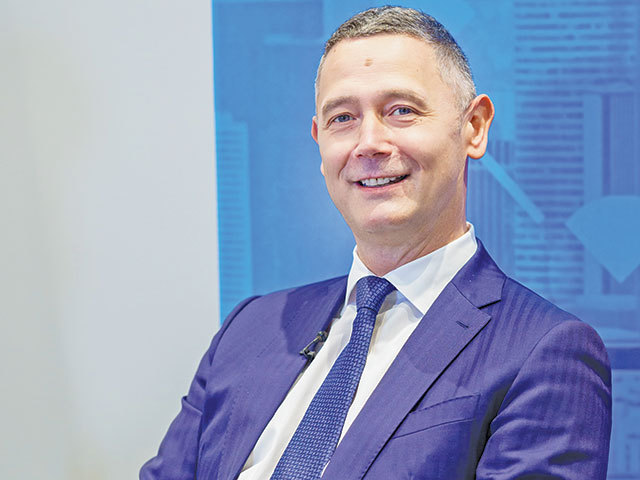
BCR a majorat creditarea cu peste 12% în T1/2025 și a obținut un profit de 742 mil. lei, cu 20% peste T1/2024, la venituri de 1,6 mld. lei. Peste 1.500 de firme, ce creează circa 80.000 de locuri de muncă, au fost finanțate de BCR în T1/2025
♦ Sergiu Manea, CEO al BCR: „Privim cu aceeași responsabilitate relația cu mediul de afaceri și rolul nostru în susținerea și accelerarea competitivității IMM-urilor. Suntem alături de antreprenori cu expertiză și soluții personalizate, care aduc claritate, predictibilitate și îi ajută să-și construiască strategii de creștere într-o lume tot mai complexă“ ♦ Venitul net din dobânzi al BCR a crescut cu circa 15% față de T1/2024, la 1,2 mld. lei.
Grupul BCR, care include a doua cea mai mare bancă de pe piața românească după active, a obținut în primul trimestru (T1) din 2025 un profit net de 742 mil. lei (149 mil. euro), în creștere cu 19,8% față de câștigul din T1/2024, în condițiile creșterii creditării și a veniturilor. Banca susține că a înregistrat o performanță operațională îmbunătățită, susținută de un volum „semnificativ mai mare de afaceri cu clienții“.
La finalul primelor trei luni din acest an, portofoliul total de credite acordate de BCR a ajuns la o viteză de circa 12,5% an pe an, până la 66,7 mld. lei, ascensiune susținută și de creșterea creditării retail și de ascensiunea finanțărilor corporate. Însă, comparativ cu decembrie 2024, soldul creditelor BCR era în T1/2025 la un nivel foarte apropiat.
BCR susține că pe segmentul corporate a aprobat credite noi pentru companii în valoare de 3,5 mld. lei în T1/2025, dintre care aproximativ 42% sunt destinate investițiilor. Soldul finanțărilor corporate a avut un avans de circa 7% față de T1/2024, ajungând la 29,5 mld. lei.
Potrivit informaților de la bancă, mai mult de 1.500 de companii, care creează aproximativ 80.000 de locuri de muncă, au fost finanțate de BCR în T1/2025.
În ceea ce privește portofoliul de finanțări acordate clienților BCR Leasing, nivelul a ajuns în T1/2025 la o valoare de 4,73 mld. lei, cu o creștere de 11% comparativ cu T1/2024, iar volumul finanțărilor noi a crescut cu 20% față de T1/2024. Subsidiara de leasing a BCR a continuat susținerea mediului antreprenorial românesc și a înregistrat cele mai solide creșteri în sectorul de transporturi, servicii medicale și comerț. În T1/2025, BCR Leasing a accelerat digitalizarea serviciilor pentru clienți și a lansat o nouă funcționalitate a asistentului virtual LEA, integrat în cadrul platformei Self Service, noua opțiune permițând clienților să efectueze rambursări anticipate parțiale sau integrale, în cadrul unui proces complet 100% digital. De la momentul lansării și până în prezent, 21% din solicitările de rambursare anticipată procesate au fost recepționate prin intermediul fluxului digital, conform informațiilor transmise de bancă.
În activitatea de creditare retail, BCR a transmis că a acordat credite noi pentru persoane fizice și microîntreprinderi de peste 3,2 mld. lei în T1/2025, soldul finanțărilor retail fiind de 33,1 mld. lei la finalul primului trimestru din acest an, mai mare cu 11,4% față de T1/2024.
Pe componente, stocul de credite de consum negarantate (inclusiv carduri de credit și descoperit de cont) a crescut cu 41,4% an pe an. În același timp, stocul de credite ipotecare standard (Casa Mea) acordate în moneda locală a crescut cu 14,1% an pe an, cu portofoliul de credite Prima Casă influențat de cererea în scădere.
Produsul ipotecar Casa Mea Natura, destinat achiziției de locuințe cu certificat de performanță energetică clasa A și B, a reprezentat 78% din creditele ipotecare noi acordate în T1/2025, în creștere față de media anului anterior de 69%, și cu un volum aproape dublu față de T1/2024.
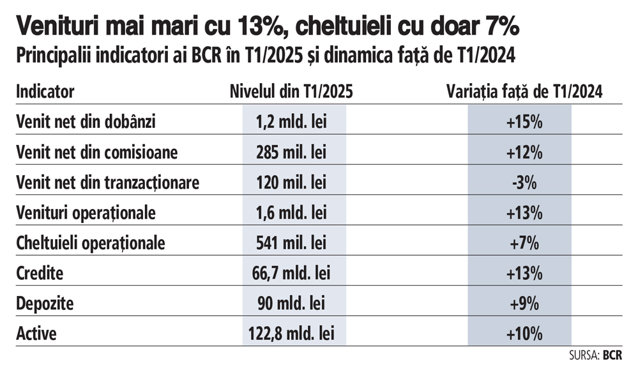
Creșterea creditării a antrenat și ascensiunea activelor BCR în T1/2025, până la 122,8 mld. lei, cu 9,7% peste nivelul din T1/2024. Însă, față de nivelul de la finalul anului 2024 activele au crescut cu doar 1,7%.
„Privim cu aceeași responsabilitate relația cu mediul de afaceri și rolul nostru în susținerea și accelerarea competitivității IMMurilor. Suntem alături de antreprenori cu expertiză și soluții personalizate, care aduc claritate, predictibilitate și îi ajută să-și construiască strategii de creștere într-o lume tot mai complexă. Ceea ce ne motivează este felul în care reușim să evoluăm împreună cu clienții noștri, transformând potențialul în realitate și datele în decizii“, a declarat Sergiu Manea, CEO al BCR.
Rezultatul operațional al BCR s-a îmbunătățit cu 15,7%, până la 1,06 mld. lei în T1/2025, pe fondul unei creșteri puternice a veniturilor operaționale și o bună gestionare a cheltuielilor operaționale.
Practic, banca și-a majorat veniturile cu aproape 13% și cheltuielile cu doar 7%.
Banca românească cu capital austriac a raportat pentru T1/2025 un venit operațional de 1,6 mld. lei, după o creștere anuală cu 12,7%, câștig determinat de creșterea venitului net din dobânzi și a venitului net din comisioane.
Venitul net din dobânzi a crescut cu 15,2%, până la 1,2 mld. lei în T1/2025, determinat de un volum mai mare de business. Veniturile din dobânzi sunt cea mai importantă sursă de încasări pentru o bancă, iar la BCR acestea reprezintă circa 70% din totalul veniturilor operaționale.
Venitul net din comisioane s-a îmbunătățit cu 12,2%, până la 285 mil. lei în T1/2025, determinat de un volum mai mare de tranzacții și din activitatea de creditare.
Pe de altă parte, rezultatul net din tranzacționare a scăzut cu 3,5% până la 120 mil. lei în T1/2025.
În ceea ce privește cheltuielile administrative generale, BCR indică valoarea de 541 mil. lei în T1/2025, în creștere anuală cu 7,2%, evoluție determinată de cheltuieli de IT mai mari pentru a sprijini proiecte strategice, împreună cu cheltuieli cu personalul ușor mai ridicate.
În baza acestor evoluții, raportul cost-venituri s-a îmbunătățit până la 33,7% în T1/2025, față de 35,5% în T1/2024.
Rata de solvabilitate a BCR (doar banca) în conformitate cu reglementările privind cerințele de capital (CRR), s-a situat la nivelul de 23,2% în februarie 2025, semnificativ peste cerințele BNR. De asemenea, rata capitalului de rang 1+2 de 21,8% (Grup BCR) în februarie 2025 reflectă pozițiile puternice de capital și finanțare ale BCR. Începând cu februarie 2025, în conformitate cu aprobarea primită din partea autorității de reglementare, BCR a trecut la abordarea bazată pe modele interne de rating (IRB) în locul abordării standardizate pentru determinarea activelor ponderate la risc pentru riscul de credit – pentru portofoliile de persoane fizice, micro, standard corporate și expuneri față de administrații centrale.
Depozitele de la clienți au crescut cu 9% an la an până la un sold de 90 mld. lei la finalul primului trimestru din 2025. Însă, comparativ cu nivelul de la finalul anului 2024 depozitele atrase de BCR au scăzut ușor cu 1,1%.
Referitor la digitalizare, BCR susține că are 2,59 milioane de utilizatori ai ecosistemului digital George (internet banking și mobile banking), dintre care 2,22 milioane sunt utilizatori activi ai aplicației George mobile cu o creștere de 16% an pe an.
BCR a amintit accelerarea adopției produselor digitale în retail, cu 93% dintre produsele pentru persoane fizice (deschidere de cont curent, credite ipotecare și de consum, cont de economii, depozite, asigurări și produse investiționale) vândute pe flux 100% digital, comparativ cu 84% în T1 2024. În plus, peste 1.600 de clienți au accesat un credit ipotecar direct din George, prin achiziție sau rezervare ofertă, dublu față de T1 2024. Mai mult, BCR este prima bancă din România care a lansat fluxul complet digital de refinanțare a unui credit ipotecar de la altă bancă, disponibil direct în George.
BCR a trecut și la un nou mod de a face banking, peste 1,4 milioane de clienți beneficiind deja de Programul de Beneficii George, primul program bancar de loialitate din România, care recompensează clienții BCR cu oferte personalizate, adaptate obiectivelor lor financiare și produselor de care au nevoie pentru a și le îndeplini.
„Investim permanent în relația cu clienții noștri, pentru care am creat Programul de Beneficii George „ primul program bancar de loialitate din România. Peste 1,4 milioane de clienți BCR beneficiază deja de acest nou mod de a face banking, care scalează planificarea financiară și recompensează utilizatorii cu oferte personalizate, adaptate obiectivelor lor financiare. Programul de Beneficii George reflectă modul în care înțelegem să ne susținem clienții, prin reciprocitate și parteneriate de lungă durată. Este un angajament real față de cei care ne aleg, zi de zi, și este modul nostru de a le întoarce încrederea prin acțiuni concrete, de la oferte personalizate și costuri preferențiale, la comisioane mai mici și dobânzi mai bune“, susține șeful BCR.
BRD a majorat creditarea cu 21% și a încheiat T1/2025 cu un profit de 350 mil. lei, plus 7% an/an, la venituri de 1 mld. lei, în creștere cu 10%. Maria Rousseva, CEO: T1/2025 a adus creșteri ale volumelor comerciale atât pe segmentul companiilor, cât și pe retail, cu credite nete în sold mai mari cu 21%
♦ Din punctul de vedere al performanței financiare, BRD a înregistrat o creștere susținută a veniturilor, iar raportul cost-venit a fost îmbunătățit, beneficiind de un impuls comercial dinamic, menținut și de cheltuieli operaționale mai reduse comparativ cu ritmul de creștere a veniturilor, după cum susține Maria Rousseva, șefa BRD ♦ Creditele noi acordate de BRD persoanelor fizice au crescut cu 41%, până la 3,3 mld. lei, în timp ce finanțarea companiilor a înregistrat un avans anual de aproape 32%.
Grupul BRD a încheiat primul trimestru (T1) din 2025 cu un profit net de 350 mil. lei, echivalentul unei creșteri de 7,2% față de perioada similară din 2024, în timp ce creditarea pe zona persoanelor fizice, dar și pe segmentul companiilor a înregistrat ritmuri de creștere de două cifre, potrivit raportului financiar al băncii.
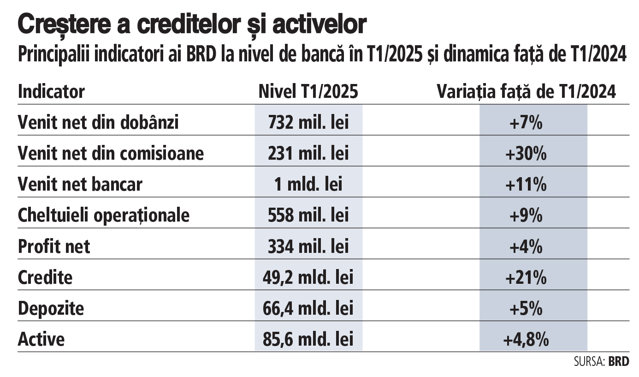
Doar la nivel de bancă, profitul net al BRD – instituție de credit aflată în topul primelor cinci bănci mari de pe piața locală – a avansat cu 4% față de T1/2024, până la 334 mil. lei. Venitul net bancar la nivelul grupului BRD a crescut în T1/2025 cu 9,7% față de T1/2024, depășind 1 mld. lei, fiind susținut de creșterea veniturilor nete din dobânzi și a veniturilor nete din comisioane. Veniturile nete din dobanzi au înregistrat un avans de 5,9% față de aceeași perioadă din 2024, la 750 mil. lei, datorită efectului pozitiv al volumelor, determinat de creșterea creditelor atât pe segmentul retail, cât și pe segmentul companiilor. La nivel de bancă, venitul net a făcut un salt anual de 10,6% în T1/2025, până la 1,04 mld. lei.
Creditele nete, inclusiv finanțările de leasing, au ajuns la 51,6 mld. lei, marcând o creștere de 20,5% față de nivelul de la final de T1/2024, evoluție susținută de activitatea de creditare pe segmentele companii și persoane fizice.
Creditarea companiilor a fost principalul motor de creștere, cu un avans anual de circa 32%, în timp ce segmentul retail a continuat să câștige tracțiune, înregistrând o creștere solidă, de 13,6% în dinamică annuală, la sfârșitul lunii martie 2025.
În ceea ce privește activitatea de creditare a persoanelor fizice, producția de credite noi a ajuns la 3,3 mld. lei în T1/2025, în creștere cu 41% față de T1/2024, bazându-se pe o performanță robustă atât a creditelor de consum, cât și a creditelor pentru locuințe.
Producția de credite de consum a totalizat 1,9 mld. lei, în creștere cu 31% față de aceeași perioadă a anului 2024, în timp ce producția de credite pentru locuințe a menținut un ritm de creștere foarte puternic, plus 59% față de T1/2024, până la 1,4 mld. lei.
La sfârșitul lunii martie 2025, creditele în sold pentru persoane fizice au crescut cu 13,4% față de aceeași perioadă a anului precedent. În plus, segmentul small business a contribuit la această tendință, creditele nete în sold fiind în creștere cu 17,3% față de aceeași perioadă a anului 2024, ca urmare a mai multor îmbunătățiri ale ofertei standard de credite și a angajamentului băncii de a participa la inițiativele guvernamentale de sprijinire a IMM-urilor, notează raportul băncii.
„Primele trei luni au adus creșteri ale volumelor comerciale atât pe segmentul companiilor, cât și pe cel de retail, cu credite nete în sold mai mari cu 21% comparativ cu sfârșitul lunii martie 2024. Creditarea companiilor a condus creșterea, cu un plus de 32% față de aceeași perioadă a anului precedent, în timp ce creditarea pe segmentul retail a continuat și ea să se majoreze, înregistrând o creștere de 14% a creditelor în sold față de aceeași perioadă a anului precedent. Producția de credite noi acordate persoanelor fizice a atins 3,3 mld. lei, aproape de nivelurile record, mai mare cu 41% față de T1/2024, fiind susținută de creșterea volumului creditelor de consum și al creditelor ipotecare“ spune Maria Rousseva, CEO al BRD Groupe Societe Generale.
Activitatea de leasing a înregistrat finanțări nete în creștere cu 15,1% față de aceeași perioadă a anului 2024, depășind 2 mld. lei la sfârșitul lunii martie 2025.
Finanțările sustenabile noi au cumulat 206,8 mil. euro în T1/2025.
În privința economisirii, baza de depozite a crescut la sfârșitul lunii martie 2025 cu 5,2% față de aceeași perioadă a anului 2024. Depozitele retail, sursa stabilă și principală de finanțare, au înregistrat o creștere de 4,3% față de aceeași perioadă a anului precedent, susținută de intrări mai mari în conturile curente ale persoanelor fizice. Depozitele companiilor au înregistrat o creștere anuală de 6,8%, susținută de clienții IMM, cu o creștere de 14,5% a soldului depozitelor față de aceeași perioadă a anului precedent.
Venitul operațional brut a ajuns la 507 mil. lei în T1/ 2025 (plus 11,3% față de aceeași perioadă a anului 2024), în timp ce raportul cost/venit (C/I) s-a îmbunătățit la 53,1% în T1/2025 față de 53,8% în T1/2024.
Excluzând taxa pe cifra de afaceri și contribuțiile cumulate la Fondul de Garantare a Depozitelor Bancare și Fondul de Rezoluție, raportul C/I ajunge la 45,5% în T1/2025 (față de 46,3% în T1/2024), înregistrând o scădere de 81 puncte de bază față de anul precedent.
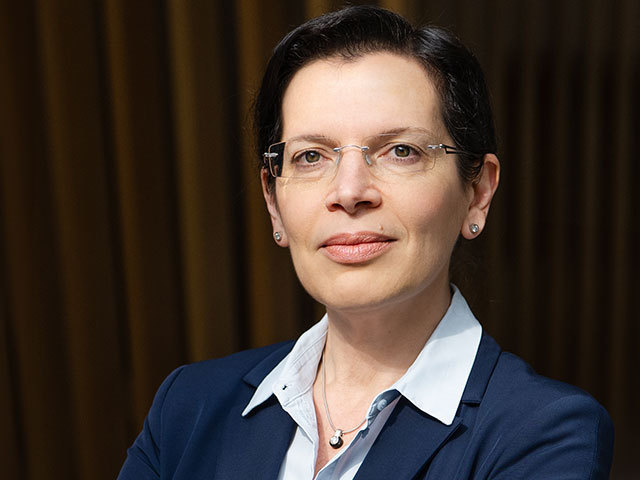
Maria Rousseva, CEO al BRD Groupe Societe Generale: Creditarea companiilor a condus creșterea, cu un plus de 32% față de aceeași perioadă a anului precedent, în timp ce creditarea pe segmentul retail a continuat și ea să se majoreze, înregistrând o creștere de 14% a creditelor în sold față de aceeași perioadă a anului precedent. Producția de credite noi acordate persoanelor fizice a atins 3,3 mld. lei, aproape de nivelurile record, mai mare cu 41% față de T1/2024.
-
 Cât de mult s-au chinuit doi corporatişti din România să îşi deschidă o afacere şi cum au reuşit să ajungă de la marfă luată pe datorie la afaceri de milioane de euro?
-
 Povestea tinerei care a combinat arta cu tehnologia şi a creat una dintre cele mai originale afaceri din România
-
 Este sau nu este bine să îţi cumperi acum o locuinţă şi care este una dintre cele mai frecvente greşeli făcute de români atunci când vor să îşi cumpere o casă?