
Dupa start-up-urile fintech, a venit momentul în care băncile se confruntă cu o nouă categorie de competitori
În timp ce oamenii încă se obișnuiesc cu ideea de fintech, companiile de tehnologie introduc deja pe piață un nou concept: techfin.
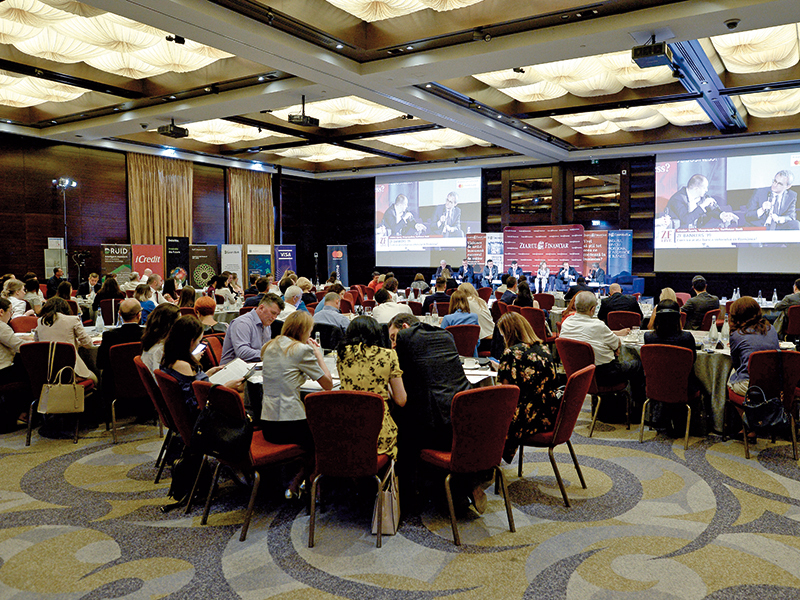
„Eu nu cred că se mai pune problema în parametri de fintech versus bănci. Nu suntem într-o competiție de tipul «care pe care», ci suntem în parteneriate unii cu ceilalți pentru a deservi clientul. Trebuie să fim atenți la conceptul de techfin, acele fintech-uri care vin dinspre tehnologie, nu dinspre finanțe. Se discută zilele acestea exemplul Facebook cu moneda digitală Libra”, atrage atenția Sergiu Oprescu, șeful Alpha Bank și președintele Asociației Române a Băncilor, în cadrul evenimentului ZF Bankers Summit 19.
Techfin-urile, aceste companii mari din sectorul de tehnologie sau cel telecom care își fac intrarea în industria financiară, schimbă deja anumite zone ale industriei de plăți și de transfer de bani, pe măsură ce jucători precum Orange Money apar pe piață.
„Suntem o instituție financiară emitentă de monedă electronică, digitală, ca urmare a așteptărilor clienților noștri. Este o realitate, există un apetit mare al clienților cu privire la consumarea serviciilor digitale, tot ce înseamnă de la online onboarding, transfer, plăți, credite, economii, totul migrează către zona digitală”, spune Șerban Negrescu, head of product management la Orange Money. „Pe de altă parte, trebuie să păstrăm comunicarea «face to face» pentru a aduce un confort sporit clientului, în funcție de gradul de complexitate al serviciilor accesate.” Începând de anul acesta, Orange Money va emite carduri de debit, atât virtuale, cât și fizice. „Ne adresăm doar clienților cu apetit digital crescut. De altfel, întreaga gamă de produse și servicii a fost construită în această zonă și cred că diferența ca transformare ține în primul rând de clienți, în ce măsură sunt cu adevărat pregătiți”, adaugă Negrescu.
Mai mult, reprezentanții Orange Money susțin că există posibilitatea de a acorda și credite către populație, ceea ce ar reprezenta un pas făcut de techfin înspre industria bancară.
„În momentul de față, lansările de produse și servicii se concentrează pe așteptările clienților noștri, vrem să construim împreună cu ei serviciile, platformele și interfețele. Cu siguranță că în momentul în care clienții se așteaptă de la noi să dăm credite, vom face acest pas”, mai spune executivul.
Consultanții din Big Four atrag atenția că acest segment de jucători care se conturează în lumea serviciilor financiare nu și-a găsit încă o reglementare adecvată din punct de vedere fiscal, nici măcar la nivel european. „Cei care prestează servicii financiare de acest tip nu au momentan un sistem care să le permită să plătească taxe. Există într-adevăr o propunere la nivelul Uniunii Europene, o taxă pe serviciile digitale, care încearcă să uniformizeze acest sistem, dar nu s-a găsit încă o soluție”, explică Alexandra Smedoiu, partener la Deloitte România.
Pentru a răspunde apetitului clienților cu privire la serviciile digitale, dar mai ales cu privire la nevoia de simplitate și viteză în accesarea produselor financiare doar prin intermediul smartphone-ului, cele mai mari bănci din piață au înțeles că trebuie să se digitalizeze.
„Clientul dorește conveniență, adică să fie totul extrem de rapid. În viitor, interacțiunea dintre client și bănci se va face 24/7 în orice moment, în orice situație. Cred că vom interacționa cu banca prin voce, prin web banking și prin accesorii. Plățile nu vor mai fi doar apanajul băncilor, ci al tuturor acestor entități financiare din spectrul respectiv. Cred că vom avea «personal financial manager» – CFO personal. Dacă ai o cultură organizațională de tip bancă tradițională, vei fi mai rigid și mai puțin deschis la inițiative pe care ar trebui să le iei într-o bancă digitală”, adaugă bancherul Sergiu Oprescu, cel care conduce Alpha Bank de mai bine de 18 ani.
Mai mult, Florin Boldescu, șeful BRD-SocGen, este mai incisiv și consideră că în viitor băncile vor fi digitale sau „nu vor fi deloc”.
„Banca viitorului va fi digitală sau nu va fi deloc. Fie nu va fi deloc, fie va fi atât de relevantă încât să se vorbească despre ea, să se scrie cărți despre ea”, notează Florin Boldescu, director executiv al BRD-SocGen, a treia cea mai mare bancă de pe piața locală.
El spune că băncile din România, inclusiv BRD, sunt la începutul procesului de digitalizare. „Aș spune că în momentul acesta ne aflăm încă într-o situație în care așezăm proiectele, modelul de lucru și începem proiecte de digitalizare. Totuși, dacă ar fi să mă raportez la întreaga piață, sistemul bancar românesc nu se află la un nivel de digitalizare extrem de ridicat în raport cu alte țări.”
Pariul jucătorilor din piață este însă unul îndreptat spre viitor, iar cele mai importante aspecte sunt legate de sesizarea oportunităților digitale și de capitalizarea acestora. Una dintre credințele care se conturează în această piață pe fondul trendurilor digitale este legată de dezavantajul pe care îl au băncile ce rămân tradiționale și nu se duc după noile generații de clienți.
Zoltan Szalai, banking and payment services, digital solutions CEE-SEE la Gemalto, o companie din grupul Thales, consideră că generațiile noi au nevoie de banking, dar nu au neapărată nevoie de instituțiile bancare. „Executivii băncilor realizează că digitalizarea afectează foarte mult piața. Patru din cinci executivi înțeleg că nu pot fi imuni la transformarea digitală. Așadar, au început să dezvolte soluții. Ce lipsește în această piață a României este o legislație solidă. (…) Generațiile noi au nevoie de banking, dar nu au nevoie de bănci. Poate nu este ceva nou, oameni precum Bill Gates au spus că băncile ar putea deveni inutile la un moment dat. Eu aș schimba puțin ideea și aș spune că banca tradițională ar putea să nu mai fie utilă. Nu cred că unele companii, precum Facebook și Google, vor deveni bănci. Cred că ele vor oferi servicii financiare, dar nu pot deveni bănci în sine”, explică Szalai.
Dar pentru a merge înainte cu digitalizarea, o bancă nu poate avea doar un departament mic cu care să conducă transformarea. Robert Anghel, care conduce divizia de digital banking în cadrul ING, crede că toată lumea trebuie să facă digital într-o bancă pentru o transformare mai abilă. Mai mult, el crede că viitorul serviciilor prin intermediul platformelor este aici, încât banca olandeză acordă deja în România un număr ridicat de credite prin intermediul aplicației de mobil.
„Toată lumea trebuie să facă digital într-o bancă. Nu trebuie să existe doar un laborator specializat pe servicii digitale. Noi am forțat întreaga organizație să gândească digital, nu am lăsat acest lucru doar în sarcina unui laborator digital. Oricine din bancă trebuie să știe să rezolve orice problemă pe care un client digital o poate avea. Clienții așteaptă servicii digitale, iar responsabilitatea băncilor este să accelereze schimbarea și să servească viteză. Vorbim despre faptul că în viitor vom da credite complet digital. În ING lucrul acesta deja se întâmplă, 20% din credite se dau exclusiv online. Întrebarea de acum înainte este cum reușim să rezolvăm ecuația dintre cât de digital și cât de simplu și cât de uman și cât de prietenos aducem valoare adăugată pentru clienți. (…) Roboții și chatboții sunt una dintre componentele viitorului”, mai spune executivul de la ING.
Astfel, o bancă a viitorului nu poate exista fără soluțiile viitorului, care dincolo de algoritmi de scoring folosiți – care pot utiliza în procesul de calcul și instrumente de tip voice analytics pentru a-și defini clientul – se rezumă la soluții de tip chatbot și inteligență artificială.
„Cred că banca viitorului, cel puțin în zona de retail, va fi o bancă operată de inteligența artificială, de chatboți. Nu înseamnă că vor dispărea bancherii, pentru că cineva trebuie să gândească, însă eu am mult mai multă încredere într-un robot bine educat decât într-un agent. Un chatbot se autoeducă permanent, devine tot mai deștept, dar totodată și mai uman. Să nu ne speriem că ne gândim la niște chatboți ca la niște oameni reci care nu înțeleg nuanțe. Chatboții devin din ce în ce mai umani și înțeleg tot consensul discursului”, notează Liviu Drăgan, fondator al companiei Druid, care dezvoltă și promovează sisteme de inteligență artificială și de chatboți.
Cealaltă Românie
La polul opus, dincolo de orașele mari, dincolo de clădirile de birouri și de supermarketurile unde corporatiștii, și nu numai, își plătesc avocadoul cu ajutorul unui smartwatch, există cealaltă Românie – acea parte a țării în care oamenii nu au acces la servicii financiare de niciun fel. În timp ce toată lumea se bucură de intrarea Apple Pay în România și de zecile de mii de clienți înrolați în primele zile, incluziunea financiară rămâne încă un subiect sensibil în exteriorul „bulei” tehnologizate.
„Noi lucrăm în mai multe grupuri de voluntari ca să creștem intermedierea financiară. Un lucru foarte real este existența unei părți a populației care nu are acces la servicii bancare, nu a văzut niciodată un card. Sunt zone în care trebuie realizate investiții în bancomate și POS-uri. Să achiziționezi sau să închiriezi un POS este probabil ceva ce nu îți poți permite în anumite locuri când ești un comerciant mai mic, spre exemplu. Există și această parte a realității și este un drum laborios, care ne va lua câțiva ani. Există cealaltă parte a realității, a corporatiștilor care beau cafea de la Starbucks, merg pe trotinete, folosesc Revolut și Apple Pay, iar ei vor servicii cât mai digitale, nu mai vor să meargă la sucursală, ci vor un bancher personal”, spune Alexandra Smedoiu.
Nivelul intemedierii financiare a scăzut de la un nivel record de peste 40% în 2008 la doar 24% în prezent, însă aceasta nu ar trebui să fie doar problema băncilor, ci a întregului sistem financiar, apreciază Sergiu Oprescu, președintele Alpha Bank.
„Noi am plecat de la o intermediere financiară de peste 40% în 2008, iar acum suntem la 24%. (…) Din păcate nu am văzut acest subiect abordat decât de bănci și de presă. Nu am văzut la masa în care se va rezolva de fapt problema intermedierii financiare anumite elemente. Trebuie să stăm la masă cu guvernul, cu BNR și cu celelalte piețe financiare, pentru că nu este doar o problemă a sistemului bancar, ci a întregului sistem financiar”, spune Sergiu Oprescu.
Aceeași ambiție o susține și BCR, a doua cea mai mare bancă de pe piața locală, care consideră că segmentul de populație nebancarizat reprezintă principala piața pentru jucătorii din industria bancar.
„Ideea nu este să rămânem la cei 60% din populație care au un cont bancar sau cei 30% care au un anumit salariu lunar, ci trebuie să facem banking pentru 100%, să oferim oportunitatea de a fi bancarizat, finanțat, de a intra într-un marketplace, pentru oricine vine la tine – din Cisnădie și până în Tulcea”, spune Ionuț Stanimir, director executiv marketing & comunicare la BCR.
-
 A intrat într-un domeniu despre care nu ştia aproape nimic, iar opt ani mai târziu conduce un business de milioane de lei. Povestea unei antreprenoare care vrea să schimbe regulile jocului
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi