
După e-commerce și retail, acum a venit rândul producției și industrialului să mențină activă piața închirierii de spații industriale în 2024
Companiile au închiriat în primele trei luni ale anului aproximativ 200.000 de metri pătrați de spații logistice și industriale, cererea venind în principal de la firmele de producție, operatorii de FMCG și cei de logistică, arată datele companiei de consultanță imobiliară Cushman & Wakefield Echinox. Raportat la regiune, România a înregistrat al doilea cel mai mare volum de spații industriale…
Ponderea tranzacțiilor de leasing industrial și logistic din afara Capitalei a atins în 2023 un nivel record, în timp ce tranzacțiile din București au înregistrat un minim istoric, volumul total al contractelor de închiriere fiind de aproximativ 770.000 de metri pătrați, în ușoară scădere față de nivelul record de 830.000 de metri pătrați din 2022.
Companiile au închiriat în primele trei luni ale anului aproximativ 200.000 de metri pătrați de spații logistice și industriale, cererea venind în principal de la firmele de producție, operatorii de FMCG și cei de logistică, arată datele companiei de consultanță imobiliară Cushman & Wakefield Echinox. Raportat la regiune, România a înregistrat al doilea cel mai mare volum de spații industriale și de logistică închiriate în primul trimestru, după Polonia, lider incontestabil al Europei Centrale și de Est, lăsând în urmă Cehia, Slovacia și Ungaria.
 În Cehia suprafața tranzacționată a fost de 160.000 de metri pătrați, în Slovacia de 107.000 de metri pătrați, iar în Ungaria companiile au închiriat 109.000 de metri pătrați spații industriale și de logistică.
De remarcat activitatea firmelor de producție pe piața închirierilor de spații logistice și industriale la acest început de an, ponderea spațiilor contractate de acestea în totalul volumului tranzacționat (17%) depășind pentru prima dată ponderile operatorilor logistici (10%) și ai companiilor din domeniul FMCG (13%).
Cea mai mare tranzacție încheiată în perioada analizată a fost cea realizată de compania Tenneco, în urma unui proces de tip sale & leaseback, spațiu care este deținut acum de WDP. Totodată, Maravet a preînchiriat 11.000 de metri pătrați în WDP Park Baia Mare, într-o tranzacție intermediată de Cushman & Wakefield Echinox, iar Drim Daniel Distribuție a contracat 10.000 de metri pătrați spații de depozitare în cadrul MLP Bucharest West.
„Companiile de producție încep să fie din ce în ce mai relevante pe piața închirierilor de spații industriale și de logistică, pe de o parte pe fondul fenomenului de nearshoring, dar și ca urmare a unor relocări de fabrici din Europa de Vest sau chiar din alte țări din Europa Centrală și de Sud-Est. De obicei, firmele de producție preferă să opereze în spații proprii, însă pe fondul dinamicii obiceiurilor de consum, acestea au nevoie de o flexibilitate mai mare, pe care o pot obține prin închirierea spațiului. Credem că această tendință se va accentua în perioada următoare, iar proiectele de infrastuctură în derulare vor deschide noi zone pentru investiții în proiecte industriale“, a spus Ștefan Surcel, head of industrial agency, Cushman & Wakefield Echinox.
Cererea s-a concentrat majoritar în principalele huburi logistice din România, respectiv jurul Bucureștiului (50% din volumul total), Ploiești (10%) și Timișoara (6%), interesul companiilor manifestându-se de asemenea și pentru Iași, Craiova, Arad și Oradea.
Din punctul de vedere al activității de dezvoltare de proiecte noi, primul trimestru s-a remarcat de asemenea printr-o încetinire a investițiilor, în condițiile în care dezvoltatorii au adoptat o atitudine mai precaută pe fondul incertitudinilor economice și au redus proiectele dezvoltate speculativ. Astfel, doar 50.000 de metri pătrați de spații noi au fost livrați în primele trei luni ale anului, față de 100.000 de metri pătrați în intervalul corespunzător din 2023. Stocul spațiilor industriale și de logistică a ajuns la 7,071 milioane de metri pătrați. Rata de neocupare a fost de 6,1% în București și de 5,0% la nivel regional.
Dezvoltatorii au în construcție proiecte totalizând 500.000 de metri pătrați în diverse orașe din țară. Bucureștiul, Timișoara și Brașovul sunt destinațiile preferate pentru dezvoltatori, circa 50% din proiectele care urmează să fie livrate fiind localizate în aceste hub-uri logistice, în timp ce Slatina, Arad și Sibiu vor beneficia de asemenea de spații noi semnificative.

În 2023 ponderea tranzacțiilor de leasing industrial și logistic din afara Capitalei a atins un nivel record, în timp ce tranzacțiile din Capitală au înregistrat un minim istoric. Volumul total al contractelor de închiriere a fost de aproximativ 770.000 de metri pătrați, în ușoară scădere față de nivelul record de 830.000 de metri pătrați din 2022, potrivit raportului anual publicat de Colliers.
Datele iau în calcul doar informațiile publice (fie tranzacții raportate de birourile de cercetare locale, fie tranzacții anunțate prin comunicate de presă sau în rapoartele pentru investitori, în cazul companiilor listate la bursă). Consultanții Colliers punctează că datele neoficiale și fluctuația ratelor de neocupare sugerează o cerere reală cu cel puțin 25% mai mare, ceea ce înseamnă că pragul de un milion de metri pătrați a fost probabil depășit (din nou) în 2023.
„Suprafața totală închiriată este semnificativ mai mare decât în anii de dinaintea pandemiei, ceea ce arată că piața românească a intrat într-o nouă etapă. Schimbarea de paradigmă a accelerat, de asemenea, unele tendințe. De exemplu, vorbim de mulți ani despre faptul că piața românească de I&L se orientează încet-încet în afara Capitalei, pe măsură ce companiile de producție și logistică urmăresc oportunități în alte părți ale țării, cum ar fi costurile mai mici cu forța de muncă, disponibilitatea mai bună a forței de muncă și conectivitatea îmbunătățită a infrastructurii, precum nevoia de a acoperi cererile generate de activitatea economică în creștere din anumite zone ale țării. Acest lucru sugerează că ponderea Bucureștiului în totalul activității de leasing în 2023 a fost, cel mai probabil, la un minim istoric, în timp ce tranzacțiile din afara Capitalei au fost la un maxim istoric, deși nu avem date comparabile mai vechi de 2015, putem ajunge la această concluzie, având în vedere cât de centrată era activitatea pe Capitală în acei ani“, explică Victor Cosconel, head of office & industrial agencies la Colliers.
O analiză a suprafaței închiriate efectiv arată că doar aproximativ 38% din cererea de închiriere au provenit din București, în scădere de la 48% în anul precedent și 63% în 2021.
„Aproximativ o treime din spațiile închiriate au fost semnate de chiriași care vizau activități de producție, o schimbare semnificativă, în condițiile în care înainte de pandemie procentul era de obicei pe la 10-15% dacă nu se semna un contract mare. Acestea sunt doar primele semne ale valului de re-shoring care ne așteptăm să devină din ce în ce mai vizibil în următorii ani“.

Stocul modern total a depășit la 7 milioane de metri pătrați în 2023, în creștere de la 6,2 milioane de metri pătrați la sfârșitul lui 2022.
CTP și WDP rămân cei mai mari proprietari de pe piață, cumulând mai bine de jumătate din spațiul închiriabil, dar și alți dezvoltatori rămân destul de activi, iar consultanții observă că există interes din partea unor noi dezvoltatori care analizează anumite regiuni.
Pe sectoare, se observă creșterea sectorului auto, care a fost întotdeauna un motor cheie, dar care rareori a avut performanțe mai bune decât alte sectoare. Anul trecut, chiriașii din sectorul auto au realizat cea mai mare parte a tranzacțiilor, aproximativ 30% din totalul contractelor, depășind logisticienii (operatorii 3PL, aproximativ 23%).
Pe termen lung, o altă tendință rămâne valabilă, și anume reorientarea chiriașilor către centrele orașelor, în special către București, în contextul unei piețe competitive a comerțului electronic.
Cele mai mari tranzacții din 2023 au fost toate în zona a 50.000 de metri pătrați, printre care și noul contract de închiriere al Inter Cars la VGP Park din Brașov, intermediat de Colliers, extinderea fabricii Pirelli din Slatina prin WDP și reînnoirea contractului cu CTP din Timișoara de către FM Logistics (parte a unui acord de sale and leaseback care acoperă 100.000 de metri pătrați de depozite în România).
Rata de neocupare a spațiilor de depozitare de top a rămas la un nivel de o singură cifră, de cele mai multe ori sub 5%, în majoritatea subpiețelor din România, inclusiv în București, ceea ce arată că pentru chiriașii care depășesc o anumită dimensiune ar putea fi dificil să găsească spațiul pe care și-l doresc din punctul de vedere al costurilor și al amplasamentului.
România, spre deosebire de alte piețe din Europa Centrală și de Est, cum ar fi Cehia, nu se confruntă cu un fenomen larg răspândit de „shadow vacancy“, respectiv depozite care au fost parțial finalizate, însă unde lucrările de construcții au fost oprite în așteptarea unui chiriaș și, prin urmare, nu sunt considerate livrate.
Radu Dinescu, UNTRR: Dezvoltarea infrastructurii și accesul total în spațiul Schengen va crește eficiența companiilor de transport
Infrastructura rutieră joacă un rol crucial în transportul de mărfuri, 75% din volumul total de mărfuri fiind transportat în prezent prin intermediul acestui segment. Astfel, o dezvoltare adecvată a infrastructurii, de toate tipurile, va crește semnificativ eficiența și productivitatea transportului, generând în paralel dezvoltarea economiei și atragerea de noi investiții.
„Infrastructura răspândește bunăstare oriunde este construită, în special cea rutieră, care acomodează 75% din volumul de mărfuri transportate. Este cert că la nivelul României, dacă dezvoltăm infrastructurile rutieră, aeriană, maritimă, vom înregistra un flux crescut de mărfuri și de pasageri, și lucrul acesta va fi numai spre binele economiei“, spune Radu Dinescu, secretar general în cadrul Uniunii Naționale a Transportatorilor Rutieri din România (UNTRR).
Pe de altă parte, trebuie ținut cont de faptul că infrastructura trebuie să fie adaptată la nevoile viitoare ale societății, incluzând aspecte legate de mediu, sustenabilitate și tehnologie.
„De exemplu, la frontiera cu Ungaria avem zeci de puncte de procesare, din care funcționează doar două. Lucrurile acestea trebuie dezvoltate și însoțite de măsuri soft care să ducă la un flux corespunzător și la o eficientizare a scopului pentru care au fost construite“, adaugă Radu Dinescu.
El apreciază că industria locală de transport rutier a pierdut 2,55 mld. euro în 2023 din cauza întârzierilor de la frontiere, în creștere de la 2,41 mld. euro în 2022, iar cumulat, din 2012 până în prezent, industria are pierderi de 19,1 miliarde de euro, echivalent cu valoarea pieței de transport rutier din România în 2023.
„Transportatorii așteaptă între 8 și 16 ore să treacă în Ungaria. În zona cu Bulgaria așteptăm 36 de ore. Autoritățile din Bulgaria au făcut o parcare în parteneriat pulic-privat care operează și coada virtuală. Dacă staționezi în parcare plătești de peste trei ori mai mult (25 de euro ) decât plătesc bulgarii (7 euro), iar dacă alegi să nu stai în parcare, dar te înregistrezi în coada virtuală, vei trece după 48 de ore. Toate aceste situații duc la niște pierderi colosale“.
Piața de transport din România este a 6-a din UE, și a 3-a la cross-trade, după Polonia și Lituania, în condițiile în care Polonia are 110.000 de șoferi non- comunitari, Lituania are 67.000, iar România are doar 350.
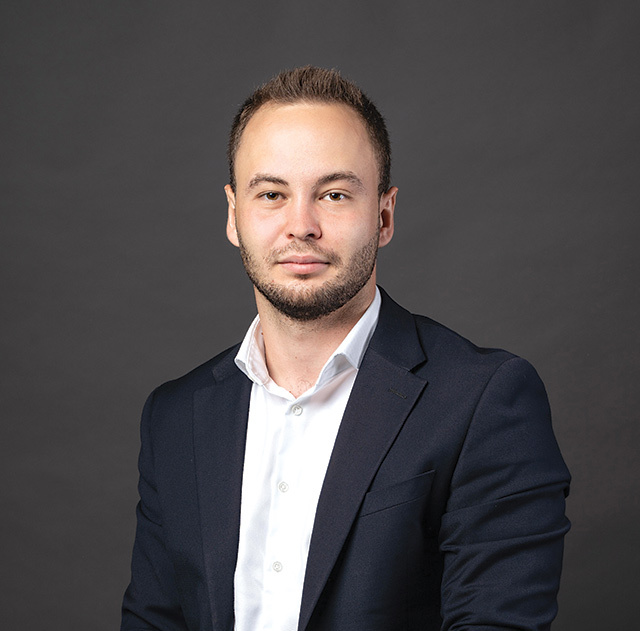
Ștefan Surcel, head of industrial agency, Cushman & Wakefield Echinox: Companiile de producție încep să fie din ce în ce mai relevante pe piața închirierilor de spații industriale și de logistică, pe de o parte pe fondul fenomenului de nearshoring, dar și ca urmare a unor relocări de fabrici din Europa de Vest sau chiar din alte țări din Europa Centrală și de Sud-Est.
-
 Cât de mult s-au chinuit doi corporatişti din România să îşi deschidă o afacere şi cum au reuşit să ajungă de la marfă luată pe datorie la afaceri de milioane de euro?
-
 Povestea tinerei care a combinat arta cu tehnologia şi a creat una dintre cele mai originale afaceri din România
-
 Este sau nu este bine să îţi cumperi acum o locuinţă şi care este una dintre cele mai frecvente greşeli făcute de români atunci când vor să îşi cumpere o casă?