
Drumul până la credite de peste 1,3 miliarde de euro pe lună
Să iei un credit de la bancă pentru a cumpăra o casă este unul dintre cele mai firești lucruri în România, însă în urmă cu numai 16 ani, când a apărut primul credit ipotecar, a lua bani cu împrumut de la o instituție financiară era ceva neobișnuit. În prezent băncile românești dau cu împrumut populației și companiilor credite de peste 1,3 miliarde de euro pe lună.
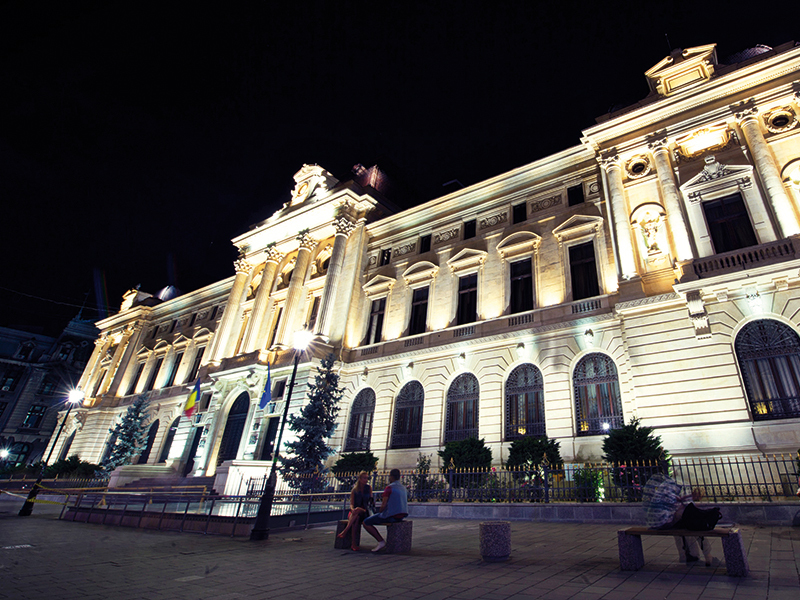
Cine sunt oamenii care au pus umărul la construirea sistemului bancar românesc, prin ce schimbări a trecut acesta de-a lungul anilor și ce va urma pentru băncile din România?
Momentul cheie pentru sistemul bancar românesc a fost sfârșitul anului 1990, când s-au pus bazele unei legislații care să permită dezvoltarea unui sistem bancar modern după modelul occidental. Concret, acest lucru a însemnat o separare bine definită între rolul Băncii Naționale a României (BNR) și rolul băncilor comerciale. BNR, care până la momentul respectiv era și un jucător comercial, a fost reorganizată, fiindu-i atribuită exclusiv responsabilitatea de a conduce politica monetară a țării.
În acest moment, mai exact în 1991, începe și istoria BCR, care este de peste două decenii cea mai mare bancă comercială din România. Banca Comercială Română a fost înființată în 1991 tocmai pentru a prelua operațiunile comerciale ale BNR, respectiv portofoliul de credite pentru industrie și active cu o valoare totală de 273 de miliarde de lei. În primii ani, BCR a funcționat mai mult ca o instituție de credit orientată către companii, operațiunile de retail începând să fie dezvoltate abia spre sfârșitul anilor ’90.
După reorganizarea băncii centrale a urmat reorganizarea băncilor specializate, care au fost convertite în bănci comerciale universale, iar pasul următor a fost înființarea băncilor cu capital local și străin, precum și atragerea primelor bănci străine. Primele grupuri străine care au mizat pe România au fost în principal cu capital turcesc și grecesc. Tot în această etapă, mai exact în 1993, la Cluj, un grup de 46 de persoane fizice și companii au fondat cu 4 milioane de dolari Banca Transilvania, cu scopul de a crea o instituție de credit care să deservească zona Transilvaniei. Ambițiile lor s-au dovedit a fi prea mici în comparație cu ce este acum Banca Transilvania – respectiv al doilea jucător ca mărime din sistemul bancar românesc și cel mai de temut rival al BCR.
Pariurile străinilor și celebrele privatizări
Un alt momentul crucial pentru sistemul banacar românesc și care a dat configurația actuală a clasamentului bancar a fost absorbirea activelor sănătoase ale băncii falimentare Bancorex de către BCR, proces care a avut loc la finele anului 1999.
Anii 2000 nu au fost mai prejos decât precedenții, perioada fiind marcată de un val de privatizări ale băncilor mari. De departe cea mai cunoscută privatizare din România, dar și cea mai scumpă a fost privatizarea BCR. Procesul de vânzare a BCR a început abia în 2003, când statul a vândut 25% din acțiunile BCR instituțiilor financiare internaționale BERD și IFC, pentru aproximativ 210 de milioane de euro, pachet pe care l-au vândut după numai trei ani, de șapte ori mai scump, grupului austriac Erste. Prin bancherul Andreas Treichl austriecii au semnat în 2005 un cec de 3,75 miliarde de euro pentru pachetul de 62% din acțiunile BCR.
Pariul enorm făcut de Treichl pe BCR și, implicit, pe România a făcut din vânzarea BCR cea mai mare privatizare din istoria României, dar și a Europei Centrale. Achiziția BCR a asigurat grupului Erste controlul unei treimi din activele bancare locale, iar după această mișcare ponderea capitalului străin în sistemul bancar românesc a ajuns la 90%.
De altfel, și în prezent statul român controlează mai puțin de 9% din activele bancare prin intermediul a două bănci: CEC, cea mai veche instituție de credit din România, și mai tânara EximBank (Banca de Export-Import a României). În ultimii 25 de ani statul a tot pierdut teren în piața bancară, în condițiile în care nu a avut forța de a susține băncile din portofoliu asemenea investitorilor străini. Mai mult, CEC, cea mai mare bancă a statului, nu a mai primit capital de la stat din decembrie 2006 din cauza restricțiilor privind schemele de ajutor impuse de Comisia Europeană, capitalizarea băncii fiind făcută cu o parte din profiturile anuale obținute. Rezultatul a fost ieșirea CEC din top trei bănci locale și alunecarea până pe poziția a șaptea la finalul anului 2017.
Achizițiile străinilor în sistemul bancar românesc au dus implicit la restrângerea numărului de actori din piață. Dacă în 1998, de exemplu, BNR număra 42 de bănci, în 2017 numărul jucătorilor bancari a scăzut la 35, o cifră considerată de specialiști încă mare pentru dimensiunea economiei românești. Puține branduri de renume în anii ‘90 au reușit să reziste în piață. Din cele 42 de branduri bancare din 1998 doar 10 au rămas în picioare în 2017, iar acestea sunt în principal străine.
Criza a trecut, rănile au fost închise, iar pe masă a apărut un nou obiectiv: captarea creșterii economice
După anii grei din perioada crizei în care businessul principal a fost lăsat deoparte, concentrarea fiind curățarea bilanțurilor, băncile locale se bucură în prezent din nou de o perioadă de creștere. Captarea unei cote cât mai mari din actuala creștere economică și implicit a profitabilității bancare reprezintă principalul obiectiv al tuturor băncilor.
Creșterile de salarii au creat optimism și încredere în rândul populației, iar efectul vizibil de la nivelul sistemului bancar a fost revenirea clienților în sucursale pentru a luat credite de consum, carduri și mai ales împrumuturi ipotecare. Câștigătorul: sistemul bancar care este premiantul Europei la capitolul profitabilitate, cu o rentabilitate a capitalurilor (ROE – return on equity) de peste 19%. Spre comparație, media europeană este de sub 7%, de aproape trei ori mai redusă.
Mai mult forțate decât de bunăvoie, băncile românești merg într-o nouă direcție: digitalizarea
Împinse de cerințele noilor generații, toate băncile locale s-au văzut nevoite să facă din digitalizare o prioritate, deși bună parte din ele încă văd tehnologia mai degrabă ca pe o amenințare, ca pe un rival în lupta pentru clienți. Digitalizarea este încă în fază incipientă, tehnologia fiind prezentă în sistemul bancar deocamdată în principal prin aplicații mobile și câteva sucursale self-service. Servicile digitale sunt însă din ce în ce mai solicitate, în special în rândul tinerilor. Circa 7% din populația României cu vârsta cuprinse între 16 și 74 de ani a utilizat anul trecut serviciile de internet banking, un progres față de 2016, când doar 5% din populație au intrat în contact cu băncile în mediul virtual, potrivit Eurostat.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi