
Deficit bugetar zero? Să scadă CAS? Ce-i de făcut cu taxele și impozitele
Nu e zi ca un om de afaceri să nu ceară statului să taie taxele sau ca un politician să nu dezbată o propunere radicală de reducere a fiscalității. Indiferent de nivelul impozitelor însă, România are de rezolvat aceleași probleme vechi, care ne împovărează tuturor existența: evaziunea fiscală, impozitarea inechitabilă și risipa banului public. Cum se pot rezolva astfel de probleme?
Ultima propunere lansată pe piața ideilor de politică economică le aparține celor de la Noua Republică și care au propus înscrierea în Constituție a limitării deficitului bugetar, mai întâi la 1% din PIB, apoi la zero din PIB, conform ex-ministrului Sebastian Lăzăroiu. Săptămâna trecută, Consiliul Investitorilor Străini și-a lansat ultima Carte Albă privind climatul de investiții în România, în care recomandă reducerea TVA la 19%, reducerea CAS, scutirea totală de la plata impozitului pe profitul reinvestit și exceptarea de la plata impozitului în România pentru fondurile de investiții cu sediul în străinătate. Printre soluțiile de relansare a creșterii, primite de la economiștii cărora le-am cerut opinia cu o săptămână în urmă, a figurat și o reducere a impozitării, combinată cu limitarea drastică a deficitului și a datoriei publice.
În speță, economistul Florin Cîțu recomandă “reducerea impozitelor pe venit, profit și CAS, împreună cu un plan credibil care să implice privatizări și reducerea numărului de angajați publici la jumătate până în 2017”. Profesorul de economie Cristian Păun recomandă, la rându-i, plafonarea la zero a deficitului bugetar și a datoriei publice, prin constituție, însoțită de o reducere a TVA la 22% (și într-un an sau doi la 18%), reducerea cotei unice de impozitare la 10%, asigurarea de șomaj la stat să fie opțională și să se transfere spre asigurările private, ponderea cotizației pentru sistemul privat de pensii să crească “astfel ca în câțiva ani statul să nu mai administreze această problemă”, iar contribuția la asigurările de sănătate să însemne “maxim o sumă indiferent de cât de mult câștigăm, pentru a fi solidari cu cei care nu își permit un minim de servicii medicale; dacă vrem apoi mai mult, să plătim apoi mai mult la stat sau la privat”.
În alte zări, propunerile de inovații fiscale abundă, de asemenea, cu un succes de public proporțional nu atât cu sumele pe care contribuabilii sunt chemați să le plătească statelor, cât cu modul în care cetățenii percep eficiența sau ineficiența cheltuirii banilor colectați din impozitele lor. Un exemplu proaspăt de succes de public este propunerea candidatului la nominalizarea Partidului Republican din SUA, Herman Cain, de a introduce trei cote fixe de 9%, pentru taxa pe consum, impozitul pe profit și impozitul pe venit.
Soluții de genul celei a lui Cain sunt întâmpinate de economistul Daniel Dăianu cu o grimasă de dezgust (la propriu), nu numai pe motiv că suferă de simplism populist, dar și dintr-un alt motiv: pentru el, ca și pentru numeroși analiști aflați în căutarea unui optim al contribuției veniturilor fiscale la creșterea economică, important nu e atât nivelul impozitelor, dacă există impozitare unică ori progresivă ori dacă e precizat în constituție un anumit nivel al deficitului, fie el zero sau 3% din PIB, cât cultura colectării și a cea a cheltuirii veniturilor la buget. “Atâta vreme cât acestea sunt deficitare, problemele de fond ale bugetului rămân exact aceleași, indiferent cât e cota de impozitare sau care e limita de deficit”, spune Dăianu.
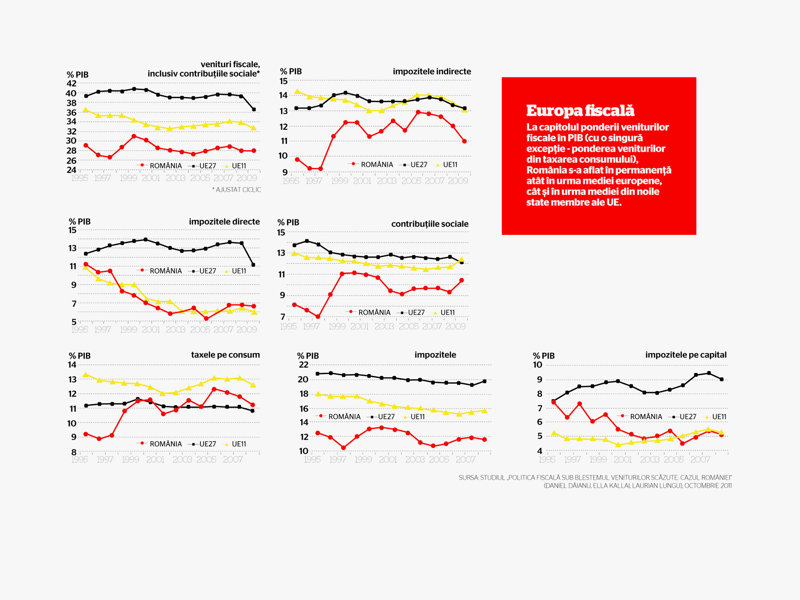
Împreună cu Ella Kallai, economistul-șef al Alpha Bank, și Laurian Lungu, managing partner al firmei de consultanță Macroanalitica, Daniel Dăianu a redactat un studiu denumit “Politica fiscală sub blestemul veniturilor scăzute: cazul României”, care detaliază problema colectării veniturilor fiscale, pornind de la felul cum au evoluat acestea pe o durată mai lungă, respectiv în ultimul deceniu dinainte de criză. Rezultatele explicitează într-un mod aproape înspăimântător constatările de anul trecut ale Consiliului Fiscal, care remarca faptul că România este, practic, la coada Europei din punctul de vedere al eficienței colectării și al ponderii veniturilor fiscale în PIB.
Comparația ne dezavantajează nu doar dacă ne raportăm la media UE (nivelul colectării în România este cu 10% din PIB sub media UE), dar și dacă ne raportăm la media noilor state membre ale UE, adică la vecinii noștri din Est. Mai mult, nu sărăcia explică nivelul scăzut al încasărilor fiscale, atâta vreme cât țări cu PIB pe cap de locuitor egal sau mai mic decât cel al României – Bulgaria, Croația, Muntenegru sau Serbia – au un nivel al colectării superior.
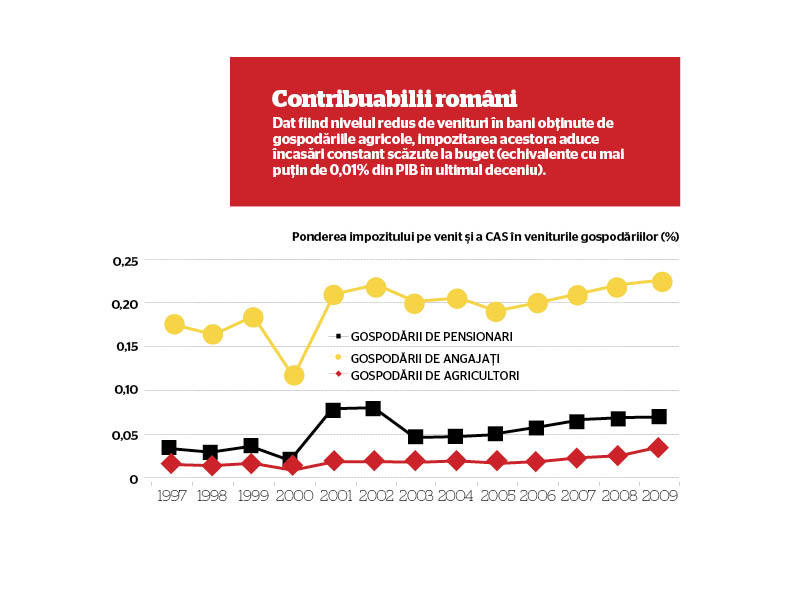
Din punctul de vedere al structurii veniturilor fiscale, așa cum explică Ella Kallai, pilonii de bază ai finanțelor publice au fost la noi în general taxele indirecte (TVA) și contribuțiile la asigurări sociale – în special CAS plătite de angajatori, contribuția cetățenilor care lucrează pe cont propriu rămânând foarte redusă. În schimb, în țările dezvoltate ale UE (iar după 2005 și în celelalte țări din Est intrate în UE), finanțele publice se bazează într-o măsură mai mare pe impozitele pe venitul personal și pe cele pe profitul companiilor, iar aportul persoanelor angajate pe cont propriu la veniturile din CAS este mai mare de trei ori decât în România.
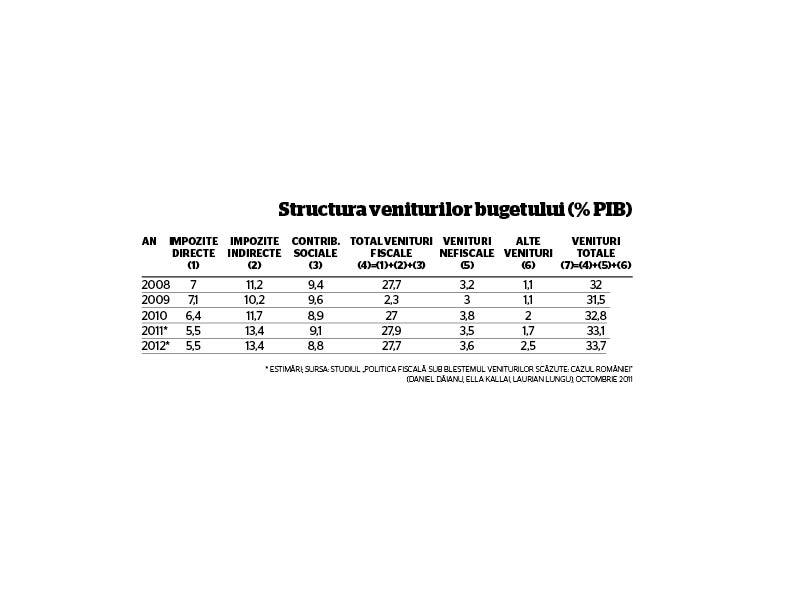
Ca privire generală, față de perioada dinainte de 2005, ultimii ani au mutat centrul de greutate al finanțelor publice de la taxele pe muncă la taxele pe consum, spre deosebire atât de UE27, cât și de noile state membre ale Uniunii, unde impozitarea muncii a rămas principala sursă de venituri de-a lungul întregului deceniu. “Acesta e un aspect care ne aduce pe un drum bun, pentru că taxarea consumului este mai prietenoasă pentru creșterea economică, spre deosebire de taxarea muncii”, afirmă Ella Kallai.
Ca total, povara fiscală (nominală) situează România pe penultimul loc în UE, înaintea Bulgariei, unde nivelul total al taxelor e cel mai scăzut din Uniune. Percepția fiscalității, în schimb, este cu totul alta în societatea românească, atât din cauza distribuirii dezechilibrate a poverii fiscale din punctul de vedere al plătitorului (angajații și cei cu venituri medii duc greul, deși au devenit din ce în ce mai puțini în raport cu pensionarii și agricultorii), cât și a faptului că ineficiența cronică a colectării îi privilegiază tocmai pe cei care fac evaziune fiscală, nu pe cei care își achită corect dările.
După estimarea relativ conservatoare prezentată de Laurian Lungu, în care economia subterană ar ajunge la 27%, numai dacă ponderea acesteia ar fi redusă la jumătate, veniturile în plus adunate la buget ar reprezenta 3,7% din PIB, ceea ce ar însemna dintr-un foc eliminarea deficitului bugetar. Cătălin Păuna, economistul-șef al biroului Băncii Mondiale în România, recomandă soluția Bulgariei, care cu asistența Băncii Mondiale a reușit în șase ani (2002-2008) să amelioreze puternic eficiența colectării, prin înlocuirea agențiilor fiscale cu sisteme de colectare online. Numărul agențiilor fiscale a scăzut atunci de la 340 la 29, costul colectării s-a redus de la 1,4% la 0,8% din venituri, iar rata de conformare voluntară a contribuabililor a crescut puternic, permițând autorităților să reducă impozitele pe venit, pe profit și CAS.
Potrivit lui Ionuț Dumitru, președintele Consiliului Fiscal, dacă Bulgaria colecta 60% din TVA înainte de reformarea sistemului, la încheierea procesului colecta 90%. Dumitru a precizat că un astfel de program de asistență al Băncii Mondiale pentru reformarea sistemului a fost disponibil și pentru România, însă n-a existat voința politică de a fi aplicat.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi