
De unde bani, dacă băncile nu mai dau credite?
Cum din toamna trecută cuvântul de ordine a devenit "deleveraging" (dezintermedierea financiară) și a devenit clar că băncile străine de care depinde economia nu mai au de unde să-și scalde în bani filialele din Est, prima tentație ar fi un răspuns negativ din capul locului. Ar fi însă incorect.
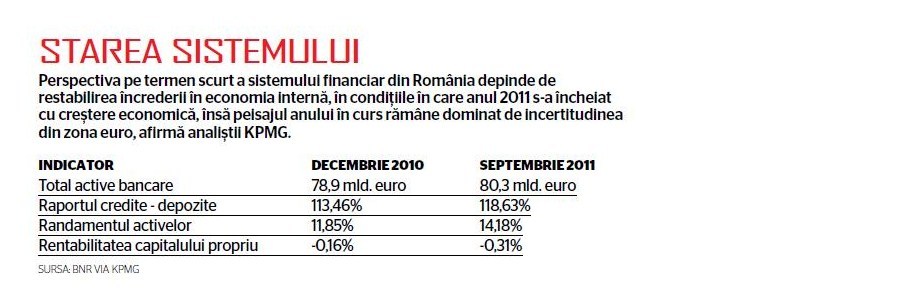
Din 2004, de când s-a extins mai rapid creditarea în România, și până în 2011 inclusiv, profitul net în sistemul bancar a fost de 16,7 miliarde de lei, și chiar dacă din cauza crizei, în 2010 și în primele trei trimestre din 2011, o parte dintre bănci au înregistrat pierderi totale de 1,3 mld. lei, sistemul bancar a rămas cu un câștig net de peste 15 mld. lei, ceea ce “e un bilanț rodnic”, declara luna trecută Florin Georgescu, prim-viceguvernatorul BNR.
Mai mult, din profitul total au fost distribuite ca dividende mai puțin de 5 miliarde, iar aproape 12 miliarde au fost reinvestite: “băncile n-au fugit repede cu banii să-i ofere acționarilor, ci i-au reinvestit pe cei mai mulți, mizând pe dezvoltare într-un mediu economic stabil, predictibil, cu potențial de absorbție și generator de profituri substanțiale”, observa Georgescu.
Discursul său răspundea, indirect, temerilor că extinderea crizei în zona euro și cerințele noi de adecvare a capitalului vor duce la o fugă a băncilor străine din România, cu consecința secării creditului, devastatoare pentru o economie atât de dependentă de banii din străinătate. Restrângerea creditării a fost, de fapt, o problemă acuzată de oamenii de afaceri încă din 2009, de la începutul crizei în România, însă a revenit în prim-plan după recomandarea din noiembrie a băncii centrale din Austria ca instituțiile financiare ale țării care au filiale în Est să limiteze la 110% proporția dintre creditele nou acordate de aceste filiale, pe de o parte, și depozitele noi ori alte resurse de finanțare atrase local (ceea ce era, în fond, un apel la reducerea supraexpunerii).
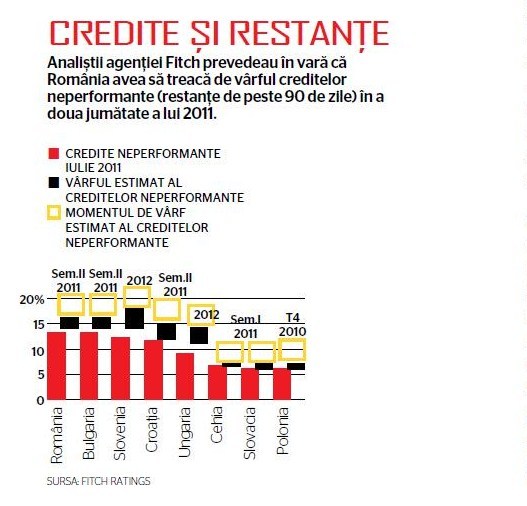
În cel mai recent raport privind sectorul bancar din Europa Centrală și de Est, analiștii Raiffeisen Research din Viena afirmă, într-adevăr, că până în 2015, “cu posibila excepție a Albaniei, este improbabil ca sectoarele bancare din Europa de Sud-Est să cunoască rate mari de creștere nominală a volumelor de credite și active”. Mai ales că vârful creditelor neperformante nici n-a fost încă atins în unele țări, iar volumul respectivelor credite va putea descrește până în 2015 doar la aproximativ o treime din nivelul actual, într-un scenariu optimist (ceea ce pentru România ar însemna scăderea de la circa 15% la aproximativ 3% în totalul împrumuturilor), sau la aproximativ două treimi, intr-un scenariu pesimist.
Cu toate acestea, “piața bancară din România are toate șansele să fie cea mai atractivă din sud-estul Europei în acești ani, datorită atât faptului că este cea mai mare din Europa de Sud-Est, cât și șanselor de creștere aparent sustenabilă, ceea ce înseamnă o rată de creștere nominală a creditelor și a activelor de circa 8-11% anual în euro”, cred analiștii Raiffeisen.
Pentru 2012, singurul bancher care a anunțat până acum un obiectiv de creștere a creditării cu două cifre este Robert Rekkers, care a afirmat la evenimentul Meet the CEO, organizat în decembrie de BUSINESS Magazin, că Banca Transilvania, cea mai mare instituție bancară cu capital privat autohton, are ca țintă o majorare a creditării cu 10%. Cât privește băncile cu capital majoritar străin, speranțele ca ele să-și majoreze creditarea vor fi direct legate de capacitatea și de efortul lor de a atrage depozite, având în vedere situația băncilor-mamă: “S-a observat în ultimele șase luni o scădere masivă a finanțării pentru sistemul bancar european, îndeosebi la nivelul finanțărilor pe termen lung. Prin urmare, capitalul va fi mai scump și mai greu de accesat în 2012. Desigur, liderii politici și conducerea Băncii Centrale Europene pot schimba această situație, prin asigurarea de lichiditate suficientă sistemului bancar și prin recapitalizarea băncilor cu probleme”, comentează Vasile Iuga, country managing partner al PwC România.
Din punctul de vedere al beneficiarilor de împrumuturi, Dragoș Dinu, partener al firmei de consultanță pentru industria farmaceutică Link Resource, spune că nu se așteaptă însă la foarte multe investiții noi pentru 2012 în care antreprenorii să fie dornici să apeleze la credite, într-un context volatil și înainte de alegeri. “Finanțările, atâtea câte vor fi, se vor duce către businessurile stabile și care și-au dovedit capacitatea de a se restructura și de a-și relua creșterea în 2011 sau către zona de fuziuni și achiziții”, afirmă el.
Alina Radu, partener NNDKP, adaugă că băncile vor continua să fie selective cu proiectele finanțate, iar pe măsură ce condițiile de creditare devin mai stricte, companiile care sunt parte din grupuri cu prezență internațională s-ar putea îndrepta mai degrabă spre soluții de finanțare la nivelul grupului în loc de a discuta obținerea unei finanțări la nivel local, pentru că prima abordare le facilitează obținerea de credite și condițiile de acordare.
Pentru împrumuturile către persoane fizice, Marius Popescu, directorul general al ING Pensii, anticipează că adoptarea regulamentului privind creditele pentru populație “va restricționa semnificativ creditul în valută”, însă, în același timp, reducerea treptată a dobânzii de politică monetară de către BNR (ajunsă acum la 5,75%) reprezintă un semnal de încurajare a creditării in lei, așa încât “este posibil să asistăm la o revigorare ușoară a împrumuturilor în moneda națională și la o diminuare a creditului în valută, în condițiile în care și resursele de finanțare în valută ale instituțiilor financiare vor fi sub presiune”.
În afară de reducerea dozată cu atenție a dobânzii – suficient de puțin încât să nu provoace o scădere a a atractivității depozitelor, suficient de mult încât să încurajeze ieftinirea creditelor în lei -, BNR a susținut puternic în ultimul an reorientarea populației de la o cultură a consumului la una a economisirii. De câte ori a avut ocazia, guvernatorul Mugur Isărescu a îndemnat la redescoperirea prudenței de către consumatori, inclusiv prin dojeni politicoase la adresa celor care s-au supraîndatorat pe termen lung pentru mașini sau plasme.
Marius Ghenea, președintele Fit Distribution, introduce în discuție și un alt punct de vedere: “Anatemizarea creditării a fost o mare greșeală pentru România. Mulți încă mai consideră creditele de orice fel o pată pe onoarea personală și a familiei, ceea ce este anormal și ar trebui să încercăm să depășim acest complex, posibil implantat în mintea românilor, culmea, chiar de comuniști”, odată cu efortul grotesc din anii ’80 de achitare a întregii datorii externe. Deocamdată, cultural vorbind, va fi greu de găsit un echilibru între intenția normală de dezvoltare pe credit și pornirile fie spre îndatorare excesivă, fie spre strângerea excesivă a curelei. Mai ales când, după ce înainte de criză am avut creșteri ale creditării cu câte 60% pe an, acum și o creștere cu 10% ni se pare un record.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi