
De la vânzarea de mașini la vânzarea de genți: odată cu venirea lui Luca de Meo la Kering (Gucci, Balenciaga), devine industria luxului un sector ca oricare altul?
Industria luxului traversează o transformare profundă, în care logica exclusivității începe să fie înlocuită de cea a eficienței. Numirea lui Luca de Meo, fost director Renault, la conducerea Kering - grupul care deține branduri precum Gucci, Balenciaga și Bottega Veneta…
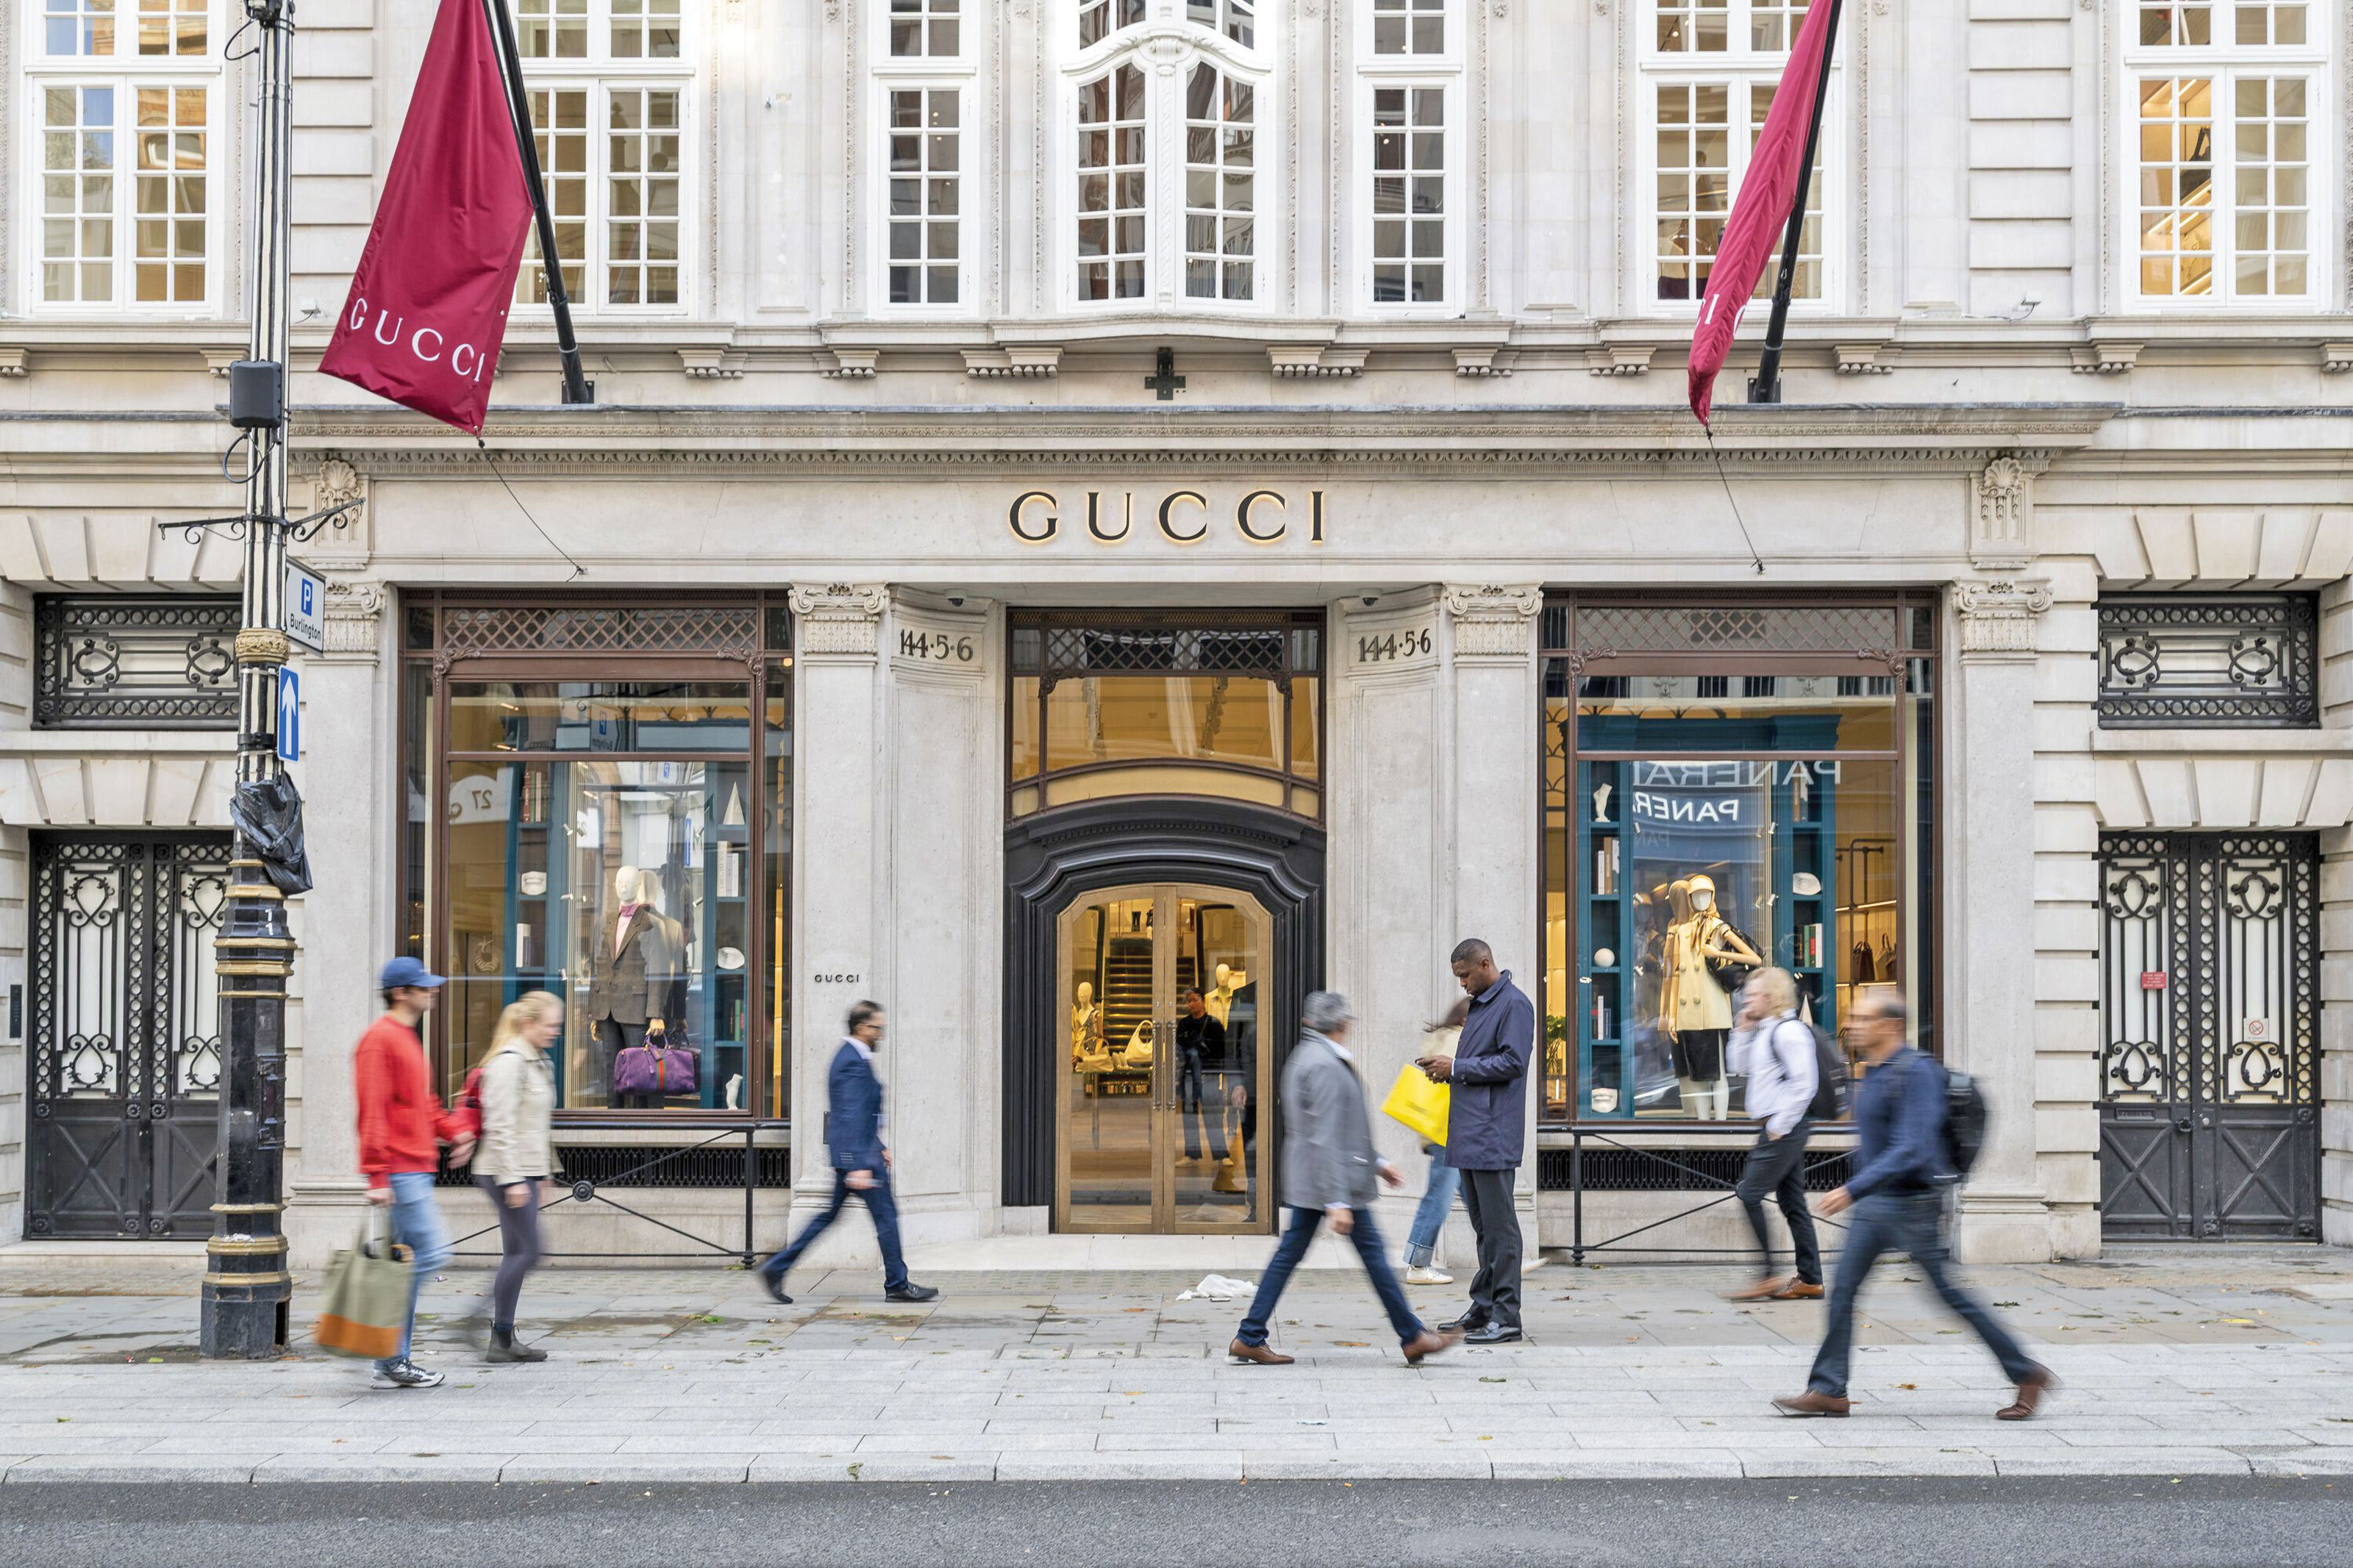
Industria luxului traversează o transformare profundă, în care logica exclusivității începe să fie înlocuită de cea a eficienței. Numirea lui Luca de Meo, fost director Renault, la conducerea Kering – grupul care deține branduri precum Gucci, Balenciaga și Bottega Veneta – marchează un moment de ruptură între vechiul model bazat pe artizanat și noua eră a managementului corporatist. Mișcarea semnalează maturizarea unui sector care, până nu demult, părea imun la raționalizarea industrială.
Până nu demult, o asemenea întrebare ar fi părut lipsită de sens. Ce legătură poate exista între mărcile orientate spre producție de masă, care urmăresc economii de scară, și cele care își bazează modelul pe exclusivitate, ediții limitate și cheltuieli extravagante? Numirea lui Luca de Meo, fost director general Renault, la conducerea grupului Kering, marchează nu doar o schimbare strategică pentru conglomeratul fondat de antreprenorul francez François-Henri Pinault, ci și un moment de cotitură pentru întregul sector. Într-o analiză recentă, The Conversation s-a întrebat dacă nu cumva s-a încheiat perioada de expansiune liberă a pieței de lux.
La adunarea generală a acționarilor din luna septembrie, Luca de Meo a fost confirmat oficial în funcția de CEO al celui de-al doilea cel mai mare grup de lux din Franța. Alegerea unui executiv din industria auto ridică întrebări: poate luxul să supraviețuiască logicii unei optimizări financiare, tipice industriilor mari și sectorului FMCG (bunuri de larg consum)?
Luxul în transformare
Încă din anii ’90, apariția conglomeratelor precum LVMH și Kering a transformat radical sectorul, impunând o logică industrială, orientată pe rezultate, în locul celei pur creative și de brand. Profitând de marjele ridicate, aceste grupuri au folosit pârghii financiare pentru a se extinde rapid, prin achiziția de mărci și integrarea verticală a lanțurilor de aprovizionare. Au obținut economii de scară în toate domeniile – de la imobiliare la bugete de marketing –, ceea ce le-a oferit o putere de negociere superioară atât față de furnizori, cât și față de marile canale media.
Astăzi însă, acest model începe să-și arate limitele. Mărcile de lux se confruntă cu saturație, scăderea calității percepute și pierderea exclusivității, în timp ce continuă să urmărească creșterea prin volum. Tot mai mulți consumatori resimt un decalaj între prețurile ridicate și calitatea reală a produselor. Unele branduri sunt acuzate – pe bună dreptate sau nu – că au sacrificat măiestria și materialele premium, mizând pe marketing pentru a justifica prețurile. Industria se află la un punct de inflexiune, promițând o reorientare spre „valoare, nu volum”. Rămâne însă de văzut dacă poate reveni cu adevărat la esența luxului: arta meșteșugului și raritatea autentică, nu cea construită artificial.
Schimbarea rolului CEO-ului în industria luxului
Tradițional, casele de modă erau afaceri de familie, conduse de generații succesive, care mențineau viziunea pe termen lung și spiritul artizanal. Modelul Hermès, de exemplu, rămâne emblematic – CEO-ul Axel Dumas face parte din a șasea generație a familiei fondatoare.
Ulterior a apărut un al doilea model, în care CEO-ii proveneau din interiorul industriei de lux, familiarizați cu specificul gestionării mărcilor exclusiviste. Acesta a fost modelul dominant în perioada de expansiune globală, când brandurile europene de elită au devenit lideri mondiali. Exemplul recent al lui Nicolas Bos, CEO al conglomeratului elvețian Richemont (fost director Van Cleef & Arpels), ilustrează perfect această abordare.
Mai nou, observăm un al treilea model emergent: recrutarea liderilor din afara industriei, în special din sectoare precum bunurile de larg consum sau industria auto. Cazurile Leena Nair (Chanel, fost Unilever) și Luca de Meo (Kering, fost Renault) marchează această tendință. Schimbarea aduce perspective manageriale noi, dar și tensiuni între logica corporatistă și valorile tradiționale ale luxului.
Industrializarea luxului
Abordarea de tip FMCG introduce o disciplină financiară strictă, o segmentare mai clară, strategii de creștere prin extensii de brand și producție la scară mai mare. În același timp, însă, aceasta poate eroda accentul pus pe creativitate, măiestrie și exclusivitate.
Totuși, astfel de numiri pot oferi o perspectivă fresh. De pildă, experiența în resurse umane a Leenei Nair poate fi un avantaj într-un domeniu în care talentul creativ este rar. Rămâne însă întrebarea: cum poate fi reconciliată excelența serviciilor și experiența clientului – valori definitorii pentru lux – cu practicile de eficiență și volum din bunurile de consum?
Provocări Kering
Pentru Kering, provocările sunt semnificative. Gucci, brandul-fanion al grupului, a înregistrat o scădere de 25% a vânzărilor, iar alte mărci din portofoliu au performanțe slabe. De Meo va trebui să gestioneze nu doar nivelul ridicat al datoriei rezultate din expansiunea agresivă a grupului, ci și riscul de diluare a identității mărcilor. Modelul clasic al conglomeratelor – achiziția de branduri în declin și revitalizarea lor prin marketing și experiență în retail – pare mai puțin eficient în actualul context.
Venirea unui executiv obișnuit cu industrii mature, unde eficiența platformelor și protejarea marjelor sunt esențiale, indică faptul că și industria luxului a intrat într-o etapă de maturitate. Noua strategie pare să se concentreze pe produse-vedetă cu valoare adăugată mare – genți, cosmetice, accesorii –, pentru care se pot aplica sinergii și economii de scară între branduri, chiar și cu prețul pierderii unei părți din individualitatea acestora.
„Platformizarea” luxului
Noul CEO va trebui să găsească echilibrul între performanța financiară și păstrarea capitalului de brand și a exclusivității. Este posibil să fie necesare decizii dificile – reducerea prezenței în retail sau vânzarea unor mărci cu rezultate slabe. O strategie similară de reîntoarcere la exclusivitate, prin reducerea numărului de magazine și focalizarea pe produse premium, a fost aplicată cu succes de Chanel în anii ’80. De Meo are, așadar, misiunea de a demonstra că un lider venit din afara industriei de lux poate relansa creșterea Kering, fără a compromite poziționarea sa elitistă.
Tensiuni și limitele modelului actual
Dificultățile cu care se confruntă Kering reflectă provocările mai ample ale unui model de afaceri care a adoptat tactici de piață de masă, tratând produsele emoționale și creative ca simple bunuri de consum. Această abordare de tip „FMCG pentru cei bogați” riscă să erodeze chiar esența luxului.
Mărcile de lux trăiesc astăzi între două presiuni opuse: nevoia de exclusivitate și artizanat autentic, pe de o parte, și cerințele piețelor financiare privind creșterea și profitul, pe de altă parte. Extinderea rapidă – prin deschiderea de magazine în orașe secundare sau lansarea constantă de noi categorii de produse – a dus la diluarea capitalului de brand. Totodată, se acutizează tensiunea dintre conducerea creativă și cea financiară. Modelul clasic al „duetului magic” – directorul de creație și liderul de business – este pus la încercare. Aura unui brand de lux se construiește în jurul unei figuri carismatice, vizionare, fidelă mărcii pe termen lung – o combinație tot mai rară.
În final, persistă întrebări legate de sustenabilitatea pe termen lung a actualelor modele de business din lux, care se bazează excesiv pe marketing și nu suficient pe calitate reală și raritate autentică pentru a justifica prețurile premium.
Traducere și adaptare: Oana Ioniță
-
 A intrat într-un domeniu despre care nu ştia aproape nimic, iar opt ani mai târziu conduce un business de milioane de lei. Povestea unei antreprenoare care vrea să schimbe regulile jocului
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi