
De ce nu reușesc românii să economisească la fel ca vesticii, potrivit unuia dintre cei mai importanți bancheri ai țării
Când vine vorba despre economisire, asigurări, pensii, investiții, în România suntem mult în urma altor piețe, susține Mihail Ion, vicepreședinte al Raiffeisen Bank România responsabil de Piețe de capital, Investiții și Planificare Financiară Personală. Poate o bancă să învețe oamenii…
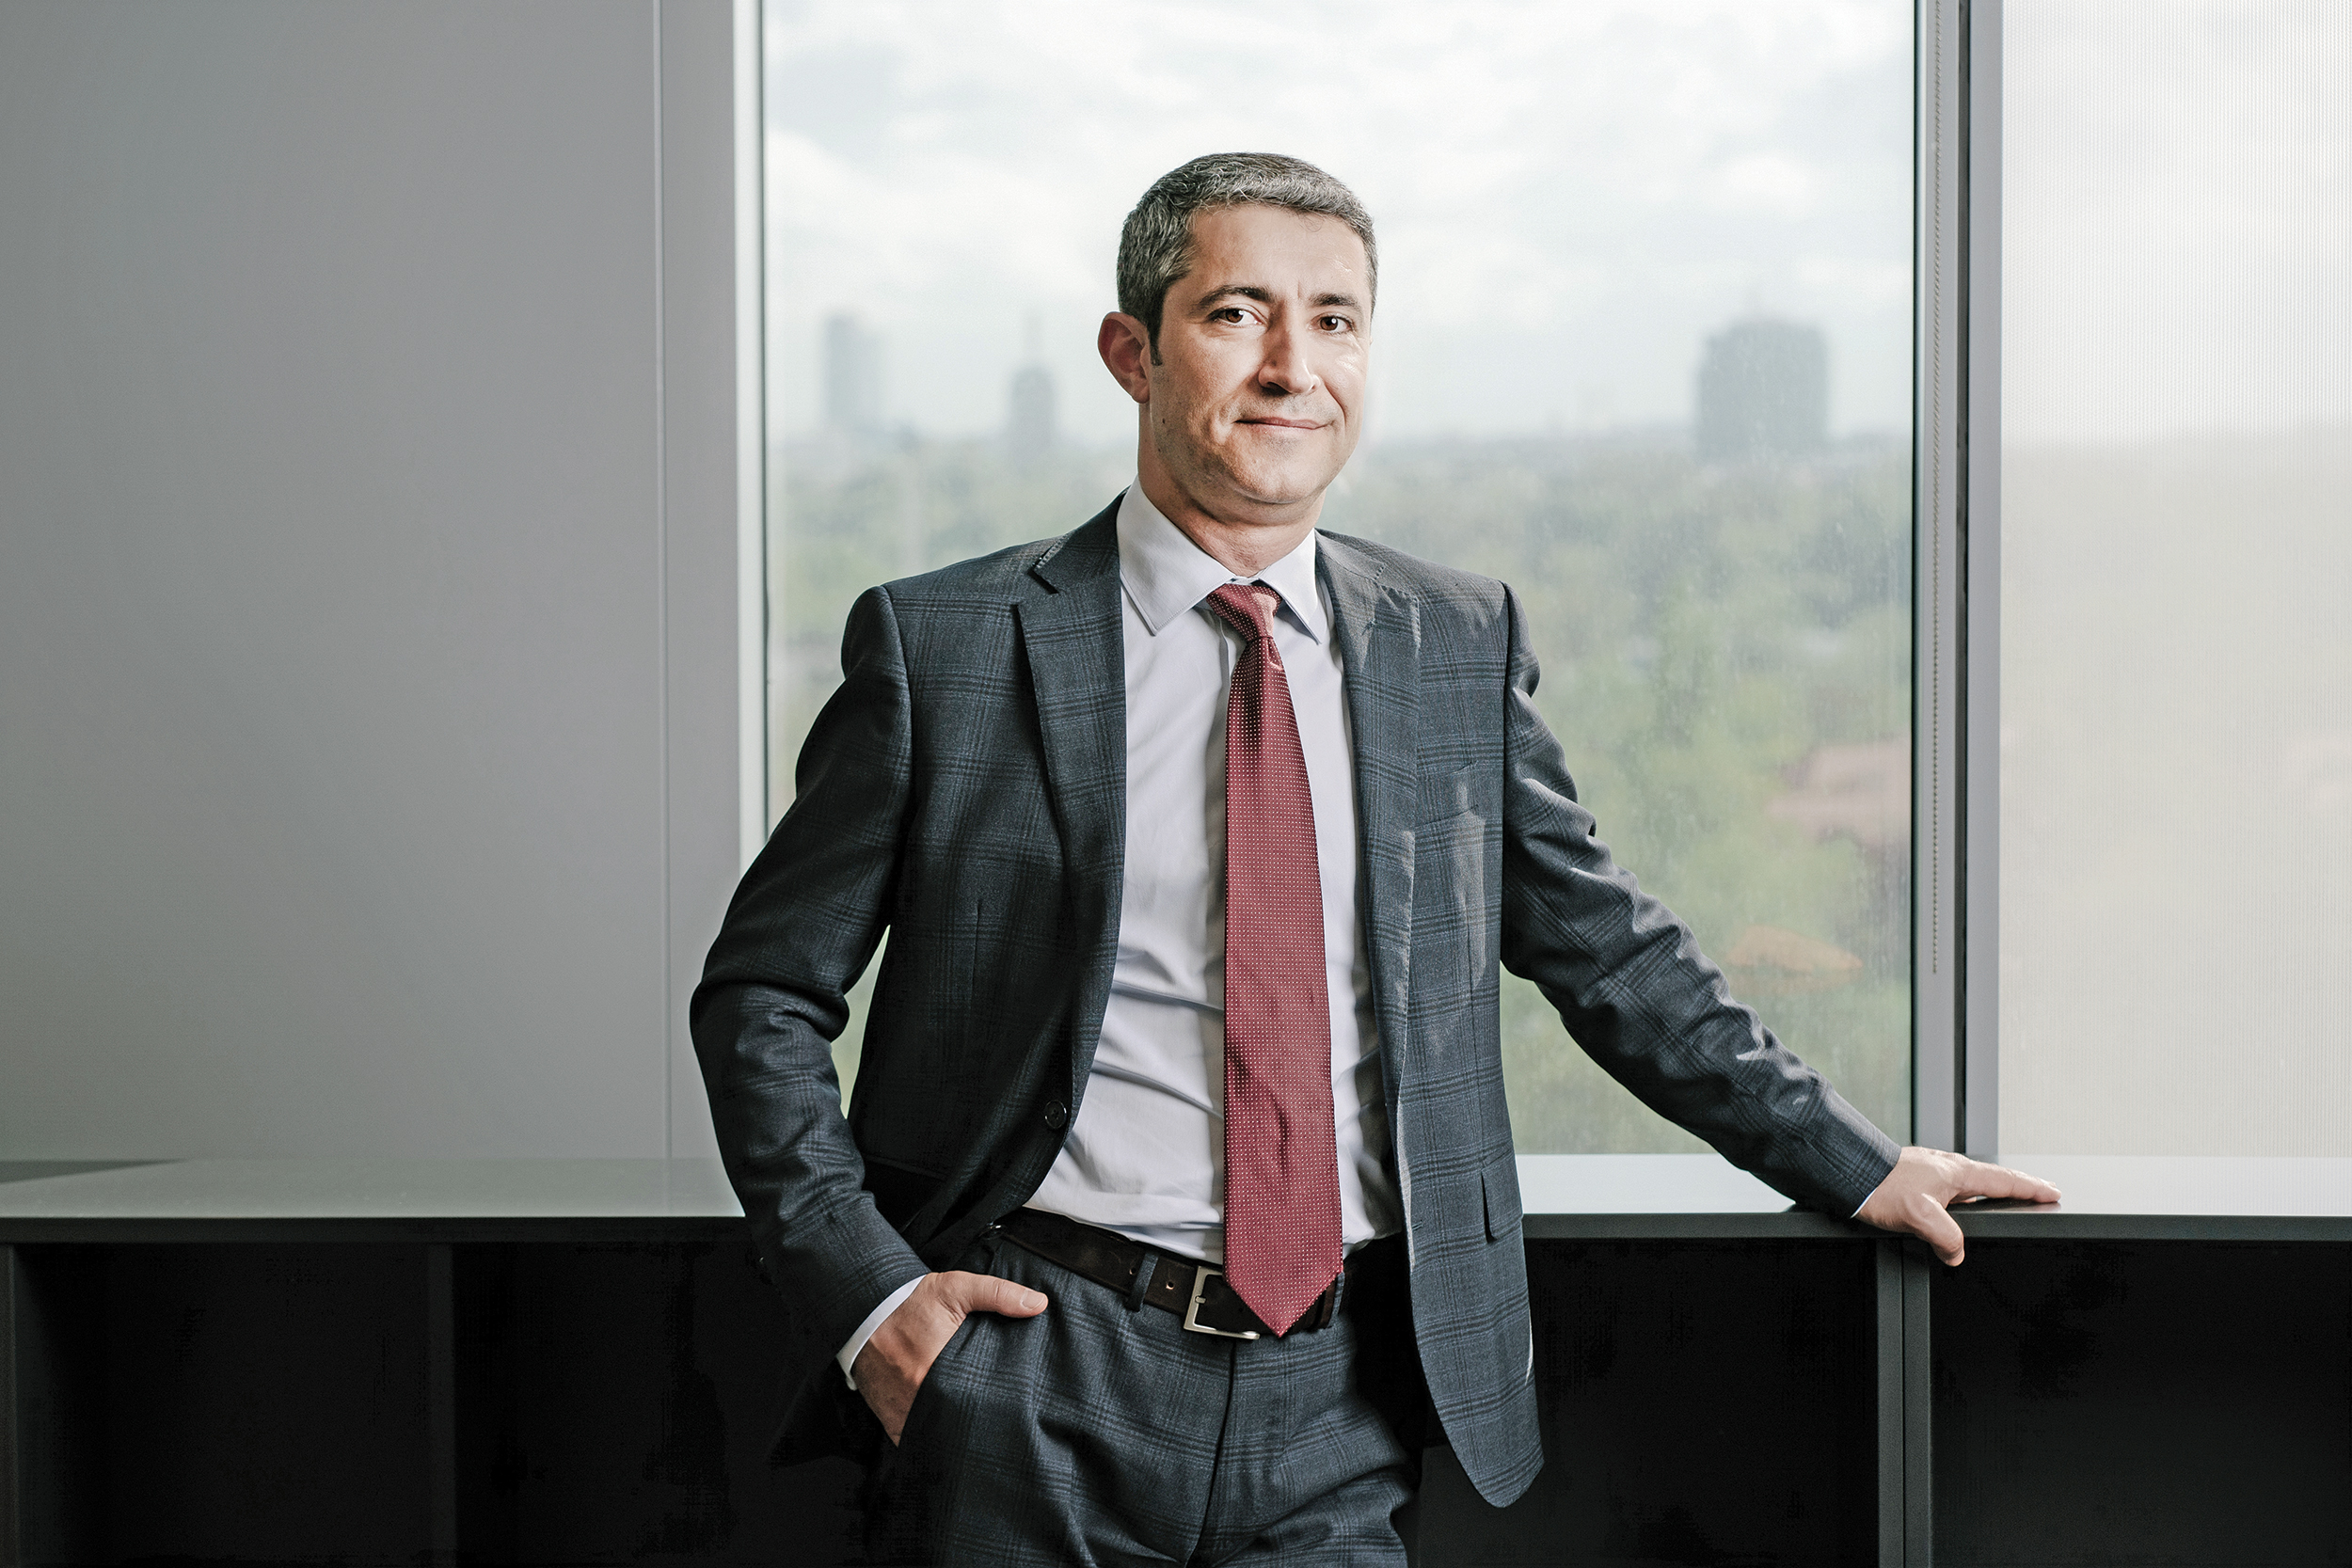
Când vine vorba despre economisire, asigurări, pensii, investiții, în România suntem mult în urma altor piețe, susține Mihail Ion, vicepreședinte al Raiffeisen Bank România responsabil de Piețe de capital, Investiții și Planificare Financiară Personală. Poate o bancă să învețe oamenii să facă planificare financiară astfel încât să prioritizeze și satisfacerea unor nevoi pe termen lung și să aloce o parte din bani și pentru pensii private și pentru asigurări și pentru investiții?
 Responsabilitatea actorilor pieței financiare, explică Mihail Ion, este de a genera o activare mai mare în rândul clienților, ceea ce va genera efecte benefice pentru clienți, dar și pentru piața locală și economie, în ansamblu. „Uneori, clienții nu conștientizează sau nu prioritizează satisfacerea anumitor nevoi pe termen lung, de exemplu pensia privată, iar din această perspectivă este foarte importantă proactivitatea noastră în a-i ajuta să reflecteze asupra acestora și să facă imediat primii pași către soluții care conduc către finanțe personale mai sănătoase. Atunci când au un plan financiar și încep să economisească periodic pe termen lung, clienții ajung să își îndeplinească obiectivele, devin mai atenți în administrarea bugetului personal și mai încrezători în legătură cu situația financiară personală pe termen lung”, este de părere vicepreședintele Raiffeisen Bank, a cincea cea mai mare bancă din România după active. Implementarea unui plan financiar personal presupune plasamente recurente pentru diverse obiective financiare. Pentru acestea, adaugă el, se pot seta de către clienți plăți automate, fără a fi necesar ca în fiecare lună să fie inițiate plăți de clienți, la fel cum aceste plăți pot să fie și modificate sau oprite, temporar sau definitiv de clienți. Deciziile privind alegerea produselor cele mai potrivite, corespunzătoare propriului profil, sunt luate de clienți, dă asigurări Mihail Ion.
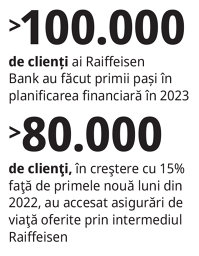
Simplificând, dacă am încadra utilizarea produselor și serviciilor financiare de către clienți în trei categorii, am putea vorbi despre interacțiuni zilnice cu caracter tranzacțional (plăți, schimburi valutare etc.), soluții de finanțare și planificare financiară personală. Pentru prima categorie, clienții se pot baza pe soluțiile digitale practice, aplicații de mobile banking, dar pentru celelalte două categorii este foarte relevant pentru clienți să fie susținuți în alegerile pe care le fac, prin împărtășirea expertizei grupului financiar, explică vicepreședintele băncii românești cu capital austriac. „Pentru decizii financiare eficiente, favorizăm o abordare globală asupra finanțelor personale și îi susținem să își calibreze soluțiile potrivite în interacțiunile cu colegii din agențiile băncii, asistați de un instrument digital, Smart Finance, care încorporează expertiza noastră și permite simulări pe termen lung asupra modului cum își pot îndeplini obiectivele financiare.” Concret, interacțiunile 1 la 1 cu clienții sunt susținute de instrumentul digital Smart Finance, care permite simulări asupra modului cum diversele produse pot acoperi nevoile clienților. Pot fi luate în calcul date pe care clienții le doresc ca input pentru modelarea situației personale, susține Mihail Ion. „De exemplu, putem simula, ipotetic, de ce sumă economisită lunar într-un fond de pensii facultative ar avea nevoie cineva pentru a păstra același nivel al veniturilor după pensionare, cunoscând faptul că pensia de stat reprezintă doar o fracțiune din salariu, iar pensia privată obligatorie compensează doar o parte din diferență.” Dar face Raiffeisen planificare financiară pentru toate generațiile și pe toate liniile de business, de la retail la corporate? Care sunt de fapt clienții-țintă ai băncii românești cu capital austriac? „Planificarea financiară în sens strict se referă la clienții persoane fizice și pentru această categorie de clienți strategia băncii își propune generalizarea la nivel de masă. Când vine vorba despre finanțarea companiilor, cele mai bune soluții pot fi identificate atunci când se pornește de la situația financiară actuală, se analizează perspectiva afacerilor și riscurilor, soluții de garantare, sunt realizate proiecții financiare pe termen mediu-lung. În sens larg, putem spune că pentru companii, planificarea financiară era încorporată și până acum în gestionarea relațiilor cu clienții”. Pe segmentul persoane fizice, Raiffeisen va lansa serviciul de consultanță financiară, care se va adresa doar clientelei de private banking, având deja, ca bancă, autorizarea ASF pentru această activitate. „Vom începe în curând încorporarea în acest proces a unor componente ESG (mediu, social, guvernanță).” Raiffeisen are peste 2,2 milioane de clienți persoane fizice, dintre care peste 100.000 au făcut în 2023 primii pași către planificare financiară personală, începând să economisească periodic pentru pensie sau alte obiective financiare, sau pentru protecție împotriva evenimentelor neprevăzute, a menționat vicepreședintele băncii într-un interviu. Întrebat despre modalitatea prin care Raiffeisen Bank se diferențiază de alți concurenți din România pe palierul planificării financiare, Mihail Ion spune că strategia Raiffeisen presupune susținerea clienților pentru acoperirea tuturor nevoilor financiare, nu doar a celor bancare în sens strict. „Sprijinim fiecare client, asistați de instrumentul digital Smart Finance, care încorporează expertiza noastră și permite simulări pe termen lung asupra modului cum își pot îndeplini obiectivele financiare. Această abordare este scalabilă, ne va permite să atingem un număr foarte mare de clienți. Rezultatele obținute în 2023, de peste 100.000 clienți care au făcut primii pași în planificarea financiară, reprezintă o confirmare în acest sens.” Vorbind în continuare despre evoluțiile de anul trecut, Mihail Ion spune că, dincolo de economisirea periodică, în anul 2023 s-a observat o revenire a interesului pentru plasamente în fonduri de investiții, pentru activele financiare deja acumulate de clienți. „Astfel, în 2023, valoarea plasamentelor clienților noștri în fondurile administrate de Raiffeisen Asset Management a crescut cu peste 700 de milioane de lei, astfel că am fost promotorii reluării creșterii pieței de investiții administrate în România după evoluțiile nefavorabile din anul 2022.” Pe lângă oferta de fonduri locale, Raiffeisen a extins gama de fonduri străine disponibile pentru clienții de private banking, astfel că are deja, de exemplu, clienți care au valorificat evoluțiile favorabile în piața de acțiuni americană ale companiilor de tehnologie precum Microsoft, Nvidia s.a., investind în fonduri acțiuni de US High Tech ESG Equities, menționează vicepreședintele Raiffeisen Bank.
Dar care este pentru Raiffeisen România ordinea importanței în cazul segmentelor banking, pensii, asigurări, investiții? „Avem aspirația să fim recomandați de clienții noștri ca grup financiar, nu doar ca bancă și ne bazăm foarte mult pentru acest lucru pe pilonul din oferta noastră pentru clienții individuali reprezentat de sănătatea finanțelor personale pe care o putem obține implementând un plan financiar. Planificarea financiară acoperă în egală măsură nevoia de economisire pentru pensie, pentru alte obiective financiare importante pe parcursul vieții sau de protecție pentru evenimente neprevăzute. Așadar, vorbim de o combinație de produse bancare, pensii facultative, investiții, asigurări.” În ceea ce privește integrarea fondului de pensii și a asigurărilor în cadrul pachetelor financiare destinate clienților Raiffeisen, Mihail Ion susține că „asigurările și pensiile facultative reprezintă componente cheie în planurile personale ale clienților oriunde în lume, în consecință, abordarea cuprinzătoare asupra sănătății financiare pe care o propunem clienților noștri se bazează și pe soluțiile oferite de aceste produse financiare. Acestea nu sunt însă distribuite la pachet, clienții pot opta pentru unul sau altul dintre produse, mai ales pentru primii pași în această direcție. Când vorbim despre pachete oferite clienților, ne referim mai degrabă la produse tranzacționale, adiacente conturilor curente.”
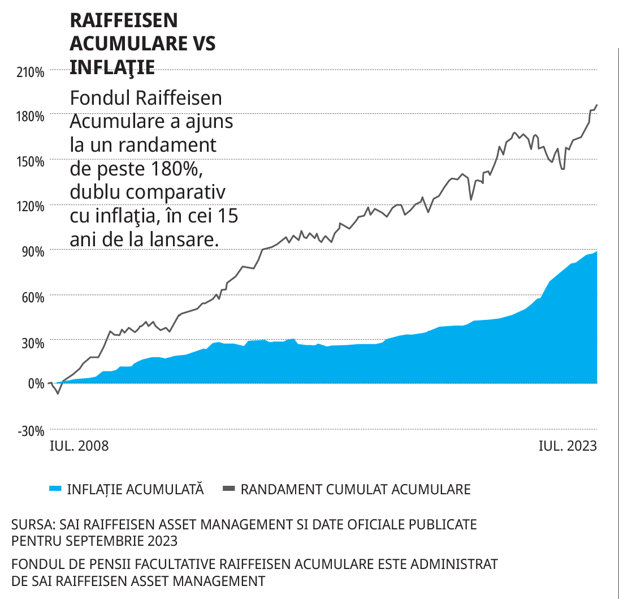
V icepreședintele Raiffeisen Bank a exemplificat vorbind despre performanța fondului Raiffeisen Acumulare, care a ajuns la un randament de peste 180%, dublu comparativ cu inflația, în cei 15 ani de la lansare. „În cei peste 15 ani de la lansare, randamentul cumulat al fondului a fost de peste 180%, în timp ce rata cumulată a inflației a fost de 90%. Considerăm că evoluția de până acum este o reflectare clară a faptului că fondurile de pensii reprezintă poate unul dintre instrumentele cele mai potrivite pentru participanți pentru a-și menține standardul de viață după pensionare. Dacă am simula contribuția pe o perioadă îndelungată la pensia facultativă (de exemplu, peste 25 ani), ne putem aștepta, luând în calcul un randament ipotetic al fondului, la un câștig de capital care să depășească sumele depuse lunar de către participanți.” Performanța investițională în cazul fondului Raiffeisen Acumulare a fost obținută de către o echipa de manageri de portofoliu profesionistă, cu experiență, stabilă încă de la lansarea fondului, și care deține certificări internaționale în domeniul investițiilor care reflectă excelența în profesia de investiții sau risk management (CFA, PRM), a detaliat Mihail Ion. „Colegii noștri au valorificat cu succes în favoarea participanților oportunitățile din piața obligațiunilor și acțiunilor, în principal, pe piața locală, dată fiind performanța mai bună a pieței de capital locale și dorința de a susține dezvoltarea economiei locale prin activele acumulate de clienții noștri.” Raiffeisen Acumulare este al treilea cel mai mare fond de pensii facultative din piață după numărul de clienți activi, având o cotă de piață de peste 13%, spune el. „Fondul are aproximativ 70.000 participanți în prezent și contăm pe o creștere rapidă, date fiind dimensiunea pieței, perspectiva demografică ce va crea dificultăți sistemului public de pensii, prezența solidă a grupului Raiffeisen în piață și strategia noastră care pune în centrul atenției satisfacerea tuturor nevoilor financiare ale clienților. Când vine vorba despre planificare financiară personală, de cele mai multe ori clienții fac primii pași începând să economisească periodic pentru pensie.” Structura portofoliului fondului Raiffeisen Acumulare este una echilibrată, corespunzătoare unui grad de risc mediu, cu o alocare către stabilitatea randamentului prin 70-75% plasamente obligațiuni, combinată cu participarea la profiturile companiilor listate la bursă, prin investiții de 20-25% în acțiuni, potrivit explicațiilor vicepreședintelui Raiffeisen Bank. Referindu-se la diferențele fondului Raiffeisen Acumulare față de alte fonduri din piață, Mihail Ion a explicat că Raiffeisen Acumulare este singurul fond din piață administrat de către o societate de administrare a investițiilor, SAI Raiffeisen Asset Management, unul dintre liderii tradiționali ai pieței de profil și care își canalizează eforturile către o performanță investițională cât mai bună. „Putem spune că au reușit cu succes până acum, fondul fiind premiat mulți ani de către BVB pentru cea mai bună performanță investițională în ultimii 10 ani. Dincolo de performanță, un diferențiator în piață este faptul că fondul este prezentat clienților de către o echipă de peste 1.000 colegi din agențiile băncii ca parte integrantă dintr-un demers de planificare financiară personală, care consolidează sănătatea finanțelor personale ale clienților. Observăm, de asemenea, un interes din ce în ce mai mare al angajatorilor pentru o abordare foarte responsabilă asupra beneficiilor salariale orientată și către viitor, prin oferirea de pensii facultative propriilor angajați. Avem, așadar, la dispoziție un instrument suplimentar cu care să susținem activitatea companiilor care ne acordă încrederea în a derula activitatea bancară cu Raiffeisen Bank”, a concluzionat vicepreședintele Raiffeisen Bank. Potrivit celor mai recente informații financiare transmise de Raiffesien Bank pentru primele 9 luni din 2023, pe segmentul pensii, planuri de investiții și asigurări de viață creșterea a fost de peste 160% în primele 9 luni ale anului, comparativ cu perioada similară din 2022. Concret, peste 80.000 de clienți, în creștere cu 15% față de aceeași perioadă a anului 2022, au accesat asigurări de viață oferite prin intermediul Raiffeisen și un procent însemnat dintre cei care au aderat la o Pensie Privată Pilon III în 2023 au ales Fondul de Pensii Facultative Raiffeisen Acumulare. Un punct de reper în primele 9 luni a fost și Fondul de Investiții Raiffeisen Euro Flexi, cu un activ net, la final de septembrie, de 44,6 milioane de euro, un record al unui fond administrat de Raiffeisen Asset Management, prin sumele atrase la momentul lansării, susține Raiffeisen Bank.
Contribuții lunare (165 lei sau 330 lei), 30 de ani vs. 20 de ani
Acest scenariu utilizează un randament ipotetic de 6%, nu ia in considerare randamente istorice ale fondului si nu reprezintă o estimare sau o garantie a performanțelor viitoare. Rezultatul obținut referitor la planul de pensie este pur informativ și nu reprezintă o recomandare de aderare la fondul de pensii facultative Raiffeisen Acumulare.

-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi