
De ce crede Virgil Șoncutean, CEO al Allianz-Țiriac, că firma de asigurări pe care o conduce se află în cel mai bun punct din istoria de 30 de ani în România
Allianz-Țiriac, al doilea cel mai mare asigurător din piață, și-a menținut de-a lungul ultimilor 6 ani poziția, ajungând în 2023 la cel mai mare volum al subscrierilor și cel mai mare profit înregistrate de companie vreodată. Virgil Șoncutean, CEO al…
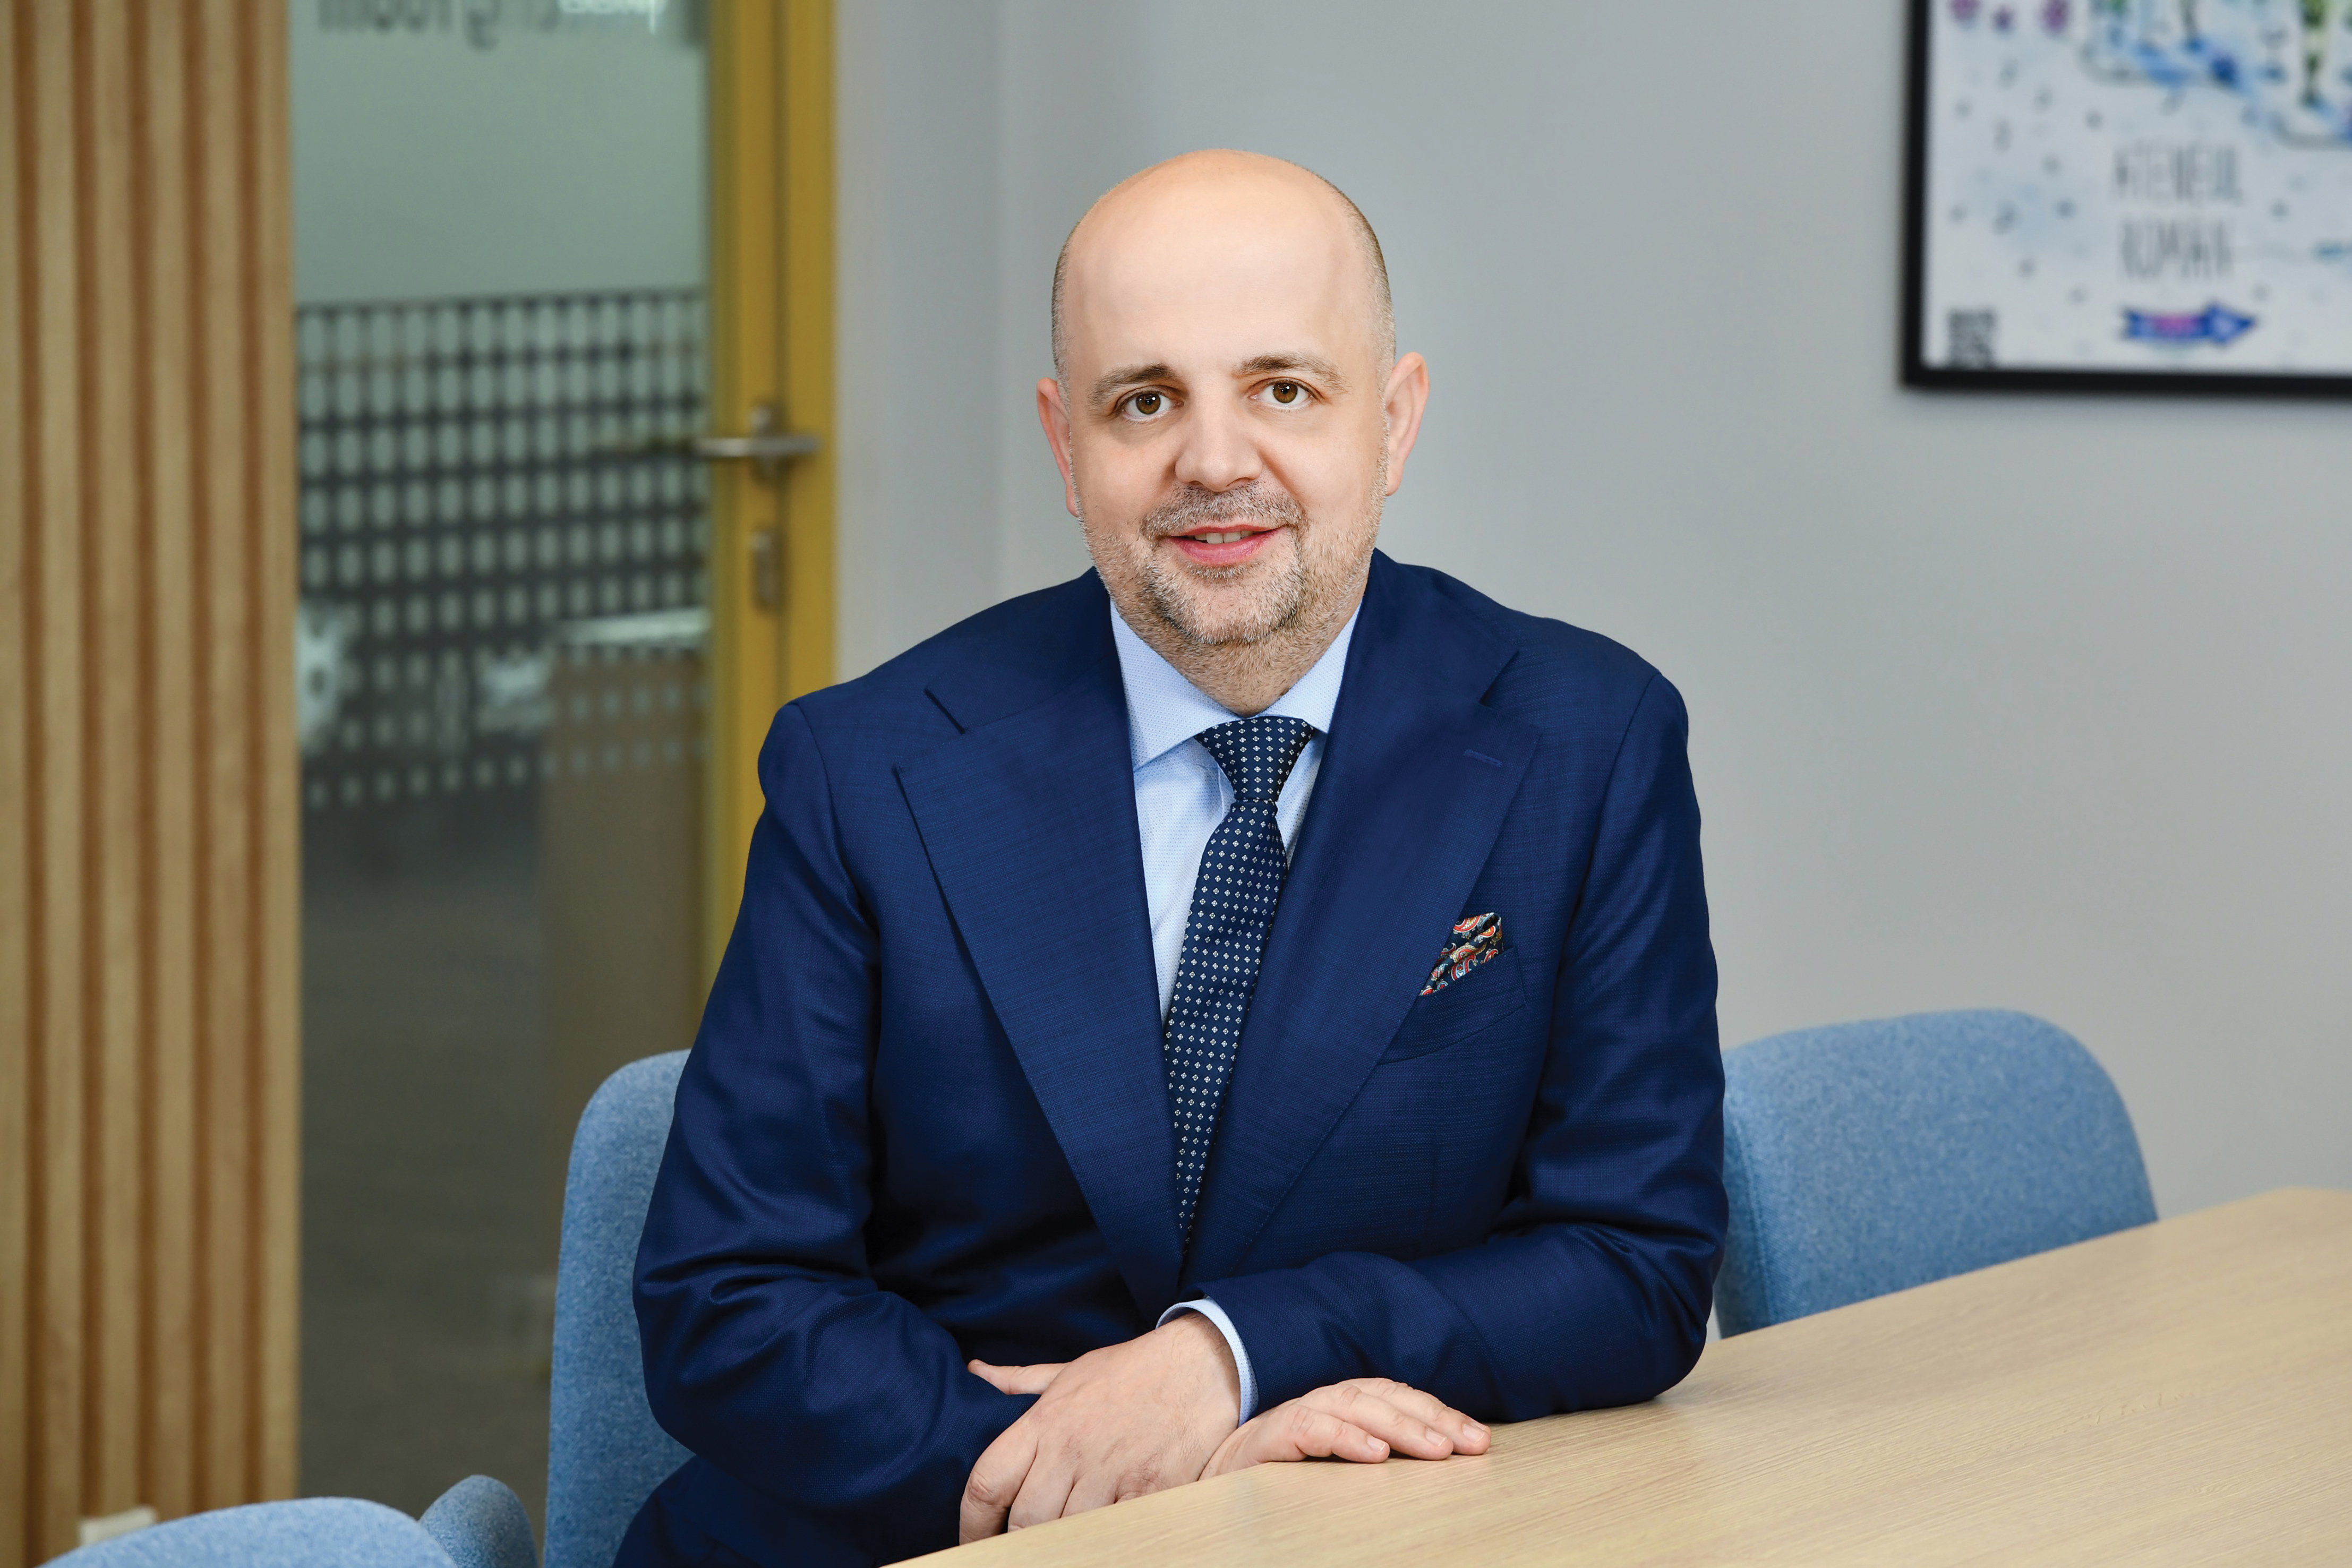
Allianz-Țiriac, al doilea cel mai mare asigurător din piață, și-a menținut de-a lungul ultimilor 6 ani poziția, ajungând în 2023 la cel mai mare volum al subscrierilor și cel mai mare profit înregistrate de companie vreodată. Virgil Șoncutean, CEO al Allianz-Țiriac, consideră că firma de asigurări pe care o conduce se află în cel mai bun punct din istoria de 30 de ani în România.
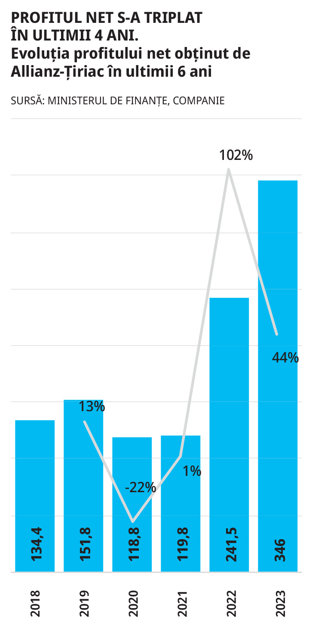
Allianz-Țiriac, al doilea cel mai mare asigurător din piața asigurărilor din România, și-a continuat consolidarea poziției, ajungând la un volum al primelor brute subscrise de aproape 3,5 mld. lei, un avans mai mult decât dublu în ultimul deceniu, în timp ce profitul companiei a atins un maxim istoric de 346 mil. lei, de trei ori mai mare față de acum 6 ani. „Cred că Allianz-Țiriac se află, în acest moment, în cel mai bun punct din istoria de 30 de ani în România. Anul acesta marchează 30 de ani de activitate pe piața din România, timp în care peste 6 milioane de români, clienți Allianz-Țiriac, au ales soluțiile de protecție financiară pe care le oferim. (…) avem planuri ambițioase și în acest an”, a spus Virgil Șoncutean, CEO al Allianz-Țiriac. El a completat că anul trecut, Allianz-Țiriac a înregistrat creșteri a nivelului de prime brute susbcrise pe toate liniile de business.
 „Dacă ne uităm la ritm, asigurările de viață au marcat cel mai ridicat avans la nivelul portofoliului nostru, +30% la nivel de vânzări și +26% în ceea ce privește numărul de clienți care au optat pentru o astfel de poliță. În același timp, cheltuiala totală cu daunele brute în 2023 a fost de aproximativ 2,1 miliarde de lei, reprezentând despăgubiri brute plătite și variația rezervei de daune brute avizate și neavizate. La finalul lui 2023, 1,6 milioane de persoane și companii beneficiau de protecția financiară oferită de Allianz-Țiriac, în creștere cu 11% față de aceeași perioadă a anului anterior. Cele mai puternice creșteri au fost înregistrate în segmentele asigurărilor de viață, asigurărilor auto și a celor facultative pentru locuințe. În același timp, numărul clienților care au achiziționat asigurări online a crescut cu 59% în ultimul an, asigurările RCA, de bunuri sau de călătorie fiind cel mai frecvent achiziționate în mediul online.”
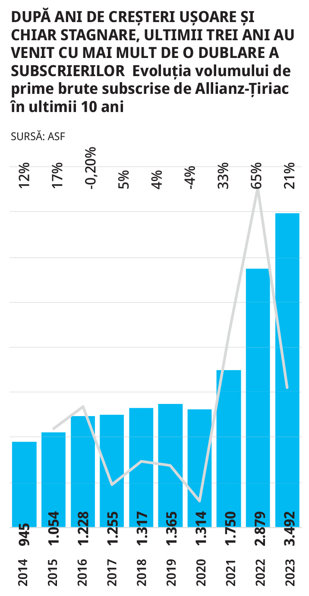
În ciuda rezultatelor pe care compania le-a obținut în ultimii 3 ani, respectiv creșteri consistente și spargerea mai multor bariere, ajungând la maxime istorice pe piața locală, parcursul ultimului deceniu arată cum Allianz-Țiriac a avut o evoluție nu tocmai puternică pe piață. Deși compania s-a menținut la un nivel al primelor brute subscrise între 1 mil. lei și 1,4 mld. lei, de-a lungul anilor a înregistrat și scăderi ușoare de -4,02% în 2017 și 2020.
Adevăratul motor al creșterii accelerate pe care compania a început să îl experiementeze se leagă de prăbușirea fostului lider RCA, City Insurance spre finalul anului 2021. Din acel moment, piața a început să se reașeze, iar jucătorii care înainte erau reticenți în ceea ce privește o expunere mai mare pe segmentul asigurărilor RCA au prins curaj. Primul boom al subscrierilor Allianz-Țiriac s-a văzut exact în anul respectiv, terminând cu subscrieri de peste 1,7 mld. lei. Compania a trecut astfel de nivelul de stagnare pe care l-a experimentat timp de 6 ani, urmând ca în 2022 să atingă un record absolut de peste 2,8 mld. lei, cu o creștere puternică (de peste 60%), iar anul trecut a închis cu aproape 3,5 mld. lei, ceea ce reprezintă o creștere de 21%.
Crearea sau clădirea unei strategii pe o linie de business precum RCA-ul s-a dovedit a fi nesustenabilă nu numai la City Insurance, ci și la Euroins, al doilea lider RCA care s-a prăbușit după City Insurance la diferență de puțin peste un an. Anterior, avem și exemplele Astra Asigurări și Carpatica Asig, o oglindă a ce s-a întâmplat recent cu City Insurance și Euroins. De aceea, o strategie bazată doar pe o linie de business obligatorie înseamnă că pentru fiecare creștere a volumului compania are nevoie de capital suplimentar pentru a pune deoparte. Pentru că pe o astfel de linie de afaceri, pe măsură ce crește în cotă de piață, compania acumulează și multe daune care vor urma, având în vedere că este un segment al asigurărilor „cu coadă lungă”.
„Avem două motoare pe care le-am adăugat business-ului Allianz-Țiriac, dincolo de abordarea noastră standard: rămânem un asigurător universal, cu produse complete, dar ne propunem să dezvoltăm mai mult linia de asigurări de viață și să facilităm accesul la asigurări prin vânzările online.“ – Virgil Șoncutean, CEO al Allianz-Țiriac
Această mișcare nu poate fi posibilă dacă nu există diversificare. Allianz-Țiriac, de-a lungul timpului, a încercat să mențină o pondere cât se poate de exhilibrată între RCA și restul segmentelor pe care activează, iar anul trecut ponderea era de circa 50%. „Ne menținem echilibrul privind ponderea RCA-ului în total portofoliu și la finalul anului trecut aveam o pondere de aproape 50%. Rămânem un jucător activ pe piața de RCA, cu o rată combinată a daunelor de 97,4%”, a spus Virgil Șoncutean.
Din perspectiva strategiei, Virgil Șoncutean a explicat că a adăugat două motoare de business companiei, dincolo de abordarea standard. „Avem două motoare pe care le-am adăugat business-ului Allianz-Țiriac, dincolo de abordarea noastră standard: rămânem un asigurător universal, cu produse complete, dar ne propunem să dezvoltăm mai mult linia de asigurări de viață și să facilităm accesul la asigurări prin vânzările online. Ne propunem să ducem asigurările de viață mai aproape de fiecare persoană din România și să adresăm deficitul tot mai mare de protecție al populației. În ultimii 10 ani am reușit să creștem susținut pe acest segment. De la 97 milioane de lei prime brute în 2014, am ajuns să încheiem anul 2023 cu aproximativ 359 milioane de lei, o creștere de 30% față de 2022, și avem ambiția să ajungem la 500 milioane de lei până în 2027”, susține Virgil Șoncutean.
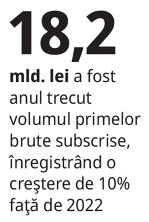
În ceea ce privește piața asigurărilor, anul trecut volumul primelor brute subscrise a ajuns la 18,2 mld. lei, înregistrând o creștere de 10% față de anul anterior. Din totalul subscrierilor, 15,2 mld. lei au fost pe zona asigurărilor generale, din care RCA-ul a înregistrat subscrieri de 9,3 mld. lei și aproape 3 mld. lei au fost pe zona asigurărilor de viață.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi