
Dacă mângâi un cerc, el se face vicios. Studiu de caz: Europa
Cunoaștem cu toții cercul vicios european, căruia i-am asociat în titlu cunoscuta replică din „Cântăreața Cheală": ca să reducă din datorie, țările au tăiat cheltuieli și au mărit impozite, dar s-au trezit că le cad Economiile și datoria le crește și mai mult. Văicărelile actuale prilejuite de știrea că zona euro a reintrat în recesiune au răzbătut și la noi, contribuind la o frică difuză de anul…
Miniștrii de finanțe ai zonei euro “au cedat după numai 11 ore de discuții; unde sunt reuniunile de anțărț, când am fi avut 72 de ore de discuții încheiate cu un comunicat redactat incoerent din cauza consumului mare de cafea?” se întreba cu o undă de ironie sadică Paul Donovan, economist la UBS, într-o notă publicată după ce reuniunea Eurogroup din 20 noiembrie a amânat cu încă o săptămână o decizie privind următoarea tranșă de împrumut pentru Grecia.
Într-adevăr, s-au dus tensiunile de acum doi ani sau chiar de anul trecut, când liderii europeni stăteau nopți întregi de sâmbătă și duminică în negocieri pe tema salvării Greciei, a Irlandei sau a Portugaliei, cu singura grijă să iasă cu un comunicat înainte de deschiderea de luni a piețelor financiare. Din punctul de vedere al vechiului joc de-a găsitul următoarei victime din zona euro, speculatorii și-au cam pierdut tot anul acesta prezicând și așteptând să cadă Spania, adică să ceară și ea oficial un pachet de ajutor de la UE și FMI, așa cum au făcut țările mai sus menționate.
Cum Spania s-a încăpățânat până acum să evite asta, plictiseala a făcut ca în ultimele luni, presa financiară anglo-saxonă să caute alte ținte, respectiv Italia și, mai nou, Franța, proaspăt deposedată de ratingul ei perfect AAA de către Moody’s și gratulată cu o copertă în The Economist reprezentând un snop de baghete franțuzești în chip de bombă cu fitil și cu titlul “Bomba cu ceas din inima Europei”. S-a supărat însuși ministrul industriei, Arnauld Montebourg, care a asemuit The Economist cu Charlie Hebdo, nefericitul periodic francez unde au apărut caricaturile cu Profetul Mahomed. Numai că urmările practice au cam lipsit, atât pe piețele de acțiuni, cât și pe cele de obligațiuni, iar temuta explozie a primelor de risc pentru datoria Franței nu s-a întâmplat.
Explicația calmului ține de faptul că Banca Centrală Europeană, după ezitări îndelungi, s-a dat pe brazdă și și-a adaptat pe rând politicile în așa fel încât să calmeze piețele, respectiv cele două mari temeri ale acestora: frica de o secetă de lichiditate cauzată de lipsa de bani ori de încredere a băncilor de a se mai împrumuta între ele și spaima creditorilor că nu-și mai pot recupera banii investiți în datoria țărilor cu probleme. Răspunsul BCE a culminat cu cele două runde de creditare ieftină pentru bănci (LTRO – long term refinancing operations), din decembrie 2011 și februarie 2012, în urma cărora peste 800 de bănci au beneficiat în total de peste 1.000 mld. euro pe trei ani, la o dobândă simbolică.
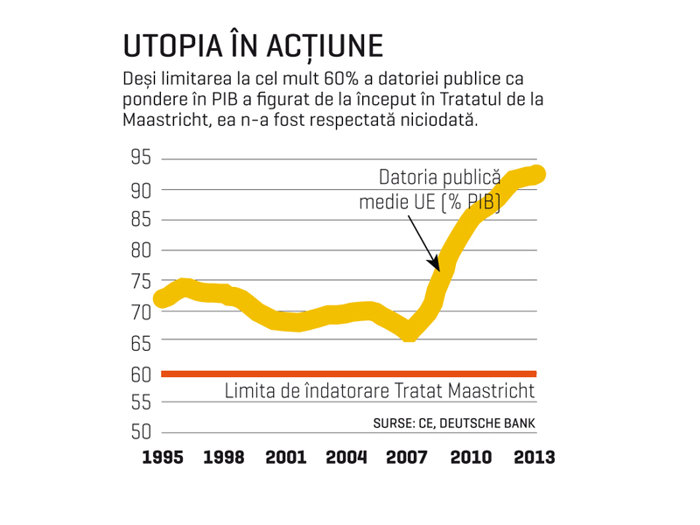
Ulterior, în vară, în media a început să plouă cu amenințări că va urma prăpădul pe piețe, pe motiv că investitorii vor sancționa faptul că austeritatea, cerută tot de ei, a lovit în economiile europene în loc să le ajute să se dezândatoreze. Astfel încât, în septembrie, BCE a evitat respectivul prăpăd, oferind piețelor acadeaua supremă: un program nelimitat de achiziții de obligațiuni cu scadența de până la trei ani (OMT – Outright Monetary Transactions), cu scopul de a reduce dobânzile cerute de creditori statelor cu probleme. Iar în paralel, BCE împreună cu CE au reușit în sfârșit să schițeze planul uniunii bancare europene începând din 2013, care acceptă ideea creării în timp a unor obligațiuni comune ale zonei euro și a unei scheme de garantare în comun a depozitelor, atenuând astfel grijile creditorilor privați ai statelor de pe continent. Șeful CE, Jose Barroso, a prezentat chiar un plan concret de federalizare a UE pentru următorii cinci ani, la capătul căruia va exista o uniune bugetară, bancară, fiscală și economică aproape completă. Trebuie subliniat că un astfel de plan concret era de neimaginat în 2010, iar neînțelegerile dintre liderii europeni pe tema uniunii bancare au fost depășite abia în ultimele două luni.
Așa se explică de ce, în sondajul din noiembrie al agenției Fitch Ratings efectuat în rândul a 97 de investitori de portofoliu cu active administrate de cca 7.400 mld. dolari, 86% dintre ei au spus că programul OMT și planurile de uniune bancară sunt “pași pozitivi majori spre rezolvarea crizei” și numai 14% cred că “presiunile pieței vor reîncepe să crească asupra Spaniei și Italiei”. În același timp, 91% dintre investitorii chestionați de Fitch consideră problema datoriei publice din zona euro drept principalul risc la adresa piețelor de credit; în sondajul Fitch din urmă cu un trimestru, proporția corespunzătoare era de 97%. Nici măcar perspectiva întoarcerii recesiunii nu-i mai preocupă așa de tare: de la 80% care o percepeau drept un factor de risc în sondajul precedent, proporția a scăzut acum la 70%, în ciuda faptului că recesiunea s-a materializat deja în zona euro, unde economia s-a contractat cu 0,2% în T2 și cu 0,1% în T3.
În aceste condiții, mai rămâne de actualitate spectrul unor furtuni financiare care să precipite spargerea zonei euro? “E improbabil, în opinia mea. Da, sunt probleme serioase și unele riscuri se pot materializa. Dar voința politică există și este foarte puternică în direcția păstrării monedei unice”, a declarat pentru Business Magazin președintele RBS România, Henk Paardekooper. “Sunt 60 de ani de integrare europeană, cu toate avantajele pe care aceasta le-a adus, creșterea calității vieții și prosperitatea aferentă. Unul dintre pilonii pe care Europa s-a clădit este intenția de a aduce o pace durabilă. E complicat cu 17 țări, dar sunt sigur că de fiecare dată când criza cunoaște episoade de acutizare, politicienii vor găsi o soluție, atâta vreme cât există o presiune politică enormă de a ține unită zona euro”, conchide bancherul olandez. Numai că, adaugă el, “de obicei, politicienii nu acționează decât când vine momentul adevărului. Adică așteaptă până când niște evenimente majore devin iminente sau au loc pe piață și abia apoi reacționează adecvat. Vom mai vedea momente de tensiune. Dar ele vor fi depășite. Este foarte evident”.
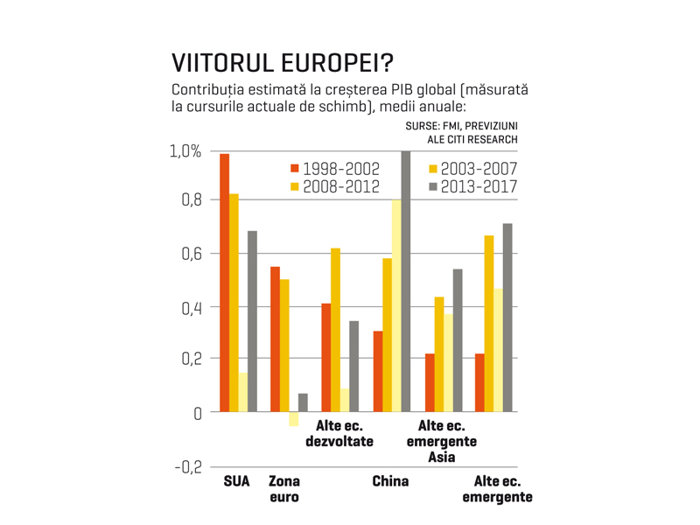
Dincolo de planul financiar, care e însă perspectiva economiei reale? Prognoza CE indică o scădere a PIB cu 0,4% în acest an, urmată de o creștere firavă de 0,1% la anul și de 1,4% în 2014 (prin comparație, noi stăm bine, cu o creștere de 2,2% prevăzută pentru 2013 și 2,7% în 2014). Efectele se văd în grevele și manifestațiile din Europa și în diverse inițiative de declarare a autonomiei unor zone (cel mai nou, Catalonia). Cum subiectul protestelor sociale e rareori văzut la noi altfel decât prin clișeul “să pună mâna să muncească”, o să-l sărim. Nu-l sare însă Deutsche Bank, care a făcut recent un studiu de unde reiese că evoluția popularității partidelor de extremă dreapta (gen Zorile Aurii din Grecia) din 1995 încoace reproduce cu o fidelitate uimitoare evoluția ratei șomajului în Europa.
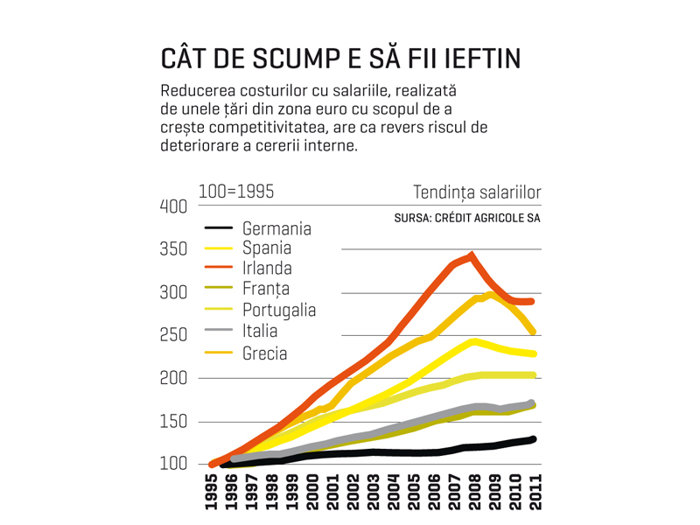
Vinerea trecută, șomajul în zona euro a atins un nou record în octombrie – 11,7%, ceea ce înseamnă 18,7 milioane de oameni, cu 2,1 milioane mai mulți decât anul trecut. Exact acele țări lăudate pentru că au fost campioane la reducerea costurilor cu forța de muncă, în primul rând Grecia, au avut de-a face cu reversul medaliei – deteriorarea cererii interne, adică a unui motor esențial de creștere economică.
-
 A intrat într-un domeniu despre care nu ştia aproape nimic, iar opt ani mai târziu conduce un business de milioane de lei. Povestea unei antreprenoare care vrea să schimbe regulile jocului
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi