
Curiosul caz al monedelor stabile. Ce rol au așa numitele „stablecoins” în ecosistemul crypto și cum ar putea fi ele reglementate de legislația europeană cunoscută drept MiCA
Așa-numitele monede digitale stabile (stablecoins) sunt de câțiva ani o realitate la nivelul pieței crypto, această clasă de active digitale înregistrând o capitalizare de piață de aproape 150 de miliarde de dolari și volume de circa 180 de miliarde de…
Așa-numitele monede digitale stabile (stablecoins) sunt de câțiva ani o realitate la nivelul pieței crypto, această clasă de active digitale înregistrând o capitalizare de piață de aproape 150 de miliarde de dolari și volume de circa 180 de miliarde de dolari în doar 24 de ore, la momentul realizării articolului. Totuși, acestea sunt de mai multe tipuri, iar anul 2022 a adus și prăbușirea zgomotoasă a monedei stabile din ecosistemul Terra LUNA, care a șters o capitalizare de 60 de miliarde de dolari în doar câteva zile. BUSINESS Magazin a discutat cu mai mulți antreprenori și manageri din piață pentru a afla care este viitorul acestei clase de active.
„Vreau să vă gândiți la următorul lucru: MiCA va permite doar băncilor și instituțiilor de e-money să lanseze stablecoin în Uniunea Europeană”, a declarat Augustin Dobre, CEO al companiei Capital Financial Services, care operează sub brandul Twispay, în cadrul discursului susținut cu ocazia evenimentului X Day, organizat la Paris de către MultiversX, fosta Elrond Network, în perioada 3-5 noiembrie.
Capital Financial Services este prima companie din România care a obținut o licență de e-money de la Banca Națională a României (BNR), încă din 2013. Mai exact, compania este prima instituție emitentă de monedă electronică reglementată de banca centrală locală, ceea ce înseamnă că se supune acelorași reguli și verificări precum o bancă.
MiCA este un acronim pentru Markets in Crypto Assets Regulation și se referă la cadrul de reglementare pe care îl pregătește Uniunea Europeană pentru piața activelor digitale, cadru ce va stabili reguli într-o piață de altfel puțin reglementată, în care nu există suficiente mecanisme pentru protejarea intereselor investitorilor în fața unor evenimente neprevăzute sau în fața actorilor rău intenționați.
„Noi, ca instituție emitentă de monedă electronică, putem să emitem un stablecoin. Noi și băncile, conform MiCA. Aceasta este propunerea actuală, ca numai băncile și emitenții de monedă electronică să poată emite stablecoins, ceea ce mi se pare destul de logic pentru că noi suntem auditați când vine vorba de partea de protejare de monedă”, a adăugat Dobre.
Propunerea care vine odată cu MiCA este privită cu încredere de mai mulți jucători din piață, care consideră că băncile și instituțiile emitente de monedă electronică se supun deja reglementărilor necesare pentru a oferi siguranță investitorilor.
„Eu privesc bine această idee. Tokero nu are nici cea mai mică problemă cu genul acesta de reglementări, nu mi se pare un lucru atât de greșit pentru că în continuare este nevoie de asta. Aici nu este o junglă și dacă cineva emite un stablecoin care ia amploare foarte mare și se întâmplă ca la Terra LUNA oamenii nu au niciun fel de acoperire și cred că investitorii din zona crypto trebuie să aibă tot mai multă protecție, protecție care dă încredere zonei crypto”, a explicat Marius Morra, cofondator și CEO al Tokero, un exchange crypto românesc evaluat la 15 milioane de euro.
Înainte de a intra mai mult în detalii despre cum ar trebui să arate viitorul acestei clase de active sau care ar trebui să fie emitenții, cred că este important să înțelegem ce sunt de fapt aceste monede digitale stabile și care este rolul lor.
Ce înseamnă stablecoin
Monedele digitale stabile există deja de câțiva ani în ecosistemul crypto, iar la momentul redactării articolului datele de pe platforma CoinMarketCap – care agregă informații de pe mai mult exchange-uri – arată o capitalizare totală de aproape 150 de milliarde de dolari pentru această clasă de active, respective volume de circa 180 de miliarde de dolari în doar 24 de ore.
„Monedele stabile pot fi de două feluri, adică centralizate și descentralizate. Ambele au ca scop păstrarea în permanență a parității cu o monedă fiduciară, însă reușesc acest lucru prin modalități diferite. Majoritatea stablecoinurilor au ca etalon dolarul american (ex: USDT, USDC), dar pot avea acoperire și în alte monede fiduciare ca euro (ex: EUROC) sau chiar și în aur (ex: PAXG)”, a detaliat Paul Achim, analist și trader în piața activelor digitale.
Cea mai mare monedă digitală stabilă este USDT (Tether), cu o capitalizare de piață de peste 69,5 miliarde de dolari, urmată de USDC (USD Coin), cu o capitalizare de 42,8 miliarde de dolari, respectiv BUSD (Binance USD), cu o capitalizare de 22,7 miliarde de dolari.
Investitorii din piața crypto utilizează în mod constant astfel de monede digitale stabile atunci când nu vor să își schimbe activele digitale în monedă fiduciară, ci vor să rămână cu banii în crypto, fără a fi afectați de volatilitate.
Pentru un investitor care face trading timpii care fac diferența pot fi chiar și de câteva zeci de secunde sau de câteva minute în contextual volatilității ridicate din piața crypto, ceea ce înseamnă că nu este sustenabil să facă de fiecare dată schimbul între o poziție crypto și o monedă fiduciară, mai ales dacă sunt luate în calcul și costurile de tranzacționare.
Cele mai populare monede digitale stabile sunt cele centralizate, care au ca etalon dolarul sau euro, și pentru care există garanții care să susțină paritatea 1 la 1 cu dolarul sau cu euro, astfel încât stabilitatea să poată fi menținută în orice condiții.
„Pe paritate 1 la 1 este foarte simplu: dacă emiți un milion de monede stabile trebuie să dovedești că ai active lichide de 1 milion de euro/dolari”, a punctat Augustin Dobre, CEO-ul Twispay.
La polul opus există monedele digitale stabile descentralizate, iar în cazul acestora situația devine mai complicată și pot apărea chiar probleme structurale, după cum arată istoria recentă a pieței crypto.
„Monedele stabile descentralizate au acoperire într-o altă monedă (ex: ETH), iar paritatea lor este asigurată prin utilizarea unui algoritm. Un exemplu de stablecoin descentralizat este moneda DAI, o criptomonedă creată de MakerDAO pe blockchainul Ethereum. Pentru a se emite noi monede DAI e necesar ca cineva să depună ETH într-un contract inteligent ca garanție pentru un împrumut în DAI. Orice împrumut este supracoleteralizat, adică valoarea totală de ETH stocată în acel contract inteligent va fi mereu mai mare decât numărul de DAI emiși în circulație. În felul acesta, sistemul se asigură că monedele DAI aflate în circulație vor avea acoperire chiar și atunci când valoarea ETH scade brusc”, a ilustrat Paul Achim, pentru a arăta cât de complex este mecanismul unui astfel de activ digital.
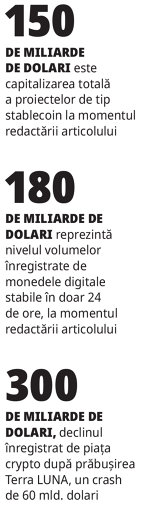 Un caz celebru de „stablecoin algoritmic” este cel al proiectului Terra LUNA, respectiv al monedei digitale stabile UST (TerraUSD), care a înregistrat în primăvară un crah de 60 de miliarde de dolari în câteva zile. Prăbușirea acelui proiect a declanșat un declin de 300 de miliarde de dolari la nivelul întregii piețe crypto.
TerraUSD și LUNA erau două monede-surori pe blockchainul Terra. Acesta reprezintă o rețea similară cu blockchainurile Ethereum sau Bitcoin, doar că blockchainul Terra este guvernat de moneda cunoscută drept LUNA, spre deosebire de ETH sau BTC. Întregul proiect a fost dezvoltat în 2018 de compania Terraform Labs, după cum notează Forbes.
Terraform Labs a creat moneda UST drept un așa-numit stablecoin algoritmic pe rețeaua Terra. În timp ce monede digitale stabile precum USDT sau USDC au în spate bani reali în conturi bancare, UST nu este era susținut de vreo monedă fiduciară. În schimb, valoarea unui UST era sprijinită de moneda LUNA.
Aici trebuie menționat că o rețea blockchain poate utiliza o monedă digitală stabilă și pentru a le oferi recompense investitorilor, printr-un mecanism similar cu cel al dobânzii la depozit, care în piața crypto se numește „staking”. În primăvara acestui an, investitorii care plasau moneda stabilă UST la staking puteau obține o „dobândă” anuală de 20%, ceea ce părea ieșit din comun chiar și pentru mecanismele pieței crypto.
Ba chiar unii investitori au început să se întrebe dacă nu este vorba mai degrabă de o schemă Ponzi. Echipa din spatele Terra LUNA a convins piața că modelul lor de stablecoin algoritmic este viabil și poate rezista în orice condiții, mai ales în contextul în care compania Terraform Labs avea în spate și rezerve de Bitcoin în valoare de câteva miliarde de dolari. Paritatea dintre moneda LUNA și moneda stabilă UST însemna că atunci când prețul pentru o monedă LUNA era de 85 de dolari, puteai schimba oricând acea monedă cu 85 UST.
Totodată, un UST putea fi schimbat pentru echivalentul a 1 dolar în moneda LUNA. Dacă valoarea UST ajungea să scadă ușor în comparație cu valoarea LUNA, traderii profitau de oportunitate și cumpărau UST pe care îl schimbau ulterior pentru LUNA.
Atât LUNA cât și UST s-au prăbușit în momentul în care UST și-a pierdut paritatea cu dolarul și nu și-a mai îndeplinit rolul de monedă stabilă. În data de 7 mai, un volum de UST în valoare de 2 miliarde de dolari a fost scos din poziția de staking, iar sute de milioane de monede au fost lichidate rapid.
Încă nu este clar dacă această mutare a fost o reacție a investitorilor la creșterile de dobânzi dirijate de FED, banca centrală americană, sau dacă a existat un actor rău-intenționat care a profitat de vulnerabilitățile blockchainului Terra.
Ce este clar este că vânzările rapide au făcut ca un UST să valoreze doar 0,91 dolari, în loc să își păstreze o paritate de 1 la 1. Prin urmare, traderii au început să profite de această marjă. Întreaga situație a degenerat rapid, ceea ce a făcut ca atât valoarea UST, cât și cea a LUNA să scadă rapid, exchange-urile au început să delisteze ambele monede, piața a înregistrat o criză de lichiditate, iar ambele active au ajuns în scurt timp să nu mai valoreze nimic.
Acum, cadrul legislativ care vine în Europa sub numele de MiCA ar trebui să se asigure că astfel de situații nu vor mai exista în piața crypto, întrucât investitorii trebuie protejați.
„Legea va impune anumite cerințe necesare la nivel de rezervă monetară care vor avea ca scop evitarea colapsurilor de tip Terra (LUNA). Totuși, consider că această reglementare nu va rezolva problema de fond, iar scopul ei este mai degrabă de a crea o bază legală care va permite autorităților să-i tragă la răspundere pe cei care vor mai iniția în viitor proiecte precum Terra”, a explicat Paul Achim.
Stablecoins, o punte de legătură între sistemul clasic financiar și sistemul crypto
Analistul este de părere că monedele digitale stabile sunt o variantă digitalizată a banilor și reprezintă o alternativă la sistemele clasice de plăți.
„Ele sunt o punte de legătură între sistemul clasic financiar și sistemul crypto. Momentan, ele sunt utilizate preponderent în ecosistemul crypto și sunt tranzacționate contra diverselor criptomonede de pe exchange, dar stau și la baza diverselor servicii DeFi (finanțe descentralizate)”, adaugă Achim.
Marius Morra, fondatorul exchange-ului românesc Tokero, a subliniat că investitorii prezenți pe platforma operată de compania pe care o conduce utilizează astfel de active din ce în ce mai mult.
„Se folosește destul de mult pentru că avem implementat USDT (Tether). Vom dori să implementăm și alte tipuri de stablecoins din ce în ce mai folosite, dar per total sunt utilizate din ce în ce mai mult”.
Investitorii au în portofoliu astfel de active digitale pe tot parcursul unui ciclu investițional, iar acestă regulă se aplică și în timpul unei perioade de bear market, cum este cea pe care o experimentează piețele globale în prezent.
„Odată ce portofoliul tău crește ar trebui să fie diversificat, iar diversificarea ar trebui să vină BTC, ETH, celelalte monede altcoins și monede stabile sau dolar american, euro, dacă ți se pare că e un risc prea mare în monede stabile“, a explicat Daniel Niță, analist crypto și youtuber, în cadrul emisiunii Crypto Club, realizată de ZF în parteneriat cu Tradesilvania.com.
Totuși, el a recomandat ca investitorii care apelează la monede digitale stabile să le aleagă pe cele care sunt susținute de rezerve de monedă fiduciară, adică de cash în bancă sau de alte active lichide.
„Te uiți dacă activul este susținut de ceva. Dacă ai 1 miliard de monede USDC in circulație, ar trebui să existe în spate 1 miliard de dolari într-o bancă sau ceva care valorează echivalentul unui miliard, cum sunt meta¬lele. Acel stablecoin era susținut doar de o altă cripto¬mo¬nedă. (…) USDC mi se pare cel mai sigur în acest moment, întrucât proiectul este auditat, creat de compania Circle, deci la asta ne uităm, dacă este bazat pe ceva în sistemul financiar și dacă are lichiditate. Mai sunt USDT, BUSD (Binance) și USDP care este bazată pe aur“.
Augustin Dobre de la Twispay consideră că această clasă de active ar putea juca și altfel de roluri în viitor, în principal pentru jucătorii care doresc să profite de faptul că sistemele blockchain sunt active non-stop.
„Și schemele de plată se uită la stablecoin ca posibilitatea de monedă de decontare a tranzacțiilor. De ce? Pentru că blockchain-ul oferă viteză și oferă accesibilitate 24/7. În momentul actual, sistemul financiar și schemele de plată pentru a face decontările folosesc sistemele bancare legacy. Eu dacă astăzi fac o plată cu cardul ea se duce prin scheme, dar banii se decontează conform cu perioadele de decontare. Eu astăzi plătesc, mâine se decontează banii la banca comerciantului și probabil poimâine se decontează în contul comerciantului printr-un alt transfer bancar. Există o întârziere. Dacă s-ar face decontări în stablecoin plățile s-ar face cu o întârziere mult mai mică, fiind vorba de blockchain”, a explicat el.
Totuși, Dobre spune că schemele de plată vor putea folosi și viitoarele monede digitale emise de băncile centrale în acest scop, moment în care stablecoin-urile își vor găsi alte întrebuințări, precum metoda de recompense pentru investitorii unei anumite rețele. Așa cum se întâmplă cu monedele care permit acea funcție de staking.
„Aici nu este o junglă și dacă cineva emite un stablecoin care ia amploare foarte mare și se întâmplă ca la Terra LUNA oamenii nu au niciun fel de acoperire și cred că investitorii din zona crypto trebuie să aibă tot mai multă protecție.”
Marius Morra, CEO și cofondator al Tokero
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi