
Cum vede Banca Națională piața imobiliară comercială
Piața imobiliară din România este unul dintre sectoarele care s-au bucurat de ani excepționali de-a lungul ultimelor decenii, cu deschideri de malluri și centre comerciale, construcții de birouri moderne și extinderi de depozite și parcuri logistice, în paralel cu dezvoltarea…
Piața imobiliară din România este unul dintre sectoarele care s-au bucurat de ani excepționali de-a lungul ultimelor decenii, cu deschideri de malluri și centre comerciale, construcții de birouri moderne și extinderi de depozite și parcuri logistice, în paralel cu dezvoltarea infrastructurii rutiere.
Dar ea nu poate fi imună la evoluția economiei în ansamblu, realitate care se reflectă și în situația din 2025, când investițiile în proiecte comerciale s-au redus semnificativ, pe măsură ce companiile au decis să își tempereze puțin entuziasmul și să aștepte așezarea apelor.
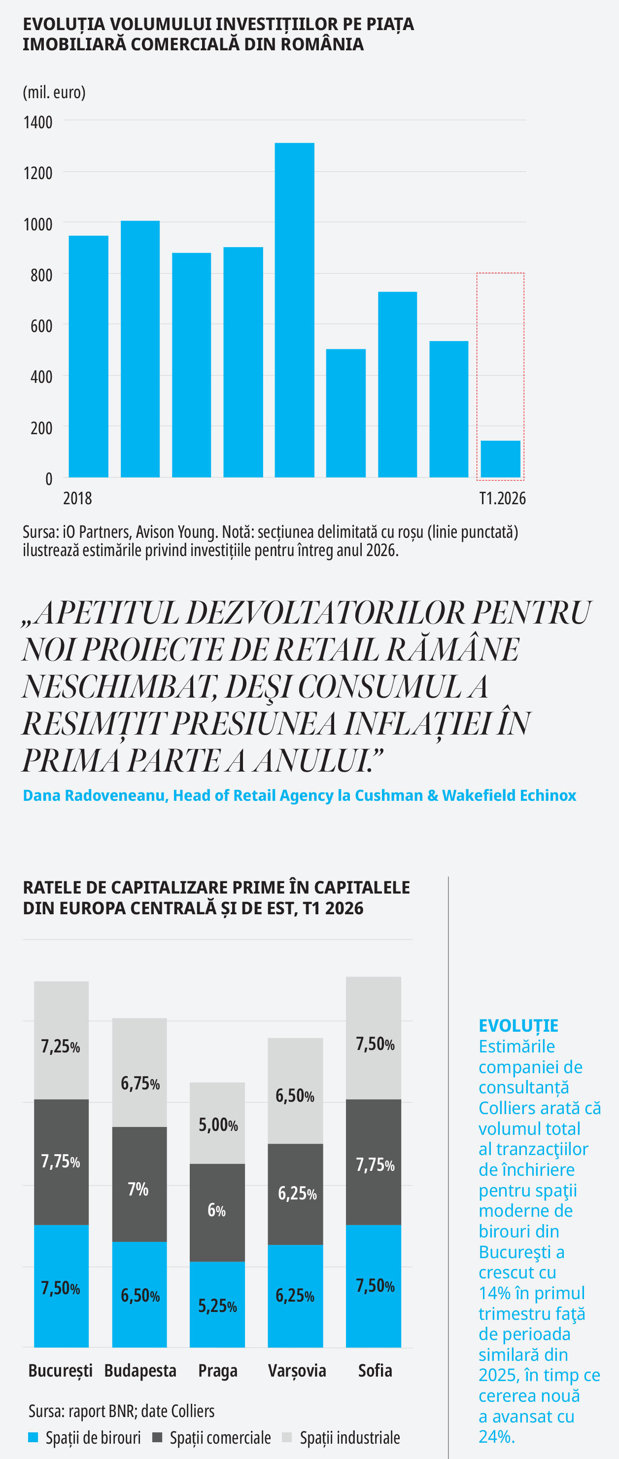
Per total, 2025 s-a încheiat cu un volum al investițiilor pe piața imobiliară comercială de 532 milioane euro, o scădere de 27% în termeni anuali, după cum arată datele din raportul asupra stabilității financiare publicat de BNR, aferent lunii iunie. Este o valoare modestă comparativ cu anii anteriori, apropiată de cea din 2023, dar mult sub investițiile din 2022 de exemplu.
Din suma totală, ponderi egale, de 37-38%, revin spațiilor comerciale și celor de birouri, în timp ce spațiile industriale reprezintă 12%. Totuși, anul 2026 are șanse mari să arate mai bine la final, fiind așteptate investiții de peste 700-800 milioane de euro, în condițiile în care proprietăți în valoare de peste 450 milioane euro sunt deja programate pentru finalizarea tranzacției, semnalând o revenire a activității investiționale, se arată în raport. Cifrele înaintate de dezvoltatorii imobiliari par mai optimiste decât realitatea din primul trimestru al anului, când investițiile s-au plasat sub nivelul din aceeași perioadă din 2025, cu tranzacții de circa 140 milioane euro, adică o scădere an la an de 15%.
Ca de obicei, aproape jumătate din proiecte sunt dezvoltate în București și împrejurimi (46%), reflectând o preferință pronunțată a investitorilor pentru segmentul de birouri, care a reprezentat peste 80% din activitatea investițională la nivelul Capitalei în anul 2025. În paralel, centrele regionale au continuat să atragă capital, preponderent pe segmentul spațiilor de retail, pe care este încă mult loc de manevră în orașele medii și mici. De fapt, toate tranzacțiile de acest tip realizate anul trecut au fost localizate exclusiv în afara Bucureștiului, vizând parcuri și centre comerciale.
„Apetitul dezvoltatorilor pentru noi proiecte de retail rămâne neschimbat, deși consumul a resimțit presiunea inflației în prima parte a anului. Cu un stoc de peste 320.000 metri pătrați în lucru, vedem o încredere solidă în potențialul pe termen lung al pieței românești, atât prin proiecte de tip shopping center, cât și prin parcuri de retail. De remarcat faptul că, proiecte aflate în construcție includ și extinderi ale unor scheme deja existente de mulți ani pe piață, ceea ce dovedește succesul acestora în orașe precum București, Iași sau Bacău”, spune Dana Radoveneanu, Head of Retail Agency la Cushman & Wakefield Echinox. Capitalul internațional a continuat să joace un rol dominant în piața imobiliară și în acest an, cu 68% (T1 2026) din volumul total al investițiilor, ceea ce arată că România este în continuare o destinație competitivă în Europa Centrală și de Est.
Totuși, la nivel regional, Ungaria este în prezent cea mai dinamică piață pe zona imobiliară, cu investiții de peste 325 milioane euro în primul trimestru, aproape dublu față de anul anterior și cel mai ridicat nivel de deschidere a anului din 2018 până în prezent. Ca valoare, Polonia își confirmă statutul de principal centru de lichiditate al pieței CEE, cu volume de aproximativ 1,1 miliarde euro, în creștere cu peste 40% anual. Totodată, Bulgaria a consemnat o dublare a volumelor, depășind 100 milioane euro, în contrast cu evoluția mai temperată din România și cu scăderile semnificative raportate în Cehia și Slovacia, unde activitatea investițională s-a situat la mai puțin de o treime din nivelurile din primul trimestru al anului 2025.
Lupa pe Capitală
Dacă ne uităm doar la București și zona limitrofă, investitorii continuă să parieze pe zona de birouri și industrială, mizând pe perspectivele favorabile de creștere pe termen mediu și lung, pe cererea consistentă pentru spații de calitate și pe rolul strategic în cadrul regiunii. Ratele de neocupare au scăzut treptat în cazul spațiilor de birouri (10,3% în T1 2026 de la 11,9% în T1 2025), dar și al celor industriale (4,1% în T1 2026 de la 6% în T1 2025). Un semnal pozitiv este și faptul că cele mai multe cereri vin din zona de contracte noi și relocări din spații necompetitive, ceea ce reprezintă un indiciu favorabil privind capacitatea pieței de a genera cerere suplimentară, anterior nesatisfăcută, sunt de părere analiștii de la BNR. Estimările companiei de consultanță Colliers arată că volumul total al tranzacțiilor de închiriere pentru spații moderne de birouri din București a crescut cu 14% în primul trimestru față de perioada similară din 2025, în timp ce cererea nouă a avansat cu 24%. În total, cererea nouă pentru spații moderne de birouri a ajuns la aproximativ 24.000 de metri pătrați în primele trei luni ale anului, un nivel apropiat de media post-pandemie, dar cu circa 30% sub media trimestrială înregistrată în perioada 2017–2019.
„Am început anul într-un ritm moderat pe piața de birouri din București, într-un context marcat de prudență din partea companiilor și de o dinamică mai temperată a pieței muncii. Cererea totală de închiriere pentru clădirile moderne de birouri a crescut cu 14% față de anul trecut, până la aproximativ 51.000 de metri pătrați, însă această evoluție reflectă mai degrabă o stabilizare decât o revenire la nivelurile de dinainte de pandemie. În același timp, pe fondul unui volum redus de livrări și al disponibilității limitate de spații în clădiri de clasă A bine poziționate, observăm o mutare a echilibrului către proprietari, ceea ce continuă să pună presiune asupra nivelului chiriilor”, explică Victor Coșconel, Partner, Head of Leasing, Office & Industrial Agencies în cadrul Colliers.
Consultanții de la Colliers subliniază însă că analiza include doar tranzacțiile făcute publice prin comunicate, rapoarte financiare sau în cadrul forumului imobiliar local, ceea ce înseamnă că dimensiunea reală a pieței este mai mare, întrucât multe tranzacții directe dintre proprietari și chiriași nu sunt comunicate.
Un semnal de alarmă
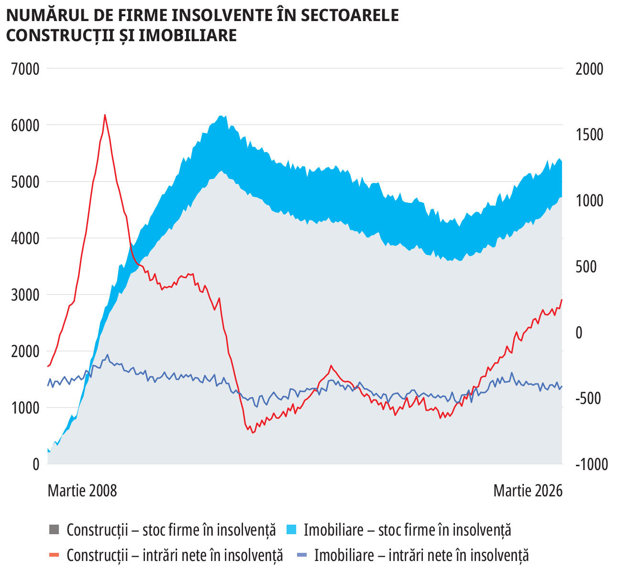
Un subiect sensibil pe piața imobiliară sunt prețurile de construcție, Banca Națională atrăgând atenția că acestea continuă să exercite presiune, influențând deciziile de investiții și ritmul de dezvoltare al proiectelor. În intervalul aprilie 2025 – martie 2026, costurile de construire pentru clădirile nerezidențiale au crescut, în medie, cu 7% în termeni anuali. Totuși, analiștii sunt optimiști că investițiile se vor dinamiza în perioada următoare, având în vedere că suprafața utilă pentru care au fost eliberate autorizații pentru clădiri nerezidențiale în perioada aprilie 2025 – martie 2026 a crescut cu 10,7% față de perioada similară anterioară. O veste mai puțin bună este deteriorarea profilului de risc al companiilor din sectorul imobiliar și de construcții, pe fondul majorării cu 16% a numărului de firme nou intrate în insolvență în perioada aprilie 2025 – martie 2026.
„Totodată, stocul companiilor aflate în insolvență s-a majorat cu 10,7%, până la 4.789 de entități, evoluție ce reflectă persistența dificultăților financiare și o capacitate limitată de ajustare a sectorului în contextul menținerii presiunilor asupra activității economice. Deși numărul ieșirilor din insolvență a crescut cu 20%, această dinamică nu a fost suficientă pentru a contrabalansa ritmul ridicat al noilor intrări în procedură”, se arată în raportul BNR. Totuși, în pofida contextului dificil, sectorul imobiliar a înregistrat o evoluție relativ mai echilibrată, intrările noi în insolvență crescând cu 10,8%, în timp ce stocul total al companiilor aflate în această situație s-a menținut la 616 firme. Astfel, comparativ cu firmele din sectorul construcții, dinamica din sectorul imobiliar indică menținerea unui nivel relativ mai redus al vulnerabilităților financiare. În ciuda problemelor cu care se confruntă firmele, piața de construcții merge puternic înainte, susținută în ultimul an accentuat de marile proiecte de infrastructură finanțate de stat. „Încetinirea economiei locale influențează mai puțin sectorul construcțiilor, unde dezvoltatorii operează în cicluri pe termen lung și se uită deja la cum va arăta piața peste 2-3 ani. În același timp, piața este susținută puternic de investițiile publice, care reprezintă mai bine de jumătate din activitatea din construcții și care se desfășoară într-un ritm fără precedent, atât în infrastructura rutieră, cât și în proiecte precum căi ferate, spitale sau stadioane”, explică Alexandru Atanasiu, Partner, Head of Construction Services la Colliers.
-
 Una dintre cele mai frumoase ţări europene plăteşte familiile care vor să se stabilească permanent în anumite regiuni. Câţi bani poţi să primeşti?
-
 Povestea unei tinere care în doar doi ani a reuşit sa construiască de la zero o companie cu care face 1 milion de euro
-
 Comisia Europeană a aprobat planul României pentru deblocarea exporturilor de oi şi capre. Ce presupune planul pentru judeţele Tulcea şi Constanţa