
Cum stau băncile din România față de media UE. Sistemul bancar românesc este mai profitabil, mai solvabil și cu lichiditate mai mare decât media Uniunii Europene
Sistemul bancar românesc are indicatori prudențiali de solvabilitate, profitabilitate și structură a bilanțului mai buni decât media europeană și care sunt plasați, totodată, în cele mai bune intervale de prudență stabilite de Autoritatea Bancară Europeană (ABE). Și calitatea activelor s-a îmbunatățit în ultimii ani în cazul băncilor din România, însă rata creditelor cu măsuri de restructurare, d…
♦ Profitabilitatea sistemului bancar românesc a fost în creștere în ultimii ani, fiind dublă față de media UE, dar sub valorile similare înregistrate în economia reală, potrivit BNR ♦ Rata creditelor neperformante a scăzut puternic în România, coborând sub 3%, până la 2,6% la finalul primelor 9 luni din 2023, dar depășește în continuare media UE ♦ Rata creditelor și avansurilor cu măsuri de restructurare a ajuns la circa 1,7%, peste media UE ♦ Raportul cost/venit pentru sistemul bancar românesc este sub media UE, dar și sub pragul recomandat de 50%.
Sistemul bancar românesc are indicatori prudențiali de solvabilitate, profitabilitate și structură a bilanțului mai buni decât media europeană și care sunt plasați, totodată, în cele mai bune intervale de prudență stabilite de Autoritatea Bancară Europeană (ABE). Și calitatea activelor s-a îmbunatățit în ultimii ani în cazul băncilor din România, însă rata creditelor cu măsuri de restructurare, deși a scăzut puternic și s-a înjumătățit față de 2018, este totuși în zona de risc intermediar, fiind și peste nivelul mediu din UE, după cum reiese din datele BNR.
„Sectorul bancar autohton traversează o perioadă favorabilă din perspectiva principalilor indicatori financiari și prudențiali, în pofida provocărilor asociate crizei sanitare și situației geopolitice din regiune, dar și turbulențelor manifestate în primul trimestru al anului 2023 în cadrul sectoarelor bancare din SUA și Elveția“, susține BNR în raportul asupra stabilității financiare.
Autoritatea Bancară Europeană (ABE) publică trimestrial o analiză intitulată Tabloul de bord al riscului (Risk Dashboard) în care prezintă principalele vulnerabilități ale sectorului bancar european, identificate în funcție de evoluția unui set de indicatori de risc. Indicatorii de risc sunt grupați pe patru categorii: solvabilitate, calitatea activelor, profitabilitate și structura bilanțului. Iar fiecare indicator este evaluat în raport cu trei intervale de prudență, valoarea acestuia putând astfel să fie considerată foarte bună, intermediară sau deficitară în funcție de intervalul valoric căruia îi aparține.
BNR a efectuat o analiză similară a sistemului bancar național luând în considerare indicațiile metodologice ale ABE.
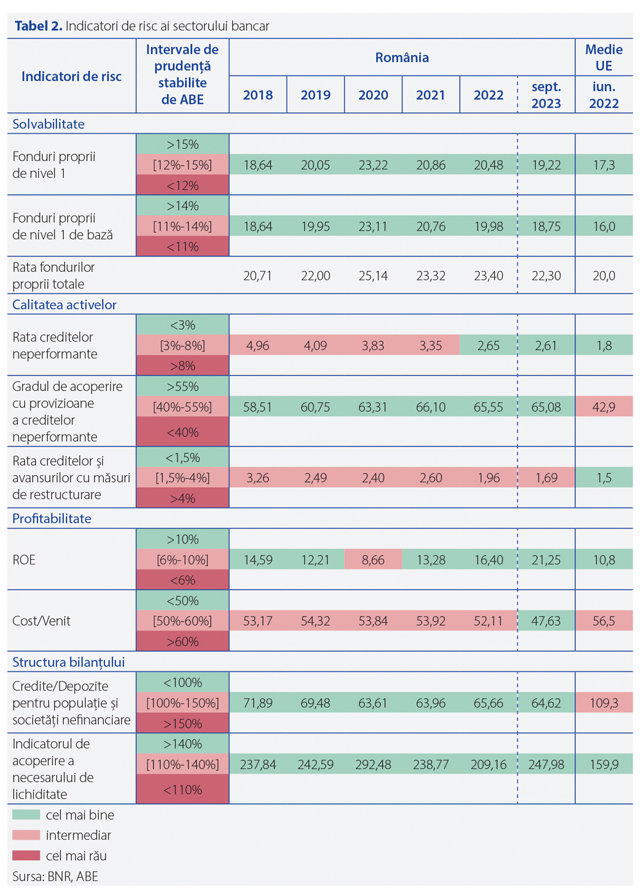
Datele din tabloul de risc pentru sistemul bancar românesc arată că majoritatea indicatorilor de risc se încadrează în cele mai bune intervale de prudență, iar performanța este superioară mediei europene, în cele mai multe cazuri.
Astfel, indicatorii de prudență bancară asociați solvabilității (22,3%, rata fondurilor proprii totale în septembrie 2023) și lichidității (248%, indicatorul de acoperire a necesarului de lichiditate în septembrie 2023) se mențin la niveluri corespunzătoare. Indicatorii de solvabilitate, care arată cât de bine capitalizat este sistemul bancar românesc, își păstrează un nivel ridicat, fiind în ușoară scădere în 2023, dar peste media UE. Rata fondurilor proprii de nivel 1 (Tier 1) era de 19,2% după 9 luni/2023 pentru sistemul bancar românesc, ușor sub nivelul din 2022, de peste 20%, dar peste media UE (de circa 17%).
„Solvabilitatea sectorului (22,3%) este adecvată și superioară mediei europene, indicatorii de lichiditate au cunoscut o îmbunătățire față de anul 2022, principalii indicatori de calitate a activelor (rata creditelor neperformante și gradul de acoperire cu provizioane) plasează sectorul bancar în categoria de risc scăzut conform ABE“, se menționează în raportul BNR.
În ceea ce privește profitabilitatea sistemului bancar românesc, aceasta a fost în creștere în ultimii ani, fiind dublă față de media UE. Indicatorul de profitabilitate ROE (rata rentabilității capitalului) era la finele primelor 9 luni din 2023 de 21,2%. După primele 9 luni de anul trecut sistemul bancar românesc a înregistrat un profit net record, de peste 10 mld. lei, cât câștigul din întregul an 2022.
„Profitabilitatea sectorului bancar a continuat să crească, în timp ce ponderea cheltuielilor operaționale în active (2,2%, septembrie 2023, valori anualizate) a cunoscut o îmbunătățire cu circa 1 punct procentual în ultimii 10 ani“, potrivit BNR.
Profitabilitatea bancară se menține ridicată în comparație europeană, dar în context autohton, atât rentabilitatea activelor bancare, cât și cea a capitalurilor s-au situat în ultimul deceniu sub valorile similare înregistrate în economia reală, susține banca centrală. De exemplu, în perioada 2013-2022, media rentabilității activelor a fost de 0,9% în cazul sectorului bancar, respectiv de 6,4% în cazul sectorului companiilor. „Persistă diferențele structurale între instituții, în funcție de dimensiune (băncile de talie mare sunt semnificativ mai profitabile) și guvernanță corporativă.“
În privința raportului cost/venit pentru sistemul bancar românesc, acesta a coborât în 2023 la 47,6%, de la 52% în 2022, fiind sub media UE, precum și sub pragul recomandat de 50%.
Și calitatea activelor bancare a continuat să se îmbunătățească în ultimii ani. Însă, cu toate că rata creditelor neperformante în România a fost pe o tendință descendentă, rămâne totuși peste media la nivel european, ca și rata creditelor cu măsuri de restructurare. Rata NPL a atins în septembrie 2023 nivelul de 2,6%, comparabil cu nivelul din 2022, dar peste media UE, de 1,8%. Nivelul consemnat se încadrează în intervalul de valori stabilit de ABE pentru un risc scăzut.
Rata creditelor restructurate a fost anul trecut pentru băncile din România de 1,7%, în scădere față de nivelul din 2022, de circa 2%, fiind totuși în categoria de risc intermediar și peste media UE.
Cele două vulnerabilități au fost în ultimii ani diminuate de cel de-al treilea indicator de analiză a calității activelor, respectiv gradul de acoperire cu provizioane a creditelor neperformante, care plasează sistemul bancar românesc pe cel mai prudent interval valoric stabilit de Autoritatea Bancară Europeană pentru acest indicator, precum și peste media europeană.
Gradul de acoperire cu provizioane a creditelor neperformante la nivelul sectorului bancar românesc, calculat potrivit definiției ABE, a urcat în jurul a 65%, atât în 2022, cât și în 2023, depășind media UE, de circa 43%.
Structura bilanțieră a rămas echilibrată și în 2022 și în 2023 la nivelul sistemului bancar românesc, respectând standardele în privința raportului dintre credite și depozite (circa 65%), în timp ce media UE a depășIt 100%. Economiile plasate de populație și companii la bănci sunt în continuare mai mari decât volumul creditelor acordate, nivelul raportului credite/depozite indicând faptul că există potențial de creditare.
///
Pastila
Datele din tabloul de risc pentru sistemul bancar românesc arată că majoritatea indicatorilor de risc se încadrează în cele mai bune intervale de prudență, iar performanța este superioară mediei europene, în cele mai multe cazuri.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi