
Cum se împart 10 miliarde de euro, investiții în eoliene și solare noi, între județele României? Trei județe iau peste 40% din bani, Constanța și Tulcea se redeschid pentru noi proiecte
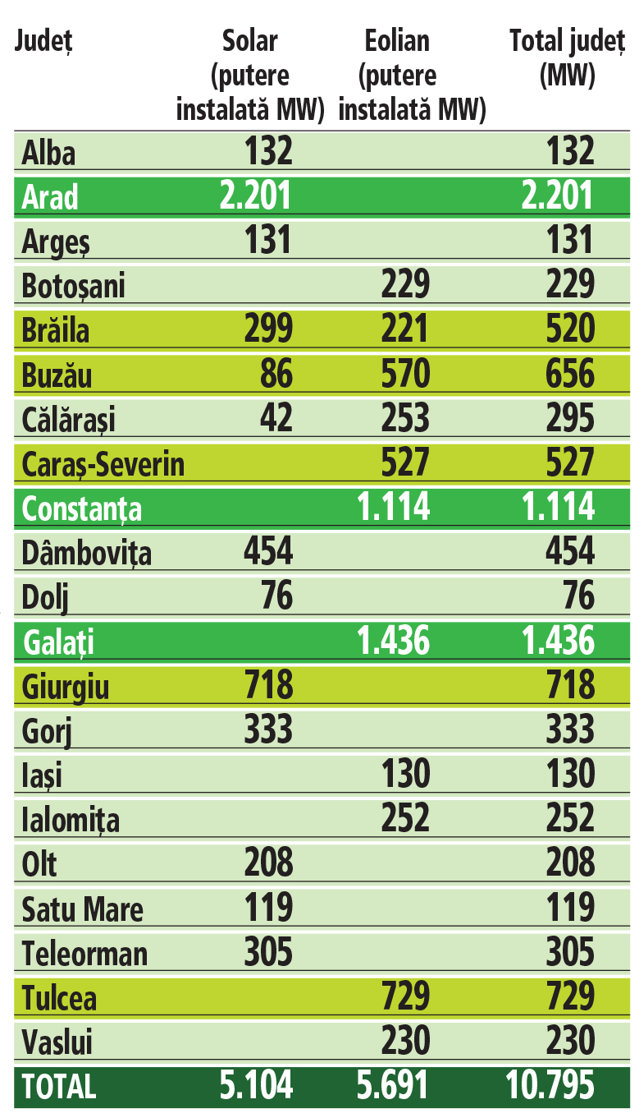
Datele centralizate de ZF și furnizate de Transelectrica, operatorul sistemului național de transport de energie, cu un rol esențial în dezvoltarea regenerabilelor, arată că pe data de 31.05.2023 proiectele eoliene și solare cu o capacitate cumulată de circa 10 GW aveau avizele sau contractele tehnice de racordare la rețea.
♦ Arad, Galați și Constanța sunt județele care în acest moment au șansa de a atrage cele mai mari investiții în regenerabile la nivel național, potrivit proiectelor de eoliene și solare cu avize sau contracte de racordare valabile la data de 31.05.2023 ♦ Dacă toți cei 10 GW de proiecte care au acum actele în regulă se vor pune în funcțiune, doar cu această capacitate România și-ar atinge țintele setate prin Planul Național Integrat de Energie și Schimbări Climatice (PNIESC). În realitate însă, intențiile sunt mult mai mari.
Datele centralizate de ZF și furnizate de Transelectrica, operatorul sistemului național de transport de energie, cu un rol esențial în dezvoltarea regenerabilelor, arată că pe data de 31.05.2023 proiectele eoliene și solare cu o capacitate cumulată de circa 10 GW aveau avizele sau contractele tehnice de racordare la rețea.
Obținerea acestor documente este foarte importantă pentru că acele proiecte care trec de faza avizării au garanția că vor avea un loc în sistem, fiindu-le aprobată o soluție de racordare.
Mai departe, finalizarea investiției ține de „bucătăria“ internă a fiecărui investitor, printre provocări fiind accesul la finanțare, piedicile de ordin legislativ încă existente sau cele legate de asigurarea forței de muncă.
Revenind la datele furnizate de Transelectrica, rezultă că la finalul lunii mai proiecte solare cu o capacitate de peste 5.000 MW aveau avize sau contracte obținute, alți 5.600 MW în eoliene fiind și ei avizați. În total, dacă aceste investiții se vor realiza, ele ar trebui să ridice sume de peste 10 miliarde de euro.
Ceea ce se remarcă în acest al doilea val de proiecte solare, de exemplu, este dimensiunea semnificativă a investițiilor autorizate.
Pe partea de proiecte eoliene, interesantă este redeschiderea județelor Constanța și Tulcea, cele mai bune din punctul de vedere al condițiilor meteo, pentru investiții noi, lucru care arată că sunt proiecte de întărirea rețelelor aflate în derulare.
În total, dacă toate aceste proiecte cu avize sau contracte de racordare la rețea s-ar pune în funcțiune, România și-ar putea atinge doar cu ele țintele asumate prin PNIESC pentru anul 2030. Dar sunt mute voci care spun că se poate de fapt mai mult, mult mai mult.
Într-un scenariu superoptimist, în care toate lucrurile se leagă pe plan local, România ar putea termina această decadă cu proiecte noi de energie verde de circa 26,7 GW, capacitate aproape imposibil de imaginat în acest moment, când pentru 2023 se estimează puneri în funcțiune de numai 300 MW.
Totuși, pe un scenariu de bază, realist, România are șanse să termine anul 2030 cu 13,4 GW de energie verde în plus, iar dacă merge pe scenariul din PNIESC, planul național de energie verde, ar trebui să aibă circa 10 GW.
Cu aceste cifre, România este a doua țară ca potențial verde din Europa Centrală și de Est (ECE), după Polonia, arată un studiu realizat de analiștii de la EMBER. Cea mai importantă întrebare rămâne aceeași: cât din acest potențial se va transforma în investiții reale și câți GW rămân pe hârtie.
Exclusiv pe www.zfcorporate.ro:
► Topul celor mai mari proiecte fotovoltaice cu ATR sau CTR valabile pe data de 31 mai 2023
► Topul celor mai mari proiecte eoliene cu ATR sau CTR valabile pe data de 31 mai 2023
-
 Una dintre cele mai frumoase ţări europene plăteşte familiile care vor să se stabilească permanent în anumite regiuni. Câţi bani poţi să primeşti?
-
 Povestea unei tinere care în doar doi ani a reuşit sa construiască de la zero o companie cu care face 1 milion de euro
-
 Comisia Europeană a aprobat planul României pentru deblocarea exporturilor de oi şi capre. Ce presupune planul pentru judeţele Tulcea şi Constanţa