
Cum au pornit SUA marea schismă a politicilor valutare și monetare din lumea occidentală
În urmă cu puțin mai mult de o săptămână s-a întâmplat ceva serios pe piața valutară internațională, ceva poate la fel de important ca războiul taxelor vamale dezlănțuit asupra lumii de președintele SUA Donald Trump.
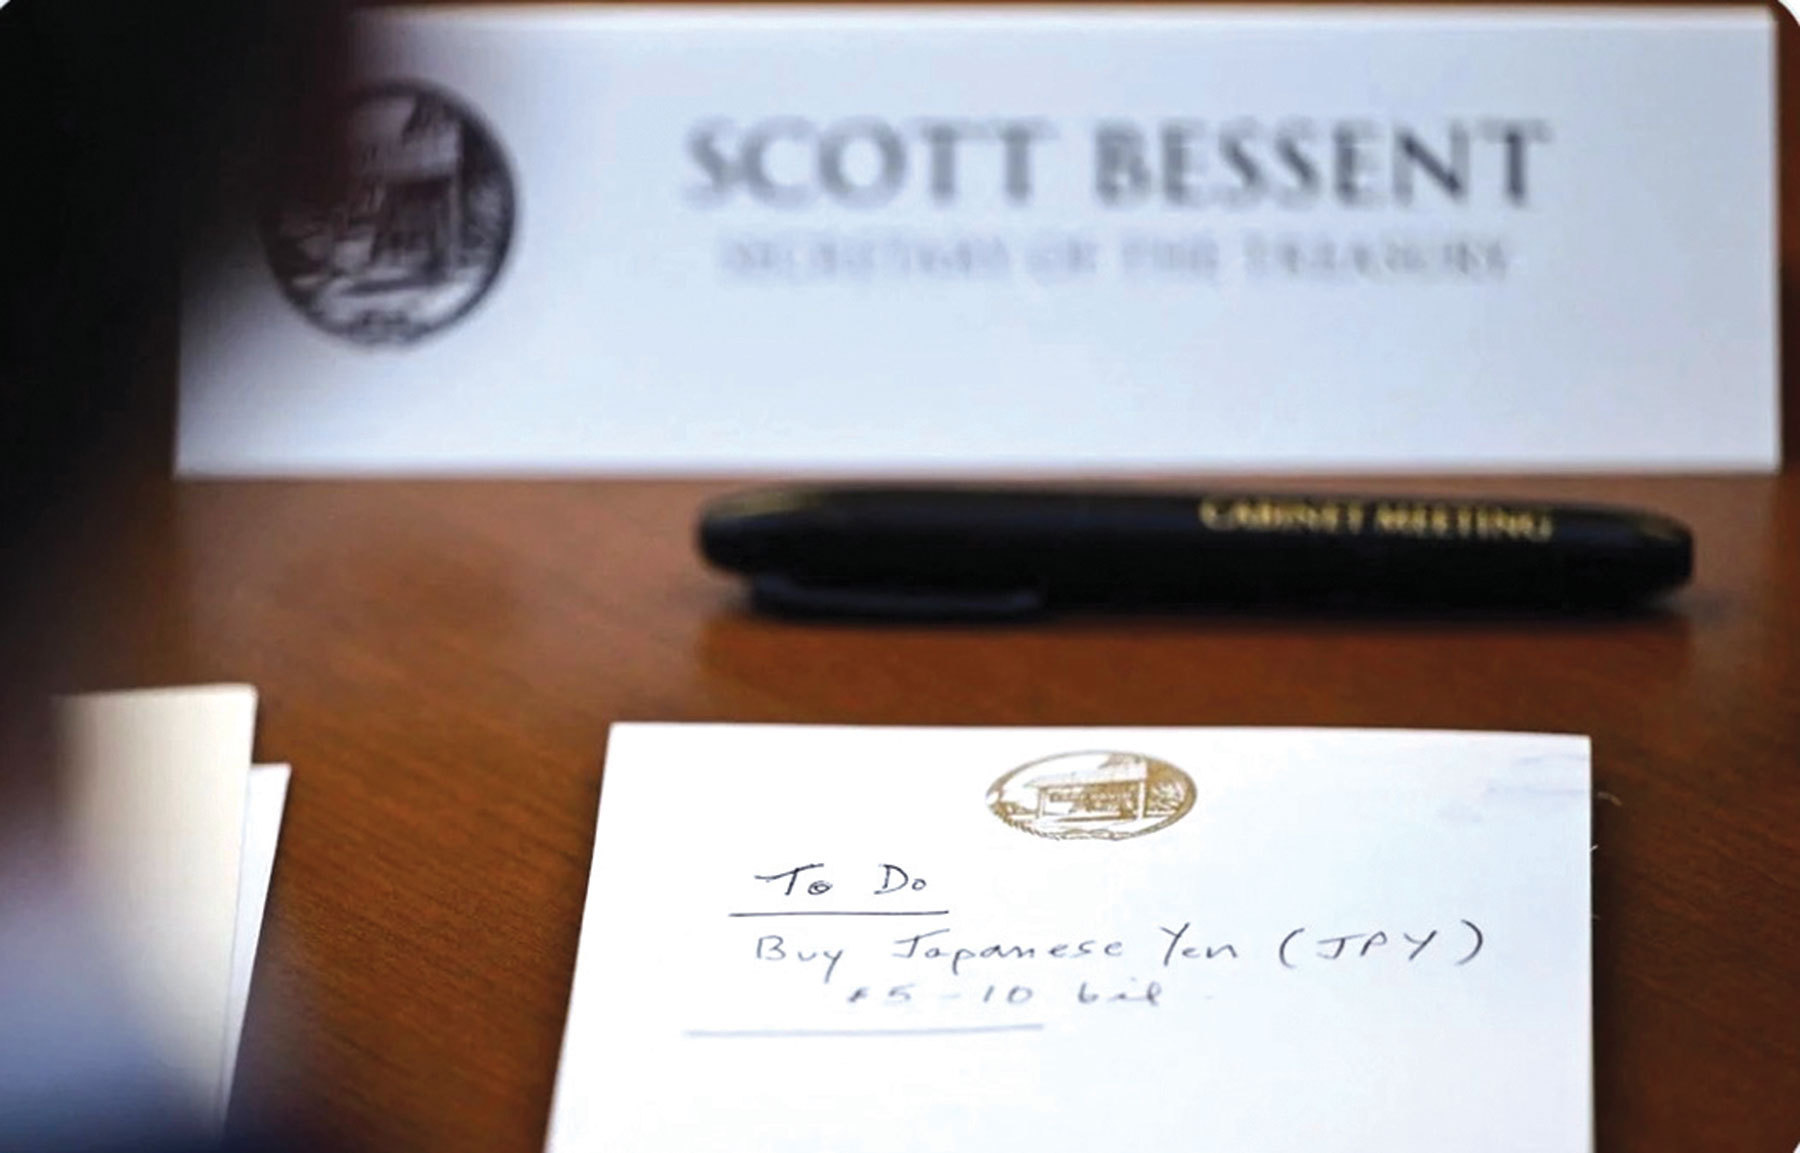
În urmă cu puțin mai mult de o săptămână s-a întâmplat ceva serios pe piața valutară internațională, ceva poate la fel de important ca războiul taxelor vamale dezlănțuit asupra lumii de președintele SUA Donald Trump. Trezoreria americană, sub conducerea lui Scott Bessent, om de afaceri cu vastă experiență de speculator, a intervenit pentru a frâna plonjonul yenului, moneda Japoniei. A fost prima intervenție coordonată americano-niponă pe piața valutară din ultimii 30 de ani.
Dar Washingtonul a vândut euro pentru a finanța achizițiile de yeni, într-un mod de joc pe care traderii îl credeau dispărut din anii 1990. Nici până astăzi analiștii și participanții la piață nu și-au dat seama exact ce înseamnă această manevră și de ce a fost făcută. Acest lucru a creat loc speculațiilor. Se vorbește de avertismente, de război valutar, de jocuri de putere, de vulnerabilitățile SUA și de declinul dolarului, dar și de crize în Japonia și Asia.
Aproape cert este că nici autoritățile americane și nici cele nipone nu au informat BCE că vor folosi euro. Nu s-au coordonat cu baca centrală a zonei euro pentru această intervenție, după cum scrie Financial Times. Lipsa de coordonare evidențiază natura neobișnuită a primului efort comun al perechii Washington-Tokyo de a stimula yenul din ultimele trei decenii. În mod normal, ar fi de așteptat ca pentru astfel de manevre SUA să folosească dolari.
Oficiali de top ai BCE au considerat decizia SUA de a utiliza euro ca o încălcare fără precedent a convențiilor de lungă durată privind cooperarea dintre autoritățile monetare occidentale, scrie FT, citând surse apropiate situației. De la cel de-al Doilea Război Mondial, băncile centrale occidentale și ministerele de finanțe au subliniat încrederea reciprocă și consultarea, intervențiile anterioare pe piețele valutare având loc de obicei în mod coordonat.
Vânzările de euro ale Washingtonului, efectuate de Rezerva Federală din New York în numele Trezoreriei SUA, au fost „foarte izbitoare“ și „triste“, a declarat una din sursele FT. „Acest lucru nu s-a mai întâmplat niciodată.“ De aceea, tradiția construită în decenii de cooperare strânsă între băncile centrale occidentale, care au promovat stabilitatea financiară și creșterea economică, ar putea fi amenințată.
Intervenția a fost făcută în condițiile în care yenul a ajus față de dolar la cel mai scăzut nivel de după 1986. Iar aici ar putea fi un indiciu al motivației Washingtonului. Președintele Trump a caracterizat efortul ca „un semn de prietenie față de Japonia“. Această țară este un aliat geopolitic al SUA, dar este și partener comercial, iar Trump se străduie ca prin acorduri comerciale și un război mondial al taxelor pe importuri să reechilibreze comerțul extern al țării sale, caracterizat de un deficit cronic. Yenul slab este bun pentru exportatorii japonezi. SUA sunt cea mai mare piață de export pentru companiile nipone.
De cealaltă parte, Japonia nu mai importă din SUA atât de mult pe cât o făcea odată. În yeni, produsele americane vândute pe piața japoneză sunt duble ca preț față acum câteva decenii. Din acest punct de vedere, intervenția pentru a frâna declinul yenului poate fi privită ca o încercare de a deprecia dolarul, de a reduce deficitul comercial cronic al SUA.
Administrația de la Washington dorește, de asemenea, să se asigure că Japonia va continua să își îndeplinească angajamentul de 550 de miliarde de dolari de a investi în proiecte americane și ar putea solicita concesii suplimentare în negocierile comerciale. Având în vedere că Tokyo urmează să își revizuiască prioritățile cheie de securitate națională anul acesta, creșterea cheltuielilor pentru apărare ar putea fi cu ușurință o cerere din partea lui Trump – una pe care a mai făcut-o înainte.
Peste 95% din importurile de arme ale Japoniei sunt din SUA. Washingtonul nu ajută din generozitate. Vrea ceva la schimb. Dar cine cui forțează, de fapt, mâna? Japonia este cel mai mare creditor extern al SUA. Deține titluri de trezorerie americane de 1.100 de miliarde de dolari. Unii analiști consideră că astfel Tokyo are la dispoziție o pârghie strategică în noul război al taxelor vamale al lui Trump.
Yieldurile obligațiunilor (indicator al costului de împrumut) americane cu scadență mare sunt la cele mai ridicate cote de după 2007, ceea ce împinge în sus dobânzile creditelor ipotecare, un subiect delicat pentru orice politician, și costurile datoriei SUA.
Bessent a subliniat că este important ca yieldurile să nu crească prea mult. Intervenția americană asupra yenului a redus motivația autorităților nipone de a vinde masiv titluri americane de trezorerie pentru a face rost de dolari, Tokyo făcând exact acest lucru până acum în acest an. Când piața este inundată cu obligațiuni, valoarea acestora scade și yieldurile (prețurile cerute de cumpărător) cresc.
Unii analiști cred că slăbiciunea extremă a yenului și a pieței obligațiunilor americane este un cocktail toxic care s-ar putea revărsa asupra activelor globale și ar putea necesita un răspuns și mai amplu din partea autorităților. De aceea se poate înțelege de ce Washingtonul este dornic să atenueze acest risc, indiferent de cât de neconvenționale sunt metodele sale.
Washingtonul, temându-se pentru piețele financiare americane, este reticent în a lăsa băncile centrale străine să se folosească de rezervele de dolari. Acest lucru poate să arate că dolarul nu mai este moneda de rezervă atractivă de odinioară. Când acest mesaj va fi înțeles, alte țări se vor grăbi să caute alternative mai atractive și mai ușor de utilizat.
Alții spun că intervenția comună pentru a susține yenul evidențiază pericolele experimentelor monetare prelungite. Peste un deceniu de stimulente agresive, randamente suprimate artificial și dependență mare de datorii au lăsat piețele valutare globale tensionate și au expus limitele de timp în care băncile centrale pot sfida gravitația pieței libere.
De asemenea, intervenția a stârnit temeri cu privire la o convergență financiară mai largă. Slăbiciunea extremă a yenului, presiunile asupra obligațiunilor guvernamentale japoneze și asupra curbei titlurilor de Trezorerie se combină pentru a amenința stabilitatea obligațiunilor globale și a cursurilor valutare – o furtună perfectă.
Și totuși, de ce povestea a început cât se poate de dubios, cu o fotografie Reuters a unei notițe lăsate la vedere pe un birou de către Bessent în timpul unei întâlniri cu Trump în care se menționează, scurt, ce acesta are de făcut („to do“), anume achiziții de yeni de 5-10 miliarde de dolari, după ce Washingtonul a alertat bănci privind o posibilă intervenție? Trump este un om al spectacolului și al cacialmalei.
Bessent a fost manager de fonduri speculative care a petrecut decenii tranzacționând monede. L-a ajutat pe legendarul miliardar George Soros să „spargă“ Banca Angliei pariind cu succes împotriva lirei sterline în 1992. Este foarte puțin probabil să aibă nevoie de un bilețel autoadeziv care să-i amintească să ia o măsură de politică monetară atât de rară și de importantă. Până la urmă, yenul și-a continuat declinul.
-
 Cât de mult s-au chinuit doi corporatişti din România să îşi deschidă o afacere şi cum au reuşit să ajungă de la marfă luată pe datorie la afaceri de milioane de euro?
-
 Povestea tinerei care a combinat arta cu tehnologia şi a creat una dintre cele mai originale afaceri din România
-
 Este sau nu este bine să îţi cumperi acum o locuinţă şi care este una dintre cele mai frecvente greşeli făcute de români atunci când vor să îşi cumpere o casă?