
Crizele globale nu sparg scutul bancar românesc, accelerația pe digitalizare este mai apăsată pentru a nu pierde teren în fața unei alternative bancare precum fintech-urile, sistemul bancar chiar se consolidează, ceea ce va duce la îmbunătățirea eficienței
♦ România are un grad de bancarizare încă redus, există mult spațiu cu un grad de 65%, în timp ce în Polonia este peste 90% ♦ Sectorul bancar e sănătos și rezilient, piața este în creștere, ceva mai temperat față de…
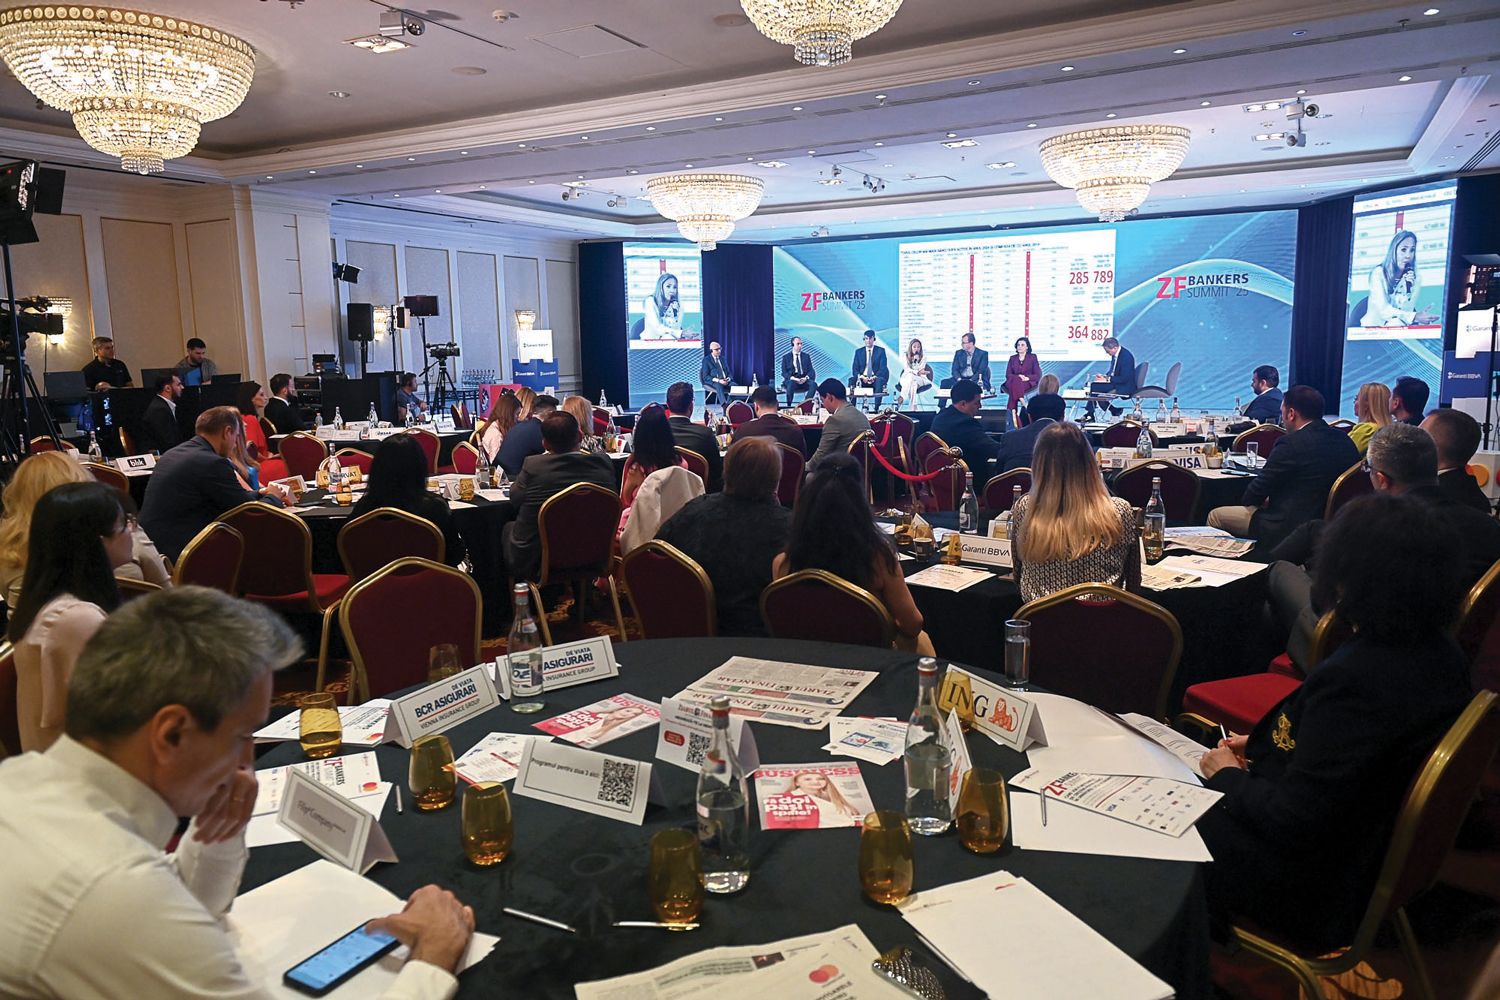
♦ România are un grad de bancarizare încă redus, există mult spațiu cu un grad de 65%, în timp ce în Polonia este peste 90%
♦ Sectorul bancar e sănătos și rezilient, piața este în creștere, ceva mai temperat față de 2024, mai ales pe depozite, însă creditarea este în parametri buni
♦ Legislația trebuie să țină pasul și să reușească să obțină un echilibru, astfel încât reglementarea să nu fie excesivă și să frâneze inovația
♦ Consolidarea bancară are loc peste tot, iar băncile trebuie să fie pregătite pentru fintech-uri, alternativa bancară.
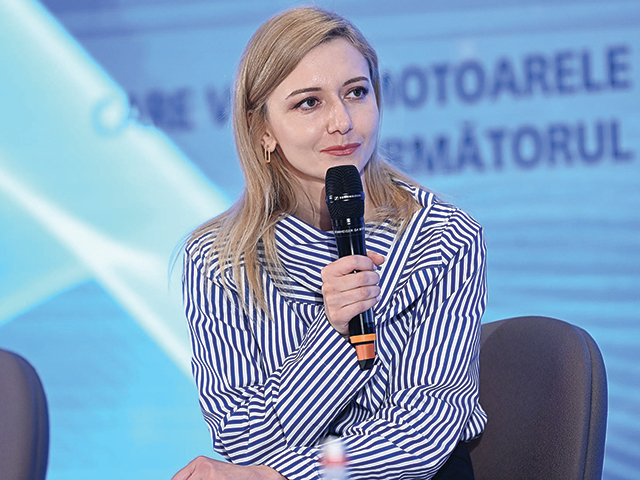
Alexandra Manciulea, partener și coordonator departamentul Banking & Financial Services, Filip & Company
♦ În domeniul bancar, în finanțări, este un val de optimism care a cuprins piața acum, mai ales după alegeri.
♦ Credem că o să vedem tranzacții interesante finalizate până la finalul anului.
♦ În domeniul bancar, în ultimii ani, s-au făcut foarte multe modificări legislative: zona de digitalizare în sectorul financiar este foarte impactată de aceste modificări.
♦ Piața o ia înaintea legislației. Legislația trebuie să țină pasul și să reușească să obțină o balanță între a nu reglementa prea mult, astfel încât să frâneze inovația.
♦ Există reglementări interesante, care încă nu sunt implementate în legislația din România, dar o să vină dinspre Europa.
♦ În zona de sustenabilitate există un fel de tendință mai degrabă de dereglementare în această zonă.
♦ S-a adoptat la nivel european o directivă, așa-numita directivă Stop the Clock, prin care, practic, anumite companii care trebuiau să intre în zona de raportare pe criterii de sustenabilitate, începând cu 2026 și 2027, nu mai intră.
♦ În plus, au ridicat foarte mult și pragurile de raportare. Inițial, planul era să raporteze companii care aveau peste 250 de angajați și un anumit volum al cifrei de afaceri.
♦ Acum, pragul a crescut la 1.000 de angajați și o cifră de afaceri mai mare.
♦ Raportarea va viza un număr mult mai restrâns de companii chiar și atunci când va deveni aplicabilă.
♦ Observăm o tendință ca obligația de sustenabilitate să se mute din zona de reglementare și obligație, în zona voluntară — în așa-numitele obligații contractuale — în posibilitatea obținerii unor marje mai bune de dobândă atunci când sunt asociate criterii de sustenabilitate, care, odată îndeplinite, pot scădea marja la dobânzi. Așa-numitele credite cu componentă de sustenabilitate
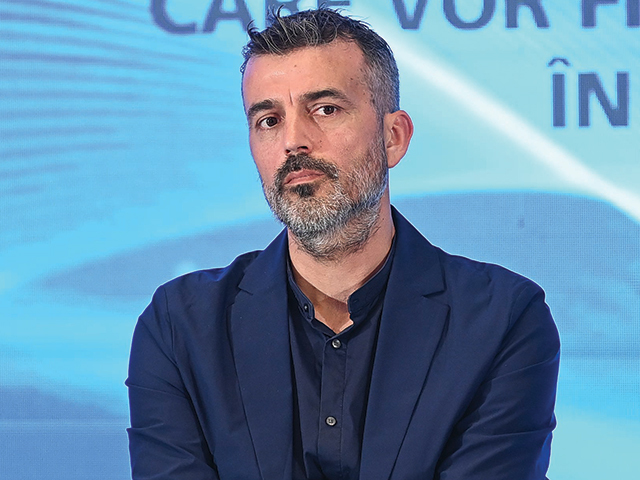
Costin Mincovici, chief credit risk officer, tbi bank
♦ Noi am ales un mix între prezența digitală și cea fizică. În continuare vor fi categorii pe care nu vei putea să le servești doar prin servicii digitale, vor fi situații în care va trebui să te întâlnești fizic cu clientul și să interacționezi față în față. Vedem în afară că neobankingul trebuie mereu să inoveze și întotdeauna trebuie să vină cu ceva în plus prin care să reușească să țină clientul „captiv” în aplicație, și captiv nu este în sensul negativ, ci să-i placă să stea și să folosească produsele respectivei bănci și să nu se uite în altă parte.
♦ În prezent vedem în continuare nevoia de a fi prezenți în ambele canale pentru că există, cel puțin în România, două Românii și trebuie să poți să îți servești clienții pe nișa ta. Noi suntem o bancă de nișă. Și trebuie să servim clienții fie că merg într-un magazin să cumpere un frigider, fie că online se uită și văd un nou model de telefon pe un marketplace și am așa în nișa mea toate posibilitățile de a oferi ce au nevoie clienții.
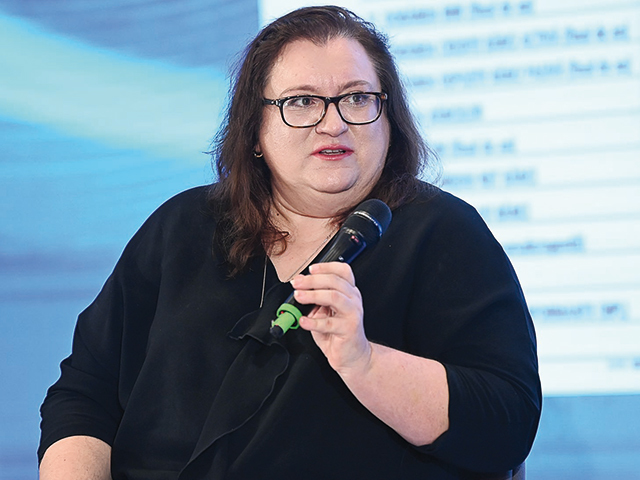
Raluca Țintoiu, deputy CEO & head of wholesale banking, ING Bank
♦ Estimăm o creștere economică de 1% anul acesta. Contează mult disciplina cu care se va trata deficitul fiscal. Există premise să avem un soft landing, care să nu destabilizeze piața.
♦ ING a avut creștere pe finanțarea pentru companii mari. Avem un pipeline interesant. Sunt zone și industrii foarte active, cum este cea de energie regenerabilă.
♦ Cererea de energie există, ne așteptăm la creștere pe termen mediu. Va fi nevoie și de înlocuirea unor instalații mai vechi. Mai e și partea de stocare, care trebuie să se dezvolte.
♦ România este o țară mare și ar putea produce mai mult pentru consumul intern. Dar sunt încă foarte multe companii de dimensiuni mici, care au costuri mari, nu pot face economii de scală.
♦ Și au prețuri peste exporturi. Aș vrea să văd mai mulți jucători mari care să iasă și afară și să acopere și mai bine piața locală.
Andrada Tănase, partener, Regulatory Advisory, Deloitte Romania
♦ Băncile și neobănci sunt supuse aceluiași cadru de reglementare ca și băncile tradiționale.
♦ Autoritățile de reglementare de la nivel european au remarcat că, deși aceste bănci digitale sunt supuse aceluiași cadru, riscurile pe care le presupun sunt diferite față de cele ale unei bănci tradiționale.
♦ În primul rând, riscul privind securitatea cibernetică, riscul de model – pentru că ele folosesc modele, unele bazate chiar pe inteligență artificială, care în anumite cazuri pot genera erori –, riscul operațional per ansamblu, chiar și riscul de lichiditate.
♦ Având în vedere această ușurință în utilizarea serviciilor bancare, depozitele gestionate de neobănci sunt considerate, în terminologia de reglementare, mai puțin sticky, adică pot fi retrase mult mai ușor decât în cazul unei bănci tradiționale, ceea ce generează un risc de lichiditate mai mare.
♦ Jucătorii nonbancari – în ultimii ani, există un trend care a pornit după criza financiară, dar a fost impulsionat și de perioada pandemiei de COVID, de criza sanitară.
♦ Activele financiare generate de instituțiile financiare non-bancare cresc într-un ritm mult mai alert decât cele bancare – chiar dublu, la nivel european.
♦ Vorbim, în prezent, de 25–30% din activele financiare generate de non-banks, raportat la totalul activelor financiare din sistemul financiar.
Bogdan Cernescu, managing director – head of corporate banking, BCR
♦ Dacă ne uităm atent la economia românească, sunt probabil până la 700 de companii care au o cifră de afaceri de peste 50 de milioane de euro.
♦ Sunt și jucători care cresc, atât cu finanțare bancară, cât și cu acces la fonduri naționale sau europene.
♦ Fac asta de cel puțin 10 ani și continuă să o facă pentru că au învățat cum să gestioneze astfel de proiecte cu finanțare complexă. Iar noi vedem în continuare interes în această zonă.
♦ Agribusinessul este un ecosistem foarte complex, cu diverși jucători.
♦ Pentru BCR este un value pool interesant, într-adevăr, dar foarte greu de accesat într-un mod extrem de eficient.
♦ Suntem implicați în tranzacții cu traderii de inputuri. Finanțăm bilanțurile traderilor de inputuri, astfel încât ei să poată extinde finanțarea respectivă în mod capilar la nivelul jucătorilor din zona de farming.
♦ Nu poți să te duci la fiecare fermier, și atunci îl finanțezi pe traderul de inputuri, ca el să se ducă acolo.
♦ Sunt traderi de inputuri în piață care au ridicat sindicalizări care nu sunt mici din perspectiva volumului.
Cristian Sporiș, vicepreședinte corporate, Raiffeisen Bank
♦ Pentru o companie, într-o piață de capital dezvoltată, în momentul în care ești cash rich, acționarul te trimite puțin acasă să te răcorești pentru că înseamnă că nu ai planuri de dezvoltare. Ca CEO nu ai voie să fii cash rich, trebuie să fii în căutare de finanțare pentru că asta înseamnă că ai planuri de dezvoltare. Noi când vedem companii care sunt cash rich și plătesc dividende acționarilor, întrebarea se pune dacă nu au planuri.
♦ Este un foarte bun loc de creștere. De la 12%, de ce nu se poate duce spre 24%. Diferența fundamentală față de precedenta perioadă era că atunci sistemul privat era supraîndatorat și cumva a trebuit să intre într-un proces, dar de data aceasta dezechilibrele sunt în partea statului, ceea ce înseamnă că sectorul privat poate crește și poate crește mult.
♦ Dacă ne uităm în orice jurisdicție, fie că e UE, fie că e SUA, observăm că firmele se polarizează. Ne putem uita și în Europa, dacă ne uităm la cei din industria de lux din Europa sunt destul de mari comparativ cu altele. Nu trebuie ca economia să umple acest gol, ci trebuie să existe dorința, ambiția de a deveni mai mare. Compania care este mică are la îndemână băncile și nu doar băncile, odată cu PNRR sunt și fondurile de private equity, care abia așteaptă să vină cu capital pentru a prelua firmele.
Adina Călin, director Direcția Produse și Servicii Bancare, CEC Bank
♦ Am accelerat digitalizarea în zona de creditare retail, începând cu a doua parte din 2023.
♦ În medie, în 2024, durata medie a procesului de aprobare a unui credit a fost redusă la doar 30 de minute.
♦ Dacă ne uităm la inflație, anul trecut aceasta a scăzut. Vorbim de la 16% la 5%, ceea ce a dus la o creștere semnificativă în zona de consum, în partea de achiziții făcute de persoanele fizice.
♦ Vedem că acest trend, chiar dacă este ceva mai temperat anul acesta, continuă. Probabil că vom vedea această tendință până în momentul în care cifrele macroeconomice vor corecta creșterile.
♦ n general, creditele de consum se acordă pentru nevoi personale nenominalizate.
♦ De cele mai multe ori, vorbim despre achiziții – fie că este vorba de mașini noi, de anumite îmbunătățiri în locuință, sau chiar de vacanțe. În niciun caz nu aș spune că aceste credite sunt destinate susținerii cheltuielilor zilnice de subzistență.
Dan Niculae, managing director, Imobiliare.ro Finance
♦ Vedem și anul acesta o creștere a prețurilor la locuințe de aproximativ 15% la nivel național.
♦ Pe alocuri, dacă măsurăm vechi versus nou, pe segmentul nou creșterea este mai mare din cauza scăderii ofertei.
♦ Vedem un minus de 8% la nivel național în ofertă, adică în numărul de locuințe disponibile la vânzare.
♦ Dacă ne uităm la orașele mari, București, de exemplu, scăderea e dublă – undeva la minus 15-16%.
♦ Suntem în al cincilea an consecutiv în care oferta scade. Este o consecință sigură a politicilor administrative din marile orașe.
♦ Bucureștiul, de exemplu, este unul dintre orașele care contribuie cu aproape jumătate din oferta de locuințe din România din marile orașe.
♦ Pot să spun că aceleași trenduri care s-au văzut în ultimii ani continuă și astăzi. Probabil că nu se vor modifica până când politicile administrative nu se vor schimba.
♦ Și la nivel de tranzacții suntem undeva la minus 9% anul acesta față de anul precedent.
Mihai Cismașiu-Buda, principal, data & services, Mastercard – România, Croația, Israel
♦ În România încă există loc de creștere. Câștigăm teren împotriva cash-ului și pe tehnologiile noi.
♦ Când înveți pe cineva să folosească un card, există un anumit drum pe care îl parcurge. Începi cu alimente, continui cu benzină, apoi te duci la farmacii.
♦ În proporție de 70-80%, este cam același drum. Noi încercăm să creăm acel drum pentru toți clienții noștri din piață, indiferent de banca la care ai cardul.
♦ Avem un proiect destul de important cu municipiul Timișoara, în care încercăm să aducem un mic avânt în turism. Nu aducem destui oameni, deși avem ce arăta.
♦ Ne uităm la turism ca la un business. Este, în esență, un business.
♦ Și ne uităm la destinație – fie că este un municipiu, fie că e țara cu totul – ca la o companie. Și atunci, compania aia trebuie să-și dezvolte niște produse pe care să le vândă. Și are două lucruri de făcut: să dezvolte produsul și să-și găsească clienții.
♦ Suntem o companie de tehnologie orientată spre susținerea creșterii economice. Nu ne dorim ca această creștere să rămână plafonată.
♦ Ne îngrijorează atunci când observăm că mulți dintre clienții care utilizează cardurile noastre fac doar tranzacții interne sau că sunt clienți Mastercard din afară care vin în România.
♦ Încercăm să impulsionăm acele tranzacții care deja se întâmplă și să le scoatem din zona de cash – potențial evaziune fiscală.
♦ Nu spun că orice tranzacție cash e problematică, sunt tranzacții cash care trebuie făcute, dar preferăm să încercăm să le aducem în partea electronică, pentru că acolo se vede dacă se plătește acciză, se plătește TVA etc.
Ștefan Toderiță, head of sales, Mastercard
♦ În 2023 am avut o presiune inflaționistă și a crescut tichetul mediu pe groceries, dar în 2024 am văzut o scădere acolo și creștere pe travel, cazări.
♦ Românii sunt tot mai interesați de zona de experiențe. Nu mai sunt așa interesați de a umple cărucioarele la retaileri, ci de cum pot amenaja o casă nouă, de a călători.
♦ Trendurile din banking și mai ales din retail arată că digitalizarea schimbă așteptările clienților, mai ales la Gen Z. Ei compară serviciile unei bănci cu experiența pe care o au cu Netflix, eMag, Glovo.
♦ Intre cele două tururi de alegeri am văzut o încetinire a cheltuielilor pe toate industriile, mai puțin pe cea de groceries, un trend similar cu cel din pandemie.
♦ În zona de retail banking, pariem pe digital first, asistat sau nu, și pe hiperpersonalizarea relației cu băncile.
Lucian Daia, CTO, Zitec
♦ Avem fintech-uri ca Revolut, care în România a avut succes mulțumită conjuncturii, dar și livrări foarte bune, dar sunt alte exemple la nivel global care aș zice că sunt și mai relevante, precum NuBank din America Latină. Acesta e un model care a funcționat, dar sunt și alte modele care funcționează la fel de bine, pentru că nu foarte multe fintech-uri ajung să aibă profit, deși au destul de mult succes în a achiziționa clienți, dar nu înseamnă neapărat că sunt bănci profitabile sau bănci de succes. Ele fac foarte multe investiții în tehnologie și ne-ar plăcea ca mai multe companii să investească în felul acesta, dar ce vedem din partea multor bănci sunt două noi modele.
♦ Unul dintre ele, pe care l-am văzut cel mai mult în Singapore, dar începe să fie și în România, de exemplu, prin George, este cel de digital bank. Îți creezi în interiorul băncii tale, un corp complet digital care servește clienții. Și ce au observat băncile din Singapore este că costul de servire prin canale digitale este cu 20 de puncte procentuale mai mic din punct de vedere al cost income, revenue per client este de două ori mai mare și profitabilitate este cam tot de două ori mai mare per client. Și asta înseamnă că și-au găsit un model prin care reușesc să servească digital toți clienții.
Antoaneta Curteanu, președinte, Alpha Bank România
♦ Românii încep să economisească mult mai inteligent, încep să investească și în fonduri mutuale. Are UniCredit acest sistem de 14 tipuri de fonduri care a crescut spectaculos de la un an de la lansare.
♦ Pe lângă salarii, persoanele fizice au și alte venituri pe care băncile le iau în considerare la calculul gradului maxim de îndatorare și găsim soluții astfel încât să aprobăm scheme mai la limită, atât timp cât avem îndatorarea pe familie conform reglementărilor BNR.
♦ Creditul de consum a crescut foarte mult și mult mai rapid datorită procesului mai agil. În UniCredit, de exemplu, avem consumer finance care finanțează clienții fără hârtie, doar cu semnătură digitală, proces pe care l-am pus deja și în Alpha Bank.
♦ Orice tranzacție are în dosar o evaluare și orice evaluare are parrametri foarte clari conform unor reguli. Ne uităm foarte atent la gradul de neperformante. În ultimul raport de stabilitate al BNR era 3,32%, deci o creștere foarte mică față de anul trecut, deci nu vedem nici o îngrijorare.
Mădălina Teodorescu, vicepreședinte retail, BRD
♦ Există o stabilitate a creșterii portofoliului de clienți activi de retail, o rată de 3,5-3,7% pe an. Anul trecut a crescut mult portofoliul de active al clienților,
cu 25%. Un rol important l-au avut titlurile de stat și fondurile de investiții.
♦ Am văzut o creștere de peste 40% a cererii de credite ipotecare în prima parte a anului și cred că acum vom vedea o temperare.
♦ Ne așteptăm și la o temperare a costurilor plătite de stat pentru Fidelis. Este o diferență de 150 basis points față de dobânzile la depozite, o diferență foarte mare. Veniturile din depozite sunt impozitate, iar cele din Fidelis nu.
♦ Este esențial pentru bănci să aibă un portofolu de produse diversificat pentru a oferi clientului ce vrea, depozite, titluri de stat, fonduri de investiții. Important e ca produsele să nu intre în concurență unele cu altele.
Robert Anghel, director general adjunct Business Salt Bank
♦ Avem jumătate de milion de clienți. Neobank nu înseamnă că nu ai nevoie de asistență umană. Combinația de tehnologie și factor uman ne-a adus succes.
♦ 3 minute și 40 de secunde a durat pentru ca un client să ia un credit. În medie cam 3 minute durează și procesul de onboarding. Deci în 10 minute poți deveni client Salt și să primești și credit.
♦ Tehnologia te ajută să fii scalabil ca model de business și să reduci costurile de operare, ceea ce îți permite să ai o ofertă competitivă.
♦ În aprilie am dat drumul la tranzacționarea de fonduri mutuale și în vară dăm drumul la componenta de tranzacționare pe acțiuni și ETF.
♦ Vrem să creștem în continuare. Lansăm produsele de investiții, dar și alte funcționalități. Investim mult în feature-urile de siguranță.
Cristian Mustață, director executiv adjunct, Distribuție Retail, BCR/George
♦ Eu cred că sisemul bancar e mai sus de 6 – 7 în ceea ce privește digitalizarea. Noi în cadrul grupului Erste, în urmă cu cinci ani, când începeam să înaintăm cu funcționalități în George și cu produse digitale, în Cehia și Austria se vorbea despre versiunea web a aplicației de internet banking. Noi vorbeam de 90% utilizatori pe mobil și cei din grup nu înțelegeau cum adică. În prezent există un benchmark făcut la nivelul întregii Europe cu privire la care e rata de vânzări digitale – produse 100% digitale în rândul băncilor și neobăncilor – și România e imediat după UK.
♦ Aș spune că noi în sistemul bancar suntem foarte avansați nu doar din perspectiva accesului la digital banking ci și din perspectiva nivelului de experiență. Ce ar trebui să învățăm de la Revolut e cum au creat valoare adăugată în jurul produsului pe care îl aveau și cum au reușit să facă achiziția digitală. Cred că băncile din România, tradiționale și chiar și neobănci, trebuie să învățăm mai bine cum să facem achiziția de client și valoarea adăugată în mediul digital. O facem bine în mediul tradițional, prin accesul la clienți cu salariu, dar clienții noi, care vor doar digital deși suntem prezenți cu toții acolo trebuie să investim mai mult în această zonă.
Codruța Furtună, director vânzări și distribuție, Allianz-Țiriac Asigurări
♦ Este interesant de știut sau văzut o perspectivă asupra sistemului financiar și anume că băncile au o complexitate joasă și o frecvență înaltă, însemnând că clienții au foarte multe interacțiuni cu băncile spre deosebire de noi, în asigurări, frecvența interacțiunilor este joasă, iar complexitatea este înaltă. Combinația aceasta de complexitate cu interacțiune aduc valoare pentru amândoi.
♦ Noi facem protecție, însemnând că pentru orice fel de client, care în momentul acesta nu are niciun fel de disponibilități, în primul rând ar trebui să aibă o asigurare pentru că în cazul unui eveniment nu are cum să-și susțină o eventuală cheltuială.
♦ Asigurarea îți dă șansa, ca în cazul unui eveniment, chiar dacă ai disponibilități să ți le folosești pentru studii, dezvoltare personală, călătorii, copii și nu să-ți folosești economiile pentru evenimente cu severitate înaltă.
♦ Noi în România avem un cost per capita de 30 euro în zona de asigurări de viață. În Franța este 1.000 euro per capita.
♦ Eu mi-aș dori foarte tare ca băncile să vrea să-mi ia cât mai mulți bani din buzunar. Suntem la 5% din volumul de business.
Costi Stratnic, vicepreședinte al Directoratului, Omniasig
♦ Pe de o parte, bancassurance-ul, din perspectiva băncii, are două alternative, ideea de a avea un produs de asigurare digital, facil în ecosistemul băncii, ca pe raft, de unde clientul să-l cumpere. Este o piață aici și începem să vedem clienți care achiziționează singuri produse de tip travel, accidente, locuințe din aplicația bancară, dar apoi vine cu adevărat bancassurance-ul care cred eu că va putea să crească nivelul de acoperire cu asigurări non-life în România, acela când este parte din strategia băncii.
♦ Noi avem norocul unui partener care face lucrul acesta. Suntem în momentul acesta cu 7 produse digitale în aplicația George. Funcționează modelul acesta pentru că în continuare nevoia de asistare în achiziția unui produs de asigurare există.
♦ Atunci când vorbim de asigurare în continuare se simte nevoia de un consultant care să îți sprijine decizia. Bancherul, din perspectiva noastră, este o voce foaret puternică, solidă și vom vedea evoluții interesante.
Dan Sandu, director general, Banca de Investiții și Dezvoltare a României
♦ BID este o bancă specială, pe o legislație specială. Nu atragem resurse, doar finanțăm și garantăm. Suntem aproape de a lansa activitatea.
♦ Dăm băncilor limite de garantare pe care le pot folosi în noi finanțări pentru IMM-uri. Le reducem costurile de capital practic. Este o garanție de portofoliu pentru instituții financiare, pentru finanțări noi. Vrem să sprijinim investițiile IMM-urilor. Lucrăm și la garanții dedicate, pentru anumite sectoare specializate.
♦ BID are un capital de 3 miliarde lei acum. Suntem în discuții cu IFC pentru noi finanțări .
♦ Am identificat peste 20 de proiecte de apă și canal lansate de administrațiile locale sau companii aflate în subordinea autorităților locale și care au nevoie de componenta de cofinanțare. Noi putem garanta acea parte de cofinanțare pentru administrația locală.
♦ Ne uităm la zona de defence, de care nu se ocupă nimeni acum, dar lucrurile se vor schimba dramatic și vrem să fim pregătiți.
♦ Anul acesta limita de garantare pentru bănci este de 1,8 miliarde lei, iar anul viitor de 3 miliarde lei. Pentru a ajunge la circa 8 miliarde lei în primii 3 ani.
♦ Vrem să mobilizăm capitalul privat, pe lângă ce facem noi. Nu avem voie să concurăm cu băncile comerciale, ci să le ajutăm. Să depășim disfuncționalitățile. Un client se duce întâi la banca lui.
-
 Una dintre cele mai frumoase ţări europene plăteşte familiile care vor să se stabilească permanent în anumite regiuni. Câţi bani poţi să primeşti?
-
 Povestea unei tinere care în doar doi ani a reuşit sa construiască de la zero o companie cu care face 1 milion de euro
-
 Comisia Europeană a aprobat planul României pentru deblocarea exporturilor de oi şi capre. Ce presupune planul pentru judeţele Tulcea şi Constanţa