
Creșterea ROBOR a dus ratele creditelor ipotecare în lei în sus cu 70-80% în ultimul an, iar IRCC vine din urmă cu o creștere de 34-40%. Cât plătesc acum românii în ambele cazuri?
BRD, Raiffeisen și UniCredit Bank, trei din cele mai mari 10 bănci din sistemul bancar, au înregistrat în ultimul an creșteri ale ratelor clienților la creditele ipotecare în lei legate atât de ROBOR - între 70 și 80% - cât și la ratele ipotecarelor în lei legate de IRCC - între 34 și 40%, potrivit simulărilor transmise de bănci la solicitarea ZF.
♦ ROBOR la 3 luni, folosit pentru calcularea dobânzilor variabile la creditele în lei luate înainte de luna mai 2019, se afla la un nivel de puțin peste 1,5% în octombrie 2021, pentru ca în octombrie 2022 să ajungă la peste 7,9% ♦ Odată cu creșterea indicelui ROBOR, ratele la creditele ipotecare pe care românii le-au luat înainte de introducerea IRCC au mers pe o pantă ascendentă ajungând la o creștere de 70-80% în ultimul an ♦ Începând cu octombrie 2022, IRCC a făcut primul pas spre rate mai mari pentru creditele ipotecare, respectiv o creștere până la 4,06%, de la 2,65%, traiectoria fiind una de creștere.
BRD, Raiffeisen și UniCredit Bank, trei din cele mai mari 10 bănci din sistemul bancar, au înregistrat în ultimul an creșteri ale ratelor clienților la creditele ipotecare în lei legate atât de ROBOR – între 70 și 80% – cât și la ratele ipotecarelor în lei legate de IRCC – între 34 și 40%, potrivit simulărilor transmise de bănci la solicitarea ZF.
Indicele ROBOR este un indicator al pieței monetare, iar din anul 2010 a fost stabilit de guvern drept referința în funcție de care să fie stabilite ratele creditelor. După luna mai a anului 2019, IRCC a înlocuit ROBOR, acesta având la bază media aritmetică a ratelor dobânzilor zilnice ale tranzacțiilor interbancare trimestriale.
Astfel, în cazul BRD, pentru un credit ipotecar în valoare de 250.000 lei, pe o perioadă de 30 de ani, legat de ROBOR, pe data de 1 octombrie 2021, la un nivel al ROBOR la 3 luni de 1,79%, rata lunară ar fi fost 1.236 lei. Pentru data de 3 octombrie 2022, pentru același credit ipotecar, când ROBOR la 3 luni era 7,92%, rata lunară ar fi ajuns la 2.248 lei, însemnând o creștere de 82%, respectiv 1.012 lei în plus la rată.
Din perspectiva aceluiași credit ipotecar, dar legat de indicele IRCC, unde IRCC se afla la un nivel de 1,08% la 1 octombrie 2021, rata lunară ar fi fost atunci de 1.134 lei. Pentru același credit ipotecar al BRD, la 1 octombrie 2022, la un nivel al IRCC de 4,06%, rata lunară ar fi ajuns la 1.580 lei, însemnând o creștere de 40%, adică un plus de 446 lei la rata creditului. În cazul unei simulări oferite de Raiffeisen Bank, la un credit ipotecar de 250.000 lei, pe o perioadă de 25 de ani, care este legat de ROBOR la 3 luni, pe data de 30 septembrie 2021, când nivelul ROBOR la 3 luni se afla la 1,69%, rata lunară era de 1.386 lei. La 30 septembrie 2022, rata aceluiași credit, dar la un nivel al ROBOR de 7,93%, s-a dus până la 2.397 lei, însemnând o creștere cu 73%, respectiv 1.011 lei în plus de plată la rata lunară.
Pentru același credit ipotecar al Raiffeisen Bank, dar legat de IRCC, în luna octombrie 2021, când nivelul IRCC era de 1,08%, rata lunară era de 1.209 lei. Acum, după creșterea de la 1 octombrie 2022, rata pentru același credit ipotecar, la un nivel al IRCC de 4,06%, s-a dus la o rată lunară de 1.635 lei, însemnând o creștere de 34%, respectiv 440 lei în plus la rată.
„Impactul nu este de neglijat și nu există o soluție unică, potrivită în toate cazurile pentru optimizarea acestuia. Fiecare client trebuie să își analizeze atent situația financiară prezentă, viitoare și opțiunile înainte de luarea unei decizii“, au transmis reprezentanții Raiffeisen Bank pentru ZF.
În același timp, reprezentanții Raiffeisen Bank susțin că românii ar trebui să aibă în vedere faptul că trecerea de la ROBOR la IRCC aduce cu sine o scădere de rată temporară, având în vedere așteptarea ca IRCC să aibă o evoluție crescătoare în perioada următoare. Prin urmare, românii ar avea două soluții pe care le-ar putea accesa, astfel încât să aducă un oarecare beneficiu.
„Trecerea de la dobândă variabilă la o dobândă fixă este o soluție care asigură protecție pentru o perioadă de 5 ani. Clienții Raiffeisen Bank pot opta pentru o astfel de modificare prin semnarea unui simplu act adițional la contractual de credit, urmând ca la finalul celor 5 ani să revină la dobânda variabilă. Refinanțarea și consolidarea creditelor existente poate ajuta la optimizarea bugetului lunar atât prin modificarea duratei de creditare, cât și prin modificarea structurii costurilor, în cazul nostru, clienții pot apela la refinanțarea creditelor cu dobândă fixă, atât negarantată, cât și garantată cu ipotecă“, au mai explicat reprezentanții Raiffeisen Bank. Conform informațiilor tranmise de re Raiffeisen Bank, în prezent 75% din creditele ipotecare sunt pe dobândă fixă.
În cazul UniCredit Bank, reprezentanții băncii au transmis pentru ZF doar o simulare privind evoluția ratei lunare pentru un credit ipotecare în valoare de 250.000 lei, pe o perioadă de 25 de ani, legat de IRCC. În ceea ce privește rata creditului ipotecare la octombrie 2021, nivelul era de 1.209 lei, iar în prezent, rata aceluiași credit a ajuns la 1.635 lei, însemnând o creștere de 35%, respectiv un plus de 426 lei la rata lunară.
„Impactul creșterii indicatorului de dobânda, fie el ROBOR sau IRCC, asupra ratelor clienților care au credite în desfășurare depinde de mai mulți factori, respectiv: perioada de creditare și perioada rămasă până la finalizarea creditului, dar și valoarea împrumutului sau tipul de grafic selectat (rate egale sau descrescătoare). Pe de altă parte, deși creșterea ROBOR a fost mai abruptă, dat fiind că acesta este un indicator care reacționează imediat la contextul pieței (atât în sensul majorării cât și al diminuării valorii acestuia), creșterea indicatorului IRCC urmează aceeași traiectorie într-un ritm mai lent (cu o întârziere de aproximativ 6 luni). Astfel, începând cu actualizarea IRCC de la 1 octombrie, ecartul dintre cei doi indicatori a început să se reducă“, au explicat reprezentanții UniCredit Bank pentru ZF.
Pentru realizarea unei imagine de ansamblu privind evoluția ratelor la creditele ipotecare în lei la principalele bănci din sistem, atât pentru cele legate de ROBOR, cât și pentru creditele ipotecare legate de IRCC, ZF a transmis solicitări și la Banca Transilvania, BCR și ING Bank, dar simulările nu au fost furnizate de aceste bănci până la închiderea ediției.
Deși dobânda fixă poate fi o soluție temporară pentru români, până la stabilizarea fluctuațiilor din piață, aceasta este de regulă puțin mai mare decât valoarea dobânzii variabile din prezent, din cauza unui calcul realizat de fiecare bancă pentru a încorpora estimările relevante pentru evoluțiile viitoare privind contextul economic. Pe de altă parte, această soluție oferă o protecție, dobânda având un nivel fix, ceea ce creează predictiblitate în bugetul clienților pentru a-și face planuri.
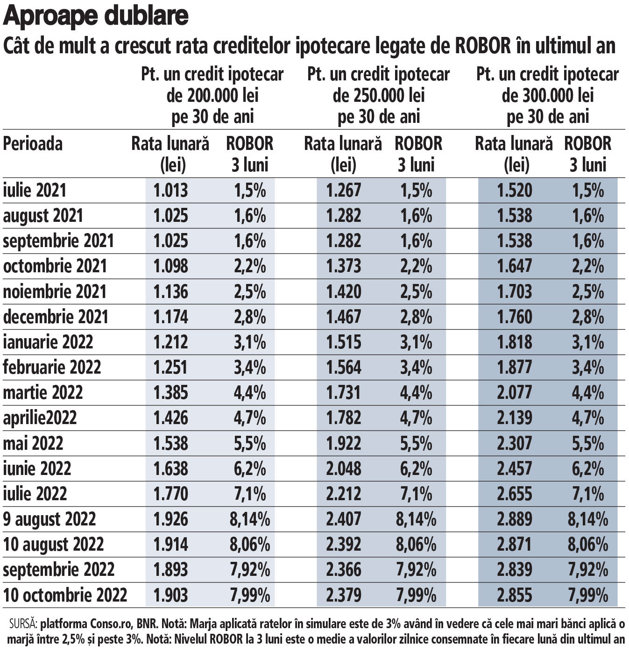
Ratele creditelor ipotecare în lei legate de ROBOR au înregistrat creșteri de la lună la lună. Pentru a vedea evoluția acestor rate ZF a calculat, cu ajutorul platformei Conso.ro și al datelor BNR privind evoluția ROBOR, rata ipotetică pentru trei categorii de credite ipotecare, respectiv o valoare a creditului ipotecar de 200.000 lei, de 250.000 lei și de 300.000 lei, pe o perioadă de 30 de ani, utilizând nivelul mediu al ROBOR la 3 luni din fiecare lună în ultimul an și o marjă aproximativă de 3% pe care băncile o adaugă la ROBOR când calculează dobânzile în cazul creditelor ipotecare, nivelul marjei fiind în general între 2,5% și peste 3% în cazul celor mai mari bănci din România. Dobânzile nu sunt actualizate zilnic în contractele de credit, ci trimestrial sau semestrial în funcție de bancă.
Astfel, pentru un credit ipotecar în lei în valoare de 200.000 lei contractat de un român pe o perioadă de 30 de ani rata era de 1.013 lei pe lună în iulie 2021, când ROBOR la 3 luni era la cel mai mic nivel, respectiv 1,5%, Analizând evoluția ROBOR din ultimul an, se observă cum fiecare creștere influențează și creșterea ratelor plătite lunar. În perioada iulie – decembrie 2021, creșterea a fost de aproape 161 lei, iar pe măsură ce ROBOR a urcat mai accentuat și rata a devenit din ce în ce mai mare.
Pentru acest exemplu, pe data de 9 august 2022, ROBOR a atins un nivel de 8,14%, ceea ce a propulsat rata acestui credit la 1.926 lei, însemnând o creștere de circa 90%, adică aproape dublare. Ulterior, luna septembrie a venit cu o stagnare a nivelului ROBOR la 7,92%, ceea ce a însemnat o rată de 1.893 lei. Acest nivel a fost menținut până când, în luna octombrie dobânda de politică monetară a crescut de la 5,5%, la 6,25%. Astfel ROBOR a pornit din nou în sus, ajungând pe data de 10 octombrie la 7,99%, însemnând o rată lunară pentru acest exemplu de 1.903 lei.
În cazul unui credit ipotecar în lei în valoare de 250.000 lei contractat de un român pe o perioadă de 30 de ani, în luna iulie 2021, când ROBOR la 3 luni era la cel mai mic nivel, rata lunară se situa la 1.267 lei. Un an mai târziu, același credit legat la ROBOR a ajuns să aibă o rată de 2.407 lei, la un nivel al ROBOR de 8,14%, însemnând mai mult decât o dublare. Raportat la luna august 2021, rata a crescut cu 87%, până la 2.392 lei pe data de 10 august 2022, însemnând o sumă în plus la rată de 1.110 lei. Odată cu luna septembrie și cu o scădere ușoară a nivelului ROBOR la 7,92%, rata acestui credit a ajuns la 2.366 lei, iar pe 10 octombrie rata lunară a consemnat din nou o creștere până la 2.379 lei.
În ceea ce privește ultimul exemplu din simularea efectuată de ZF, unde valoarea creditului ipotecar contractat este de 300.000 lei, baza ratei este mai mare, respectiv 1.520 lei în iulie 2021, iar un an mai târziu rata a ajuns la 2.889 lei, însemnând o creștere asemănătoare cu cea din exemplul anterior. Raportat la luna august 2021, rata a crescut cu 87%, până la 2.871 lei pe data de 10 august 2022, însemnând un avans de 1.351 lei. Față de nivelurile atinse pe 9 și 10 august 2022, luna septembrie vine cu o scădere relativ mică de 30-50 lei, pentru ca odată cu 10 octombrie 2022, nivelul să înceapă din nou o creștere ușoară.
Rata de dobândă zilnică a tranzacțiilor interbancare reprezentă media ponderată a ratelor de dobândă cu volumele tranzacțiilor de pe piața monetară interbancară. Deși noul indice este la un nivel mult mai mic decât ROBOR, respectiv 4,06%, acesta are o întârziere de 6 luni, ceea ce înseamnă că în momentul în care ROBOR va scădea, IRCC poate ajunge la nivelul actual al ROBOR. Prin urmare, la un moment dat IRCC poate să fie mai mare decât ROBOR, situație asemănătoare cu perioada de după introducerea IRCC.
ROBOR la 3 luni a ajuns la un nivel de 7,99% luni, reluând un trend ascendent după ce timp de câteva săptămâni, nivelul stagnase în jurul a 7,92% -7,93%. Odată cu ședința BNR prin care s-a anunțat o creștere a dobânzii cheie cu 0,75 puncte procentuale până la 6,25%, piața a reacționat, iar ROBOR la 3 luni a început să crească, ajungând la 7,94% joi, ulterior la 7,96% vineri.
În ceea ce privește indicele IRCC, odată cu debutul lunii octombrie 2022, nivelul indicelui a crescut de la 2,65%, la 4,06%, însemnând automat o creștere a ratelor creditelor legate de IRCC.
Simulare BRD pentru un credit ipotecar de 250.000 lei, pe 30 de ani, legat de ROBOR:
ROBOR 3M la 1 oct 2021:
1.79% -> rata lunară 1.236 lei
ROBOR 3M la 3 oct 2022:
7.92% -> rata lunară 2.248 lei
Creștere de 82%, respectiv 1.012 lei
Simulare BRD pentru un credit ipotecar de 250.000 lei, pe 30 de ani, legat de IRCC:
IRCC valabil la 1 oct 2021:
1.08% -> rata lunară 1.134 lei
IRCC valabil la 1 oct 2022:
4.06% -> rata lunară 1.580 lei
Creștere de 40%, respectiv 446 lei
Simulare Raiffeisen pentru un credit ipotecar de 250.000 lei, pe 25 de ani, legat de ROBOR:
ROBOR 3M la 30 sept 2021:
1,69% -> rata lunară 1.386 lei
ROBOR 3M la 30 sept 2022:
7,93% -> rata lunară 2.397 lei
Creștere de 73%, respectiv 1.011 lei
Simulare Raiffeisen pentru un credit ipotecar de 250.000 lei, pe 25 de ani, legat de IRCC:
IRCC la 1 oct 2021:
1,08% -> rata lunară 1.301 lei
IRCC la 1 oct 2022:
4,06% – >rata lunară 1.741 lei
Creștere de 34%, respectiv 440 lei
Simulare UniCredit pentru un credit ipotecar de 250.000 lei, pe 25 de ani, legat de IRCC:
IRCC la oct 2021:
1,08% -> rata lunară 1.209 lei
IRCC la oct 2022:
4,06% -> rata lunară 1.635 lei
Creștere de 35%, respectiv 426 lei
Sursa: Băncile
-
 Una dintre cele mai frumoase ţări europene plăteşte familiile care vor să se stabilească permanent în anumite regiuni. Câţi bani poţi să primeşti?
-
 Povestea unei tinere care în doar doi ani a reuşit sa construiască de la zero o companie cu care face 1 milion de euro
-
 Comisia Europeană a aprobat planul României pentru deblocarea exporturilor de oi şi capre. Ce presupune planul pentru judeţele Tulcea şi Constanţa