
Costul creditelor este la minim istoric. Unde este blocajul?
Costul creditelor pentru persone fizice este la un minim istoric, însă aproape trei sferturi dintre români consideră încă ridicat acest nivel. Cât de mari sunt dobânda și rata, respectarea termenelor de răspuns promise, suma totală rambursată și câți bani pot împrumuta sunt principalele lucruri care îi interesează acum pe cei care contractează acum credite.
ÎN VREMURILE ÎN CARE CLIENȚII FORMAU COZI LA BANCĂ PENTRU A LUA CREDIT, prea puțini erau cei care întrebau care sunt costurile totale ale creditării și mulți credeau că dobânda anuală efectivă (DAE) este totuna cu rata dobânzii afișată la ghișeu. În prezent, percepția s-a schimbat radical și 72% dintre români consideră încă ridicat costul creditului, conform unui studiu realizat de Kiwi Finance, liderul pieței de brokeraj bancar de pe piața românească.
“Contrar percepției generale, costurile creditelor destinate persoanelor fizice sunt la un minim istoric, cu tendință generală de scădere”, spune Anca Bidian, CEO al Kiwi Finance. “În prezent DAE minim pentru un credit ipotecar în euro este de 5%, iar cel mediu este de 6,4%, valoare cu 1,1 puncte procentuale mai scăzută decât valoarea medie înregistrată în aceeași perioadă a anului trecut, scăderea fiind generată în principal de diminuarea valorii indicelui Euribor”, adaugă Bidian.
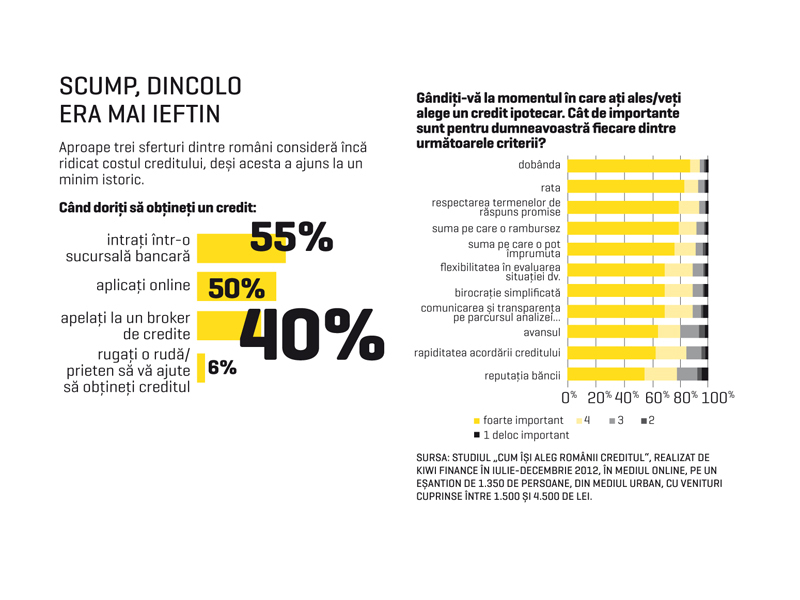
APETITUL CLIENȚILOR NU ESTE OBLIGATORIU SCHIMBAT, însă accesibilitatea la creditare s-a redus foarte mult, declară Anca Bidian. În plus, piața s-a maturizat, adaugă ea: clienții aleg soluțiile de finanțare cu mai multă atenție, compară mai multe oferte și a crescut timpul în decizia de cumpărare. “În criteriile de accesare a unui credit, dobânda și rata sunt pe primul loc și un procent important îl reprezintă predictibilitatea și respectarea termenelor promise în procesul de analiză al aplicațiilor de credit.
” În perioada 2007-2008, când cererea era foarte mare, își amintește CEO-ul Kiwi Finance, clienții erau în principal interesați de suma creditului și de viteza de acordare. “Și atunci câștiga cel mai rapid.” După 2009, raportul s-a inversat, cererea s-a contractat, oferta este mult mai mare decât poate absorbi piața, iar clienții își dedică timp pentru informare, comparații și decizie. “Acum câștigă cea mai bună ofertă”, explică Anca Bidian.
PESTE JUMĂTATE (55%) DINTRE CEI CARE DORESC UN CREDIT INTRĂ EFECTIV ÎNTR-O SUCURSALĂ BANCARĂ, jumătate apelează la aplicații online, iar 40% discută cu brokerii de credite, mai arată studiul citat. Puțini (6%) sunt cei care roagă o rudă sau un prieten să le acorde ajutor pentru contractarea unui credit.
În acest context, ajutorul unui broker de credite este considerat util și foarte util de cei mai mulți (94%) dintre cei care apelează la serviciile unui astfel de consultant. Dobânda este, pentru 87% dintre respondenții la studiul Kiwi, cel mai important criteriu în alegerea ofertei de finanțare. 83% dintre intervievați pun pe locul doi importanța valorii ratei lunare și 79% suma pe care o rambursează la finalul perioadei de creditare. În acest context, comportamentul bancherilor nu este mult diferit față de anii de creditare efervescentă, apreciază Bidian, “cu toate că pe o piață contractată firesc este să se îmbunătățească serviciile calitativ, direct proporțional cu efortul de achiziție al unui client, care e cel puțin de zece ori mai mare comparativ cu 2008”.
Un studiu realizat de Ensight Management Consulting arată că anul trecut, în România activitatea bancară s-a menținut la un nivel moderat, luând în considerare evoluția activelor totale nete.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi