
Consultanții fiscali: O prevedere interpretabilă din proiectul de modificare a Codului fiscal ar putea da peste cap sistemul tichetelor de masă
Un paragraf interpretabil din proiectul de modificare a Codului fiscal care ar urma să intre în vigoare începând cu anul 2019 ar putea da peste cap sistemul de funcționare al tichetelor de masă și ar conduce inclusiv la modificări ce…
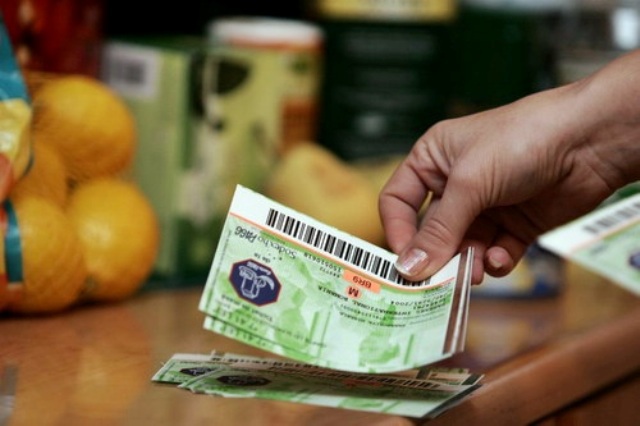
Un paragraf interpretabil din proiectul de modificare a Codului fiscal care ar urma să intre în vigoare începând cu anul 2019 ar putea da peste cap sistemul de funcționare al tichetelor de masă și ar conduce inclusiv la modificări ce țin de softurile caselor de marcat, avertizează consultanții firmei de audit și consultanță fiscală EY.
„În prezent, tichetele de masă se încadrează din perspectiva TVA în categoria voucherelor cu scop multiplu. Adică nu se datorează TVA pe lanțul emitent tichet – angajator – angajat. TVA este colectată doar de magazin când tichetele sunt folosite pentru achiziționarea produselor alimentare. În prezent, tichetele de masă pot fi văzute ca un mijloc de plată. Mecanismul de colectare a TVA funcționează la fel ca la o achiziție pentru care se plătește cash sau cu cardul. Începând cu 1 ianuarie 2019, prin prisma proiectului de modificare a Codului fiscal, se poate înțelege că orice transfer al tichetelor este asimilat cu livrarea/vânzarea, în sine, a bunurilor la care se referă tichetele de masă (adică livrarea unor produse alimentare). La momentul emiterii și transferului tichetelor emitentul va colecta și TVA (9%) de la angajator“, a explicat pentru ZF Adrian Teampău, partener asociat, Divizia Impozite indirecte în cadrul EY România. Într-un astfel de scenariu, de la 1 ianuarie 2019 sistemul ar putea funcționa astfel în cazul unui tichet de masă cu o valoare de 15 lei: emitentul va emite factura de 13,76 Ă 1,24 TVA (9%) Ă15 lei către angajator, iar emitentul va vira TVA către bugetul de stat.
„Practic, colectarea TVA pentru presupusa vânzare de alimente se va muta pe prima verigă din lanț. În prezent, magazinul este cel care plătește TVA către bugetul de stat când vinde alimente pe bază de tichet de masă. Reiterăm că acest aspect ar atrage grave distorsiuni pe tot lanțul și nu am vedea necesară o asemenea interpretare a modificărilor la Codul fiscal“, a mai spus Adrian Teampău.
În prezent 2,5 milioane de angajați români (peste jumătate din totalul angajaților din economie) primesc astfel de tichete de masă, acestea fiind cele mai populare beneficii oferite salariaților. La un număr de 252 de zile lucrătoare, rezultă că piața tichetelor de masă este de peste 2 miliarde de euro pe an.
„Cel mai probabil că modificarea tratamentului de TVA aplicabil în cazul tichetelor de masă ar avea ca efect imediat o colectare mai rapidă a TVA la nivelul bugetului de stat (TVA ar fi colectată de la momentul transferului tichetelor de către emitenții autorizați către angajatori și nu la momentul la care acestea sunt folosite pentru achiziționarea bunurilor, așa cum este în prezent). Însă, așa cum am atras atenția, o asemenea interpretare a legii ar atrage probleme destul de grave în implementare (modificări software case de marcat, modificări sisteme contabile, noi metode de urmărire efectivă a utilizării tichetelor și multe altele). Legiuitorul poate și este recomandabil să păstreze tratamentul TVA actual în cazul tichetelor“, a adăugat Adrian Teampău. El spune că, pe baza proiectului de modificare a Codului fiscal, schimbarea tratamentului de TVA s-ar aplica doar la tichetele de masă, nefiind afectate și celelalte tipuri de tichete.
Sodexo, Edenred și Up România sunt cei mai mari jucători de pe piața emitenților de tichete valorice.
Asociația Profesională a Emitenților de Tichete din România (APET), care promovează interesele emitenților de tichete, nu crede că regimul de TVA aplicat sistemului de tichete trebuie să se modifice.
În prezent, se află în dezbatere publică un proiect de lege privind modificarea Codului fiscal ce vizează transpunerea în legislația națională a unei directive europene referitoare la tratamentul privind TVA aplicabilă cupoanelor valorice.
„Nici textul directivei, nici cel al proiectului de lege nu fac o referire expresă la tichetele de masă sau la voucherele de vacanță. Înțelegerea noastră este că majoritatea consultanților fiscali care au analizat textele în discuție consideră că regimul TVA aplicat tichetelor de masă sau al voucherelor de vacanță nu se va schimba, deoarece acestea nu îndeplinesc condițiile pentru a fi încadrate în categoria cupoanelor valorice cu utilizare unică așa cum sunt definite în proiectul de lege. Astfel, pentru ca un cupon să fie cu utilizare unică, trebuie să se cunoască TVA-ul aplicabil la momentul emiterii sale, or în cazul tichetelor de masă și al voucherelor de vacanță TVA datorată pentru acele bunuri sau servicii nu este cunoscută în momentul emiterii cuponului valoric, existând atât comercianți plătitori de TVA, cât și comercianți neplătitori de TVA, ceea ce le exclude din aria cupoanelor valorice cu utilizare unică“, a spus Elena Pap, președinte al APET.
Sunt semne de întrebare și la impozitarea tichetelor
O altă neclaritate din proiectul de modificare a codului fiscal este legată de posibilitatea eliminării impozitului pe venit de 10% aplicată acestui tip de beneficiu.
„Art. 9 din Legea privind acordarea biletelor de valoare pare a fi în prezent în contradicție cu ceea ce prevede Codul Fiscal. Mai exact, se poate interpreta din articolul respectiv că nu se va mai aplica nici impozit asupra biletelor de valoare, începând cu 1 ianuarie 2019. Nu știm însă dacă aceasta este intenția legiuitorului. Pentru a se putea elimina impozitarea, în mod normal, ar trebui să se modifice și Codul Fiscal, însă nu avem cunostințe cu privire la un astfel de proiect“, a explicat Claudia Sofianu, Partener, Departamentul de asistență fiscală și juridică în cadrul EY România.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi