
COMENTARIU: Cum a ajuns inegalitatea cea mai mare preocupare a finanțiștilor
La doar câteva ore distanță, pe 24 octombrie, apăreau pe Twitter, cel mai bun laborator de încercat și consolidat curente de gândire, patru postări pe aceeași temă - de la Forumul Economic Mondial, Fondul Monetar Internațional, The Economist și The New York Times.
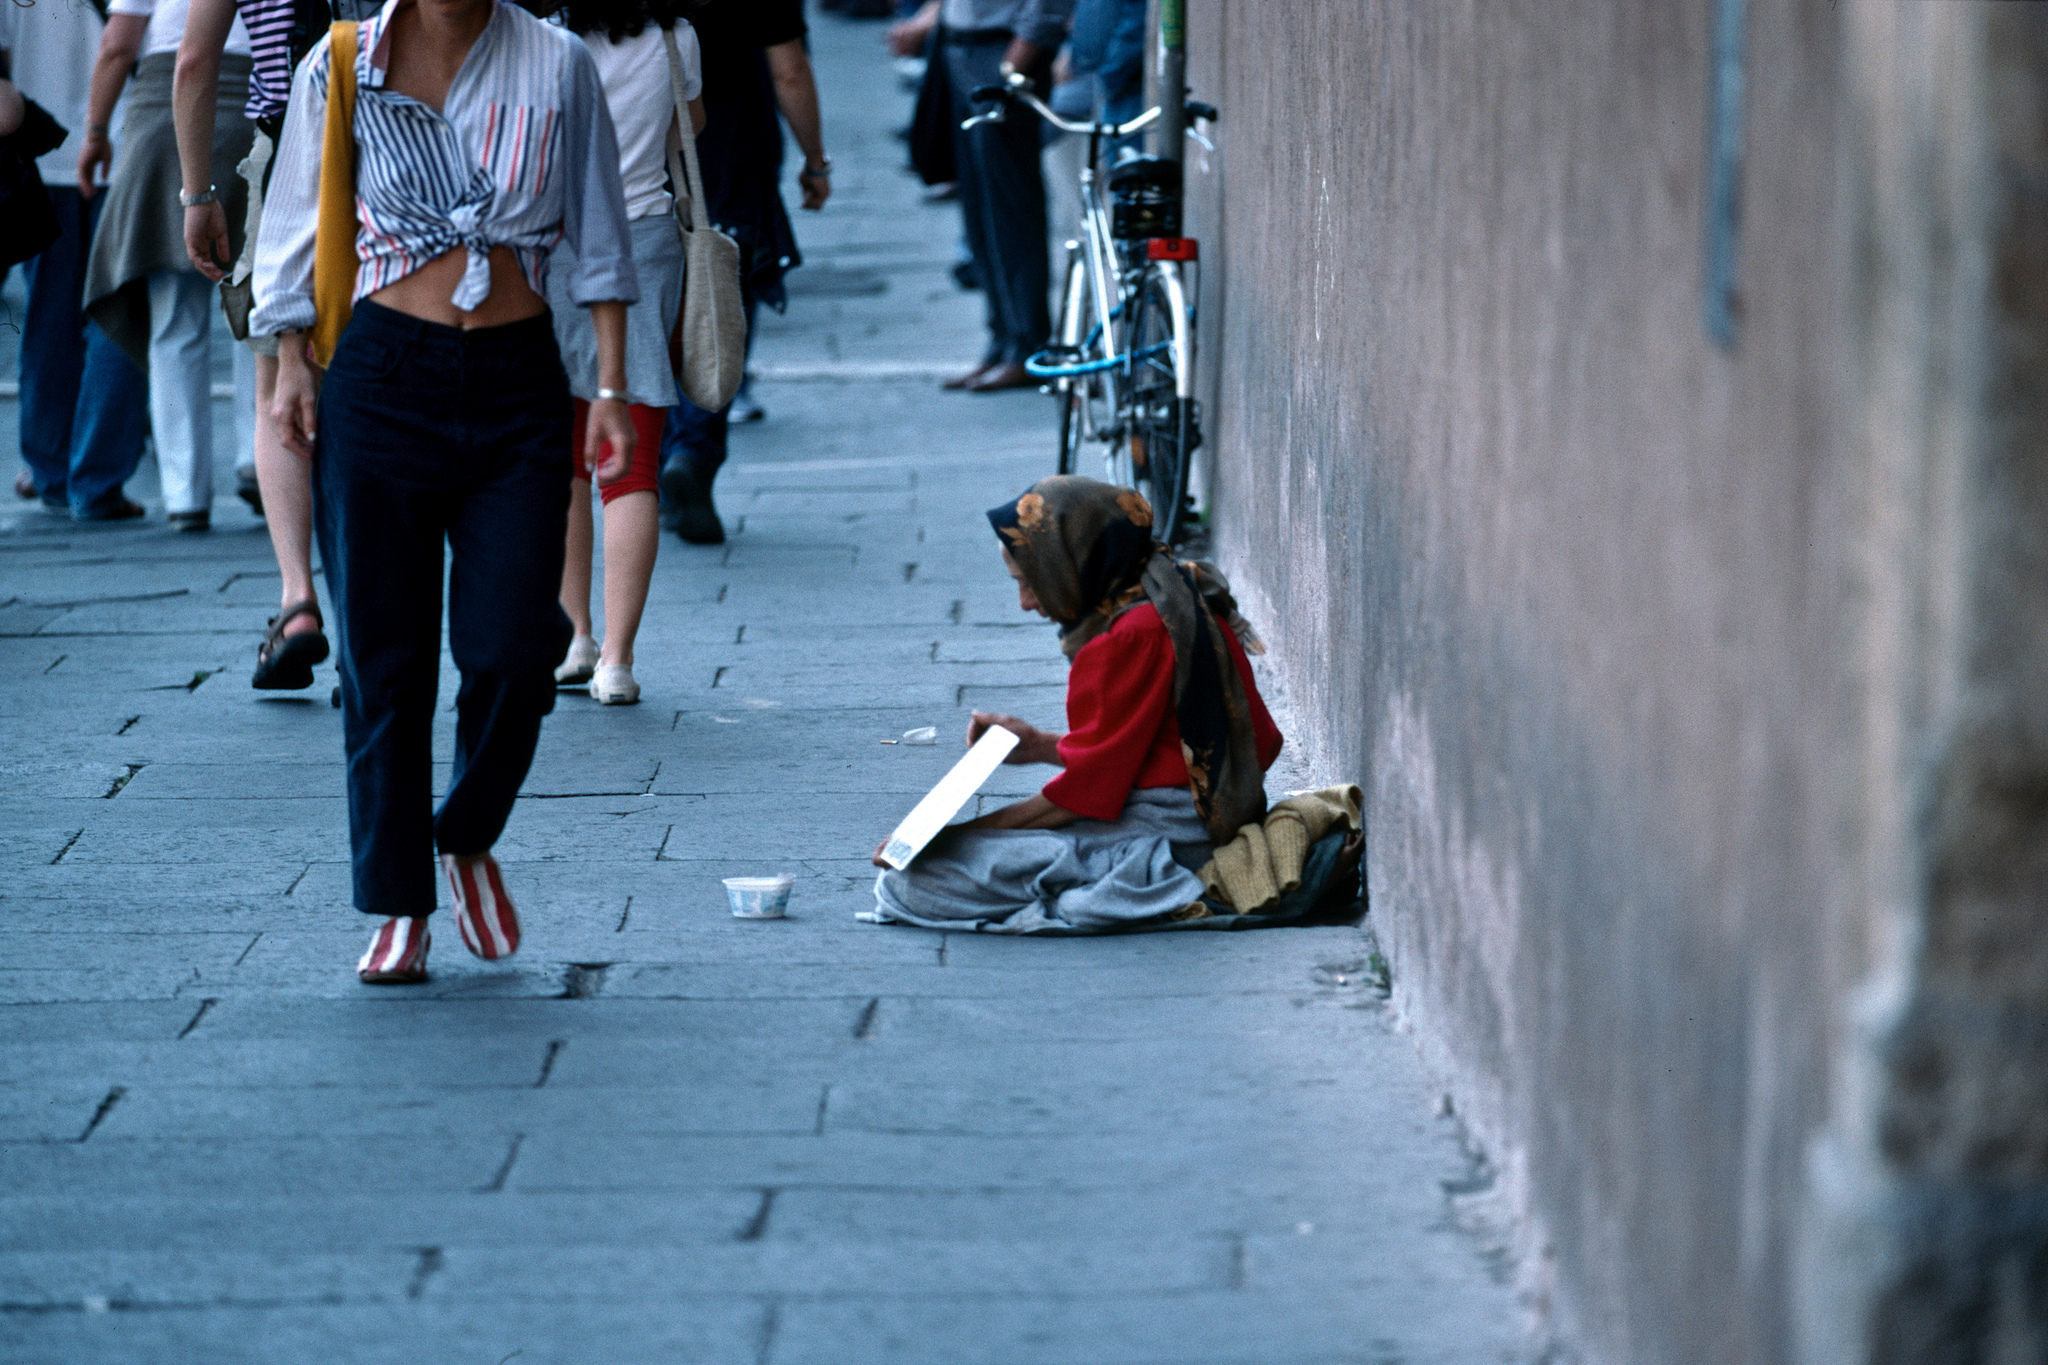
FMI trimitea la discursul șefei Christine Lagarde de la o conferință internațională despre viitor, unde ea avertiza că dacă schimbările climatice și inegalitatea între țările bogate și cele sărace nu vor fi abordate, un viitor „distopic” așteaptă omenirea în doar 50 de ani. The Economist scria că „impunerea unor taxe mai mari poate reduce inegalitatea fără a afecta creșterea economică”, New York Times deplângea perpetuarea inegalității în Africa la două decenii de la desființarea apartheidului, iar FEM conchidea că „inegalitatea s-a accentuat atât de mult, încât amenință fundamentele creșterii economice la scară globală”. Cu o zi înainte, miliardarul Ray Dalio, fondatorul Bridgewater, cel mai mare fond speculativ din lume, publica un eseu pe LinkedIn intitulat „Cea mai mare problemă economică, socială și politică – existența celor două economii: cei 40% de sus și cei 60% de jos”, un fel de adaptare a teoriilor de pe vremea mișcării Occupy despre decalajul dintre cei 1% și cei 99% din societatea americană.
Preocuparea pentru inegalitate în rândul finanțiștilor de top ori al presei de elită nu e o noutate. Revista Fortune făcea o listă în 2015 cu miliardarii îngrijorați, între care eternii Bill Gates și Warren Buffett, dar și Lloyd Blankfein, CEO Goldman Sachs, care explica: „Prea mult din PIB produs în această generație a ajuns la prea puțini oameni. Inegalitatea de venituri e de vină pentru dezbinările din țară, dezbinări care se pot accentua”. Între timp însă, dezbinările s-au accentuat, nu numai în SUA, unde au dus la alegerea lui Donald Trump la Casa Albă, ci și în Europa. Același Ray Dalio le scria în vară investitorilor că „marea polarizare economică, socială și politică” de acum e fără precedent de la război. Astfel de perioade, susține Dalio, pot aduce la putere lideri conflictuali, cu politici protecționiste, naționaliste și militariste care pot merge până la instituirea unor dictaturi.
Verdictele de mai sus par de același gen cu cele emise de orice alarmist de la colțul străzii, dar nu sunt. Singurele evenimente importante pentru piețele financiare în acest an au fost două – reuniunea la vârf a Rezervei Federale din 20 septembrie și reuniunea la vârf a Băncii Centrale Europene din 26 octombrie, dedicate încercării celor două instituții de a anunța pe un ton cât mai dulce că tiparnițele de bani pornite din 2008, respectiv 2010 (programele de stimulare monetară a economiei cunoscute ca QE – quantitative easing) și-au făcut datoria și a venit momentul să-și mai scadă producția. Tonul cât mai dulce se explică prin teama ambelor bănci de o nouă furtună de genul celor din 2011, 2013 sau 2015, când piețele financiare au intrat în criză fie ca reacție, fie în anticiparea intențiilor de atunci de a scoate tiparnița din funcțiune și au reușit astfel să determine Fed și BCE să dea înapoi.
Previzibil, același gen de șantaj l-am văzut la lucru și anul acesta, de exemplu când un celebru analist de la JP Morgan a ieșit acum câteva săptămâni să amenințe cu „o mare criză de lichiditate” în 2018, după ce băncile centrale vor începe să mai dea jos din enorma povară de obligațiuni și alte titluri de datorie (cca 15.000 mld. dolari) cumpărate de la începutul crizei până în prezent și în schimbul cărora au eliberat continuu la schimb bani ultraieftini pentru uzul piețelor. Marea criză ar urma, după analistul băncii americane, să provoace tensiuni sociale similare celor de la protestele sociale din 1968 contra elitelor globale, dacă nu chiar și mai intense, ținând cont că evenimente ca alegerile din SUA, Brexitul sau mișcările de independență din Europa „deja evidențiază tensiuni sociale care probabil se vor amplifica la următoarea criză financiară”.
Atât Janet Yellen, șefa Fed, cât și Mario Draghi, șeful BCE, au reușit până acum să evite apariția unor noi turbulențe pe piețe. Fed a anunțat doar că din octombrie începe să-și reducă prudent, cu 10 mld. dolari pe lună, uriașul portofoliu (4.500 mld. dolari) de obligațiuni și alte titluri acumulate în anii crizei. Mario Draghi a cules laude pentru menajamentele cu care a prezentat perspectiva politicii monetare la 26 octombrie: BCE își va înjumătăți, într-adevăr, cumpărările de obligațiuni de la 60 la 30 mld. euro pe lună din ianuarie, dar acest plafon va dura cel puțin până în septembrie 2018, căci Draghi a adăugat că programul QE va putea fi extins „dacă va fi necesar”, iar dobânzile situate acum la zero vor rămâne neschimbate până când se va încheia programul.
Este de înțeles deci că băncile centrale vor astfel să evite noi crize de furie ale piețelor, pentru a nu afecta relansarea așa de greu câștigată a economiilor. Numai că, deși programele QE sunt unanim prezentate drept singurul motor real al relansării economice în SUA și zona euro, ele sunt la fel de evident responsabile și de creșterea inegalităților. Există numeroase comentarii în presa economică despre efectul pervers al QE în adâncirea inegalității, fiindcă ea a înlocuit politicile fiscale ale guvernelor cu un fel de Robin Hood pe dos, care ia de la săraci și dă la bogați. Mai exact, așa au scăzut randamentele activelor importante pentru clasa de mijloc (economii și pensii) și au crescut randamentele activelor deținute de cei ce deja aveau suficient capital încât să-și permită speculații (umflarea prețurilor acțiunilor în ultimii ani, cu recordurile succesive ale burselor).
La aceasta se adaugă erodarea puterii de cumpărare prin deprecierea monedei: un studiu din 2012 al Băncii Angliei, care din 2009 are propriul program QE, vorbea despre cum cele mai bogate 5% dintre gospodării au ajuns să dețină 40% din totalul averilor, fiind principalele beneficiare ale creșterii burselor și ale deprecierii lirei. La ședința din 2 noiembrie, Banca Angliei a mărit dobânda de referință prima oară după 2007, de la 0,25% la 0,5%, încercând să combată creșterea inflației (estimată la 3% pe tot anul) ca efect al deprecierii lirei de la Brexit încoace. Salariile nu au contribuit la inflație: din 2010 au scăzut ca medie pe cap de salariat cu 6%, iar ponderea lor în PIB e cea mai mică de după război. De asta, pentru măsurarea bunăstării au ajuns irelevanți indicatorii clasici, creșterea PIB și rata ocupării forței de muncă; grosul creșterii PIB merge în profiturile alimentate de QE, nu în salarii. La scară globală, efectul e cel acuzat de FMI: 1% din populație deține cca 10% din totalul veniturilor în cele mai multe state din G20, cu proporții și mai mari în țări ca SUA, Marea Britanie, Canada ori Africa de Sud.
Și atunci ce recomandă instituțiile financiare în afară de programe filantropice sau politici fiscale care deja încep să fie abandonate, dacă ne uităm la reforma fiscală a lui Trump, cu scăderea taxelor pentru companii și cei cu venituri mari? Nu se atinge nimeni de QE, și nu e de mirare, atâta vreme cât primele lovite ar fi tot țările și categoriile sărăcite de criză. Înainte de ședința BCE din octombrie chiar a fost un comentariu al Marketwatch care avertiza că una din primele țări care ar avea de suferit dacă Draghi ar fixa vreun termen de închidere a tiparniței ar fi Italia, fiindcă ar crește costurile îndatorării statului. Pentru băncile centrale și state, această situație e una de captivitate, de cerc vicios, în care indiferent ce ar face, tot rău ar fi. Și atunci n-au de făcut decât să împingă în continuare termenul de ieșire din epoca QE. Pe la sfârșitul anului trecut era plin de analize despre riscurile lui 2017 aduse de iminentele decizii ale băncilor centrale de a mai reduce din volumul QE și de a majora dobânzile. Și la noi am văzut reflecții filozofice despre „ieșirea din epoca banilor ieftini”. Dar anul se încheie cu o nouă amânare pe acest front, pentru că băncile centrale și statele n-au de ales.
La 2 noiembrie, președintele Trump l-a nominalizat pentru șefia Fed începând de la anul pe avocatul republican Jeremy Powell, fost bancher de investiții, cel mai bogat președinte al Rezervei Federale din anii 40 încoace, cu o avere estimată de Bloomberg la peste 112 mil. dolari, față de 2,7 mil. dolari cât avea Ben Bernanke în 2005 sau 14,6 mil. dolari cât avea Janet Yellen în 2014. Așadar, unul din cei 1% la care se referea FMI mai sus și despre care majoritatea analiștilor sugerează că va fi încă și mai rezistent decât actuala șefă a Fed, Janet Yellen, la ideea că ar cam fi momentul ca QE să se încheie. Așa încât, dacă ne întrebăm ce o să urmeze la anul, cel mai probabil răspuns ar fi: noi amânări din partea Fed și a BCE și alte semnale de alarmă din partea instituțiilor financiare despre o inegalitate care tot cade din cer, inexplicabil, în plină perioadă de relansare a creșterii economice globale după criză.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi