
Cine sunt clienții care cheltuie 360.000 de euro anual pe lux și schimbă regulile industriei
Paradoxal, brandurile de lux descoperă că „less is more” atunci când vine vorba de clientela țintită, iar studiile recente arată că în anii următori vor câștiga companiile care au curajul să se concentreze pe categoria redusă, dar extrem de cheltuitoare,…
Paradoxal, brandurile de lux descoperă că „less is more” atunci când vine vorba de clientela țintită, iar studiile recente arată că în anii următori vor câștiga companiile care au curajul să se concentreze pe categoria redusă, dar extrem de cheltuitoare, a clienților superexclusiviști. Este vorba de fapt de o întoarcere la ceea ce însemna luxul la începutul secolului: relații personale, experiența exclusivistă a clientului, calitatea produsului și încrederea pe termen lung între client și brand.
 Piața globală a luxului a trecut în ultimii 80 de ani, începând practic cu perioada de după 1940, printr-un proces accelerat de „democratizare”, brandurile renunțând treptat la aerul exclusivist, care țintea o categorie extrem de mică de populație, adresându-se din ce în ce mai mult zonei de mass market, pentru a crește numărul de clienți. Pariul a funcționat o bună bucată de timp, dar în ultimii
2-3 ani, pe măsură ce problemele financiare au început să fie simțite și spre vârful piramidei bunăstării, strategia dă semne de eșec.
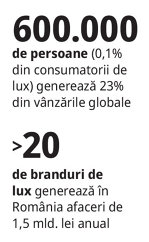
Un studiu realizat recent de Boston Consulting Group (BCG) împreună cu compania Altagamma arată că, la nivel global, 424 de milioane de persoane pot fi considerate clienți ai pieței de lux, cu achiziții anuale de 1.022 miliarde euro. Dar este o piață foarte polarizată. Dintre aceștia, 600.000, adică 0,1%, reprezintă vârful piramidei, cu cheltuieli anuale care pornesc de la minimum 50.000 euro pe produse și servicii de lux, generând în total 236 miliarde euro, respectiv 23% din vânzările totale. Imediat după ei sunt alte 1,8 milioane de persoane (0,4%) care dispun de minimum 20.000 euro pe an pentru achiziții de acest tip, respectiv 48 mld. euro sau 5% din totalul global. Sumele includ îmbrăcăminte, încălțăminte, accesorii, produse de piele, beauty, bijuterii, ceasuri, mobilă, mâncare, băuturi, fine dining și vacanțe.
Dar, pentru prima dată în ultimul deceniu (exceptând pandemia), piața bunurilor personale super-premium stagnează, iar cauza pare să fie tocmai această democratizare a luxului. În noua realitate, brandurile trebuie să își regândească rapid modul în care se definesc și oferă valoare. Segmentul de clienți aspiraționali – care cheltuiesc sub 5.000 euro anual pentru lux – ajunsese să reprezinte 74% din piață în 2013, dar a scăzut acum la 60%. Aproximativ o treime dintre acești consumatori și-au redus achizițiile în ultimul an, fenomen accentuat în China, dar vizibil și în Europa și SUA, ei redirecționând fondurile către economii, investiții, wellness și mai ales cumpărături second-hand. Iar jumătate dintre ei se simt acum vulnerabili financiar. Cauzele țin de creșterea prețurilor, percepută ca nejustificată, diminuarea percepției valorii și prudența financiară sporită de care dau dovadă acești consumatori.
„Luxul a fost odinioară domeniul exclusiv al celor puțini. În goana după volum, o parte din industrie și-a pierdut ADN-ul și a schimbat exclusivitatea pe acoperire, stabilitatea pe volatilitate. Datele arată clar: brandurile care au rămas concentrate pe clienții de top nu doar că rezistă, ci performează semnificativ mai bine”, a declarat Filippo Bianchi, managing director și global head of luxury la BCG.
Astfel, în timp ce consumatorii aspiraționali, masa de clientelă pe care au pariat brandurile de lux în ultimele decenii, își reduc sau își suspendă cheltuielile în fața incertitudinilor globale, cei mai bogați clienți își reafirmă poziția de motor principal al creșterii pe termen lung: ei reprezintă sub 1% din piață, dar generează 23% din valoare. Tendința se va menține și în 2026, cu o temperare a cheltuielilor în cazul consumatorilor aspiraționali și creșterea lor la cei din categoria de vârf. Pentru a reuși în anii următori, brandurile trebuie să se concentreze din nou pe acești clienți de top și să redescopere ceea ce înseamnă luxul autentic.
Un calcul realizat de casa de licitații Sotheby’s arată că în următorii cinci ani doar segmentul hainelor de lux va ajunge la vânzări de 1,5 miliarde dolari, cu o rată anuală compusă de creștere de 6,5%. O dovadă a acestor previziuni este poziția ocupată anul trecut de proprietarul grupului LVMH, Bernard Jean Étienne Arnault, care i-a depășit pe liderii tech Jeff Bezos și Elon Musk în topul celor mai bogați oameni din lume, arătând că apetența pentru produse de lux a unei părți a consumatorilor nu este afectată de incertitudini economice sau politice.
Pe de altă parte, extinderea brandurilor spre zona ready-to-wear, lansarea a numeroase linii conexe de beauty, deschiderea unor flagshipuri globale, promovarea agresivă pe social media, strategii care au asigurat o creștere spectaculoasă a brandurilor în ultimii ani, nu mai funcționează la fel de bine acum. Consumatorii aspiraționali au făcut un pas în spate, iar clienții de top nu se mai identifică așa ușor cu brandurile clasice, pe care nu le mai simt suficient de exclusiviste.
Pe cifre, brandurile care au mai mult de jumătate din baza de clienți formată din consumatori aspiraționali înregistrează cele mai mari scăderi ale vânzărilor; în schimb, brandurile care au rămas concentrate pe clienții de top nu doar că rezistă, ci prosperă.
Acești clienți de top au cheltuieli medii anuale de aproximativ 360.000 euro pentru produse de lux, ajungând la 500.000 euro dacă sunt incluse mașinile și zona de wellness, în condițiile în care suma minimă alocată depășește 50.000 euro.
Anul trecut, la vârful piramidei bogăției se aflau 940.000 de persoane care dispun de o avere de
68 trilioane de euro. Aceste segment crește rapid, cu un ritm anual de 8% al averii și de 9% al numărului de membri. Astfel, până în 2030, la nivel global vor fi peste 1,4 milioane de consumatori superbogați, cu disponibilități financiare de 100 trilioane euro. Aceasta este baza care alimentează cel mai rezistent segment al pieței luxului, dar brandurile încă nu reușesc să îi identifice cu adevărat.
Unde se află cei mai bogați consumatori și ce vor ei?
Cea mai mare parte a clienților de superlux se află în America de Nord, circa 67%, zonă urmată de Europa, cu 14%, Asia-Pacific (fără China și India), cu 8%, China, 7%, Orientul Mijlociu, 2%, și India 1%. Marea majoritate (80%) preferă să meargă la shopping în spații exclusive, private, liniștite, cu servicii personalizate, evitând magazinele aglomerate și impersonale. În plus, pentru nouă din zece clienți de acest tip valoarea reală a unui produs este dată de calitatea acestuia și modul de realizare. În acest context, brandurile trebuie să își reconstruiască imaginea, erodată de industrializare, și să înlocuiască volumele de masă cu valoarea dată de producția artizanală, spun analiștii. De asemenea, acești clienți sunt deranjați de promovarea excesivă a unui brand, fără personalizare, dar și de senzația că nu le e recunoscut statutul.
Cum arată piața luxului în România?
Chiar dacă a luat startul mai târziu, România începe să își facă loc pe harta retailului de lux, o serie de branduri internaționale fiind deja prezente aici. În plus, românii care sunt clienți ai magazinelor de lux nu se limitează la achiziții locale, ei călătorind adeseori în marile capitale ale lumii pentru a fi la curent cu cele mai noi tendințe.
O analiză realizată recent de Ziarul Financiar concluzionează că Bucureștiul dispune de patru artere unde stă concentrată mare parte din piața premium și de lux a Capitalei și, totodată, a întregii Românii: Calea Victoriei, Calea Dorobanților, galeria comercială The Grand Avenue a hotelului de cinci stele JW Marriott și centrul comercial Băneasa Shopping City. Potrivit ZF, cele patru zone comerciale adună peste 20 de branduri de lux și afaceri de 1,5 mld. lei anual.
Din punct de vedere imobiliar, dezvoltarea acestui segment întâmpină provocări și din cauza deficitului de spații adecvate. „Aceste branduri caută să deschidă magazine în clădiri de referință, cu o arhitectură specială, cu spații generoase, unde pot crea experiențe deosebite de shopping pentru clienți. Din păcate, în afară de un număr redus de centre comerciale și de spațiile de la parterul hotelurilor de cinci stele, în prezent, oferta de astfel de spații este aproape inexistentă”, este de părere Raluca Zlate, senior consultant Retail Agency Cushman & Wakefield Echinox. Compania de consultanță spune într-o analiză din 2024 că investițiile recente în renovarea unor clădiri istorice de pe Calea Victoriei ar putea redefini această arteră emblematică drept o destinație de referință pentru retailul de lux. Drumul a fost deja deschis de Louis Vuitton, prin lansarea in 2023 a magazinului amplasat în hotelul InterContinental Athenee Palace, și de brandul italian Zegna, ce a deschis de curând un magazin monobrand într-o vilă istorică din apropiere de Calea Victoriei. Urmează Dior, Saint Laurent, Celine, Valentino, Hermes, Chanel, Guerlain, branduri ce au fost anunțate de către Hagag Development Europe în spațiul de aproximativ 4.000 de metri pătrați care va rezulta în urma renovării Palatului Știrbei.

-
 A intrat într-un domeniu despre care nu ştia aproape nimic, iar opt ani mai târziu conduce un business de milioane de lei. Povestea unei antreprenoare care vrea să schimbe regulile jocului
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi