
Cine plătește când managerii greșesc?
Asigurările de răspundere civilă pentru manageri nu sunt o noutate. Ba chiar există o lege care obligă companiile să încheie astfel de polițe pentru cei care au o poziție de conducere. Cu toate acestea, nimeni nu pare prea speriat de riscul eșecului. Nici măcar într-o perioadă când orice mișcare se poate transforma într-o greșeală cu potențial de pierderi uriașe.
“Până acum nici au au fost făcute publice cazuri de manageri care să fie găsiți responsabili pentru un eșec și să suporte pierderile din propriul buzunar”, spune Eduard Simionescu, directorul general al brokerului de asigurări GrECo JLT România GmbH Viena. Drept urmare, managerii nu simt nevoia de a se asigura pe cont propriu de riscul luării unei decizii cu impact negativ asupra companiei, iar companiile, mai ales cele mici și mijlocii, preferă să aloce bugete doar pentru cheltuieli imediate și obligatorii. Pe principiul “ne vom confrunta cu problema atunci când se ivește”, firmele din România încă mai adoptă strategii defensive, care, adesea, se dovedesc mult mai costisitoare.
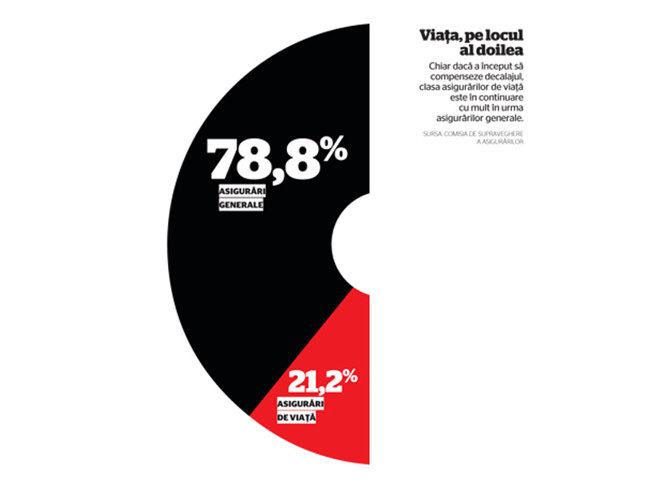
Ar fi fost de așteptat ca această categorie de asigurări să înregistreze creșteri odată cu venirea crizei și cu extinderea riscurilor la orice pas. Dar nu s-a întâmplat așa. Atât pentru asigurători, cât și pentru brokeri, polițele de răspundere managerială reprezintă o categorie de produse cu rol cel mult secundar în balanța de venituri. Asta nu pentru că rata daunalității ar fi mare, ba chiar dimpotrivă, pentru că, pur și simplu, nu există cerere. Și, mai mult decât atât, pentru că, până acum, autoritățile nu au sancționat companiile care nu au astfel de plase de siguranță pentru administratori, așa cum cere legea.
Aceste polițe nu sunt însă obligația sau instrumentul de protecție la care doar companiile pot apela. În esență, orice manager poate încheia, pe cont propriu, o astfel de asigurare. El însuși poate alege suma pentru care se asigură, determinând, astfel, costul primei anuale pe care urmează să o plătească. Dincolo de aceste element de control pe care îl are, calculul primei se face și în funcție de factori externi, care țin de dimensiunea companiei sau de specificul industriei – indicii relevante despre natura gradului de risc pe care îl implică un asemenea client. “Persoanele care fac acest lucru pe cont propriu nu se pot asigura pe sume serioase, pentru că primele se plătesc din buzunarul propriu. Spre exemplu, pentru o sumă asigurată de 50.000 de euro, prima anuală se cifrează în jurul sumei de 500 de euro”, precizează Simionescu. Șeful de la GrECo spune însă că a întâlnit și situații în care sumele asigurate au fost foarte mici. Un astfel de caz este cel al unui manager care a încheiat o poliță de 3.000 de euro, pentru care plătea în fiecare an prime de câteva zeci de euro. În general, la polițele asigurate sumele sunt de câteva zeci de mii de euro, cel mult 100.000 de euro. La polul opus se află exemplul unei companii care, pentru a ocoli riscul unor pierderi masive din cauza unor greșeli manageriale, a semnat o asigurare pentru o suma extrem de generoasă, respectiv 100 de milioane de euro. Prima anuală ajungea la câteva sute de mii de euro, însă și gradul de acoperire era foarte mare.
Practic, asiguratul plătește pentru a nu suporta din propriul buzunar despăgubirile, în cazul în care produce prejudicii companiei pentru care lucrează. Asiguratorul suportă, în aceste situații, daunele materiale create din vina asiguratului și cheltuielile de judecată. Ca în orice contract de asigurare, există anumite situații excepționale care anulează contractul. Încercările de fraudare, prejudiciile aduse din cauza încălcării contractului de confidențialitate sau în urma nerespectării deciziilor luate de acționari sunt câteva astfel de exemple.
Din “grupul țintă” de clienți fac parte în primul rând companiile care sunt listate la Bursă și în special multinaționalele. La o disociere mai amănunțită, cel mai adesea, polițe de răspundere managerială încheie managerii sau companiile în care există un grad mare de risc, cum ar fi cele din domeniul financiar, sau cele din domenii în care “austeritate” nu este un cuvânt prea des întâlnit, cum ar fi sectorul energetic, petrol și gaze, farma, telecom sau software.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi