
Cine ne poate scăpa de o nouă criză
Dacă îl ascultăm pe premierul Boc, de o nouă criză ne pot scăpa disciplina bugetară și alocarea mai multor bani pentru investiții; dacă îl ascultăm pe președintele Băsescu, de o nouă criză ne poate scăpa integrarea în viitoarele "State Unite ale Europei", cu o cultură și eficiență ale muncii de tip nemțesc.
Dacă îi ascultăm însă pe analiștii străini, ajungem să credem că de o nouă criză ne poate scăpa pur și simplu absența unei noi crize în zona euro, ținând cont de tripla dependență a României, mai accentuată decât a altor economii din Est, față de finanțarea străină, față de creditorii bancari străini si față de exporturile spre zona euro.
E adevărat că mai toate analizele străine, în general făcute de marile bănci, despre riscurile contagiunii Estului de pe urma crizei Vestului par a se referi la un etern drob de sare, având în vedere că România a suportat foarte lin din 2010 până acum criza datoriilor din zona euro, în ciuda faptului că unele bănci și-au redus expunerea pe piața românească, iar fluctuațiile violente ale percepției investitorilor au afectat în diverse momente și leul, și bursa. Astfel de analize pun în lumină însă nu iminența vreunui dezastru economic care ne-ar viza, ci slăbiciuni de structură ale economiei, care se pot transforma în riscuri dacă apar probleme în zona euro: pe de o parte, lipsa de resurse interne suficiente de creștere economică, de la capitalul propriu la existența unei piețe interne solide, precum și “monocultura” exporturilor direcționate către zona euro.
Într-un raport publicat de la finele lui iulie, Morgan Stanley măsura riscul de contagiune în Europa de Est la nivelul piețelor financiare, prin riscul de depreciere a monedelor naționale; la nivelul expunerii băncilor occidentale, prin riscul de dispariție a unor resurse de creștere a creditării; la nivelul economiei reale, prin faptul că o creștere mai slabă în zona euro (care s-a și manifestat între timp, cu o rată de creștere de numai 0,2% în trimestrul al doilea față de precedentul) amenință progresia PIB în țările cu o cerere internă solidă (Cehia) și “mai ales în cele care au profitat până acum cel mai mult de cererea externă ca să iasă din recesiune, exportând majoritatea producției – Ungaria și România”.
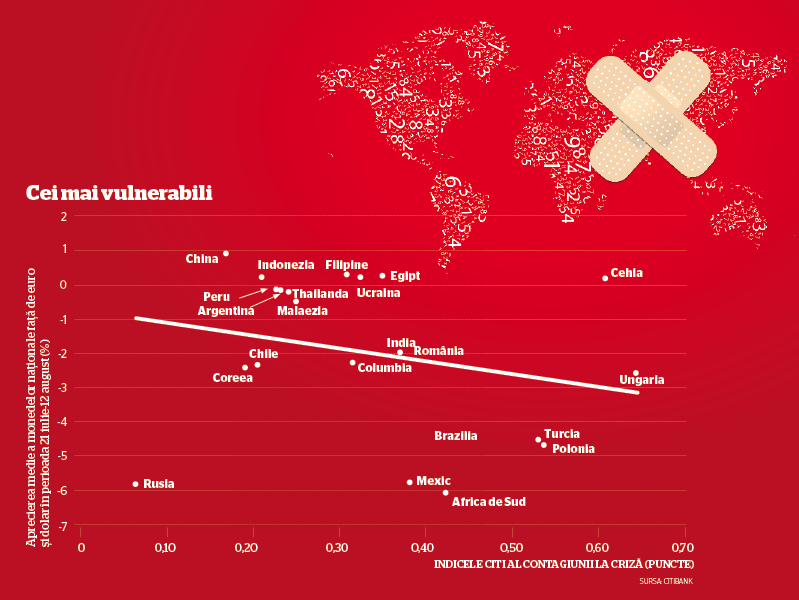
Într-un raport încă mai elaborat, analiștii Citibank au întocmit un indice al contagiunii pentru economiile emergente (vezi grafic), bazat în general pe aceleași variabile esențiale: cât din rezervele valutare reprezintă creanțele deținute de băncile europene, cât din PIB reprezintă datoria publică, cât din creșterea economică reprezintă exporturile către zona euro, ce necesități externe de finanțare are țara și care e ponderea în PIB a investițiilor străine speculative (bani fierbinți). După astfel de criterii, România iese pe locul 8 din 22, într-un clasament al riscului condus oricum de economiile emergente din Europa Centrală și de Est.
De la astfel de puncte vulnerabile trebuie pornit, cel mai probabil, pentru a evalua capacitatea economiei de a scăpa de o reintrare în recesiune cauzată de evenimentele externe. Exemplu: după anunțarea de către Statistică, săptămâna trecută, a estimărilor-semnale de creștere economică pe trimestrul al doilea (0,2% față de trimestrul I, respectiv 0,3% în serie ajustată sezonier față de trimestrul al doilea din 2010 și 1,7% în serie brută față de aceeași perioadă), premierul Emil Boc a declarat că România nu numai că rămâne în grafic pentru ținta de creștere de 1,5% avută în vedere pentru tot anul, dar reușește să se mențină pe o creștere trimestrială superioară unor țări ca Germania (0,1%) sau Franța (0). Decisiv este acum, a adăugat Emil Boc, trimestrul al treilea, cu cea mai mare pondere în PIB, pentru care a fost pregătită o rectificare de buget de natură să susțină investițiile și crearea de locuri de muncă.
Al treilea trimestru însă “are o bază slabă de pornire, atâta vreme cât scăderea vânzărilor de retail s-a concentrat spre sfârșitul trimestrului al doilea, în luna iunie, astfel încât va fi nevoie de creșteri lunare puternice spre a trage în teritoriu pozitiv rezultatul pe perioada iulie-septembrie”, remarcă Vlad Muscalu, analist al ING Bank România. În iunie, vânzările din retail, ca măsură a cererii interne de consum, au scăzut față de luna mai cu -1,2%, la cel mai redus nivel al anului (-1,2%), în special pe seama produselor nealimentare, într-un trimestru cu o scădere a vânzărilor din retail de 0,8% (mai puțin pronunțată totuși decât în primele trei luni ale anului – 2,6%).
“Reducerea vânzărilor în acest trimestru cu 6%, în termeni anuali, și a investițiilor străine directe cu 14% oferă repere pentru o evaluare negativă a consumului privat și a investițiilor”, remarcă Dumitru Dulgheru, analist al BCR, care apreciază că redresarea economică rămâne fragilă (creșterea trimestrială de 0,2% este sub așteptările pieței de 0,8%), având în vedere că “cererea externă și-a pierdut mult din impuls, iar temerile de o acutizare a crizei datoriilor din zona euro ar putea afecta industria românească în restul anului”. Analistul BCR păstrează estimarea de creștere a PIB de 2% pentru tot anul, însă adaugă că “o încetinire mai mare a exporturilor în a doua jumătate a anului ar putea avea un impact negativ asupra creșterii economice, ținând cont că situația externă se menține tensionată, cel puțin pe termen scurt”.
La o concluzie similară au ajuns și analiștii Citibank care comentează de obicei situația României, Ilker Domac și Gultekin Isiklar. “Cererea internă rămâne slabă, iar producția industrială pierde impuls. Perspectivele mai slabe de creștere ale Germaniei și ale economiei mondiale complică dinamica de creștere pentru România, pentru că îi afectează performanța de export”, notează cei doi, făcând cunoscut că reduc în consecință estimarea de creștere a PIB pentru acest an de la 2% la 1,6%. Ei introduc în ecuație și faptul că bucuria scăderii spectaculoase a inflației în iunie și iulie poate fi de scurtă durată și fără efecte la nivelul dobânzilor, întrucât, “în ciuda unei perspective mai bune a inflației, viitoarele ajustări de prețuri administrative și riscurile asociate cu aplicarea programului cu FMI și UE în anul electoral vor face BNR să mențină dobânda de politică monetară neschimbată”.
Iar situația dobânzilor se grefează pe un fundal în care, după opinia lui Cezar Furtună, partener servicii financiare al KPMG în România, “există în continuare îngrijorări semnificative cu privire la nivelul împrumuturilor neperformante acordate de băncile europene către companiile si persoanele fizice din România și suntem încă departe de a vedea scăderi semnificative ale provizioanelor pentru imprumuturi”.
Cu ce rămânem, așadar? Cu agricultura, deja un succes indiscutabil al anului, cu o recoltă de peste 7 milioane de tone (comparabilă cu recordul de 7,3 milioane din 2005), cu faptul că exporturile încă rezistă, cu promisiunile Guvernului de investiții în infrastructură și locuri de muncă și, probabil mai presus de toate, cu grija de a evita greșelile altora sau propriile greșeli din trecut la capitolul politicilor economice și fiscale, pornind de la evidența că dacă piețele iartă pe timp de creștere economică solidă, orice greșeală e penalizată dublu în vremuri tulburi.
Dacă ne paște sau nu o recădere în criză, “asta depinde de deciziile de politică economică, și nu numai, pe care o să le luăm”, conchidea recent Florian Libocor, economistul-șef al BRD. “Avem șansa de a începe o nouă fază de creștere economică sănătoasă, însa asta nu este o garanție că așa va fi. Trebuie să fim raționali, prudenți și consecvenți, pentru a limita la maxim potențiale cauze interne de dezechilibre. Cât privește cauzele externe, putem doar să ne pregătim cât mai bine.”
-
 Cât de mult s-au chinuit doi corporatişti din România să îşi deschidă o afacere şi cum au reuşit să ajungă de la marfă luată pe datorie la afaceri de milioane de euro?
-
 Povestea tinerei care a combinat arta cu tehnologia şi a creat una dintre cele mai originale afaceri din România
-
 Este sau nu este bine să îţi cumperi acum o locuinţă şi care este una dintre cele mai frecvente greşeli făcute de români atunci când vor să îşi cumpere o casă?