
Cine a trecut pe IRCC din timp a economisit într-un an 8.800 lei în cazul unui credit ipotecar de 250.000 lei, pe o perioadă de 30 de ani
Dacă românii care aveau credite ipotecare legate de ROBOR s-ar fi mutat pe IRCC încă din luna iulie 2021, ar fi economisit din diferența ratelor legate de cei doi indici aproximativ 8.800 lei în cazul unui credit ipotecare de 250.000…
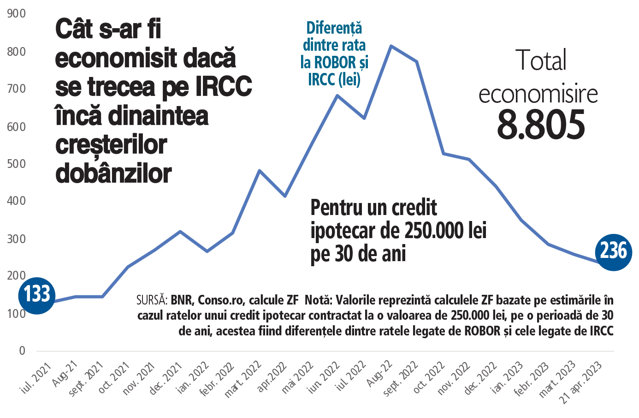
Dacă românii care aveau credite ipotecare legate de ROBOR s-ar fi mutat pe IRCC încă din luna iulie 2021, ar fi economisit din diferența ratelor legate de cei doi indici aproximativ 8.800 lei în cazul unui credit ipotecare de 250.000 lei, pe o perioadă de 30 de ani, potrivit calculelor ZF.
♦ Ratele creditelor ipotecare legate de ROBOR au început să scadă ușor în ultimele 7-8 luni, ajungând să fie cu 200-300 lei mai mici, în timp ce nivelul indicelui și-a menținut o traiectorie descendentă până la 6,78% ♦ La creditele ipotecare legate de IRCC, deși ratele au crescut, nivelul s-a menținut la un nivel simțitor mai mic, față de ratele legate de ROBOR, în timp ce nivelul indicelui IRCC nu a depășit 6%.
Dacă românii care aveau credite ipotecare legate de ROBOR s-ar fi mutat pe IRCC încă din luna iulie 2021, ar fi economisit din diferența ratelor legate de cei doi indici aproximativ 8.800 lei în cazul unui credit ipotecare de 250.000 lei, pe o perioadă de 30 de ani, potrivit calculelor ZF.
Indicele ROBOR este un indicator al pieței monetare, iar din anul 2010 a fost stabilit de guvern drept referința în funcție de care să fie stabilite ratele creditelor. După luna mai a anului 2019, IRCC a înlocuit ROBOR, acesta având la bază media aritmetică a ratelor dobânzilor zilnice ale tranzacțiilor interbancare trimestriale.
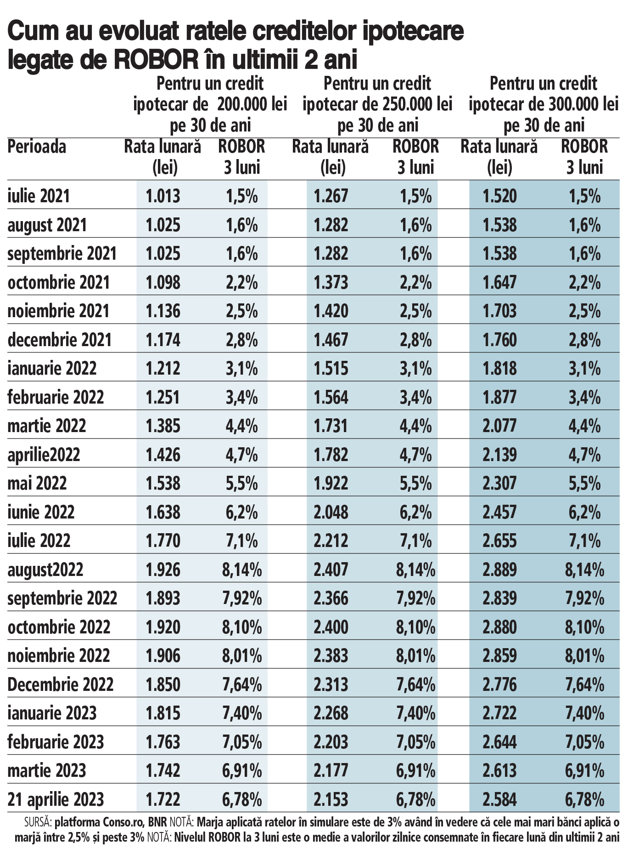
Pentru a avea o imagine de ansamblu asupra evoluțiilor celor doi indici, dar și a ratelor care se formează în cazul unui credit ipotecare, ZF a calculat, cu ajutorul platformei Conso.ro și al datelor BNR privind evoluția ROBOR și IRCC. Rata ipotetică pentru trei categorii de credite ipotecare, respectiv o valoare a creditului ipotecar de 200.000 lei, de 250.000 lei și de 300.000 lei, pe o perioadă de 30 de ani, utilizând nivelul mediu al ROBOR la 3 luni din fiecare lună din ultimii doi ani și nivelul trimestrial al IRCC din ultimii trei ani, împreună cu o marjă aproximativă de 3% pe care băncile o adaugă la ROBOR când calculează dobânzile în cazul creditelor ipotecare, nivelul marjei fiind în general între 2,5% și peste 3% în cazul celor mai mari bănci din România. Dobânzile nu sunt actualizate zilnic în contractele de credit, ci trimestrial sau semestrial în funcție de bancă.
Pe baza ratelor calculate de ZF, ținând cont de evoluțiile celor doi indici, pentru exemplul unui credit ipotecar de 250.000 lei, pe o perioadă de 30 de ani, din luna iulie 2021 până în prezent, valoarea totală care ar fi fost economisită de un român dacă s-ar fi mutat de la ROBOR la IRCC ar fi de aproximativ 8.800 lei. Analizând fiecare lună din ultimii doi ani, se poate observa că cea mai mică sumă economisită într-o lună în urma trecerii de la ROBOR la IRCC ar fi fost de circa 133 lei, pe când în perioada mai – septembrie 2022, când nivelul ROBOR a „sărit calul“ sumele economisite ajung și la peste 800 lei.
În general analiștii și bancherii susțin că IRCC este un indice cu o întârziere de 6 luni, care în cele din urmă urmează traseul dat de ROBOR. Cu toate acestea, în ciuda creșterilor masive înregistrate de indicele ROBOR și implicit ducând la dublări ale ratelor, indicele IRCC s-a menținut simțitor sub nivelul ROBOR. De exemplu, media nivelului pentru indicele ROBOR în perioada iulie 2022 până în martie 2023 a fost între 8,14%, și 6,91% în timp ce nivelul IRCC din T2/2022 până în prezent a fost între 4,06% și 5,98%. Per total, baza de pornire a indicelului ROBOR a fost de 1,5% în luna iulie 2021, ajungând la 6,78% în prezent. Comparativ, baza de pornire a creșterilor pentru IRCC a fost de 1,08% în T2/2021 și estimările arată un nivel de 5,97% pentru T3/2023.
În ceea ce privește ratele efective ale creditelor ipotecare legate de ROBOR și IRCC, creșterile sunt mai accentuate la cele legate de ROBOR, față de IRCC. Acest lucru s-a observat cel mai bine în a doua parte a anului trecut, când ROBOR s-a dus spre cote maxime de peste 8%, iar raportat la aceeași perioadă a anului 2021 ratele erau aproape duble.
Astfel, pentru un credit ipotecar în lei în valoare de 200.000 lei contractat de un român pe o perioadă de 30 de ani rata era de 1.013 lei pe lună în iulie 2021, când ROBOR la 3 luni era la cel mai mic nivel, respectiv 1,5%, Analizând evoluția ROBOR din ultimii doi ani, se observă cum fiecare creștere influențează și creșterea ratelor plătite lunar. În perioada iulie – decembrie 2021, creșterea a fost de aproape 161 lei, iar pe măsură ce ROBOR a urcat mai accentuat și rata a devenit din ce în ce mai mare.
Pentru acest exemplu, în luna august 2022, ROBOR a atins un nivel mediu de 8,14%, ceea ce a propulsat rata acestui credit la 1.926 lei, însemnând o creștere de circa 90%, adică aproape dublare. Ulterior, luna septembrie a venit cu o stagnare a nivelului ROBOR la 7,92%, ceea ce a însemnat o rată de 1.893 lei. Acest nivel a fost menținut până când, în luna octombrie 2022 dobânda de politică monetară a crescut de la 5,5%, la 6,25%.
Astfel ROBOR a pornit din nou în sus, ajungând în luna octombrie 2022 la 8,10%, însemnând o rată lunară pentru acest exemplu de 1.920 lei. În prezent, la un nivel al ROBOR de 6,78%, rata lunară este de 1.722 lei.
În cazul unui credit ipotecar în lei în valoare de 250.000 lei contractat de un român pe o perioadă de 30 de ani, în luna iulie 2021, când ROBOR la 3 luni era la cel mai mic nivel, rata lunară se situa la 1.267 lei. Un an mai târziu, același credit legat la ROBOR a ajuns să aibă o rată de 2.212 lei, la un nivel al ROBOR de 7,1%, însemnând aproape o dublare. Raportat la luna august 2021, rata a crescut cu 90%, până la 2.407 lei, însemnând o sumă în plus la rată de 1.140 lei. Odată cu luna septembrie și cu o scădere ușoară a nivelului ROBOR la 7,92%, rata acestui credit a ajuns la 2.366 lei. Deși în luna octombrie ROBOR s-a dus la o medie de 8,10%, rata lunară ajungând la 2.400 lei, ulterior nivelul a scăzut ajungând la 6,78% în prezent, însemnând o rată lunară pentru acest credit de 2.153 lei.
În ceea ce privește ultimul exemplu din simularea efectuată de ZF, unde valoarea creditului ipotecar contractat este de 300.000 lei, baza ratei este mai mare, respectiv 1.520 lei în iulie 2021, iar un an mai târziu rata a ajuns la 2.655 lei, însemnând o creștere de 75%. Raportat la luna august 2021, rata a crescut cu 90%, până la 2.889 lei, însemnând un avans de 1.369 lei. La nivelul actual al ROBOR, rata lunară a ajuns la 2.584 lei.
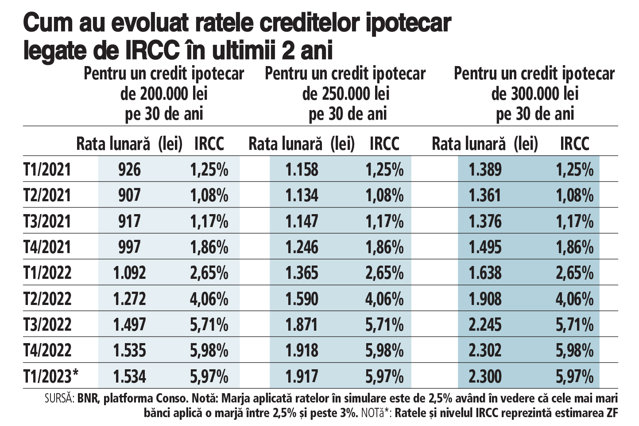
În cazul în care cele trei credite folosite ca exemplu la ROBOR ar fi de fapt legate de IRCC, situația este diferită. Astfel, pentru un credit ipotecar în lei în valoare de 200.000 lei contractat de un român pe o perioadă de 30 de ani rata lunară raportată la primul trimestru din 2021, când nivelul IRCC era 1,25%, era de 926 lei, ajungând în primul trimestru din 2022 la 1.092 lei, la un nivel al IRCC de 2,65%, iar ulterior rata a ajuns la 1.535 lei, la un nivel maxim atins de IRCC de 5,98% în trimestrul patru din 2022. Creșterea efectivă din T1/2021 până în T4/2022 este de 66%, iar raportat la cel mai mic nivel atins de IRCC, respectiv în T2/2021, când rata ajunsese la 907 lei, creșterea a fost de 70%. Conform celor mai recente date pe primele trei luni din 2023, nivelul IRCC s-ar menține la 5,97%, ceea ce înseamnă o rată de 1.534 lei.
Pentru creditul ipotecar de 250.000 lei pe o perioadă de 30 de ani legat de IRCC, rata lunară ar fi început de la 1.158 lei în T1/2021, ajungând la 1.365 lei în T1/2022, iar ulterior la 1.918 lei în T4/2022. Acest lucru înseamnă o creștere totală asemănătoare cu cea a exemplului anterior. Conform celor mai recente date pe primele trei luni din 2023 privind nivelul IRCC, rata lunară s-ar menține la 1.917 lei.
În cazul ultimului exemplu, al unui credit ipotecar de 300.000 lei pe o perioadă de 30 de ani legat de IRCC, rata lunară ar începe la 1.389 lei în T1/2021, ajungând la 1.638 lei în T1/2022, iar în T4/2022 rata ar fi ajuns la 2.302 lei. În acest caz, creșterea efectivă ar fi la același nivel de 66%. În ceea ce privește primul trimestru din 2023, conform datelor preliminare, în care nivelul IRCC ar rămâne la 5,97%, rata lunară ar fi de 2.300 lei.
Rata de dobândă zilnică a tranzacțiilor interbancare reprezintă media ponderată a ratelor de dobândă cu volumele tranzacțiilor de pe piața monetară interbancară. Deși noul indice IRCC este la un nivel mult mai mic decât ROBOR, respectiv 5,98%, acesta are o întârziere de 6 luni, ceea ce înseamnă că în momentul în care ROBOR va scădea, IRCC ar putea rămâne în urmă la un nivel mai mare decât ROBOR.
-
 A intrat într-un domeniu despre care nu ştia aproape nimic, iar opt ani mai târziu conduce un business de milioane de lei. Povestea unei antreprenoare care vrea să schimbe regulile jocului
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi