
Cele mai dinamice companii din România. Comerț: Acolo unde banii schimbă mâinile
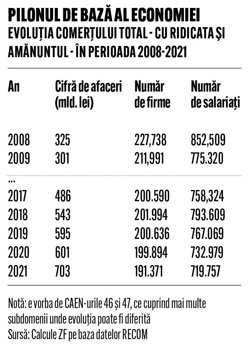
Cele aproape 200.000 de firme din comerțul local – atât cele care au operațiuni de retail, cât și acelea care acționează și vând angro sau cu ridicata – au închis anul trecut cu afaceri cumulate de peste 700 mld. lei, un nivel record.
Acum aproape un deceniu, un executiv care conducea la vremea respectivă operațiunile locale ale grupului Wrigley, activ pe piața de gumă de mestecat, a spus că produsele companiei sunt „acolo unde banii schimbă mâinile”, vrând să indice astfel că acoperă toate magazinele din comerțul local. Expresia folosită de el mi-a rămas adânc întipărită în minte și cred că ea caracterizează foarte bine acest sector al comerțului – cu amănuntul, dar și cu ridicata -, care cuprinde afaceri multiple și variate, de la clasicele supermarketuri la farmacii, benzinării, magazine de mobilă, modă sau electro-IT și de la traderii de cereale la distribuitorii de medicamente ori carburanți. Nu există activitate mai veche decât comerțul, iar dacă la început ea avea la bază trocul, acum această afacere este caracterizată prin plata unei sume de bani de către un cumpărător către un vânzător. Astfel, banii schimbă mâinile.
Cele aproape 200.000 de firme din comerțul local – atât cele care au operațiuni de retail, cât și acelea care acționează și vând angro sau cu ridicata – au închis anul trecut cu afaceri cumulate de peste 700 mld. lei, un nivel record. Valoarea „industriei” este cu 17% mai mare decât în 2020, iar în cinci ani avansul se apropie de 45%, o dovadă clară a importanței pe care acest sector a dobândit-o și totodată o are în economie.
Cu alte cuvinte, acest domeniu contribuie cu mai bine de o treime (35%) la cifra de afaceri cumulată a mediului de business local, deși în ceea ce privește numărul de actori economici (numărul de companii), cota de piață a comerțului scade sub 25%, semn că această industrie concentrează un număr important de companii mari, cum e cazul rețelelor de hipermarketuri și supermarketuri, al benzinarilor, al traderilor de cereale sau al distribuitorilor din farma. La vârful acestor segmente de comerț își fac loc companii cu afaceri de miliare sau chiar peste 10 miliarde de lei fiecare.
Conturile acestor companii sunt rotunjite direct sau indirect de români, consumul privat fiind deja de mai mulți ani motorul principal al economiei locale. Doar că dependența mare a PIB-ului de acest motor nu este sănătoasă, mai ales în vremuri de criză, când apetitul de consum sau de cumpărături scade, iar economia își pierde astfel din avânt.
Această situație se profilează la orizont în următoarea perioadă, inflația record, ratele tot mai mari ale dobânzilor și salariile care nu țin pasul cu aceste scumpiri punând bazele unei schimbări a comportamentului de consum.
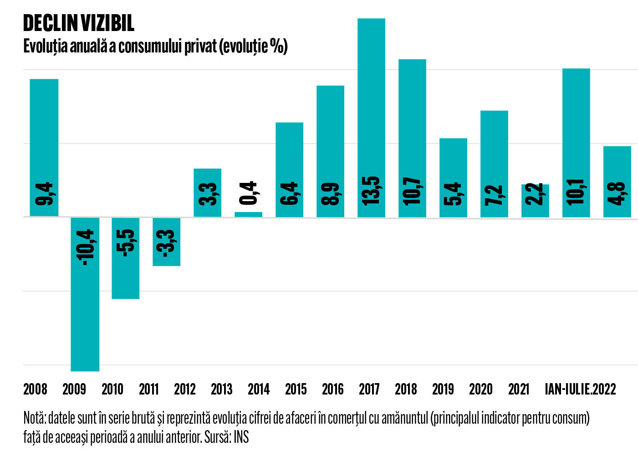
În 2021, al doilea an de pandemie, cifra de afaceri din comerțul cu amănuntul, cel mai important indicator pentru consumul privat, a crescut cu peste 10%, un nivel ce amintește de anii de boom economic. Perioada pandemiei a fost caracterizată de bani ieftini și mulți,
care au intrat în consum. Iar asta a dus, încet dar sigur, la o inflație de 15%, una dintre cele mai mari din Europa. A contribuit, cu siguranță, și războiul ruso-ucrainean, care doar „a pus paie pe focul” deja aprins al inflației.
Ca un bulgăre de zăpadă în pantă, scumpirile s-au rostogolit, iar prețurile au crescut în toate sectoarele economiei, de la carburant și energie (chiar și plafonat, prețul e mai mare decât acum doi ani, spre exemplu) la mâncare și chiar servicii de telefonie. Salariile țin cu greu pasul cu aceste evoluții, astfel că oamenii se confruntă cu o scădere a puterii de cumpărare și de aceea încep să cumpere mai puțin sau mai ieftin. Așa se face că rata de creștere a consumului privat (cea deflatată) a încetinit la doar 4,8% după primele șapte luni din an, adică la mai puțin de jumătate față de nivelul din 2021. Jucătorii din retailul de orice fel vorbesc deja despre o prudență în consum, despre o atenție mai mare la preț și în general despre un downtrading. Asta înseamnă că, din cauza scăderii puterii de cumpărare, oamenii vor opta în aceeași categorie de bunuri pentru produse mai ieftine – acolo unde există alternativă, bineînțeles.
Această schimbare vine după ani de zile în care a existat un fenomen contrar – uptradingul, adică orientarea spre produse tot mai scumpe. În ultimul deceniu, economia a crescut, salariile au urmat același trend, deci românii au început să o ducă mai bine. Iar o bună parte din surplusul financiar s-a dus în consum.
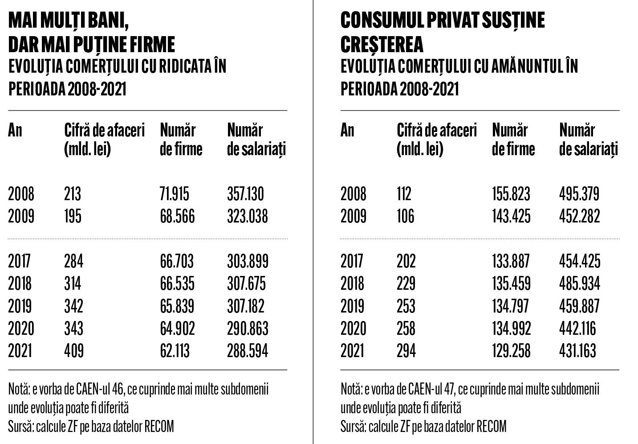
De aceea, afacerile companiilor din retail (comerț cu amănuntul), cele care vând direct bunuri către consumatori, s-au triplat aproape din 2009, primul an al crizei financiare precedente, până în 2021, la 294 mld. lei. În comerțul cu ridicata (companii care fac distribuție și lucrează B2B) e vorba de „doar” o dublare (110%).
Rămâne de văzut dacă în 2022 datele vor indica o schimbare de direcție, dar cel mai probabil nu, dat fiind că inflația singură ar putea să țină pe plus comerțul în ansamblul său (cu diferențe de la un sector la altul sau de la o companie la alta). Cu siguranță însă, impactul scumpirilor record se va vedea cel mai puternic la nivel de profit. E posibil totodată ca și numărul de salariați să scadă, dar asta nu e o noutate, dat fiind că în comerț se fac deja de mai mulți ani bani mai mulți, dar cu mai puțini salariați. Totodată, scade și numărul de firme, dat fiind că e o piață tot mai concurențială, unde cei mari devin și mai mari. Iar cei mici? Se adaptează sau dispar.
Dezvoltare prin M&A. Compania românească Flagas, din județul Olt, controlată de Daniel-Ionuț Doldurea și Ionuț-Cosmin Stîngă, a preluat recent o altă firmă locală, Rombeer Crîgașu, activă în același domeniu – retailul și distribuția de carburanți. Tranzacția, ce a ajuns pe masa Consiliului Concurenței pentru aprobare (și încă așteaptă ok-ul la momentul publicării acestui catalog), marchează un prim acord între doi jucători din eșalonul secund al retailului cu carburanți.
Mai exact, în România există circa 2.000 de benzinării, iar dintre acestea mai bine de 1.500 sunt operate de cei patru mari jucători din piață – OMV Petrom (cu brandurile OMV și Petrom), MOL România, Rompetrol și Lukoil România. În cazul Rompetrol, este vorba atât de stații operate direct, cât și de unele administrate de parteneri. Brandul este însă același.
Astfel, piața este puternic concentrată la vârf, jucătorii independenți activând în liga secundă din punctul de vedere al businessului.Compania Flagas din Olt și-a mai mult decât dublat businessul în 2021 versus anul anterior, până la 312 mil. lei, iar odată cu preluarea benzinarului independent Rombeer ajunge la peste jumătate de miliard de lei cifră de afaceri.
Rombeer Crîngașu și Flagas sunt doi dintre jucătorii independenți mari din piața de profil, primul având 14 stații de carburanți în județele Dâmbovița și Prahova, operate sub brandul RBC Gas. Prin intermediul acestora, compania comercializează angro și cu amănuntul carburanți auto, produse alimentare sau auto și desfășoară activități de spălătorie auto, potrivit datelor de la Consiliul Concurenței. În ceea ce privește Flagas, nu există prea multe date privind activitatea firmei, dat fiind că nu există nici măcar un site de prezentare. Totuși, datele de la Concurență arată că și aceasta are propriile benzinării, cu model similar cu cel al Rombeer Crîgașu. De asemenea, compania comercializează angro și cu amănuntul carburanți.
14
benzinării sub brandul RBC Gas a preluat compania românească Flagas
de la competitorul său Rombeer Crîngașu, tot o firmă antreprenorială autohtonă
Tranzacția dintre cele două companii a venit la doar un an și jumătate după ce unul dintre cei mai mari jucători independenți din piața de profil a fost preluat de un gigant străin. Mai exact, la final de 2020, Smart Diesel, cel mai mare benzinar independent din România, companie care a crescut rapid la afaceri de 1,5 mld. lei, a fost cumpărat de grupul german DKV în una dintre cele mai mari tranzacții, estimată de ZF la peste 100 mil. euro. Astfel de deal-uri e posibil să încurajeze și alte companii românești să își consolideze activitatea în vederea unei preluări.
Anul agricol bun se vede în cifrele companiilor din sector. România a avut anul trecut unul dintre cei mai buni ani agricoli din istoria sa, cu o producție de circa 34 de milioane de tone, cu aproape 80% peste recolta din 2020, un an marcat de secetă. Agricultura este, în România, un domeniu care se află, în lipsă de irigații, la mâna vremii, astfel că cifrele pot diferi puternic de la un an la altul. Și în 2022, spre exemplu, seceta puternică a afectat suprafețe întinse de teren și mai ales cultura de porumb, unde România a fost anul trecut fruntașă în Europa.
Totuși, afacerile companiilor din agricultură ar putea fi salvate în acest an de prețurile record care vin pe fondul războiului ruso-ucrainean. În ceea ce privește rezultatele financiare din 2021, anul agricol bun a săltat cifra de afaceri atât a companiilor implicate direct în domeniu – cum ar fi producătorii sau traderii –, cât și pe cea a firmelor din sectoare conexe.
3 companii dintre cele care au crescut alert în 2021 vin din tradingul cu cereale sau din arii conexe agriculturii, cum ar fi comerțul cu utilaje.
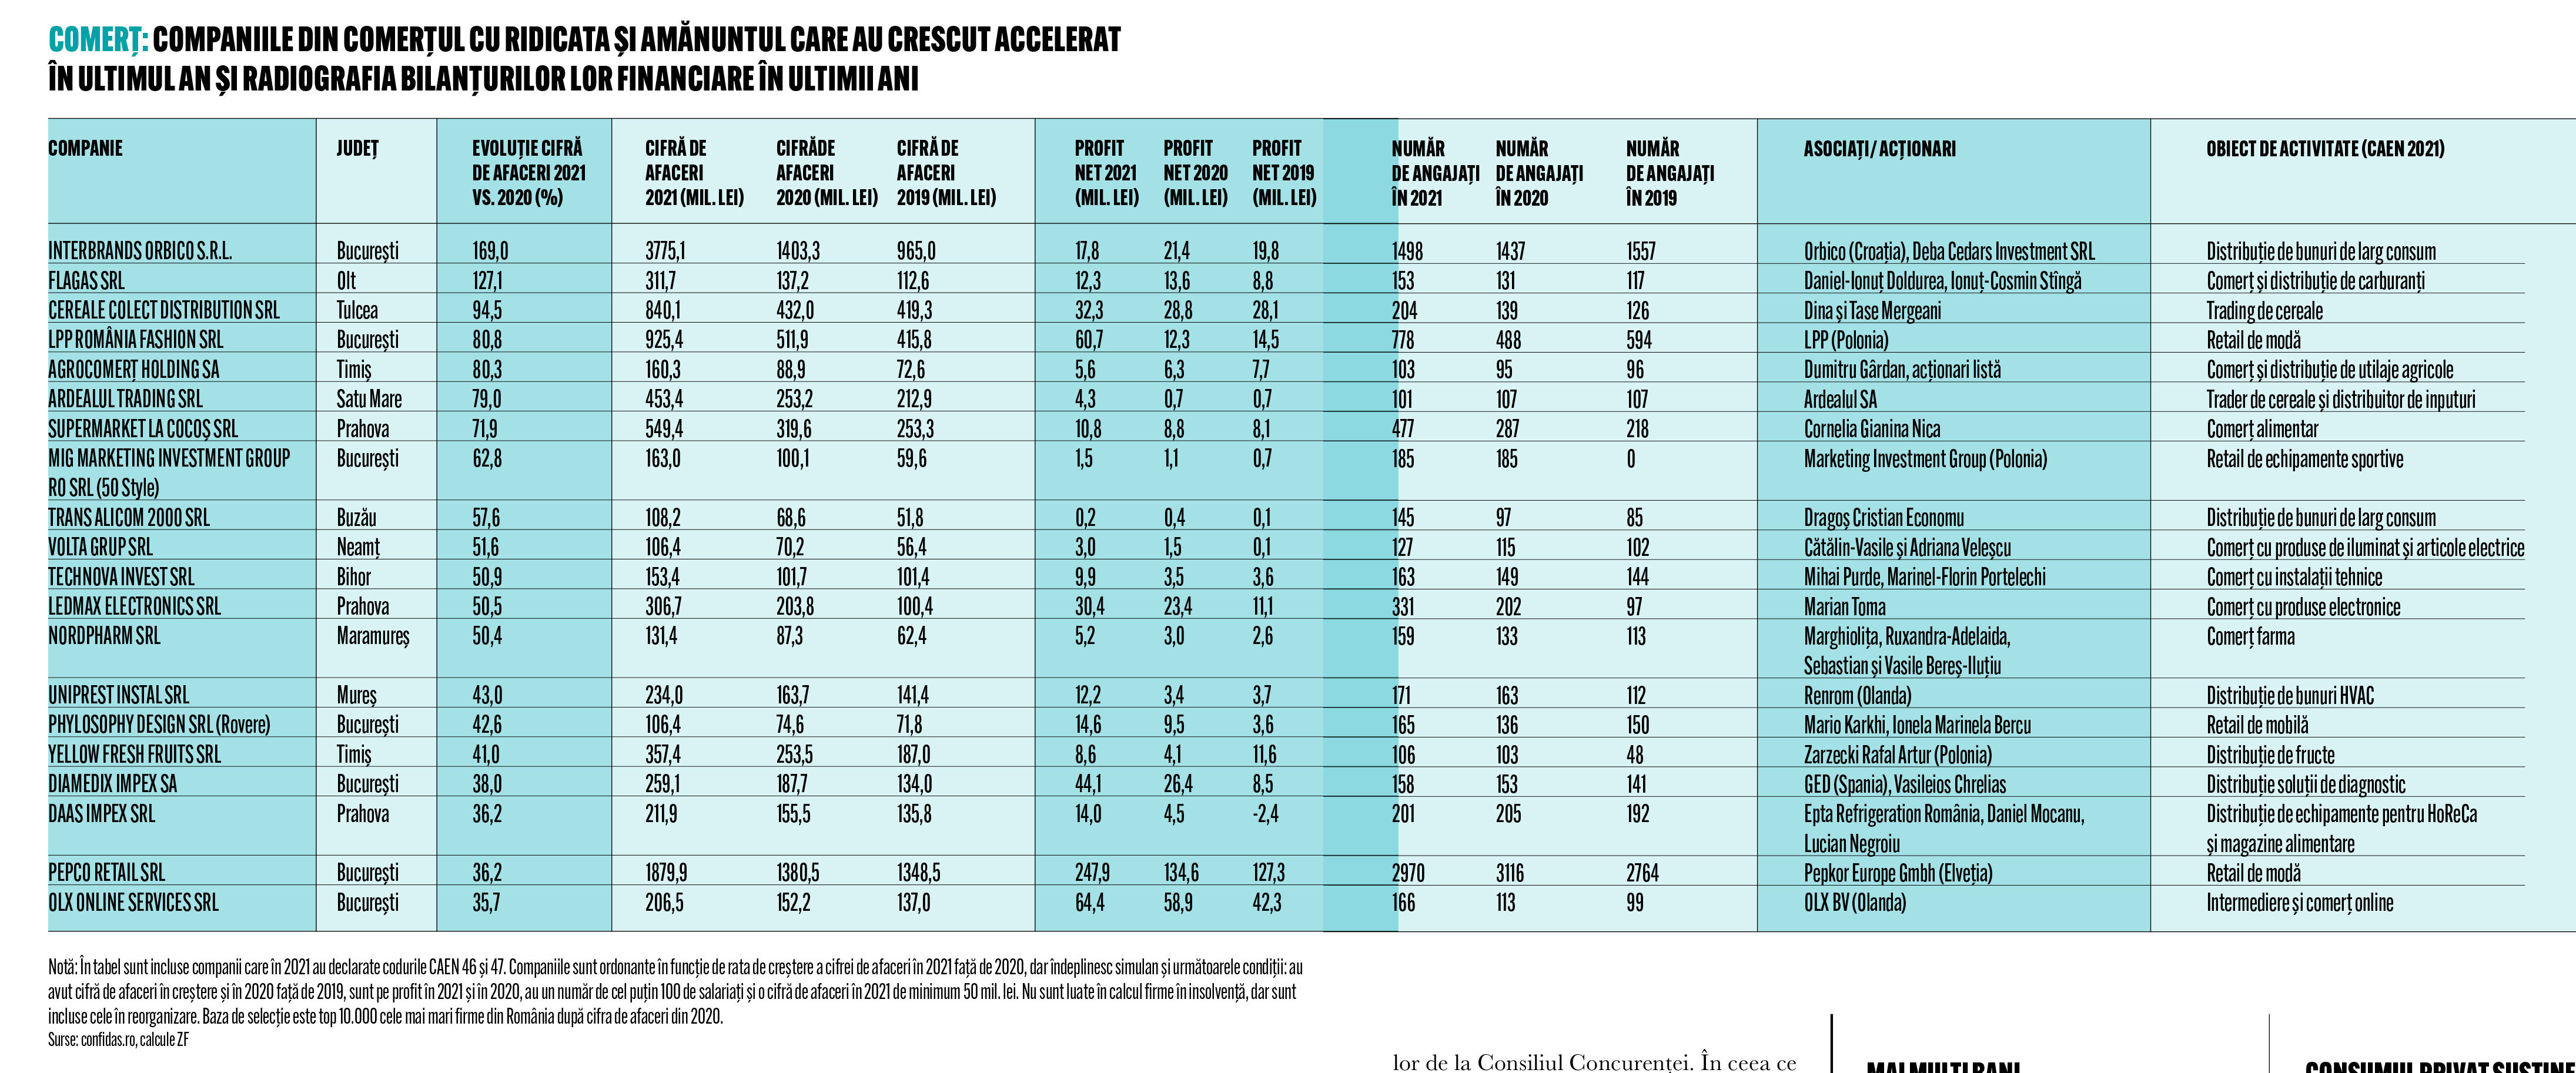
Spre exemplu, între companiile care au crescut puternic în 2021 se găsesc doi traderi – Cereale Colect Distribution și Ardealul Trading – și o firmă ce are retail și distribuție de utilaje agricole – Agrocomert Holding. Aceasta din urmă este o firmă locală, fondată în 1991, care vinde combine, tractoare, semănători sau pluguri, având opt puncte de lucru prin care acoperă Banat, Transilvania și Oltenia, conform site-ului propriu. Compania aproape și-a dublat businessul în 2021, avansul venind într-o perioadă în care tot mai mulți fermieri investesc în utilaje pentru a-și crește productivitatea.
În ceea ce îi privește pe traderii Cereale Colect Distribution și Ardealul Trading, este interesant de remarcat că pe o piață dominată de multinaționale, cei doi cresc accelerat, cu 80-95%, ritm ce le permite să intre în liga mare.
ZF scria anul trecut că Cereale Colect Distribution din județul Tulcea, business deținut de antreprenorii români Tase și Dina Mergeani, are în plan extinderea capacității de depozitare cu 40%, până la 300.000 de tone, valoare ce ar poziționa compania între cei mai mari jucători din piață.
Astfel, deși companiile străine se găsesc pe primele poziții în domeniu, firmele locale vin tare din urmă.
13,6%
este ritmul de creștere al comerțului cu bunuri nealimentare în 2021 versus 2020, ritmul fiind de peste două
ori mai alert ca în cazul produselor alimentare, arată datele INS.
Pandemia a însemnat investiții în propriile cuiburi. În ultimii doi ani, oamenii au stat mai mult decât oricând în propriile case, care le-au devenit și birou, dar și cinema, și restaurant, și refugiu. De aceea, o bună parte din banii care altfel ar fi fost direcționați către vacanțe sau către ieșit în oraș au fost reorientați către achiziția de electronice, electrocasnice, mobilă și decorațiuni. Iar această schimbare de comportament de consum, pe care criza sanitară a forțat-o asupra oamenilor, s-a văzut în încasările retailerilor de bunuri nealimentare, mai ales în cazul celor care vindeau produse pentru casă. Spre comparație, în 2020, jucătorii din modă sau cosmetice au pierdut teren, deși anul trecut au început să își revină.
În 2022, an marcat de inflație record, e posibil ca situația să se schimbe pentru companiile care au beneficiat de faptul că au fost bani mulți și ieftini în piață în pandemie. Este vorba în special de retailerii de mobilă sau electroIT, care vând articole cu prețuri mai mari, văzute de regulă ca investiții. În criza financiară anterioară, cea din 2009-2010, aceste sectoare au avut cel mai mult de suferit dintre segmentele comerțului. Piața de electro-IT, spre exemplu, a pierdut jumătate din valoare în doar doi ani, pentru că oamenii au ales să își schimbe frigiderul, mașina de spălat sau aragazul exclusiv la nevoie, nu pentru că își doreau ceva mai performant.
În ultimii doi ani însă, aceste tipuri de produse au fost vedetele comerțului, mai ales că mulți oameni și-au și cumpărat case sau apartamente mai mari, în care să se simtă confortabil în pandemie, și a trebuit să și le mobileze ori doteze cu cele necesare. Astfel, companii care vând produse de iluminat (Volta Grup din Neamț), electronice (Ledmax Electronics) și mobilă (Philosophy Design – ce operează brandul Rovere) se numără printre firmele din comerț cu cea mai alertă creștere în 2021. Aceste businessuri au fost pe plus și în 2020 versus anul anterior, confirmând astfel tendințele din piață.
Polonezii fac regulile în modă. Polonia, cea mai dezvoltată economie din Europa Centrală și de Est, are circa zece branduri de modă – îmbrăcăminte și încălțăminte – care s-au extins în România în ultimul deceniu, acestea toate ajungând să adune împreună peste 600 de magazine pe plan local.
Unii dintre acești jucători se extind în continuare puternic, cu zeci de unități an de an, iar asta se vede și în cifra de afaceri a acestor retaileri, printre care se numără Pepco – liderul pieței locale de modă, LPP – grup ce are în România cinci branduri – și 50 Style – o companie care a intrat mai recent în țară, dar care crește accelerat. Alte companii mari din Polonia care își pun umărul la dezvoltarea pieței locale de modă sunt CCC (încălțăminte), Cocodrillo și Smyk (articole pentru copii), Sizeer și 4F (echipamente sportive), alături de answear.ro în online.
Una dintre cele mai alerte expansiuni o are grupul LPP, care avea local, la finalul anului trecut, 101 magazine sub cinci branduri, este vorba de Reserved, Cropp, Mohito, House și Sinsay. Acesta din urmă este brandul cel mai extins, cu aproape 50 de unități.
LPP, activ în moda mass market, este jucătorul cu cea mai rapidă creștere a businessului de pe piața de profil din România în ultimii ani. Spre exemplu, anul trecut cifra de afaceri s-a oprit la 925 mil. lei după un avans de 80,7%. Acest ritm este ceva normal pentru companie deja din 2015, singura excepție fiind primul an de pandemie, 2020, când vânzările retailerului au crescut cu „doar” 23%, pe o piață în declin puternic.
„Principalul nostru proiect de investiții pe piața locală rămâne dezvoltarea rețelei omnichannel, care vizează pe de o parte continuarea expansiunii brandurilor noastre prin magazine fizice, dar și în mediul online și pe de altă parte dezvoltarea și implementarea de tehnologii care să ne ajute să îmbunătățim experiența clienților cu brandurile până la 1 octombrie 2022”
Alina Bistreanu, general director LPP România
„Principalul nostru proiect de investiții pe piața locală rămâne dezvoltarea rețelei omnichannel, care vizează pe de o parte continuarea expansiunii brandurilor noastre prin magazine fizice, dar și în mediul online și pe de altă parte dezvoltarea și implementarea de tehnologii care să ne ajute să îmbunătățim experiența clienților cu brandurile pe care le deținem, indiferent de canalul din care aleg să facă achiziția”, spunea recent Alina Bistreanu, executivul român ce a condus până acum o lună grupul pe plan local.
Mai mult decât atât, avansul galopant este estimat să continue și în 2022, când polonezii și-au bugetat pentru România afaceri de peste 1,7 mld. lei, rezultat ce îi apropie de liderul Pepco, un discounter din aceeași țară, Polonia.
Pepco are local circa 400 de magazine și afaceri de 2 mld. lei, iar ritmul de dezvoltare rămâne relativ constant, 50 de unități pe an. Discounterul polonez Pepco a obținut anul trecut în România o cifră de afaceri de aproape 1,9 mld. lei, cu 36% mai mare versus 2020.
De aproape două ori mai repede crește businessul 50 Style, operat de firma Mig Marketing Investment Group Ro SRL și activ pe piața de haine și încălțăminte sport. Acesta este însă un retailer mult mai mic prin comparație. Contează și că firma a venit local în 2018, fiind printre cele mai noi nume poloneze din România.
Marile lanțuri trag după ele și partenerii. An de an, indiferent de contextul economic, cele zece rețele de comerț modern au anunțat investiții în magazine noi, remodelări, achiziții de terenuri sau dezvoltări de spații logistice. Retailerii internaționali vorbesc despre o subdezvoltare a sectorului prin comparație cu vestul, adică numărul de metri pătrați de comerț modern per capita e departe de media europeană.
Astfel, aceste rețele scot din buzunare până la 1 mld. euro anual pentru investiții, iar acestea se traduc, printre altele, în 350-450 de supermarketuri și hipermarketuri noi, plus altele remodelate. Expansiunea își pune umărul la creșterea vânzărilor acestor companii care au fiecare afaceri de miliarde sau chiar peste 10 miliarde de lei. Spre exemplu, anul trecut, ritmul mediu de creștere în comerțul modern a fost de aproape 10%, cu un maxim de 19% în cazul Metro Cash & Carry și cu Cora pe minus, singura rețea care a postat scădere.
Creșterea și dezvoltarea acestor jucători mari trag după sine și furnizorii lor de bunuri sau servicii. Spre exemplu, între companiile din comerț cu cel mai alert ritm de creștere anul trecut se găsesc trei distribuitori de bunuri FMCG – Interbrands Orbico, Trans Alicom 2000 și Yellow Fresh Fruits (doar fructe) – și un furnizor de echipamente – DAAS Impex.
Creșterea și dezvoltarea marilor lanțuri de magazine trag după sine și furnizorii lor de bunuri sau servicii. Spre exemplu, între companiile din comerț cu cel mai alert ritm de creștere anul trecut se găsesc trei distribuitori de bunuri FMCG – Interbrands Orbico, Trans Alicom 2000 și Yellow Fresh Fruits (doar fructe) – și un furnizor de echipamente – DAAS Impex.
 DAAS este unul dintre cei mai importanți furnizori de echipamente pentru hoteluri, restaurante și magazine alimentare, lucrând cu jucători precum Kaufland sau Mega Image, conform ultimelor date ZF. Firma și-a majorat anul trecut vânzările cu 36%, până la aproape 212 de milioane de lei. Furnizorul local a intrat acum mai bine de trei ani în portofoliul italienilor de la Epta, care au cumpărat pachetul majoritar de la antreprenorul Daniel Mocanu.
Tot printr-o tranzacție mare a trecut recent și distribuitorul Interbrands (acum Interbrands Orbico), care e controlat astăzi de grupul croat Orbico. Compania și-a majorat anul trecut afacerile cu 170%, ajungând la venituri de aproape 3,8 miliarde lei. Interbrands are circa 40.000 de clienți, pe care îi deservește cu un parc auto de aproximativ 1.400 de mașini. Distribuitorul acoperă mai multe canale precum retail modern, retail tradițional, dar și lanțuri de farmacii. Firma distribuie produse ale unor giganți precum Philip Morris, Procter & Gamble, Lindt, Kellogg’s (Pringles) sau Duracell.
Un model similar are și Trans Alicom 2000, doar că spre deosebire de Interstar Orbico, această companie este distribuitor autorizat de produse FMCG doar regional, în județele Buzău și Vrancea. Printre brandurile din portofoliu se numără Romaqua (Borsec), Cotnari sau Nestlé.
Există și distribuitori specializați doar pe un segment al pieței de bunuri de larg consum, cum e cazul polonezilor de la Yellow Fresh Fruits, care distribuie doar fructe, mai ales banane, dar și altele exotice. Afacerile firmei aproape s-au dublat în doi ani, o perioadă în care românii au stat mai mult acasă, au avut mai mulți bani de consum și au cheltuit pe alimente mai sănătoase, dar și mai exotice.
Mai există și surprize. Comerțul alimentar local este dominat clar de rețelele internaționale care adună împreună circa 4.000 de magazine moderne ce au afaceri anuale de 83,5 mld. lei, adică 70% din tot ce cheltuie românii pe bunuri de larg consum. Astfel, cele circa 40.000 de magazine tradiționale cumulează afaceri anuale de sub 25 mld. lei, conform estimărilor ZF, deci aproximativ 30% din piața de comerț alimentar.
Numărul magazinelor tradiționale, precum și cota lor de piață scad constant, anual închizându-se mii de chioșcuri și alimentare din cauza presiunii pe care o exercită marile lanțuri. Și totuși, există și afaceri antreprenoriale în domeniu care reușesc nu doar să reziste, ci chiar să crească mai accelerat decât toți jucătorii internaționali. Este vorba de Supermarket La Cocoș, o afacere ce operează două hipermarketuri – unul în Ploiești și unul în București.
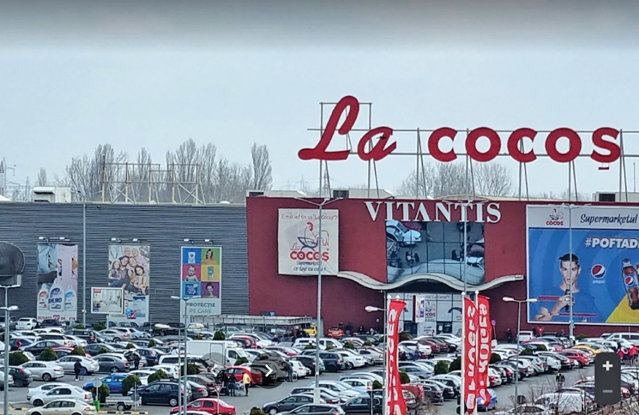
Există și afaceri antreprenoriale în comerțul alimentar care reușesc nu doar să reziste, ci chiar să crească mai accelerat decât toți jucătorii internaționali. Este vorba de Supermarket La Cocoș.
Magazinul din București a fost deschis la jumătatea lui noiembrie 2020 în complexul Vitantis din Capitală – unde a funcționat anterior un hipermarket Carrefour -, pe când unitatea din Ploiești fost inaugurată în 2014. Ambele sunt active pe formatul de hipermarketuri cu prețuri mici.
La Cocoș este o afacere antreprenorială, magazinul din Ploiești fiind deschis de Iulian Nica în 2014. Inițial, acesta măsura 400 mp și vindea produse de import din Marea Britanie. De altfel, omul de afaceri a avut și un magazin online laprețuridecriza.ro unde vindea aceleași articole. De-a lungul anilor, magazinul fizic s-a extins în același loc, dat fiind că era amplasat într-o hală mare și avea spațiu de manevră. Astfel, a ajuns la 1.000 mp, apoi și-a dublat suprafața, s-a dezvoltat ulterior la 3.000 mp și acum la 4.500 mp, maximul ce poate fi ocupat, conform datelor ZF anterioare. Cel din București e puțin mai mare și are
8.000 de articole la raft (SKU-uri), mult mai puține ca un hipermarket clasic, care ajunge și la 50.000-60.000 de bunuri.
Înainte, antreprenorul a activat în distribuția de bere, însă acum își concentrează atenția pe retail, o piață unde se bate cu grupuri străine precum Kaufland, Carrefour sau Auchan. În timp ce aceste rețele cresc cu sub 15%, firma Supermarket La Cocoș, care operează businessul, a încheiat 2021 cu afaceri de 550 mil. lei, în urcare cu 72%.
Online-ul, încotro? Comerțul online, fie că e vorba de cel alimentar, de modă sau electro-IT, a fost în timpul pandemiei de COVID-19 câștigătorul suprem, acest segment postând creșteri anuale de 30-40%. În cazul piețelor subdezvoltate, care porneau de la o bază mică, cum e cea a comerțului alimentar virtual, creșterile au sărit în unele luni chiar și de 100%.
În aceste condiții, au existat voci care au susținut în 2020 și 2021 că viitorul comerțului va fi pur online.
În 2022 însă, după ridicarea restricțiilor legate de pandemie, oamenii au revenit la obiceiurile lor de consum anterioare și s-au întors în malluri sau în magazinele stradale pentru shopping. Astfel, online-ul a postat primele scăderi, în unele luni din acest an declinul sărind de 10% față de perioada similară din 2021, conform INS.
În acest context, este interesant că după consumatori au mers sau vor merge în offline și jucătorii care anterior aveau operațiuni pur online. De regulă, lucrurile merg în sens invers, dinspre magazinele fizice spre virtuale.
Grupul polonez CCC, unul dintre cei mai importanți jucători din retailul local de încălțăminte după cifra de afaceri, a deschis în centrul comercial Mega Mall un magazin offline pentru brandurile sale pur online – epantofi.ro și Modivo. Și retailerul online Answear se uită către segmentul offline, în 2023 urmând să deschidă primele magazine fizice. Cele două exemple sunt doar cele mai recente, un model omnichannel fiind implementat în ultimii ani și de alte nume mari, locale (eMAG) sau internaționale (Amazon, prin diverse divizii).
În 2022, după ridicarea restricțiilor legate de pandemie, oamenii au revenit la obiceiurile lor de consum anterioare și s-au întors în malluri sau în magazinele stradale pentru shopping. Foto: freestocks/unsplash
O altă tendință în rândul companiilor care activează în mediul online o reprezintă dezvoltarea de marketplace-uri, un soi de mall virtual. Conceptul de marketplace presupune reunirea sub aceeași umbrelă virtuală a cât mai multor comercianți mari și mici, ce furnizează produse variate, de la haine la materiale de construcții și de la alimente la cosmetice.
Jucătorii care mizează pe acest concept vor să dezvolte astfel un fel de mall online, de unde consumatorul să poată achiziționa tot ce are nevoie, fără să mai trebuiască să intre pe platforme diferite.
Retailerii electro-IT Altex și Flanco și brandul de modă online Answear sunt câteva dintre companiile care cred că dezvoltarea în mediul virtual se poate face folosind acest concept. Ele se inspiră din modelele care există deja în piață.
Un asemenea marketplace este platforma OLX, unde oamenii găsesc orice, de la animale de companie la piese de mobilier și de la apartamente la mașini. Faptul că acest model de afacere este unul de actualitate se vede în cifrele companiei OLX Online Services, care operează businessul. Cifra de afaceri a firmei a sărit de 200 mil. lei după o creștere de 36% anul trecut.
Comerțul în 10 cifre
10,1% reprezintă creșterea consumului în 2021, un an bun pentru comerț în general, dat fiind că multe dintre restricții au fost ridicate. Ritmul a încetinit deja puternic în primul semestru din 2022, efectul inflației asupra comportamentului românilor fiind vizibil
Circa 45.000-50.000 de magazine de comerț alimentar există astăzi în România, dintre care aproximativ 4.000 sunt moderne, respectiv hipermarketuri, supermarketuri, magazine de proximitate sau discount, iar restul tradiționale
24% dintre companiile din mediul de business local activează în comerțul cu amănuntul sau ridicata (CAEN-urile 46 și 47), este vorba de peste 190.000 de firme în 2021
Peste 1,5 mld. euro investesc anual jucătorii din retailul local – alimentar, dar și de modă, electro-IT, cosmetice, mobilă sau bricolaj – în expansiunea operațiunilor din România. Cea mai mare parte a sumei – circa 1 mld. euro – e scoasă din buzunare de rețelele de hipermarketuri și supermarketuri
50-100 de farmacii se deschid, în mod normal, anual în România, numărul total de unități din retailul farma fiind de circa 8.100 la nivel național. Din cauza concurenței acerbe, mai ales din partea jucătorilor mari, există și ani când numărul de închideri îl depășește pe cel al inaugurărilor
Peste 1.500 de benzinării operează cei patru mari jucători din piață – OMV Petrom (cu brandurile OMV și Petrom), MOL România, Rompetrol și Lukoil România -, în contextul în care în total sunt circa 2.000 de puncte de vânzare de carburanți
Mai bine de 130.000 de salariați au dispărut între 2008 și 2021 de pe ștatele de plată ale companiilor din comerțul local – atât cel cu amănuntul (CAEN 47), cât și cel cu ridicata (CAEN 46), în pofida faptului că în aceeași perioadă businessul jucătorilor din domeniu s-a mai mult decât dublat
85 de domenii sunt cuprinse sub umbrela CAEN-urilor 46 – Comerț cu ridicata și 47 – Comerț cu amănuntul, de la trading agricol la distribuție farma și de la retail de modă și bricolaj la comerț alimentar
14% reprezintă creșterea cifrei de afaceri totale a companiilor din comerțul cu amănuntul – cel mai important indicator pentru consum – în 2021 versus 2020, ritmul fiind ușor mai lent versus cel al întregului mediu de business autohton (16%)
92 mld. lei reprezintă „Comerțul cu amănuntul în magazine nespecializate, cu vânzare predominantă de produse alimentare, băuturi și tutun”, fiind cel mai mare segment din tot CAEN-ul de comerț după cifra de afaceri din 2020. Urmează retailul de carburanți și distribuția farma, dar la mare depărtare
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi