
Ce sens are reducerea dobânzii de politică monetară când inflația și costul creditelor sunt la minime istorice
Momentul de bilanț pentru actualul ciclu de reduceri ale dobânzii de politică monetară e cât se poate de ambiguu: au ajuns la minime istorice nu numai inflația și costul creditelor, dar și atractivitatea depozitelor bancare și cererea de credite de valori mari, contractate în special de companii.
Pe la începutul lui martie, o analiză regională a Erste Group conchidea că îndelung discutatul pericol al deflației a cam iertat Europa Centrală și de Est și că, deși anumite țări din zonă vor mai rămâne o vreme cu inflație negativă (Ungaria, Polonia), pe ansamblu tendința de scădere a prețurilor a atins deja punctul cel mai de jos.
Pentru România, unde punctul cel mai de jos era estimat pentru primele luni ale anului (inflație anuală de 0,4% în februarie), economiștii grupului prevedeau o inflație confortabilă de 1,7% pentru luna decembrie (sub estimarea BNR de 2,1%), cu posibilitatea ca ea să coboare și mai mult dacă guvernul reduce TVA. Cum deciziile BNR de reducere a dobânzii de politică monetară sunt în primul rând corelate cu evoluția prețurilor de consum, majoritatea analiștilor financiari au conchis că actualul ciclu de șase scăderi ale dobânzii, început în august 2014 la un nivel de 3,5% pe an și ajuns în martie la 2%, s-a încheiat.
Lucrurile nu sunt însă așa de tran-șante: în primul rând, încheierea unui ciclu de reduceri ale dobânzii nu înseamnă și că relaxarea politicii monetare s-a termi-nat. Majoritatea analiștilor financiari mizează, de altfel, pe posibilitatea ca rata RMO să fie redusă până la finele anului de la 10% la 8% pentru pasivele în lei și de la 14% la 12% pentru cele în valută; mai nou a apărut ca instrument avut în vedere de BNR și coridorul de variație dintre ratele dobânzilor la facilitățile permanente în jurul dobânzii de politică monetară, coridor a cărui modificare va influența ieftinirea creditelor lombard pentru bănci. Despre dobândă, previziunile variază de la menține-rea ei neschimbată la 2% pe parcursul următorilor doi ani, în condițiile reducerii progresive a RMO (ING Bank România) până la cele care dau ca posibilă chiar o majorare a dobânzii începând de la anul, posibil chiar până la 2,75% (câteva opinii din sondajul Asociației Analiștilor Financiar-Bancari), cu premisa că presiunile pe termen lung sunt mai curând în direcția creșterii inflației decât a scăderii ei durabile.
În al doilea rând, dobânzile la credite au ajuns la minime istorice, în condițiile în care structura însăși a creditării a început să se schimbe din 2012 încoace, de la creditele în valută spre cele în lei (transmisia deciziilor de politică monetară pe ca-nalul dobânzii a devenit deci mai eficientă), iar eterna problemă a decalajului dintre dobânda la lei și la valută nu mai e ce-a fost, până acolo încât creditele ipotecare în lei, de pildă, au ajuns anul trecut să fie mai ieftine decât cele în valută. Numai că în același timp au scăzut și dobânzile la depozite: încă din vara anului trecut, guvernatorul Mugur Isărescu deplângea faptul că de câte ori scade dobânda cheie, băncile taie întâi dobânzile la depozite, nu la credite, spunând că i se pare „periculoasă o alunecare în direcția în care România să descurajeze economisirea”.
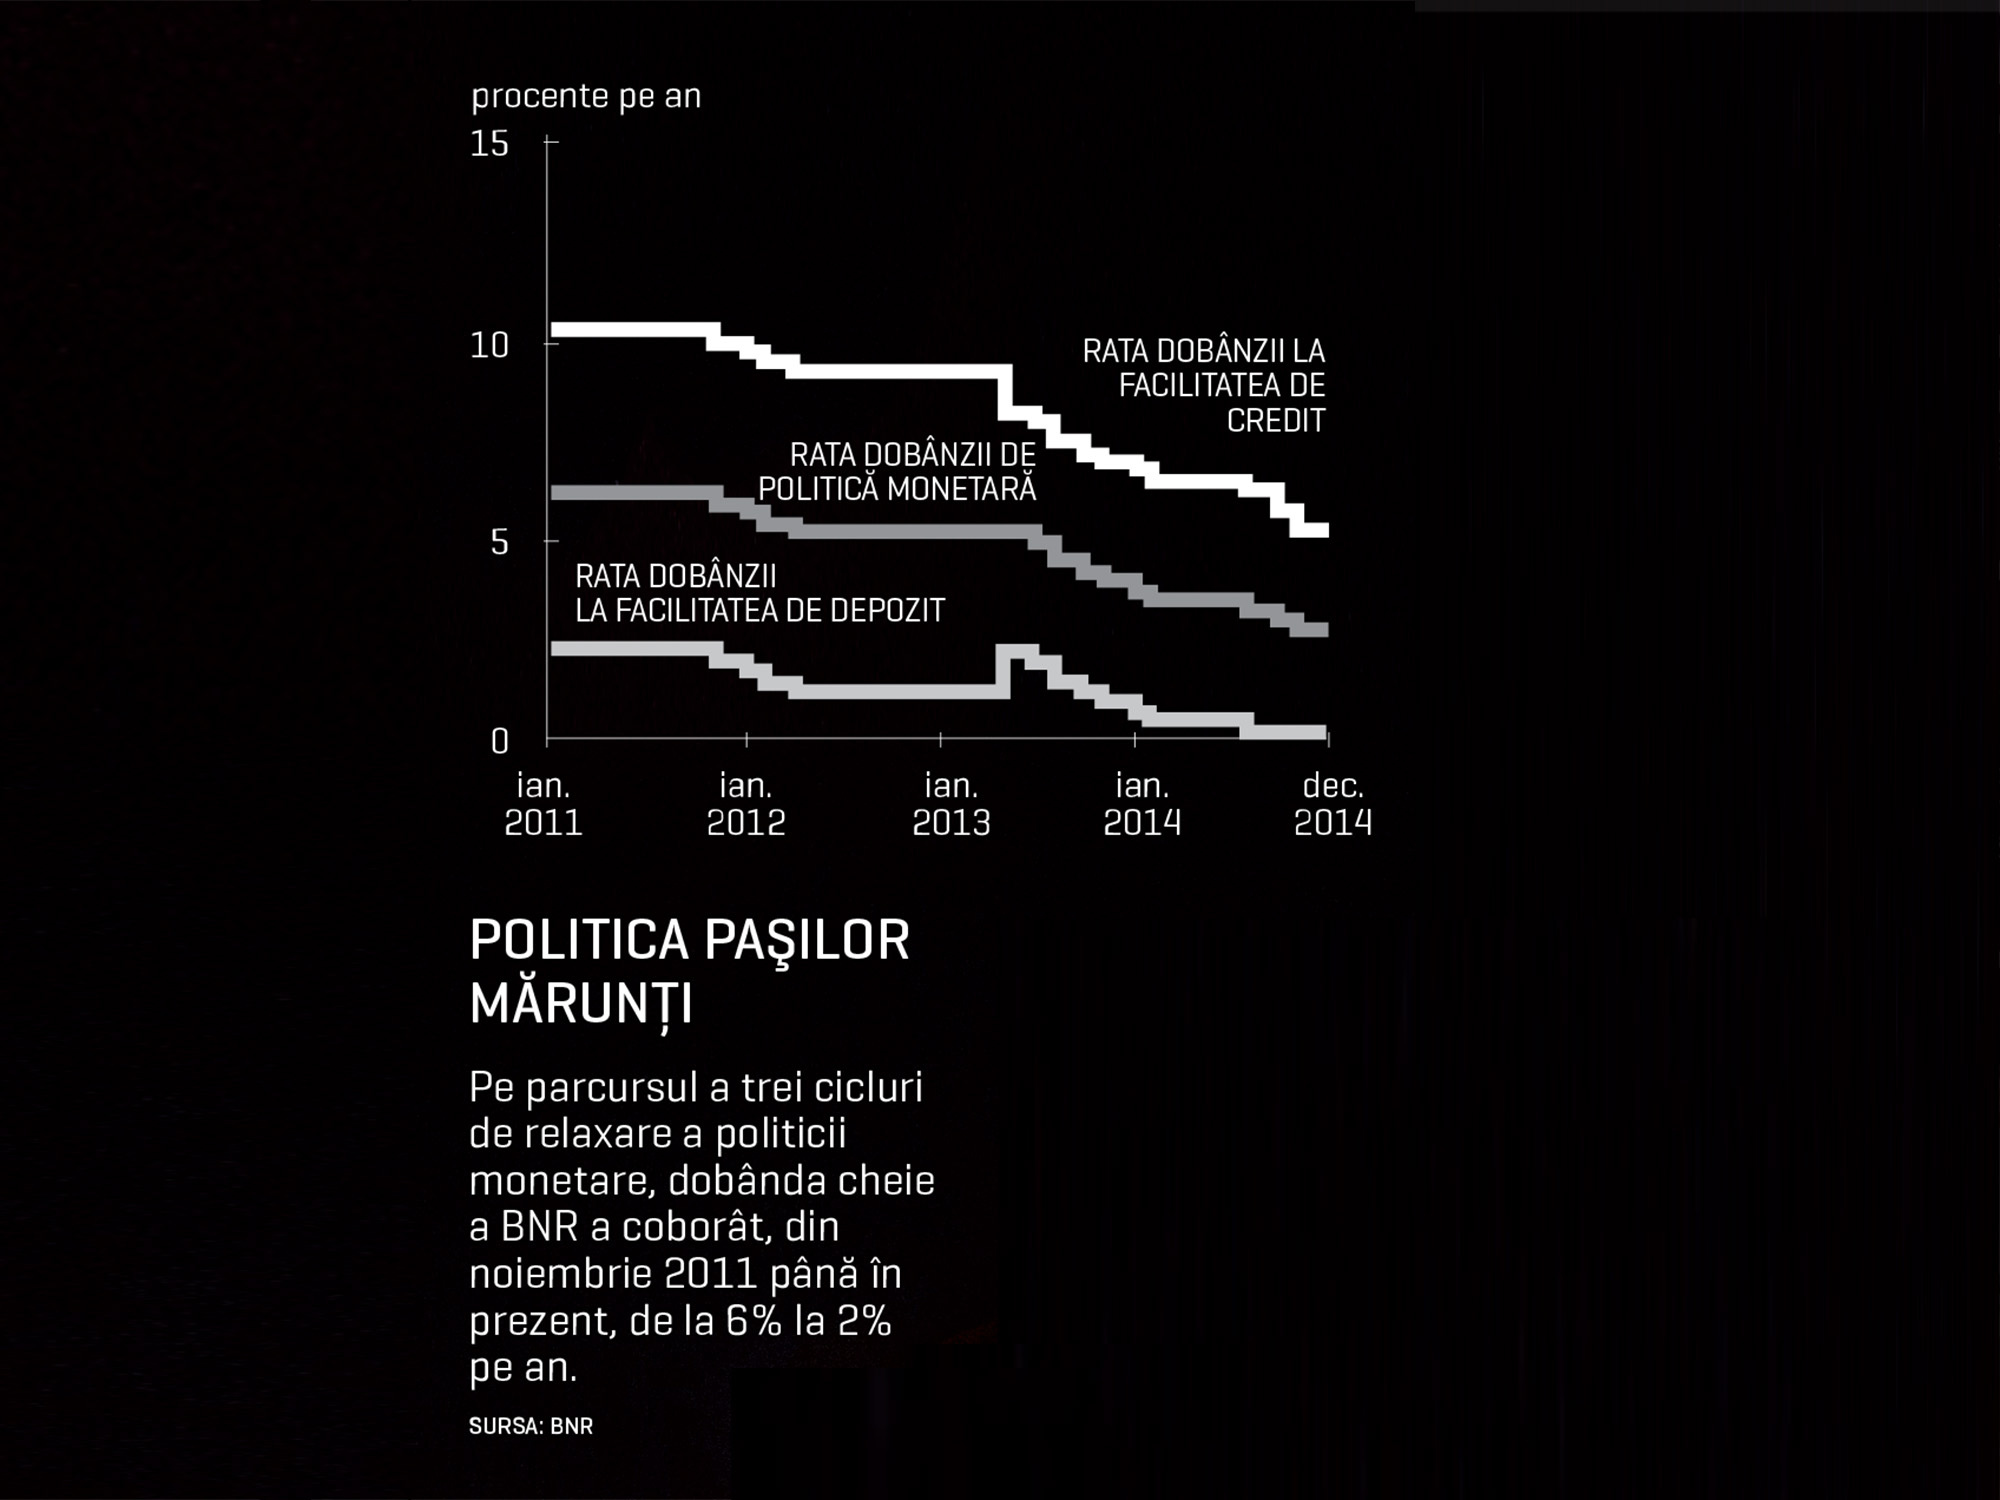
Situația e descrisă acum la fel, deși în limbaj mult mai diplomatic, în comunicatul ședinței CA al BNR din 31 martie, unde „o remunerare adecvată a depozitelor bancare” este considerată factor „esențial pentru consolidarea economiei românești și întărirea rezistenței acesteia la șocuri externe”, la același nivel cu accelerarea reformelor structurale. În martie, de pildă, cu puține excepții, băncile remunerau un depozit pe trei luni cu o dobândă sub 2%, față de peste 3% la sfârșitul anului trecut, în timp ce dobânzile cele mai mici pentru un credit de consum erau puțin sub 10%, iar pentru unul ipotecar erau între 4,5% și 5%.
Este un motiv pentru care analiștii au și apre-ciat că BNR va înceta reducerile de dobândă, pur și simplu pentru că băncile nu prea mai au unde să coboare cu ieftinir-ile. Nu că reorientarea unui disponibil de bani spre consum, imobiliare sau alte plasamente ar fi în sine un lucru rău, mai ales că atât nivelul, cât și structura depozitelor sunt confortabile la ora actuală, ținând cont că depozitele populației ajunseseră în februarie la 108 mld. lei, cu 3 mld. lei peste nivelul din februarie 2014, iar economisirile pe termen lung reprezentau 12% din total, față de 10% anul trecut.
În al treilea rând, ieftinirea creditelor nu s-a dovedit până acum suficientă sau decisivă pentru reluarea creditării de o manieră convingătoare sau coerentă, pe de o parte din cauza continuării procesului de dezintermediere (mai concret, băncile și-au redus activele pe ansamblu pe parcursul anului trecut, nu doar și-au curățat bilanțurile de credite neperfor-mante – vezi grafic), pe de altă parte din cauza cererii încă slabe din partea unor companii care încă nu îndeplinesc cri-teriile ca să ia finanțări noi de la bănci. În ianuarie și februarie, băncile au cerut de la Centrala Riscului de Credit cca 148.000 de rapoarte despre potențialii clienți, majoritatea companii, ceea ce înseamnă o scădere de 6% față de aceeași perioadă din 2014 și o scădere cu 50% față de 2010-2011.
În același timp, creditul neguvernamental total a scăzut în termeni reali cu 4,1% în februarie față de aceeași lună din 2014, iar față de ianuarie anul acesta a scăzut cu 0,1%. Clară este numai continuarea tendinței de migrare a cererii de la împrumutul în valută la cel în lei: în februarie, creditul în lei a crescut în termeni reali cu 7,1% față de aceeași lună din 2014 și cu 0,3% în termeni reali față de luna precedentă, pe când cel în valută s-a redus cu 9,6%, respectiv 0,5%. Dacă ne uităm în urmă, de unde am plecat la vremea crizei finan-ciare, cu o pondere de cca 60% a creditelor în valută, mult mai scumpe decât cele în lei și mult mai rigide față de mișcă-rile de politică monetară ale băncii centrale, bilanțul e de-a dreptul incredibil.
Pentru necesitățile de acum ale economiei, „reluarea creditării” rămâne însă un ideal de normalitate amânat de la an la an; dacă în primii ani de criză, bancherii spuneau că o reluare a creditării poate fi așteptată după ce economia reîncepe să crească, acum a devenit limpede nu doar că efortul băncilor de a se restructura și al companiilor de a scăpa de datoriile deja existente e încă departe de sfârșit, dar și că atunci când se va realiza, acea nouă normalitate nu va mai putea să fie comparabilă probabil niciodată cu euforia creditării dinainte de criză.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi