
Ce se va întâmpla cu clienții băncilor în lumea din ce în ce mai digitalizată a industriei. Vor dispărea bănci din România în următorii 10 ani? - VIDEO
Dacă până nu demult în majoritatea industriilor exista o părere referitoare la clienți care spunea că „We will build, and they will come” (Noi vom construi, iar ei vor veni – N.red.), într-o abordare digitală, acest lucru nu mai este posibil. Ce se va întâmpla în acest context în industria – ușor pretențioasă în trecut – a bankingului?
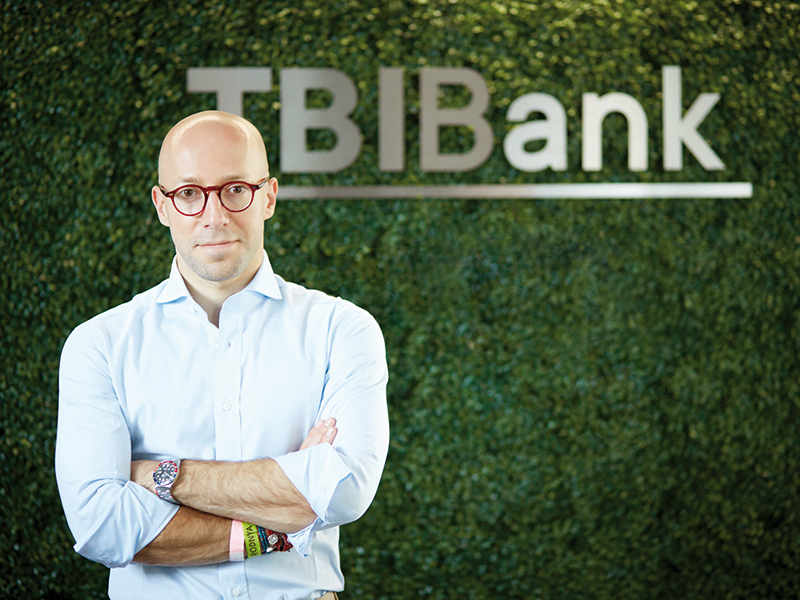
“Nu construiești succes doar uitându-te la business. Trebuie să te uiți la cine ești și să adaugi valoare în lanț – dacă nu faci acest lucru, lanțul va deveni din ce în ce mai scurt. Pentru asta ai nevoie de o minte deschisă – lumea se schimbă foarte rapid – deschiderea reprezintă cheia viitorului”, crede Petr Baron, CEO-ul TBIF Financial Services, compania mamă a TBI Bank. Potrivit executivului, grupul leton 4finance, din care TBIF și, implicit, TBI Bank fac parte, reprezintă cel mai mare business de credite online din Europa, acesta fiind prezent nu doar pe piețele europene, ci având activități chiar și în Mexic și Argentina. TBI Bank operează în Bulgaria, România și Germania, deservind peste 1,4 milioane de clienți, potrivit informațiilor furnizate de reprezentanții companiei. Valoarea activelor totale ale TBI Bank în 2018 pentru România și Bulgaria au ajuns anul trecut la 395,6 milioane de euro, iar profitul net, la 14,1 milioane de euro. În ceea ce privește portofoliul de credite în România, acesta a ajuns la 71 de milioane de euro anul trecut, fiind acordate 76.000 de credite, dintre care 10% online. În total, în România și Bulgaria au fost acordate în total 400.000 de credite în 2018.
„TBI Bank operează în prezent pe patru piețe, având sediul central în Bulgaria, dar considerăm România ca fiind locul în care avem cel de-al doilea sediu al companiei, avem o echipă mare aici”, descrie Petr Baron, CEO-ul companiei mamă a TBI Bank, importanța pieței locale când vine vorba despre activitățile instituției financiare pe care o conduce deopotrivă în România și Bulgaria. „România reprezintă o parte importantă a afacerii noastre, cu circa 40% din activele noastre aici; un procent similar când vine vorba despre numărul total al angajaților se află în România, de aceea considerăm Bucureștiul a doua noastră casă”, explică Baron. Potrivit lui, compania are în România și Bulgaria circa 1.500 de angajați – care au varii naționalități, în contextul în care în tot grupul lucrează angajați cu peste 50 de naționalități. „Credem că acesta reprezintă viitorul pentru afacerile care au trecut printr-un proces de transformare, trebuie să ai experiențe diferite, opinii diferite în echipe și încurajăm foarte mult ideea aceasta de varietate a echipei în interiorul organizației”, explică Petr Baron.
Transformarea este, de altfel, cuvântul cheie pentru industria pe care o reprezintă, în contextul provocărilor aduse de valul digitalizării. „Aș vrea să cred că în acest context nu vorbim despre supraviețuire, ci despre dezvoltare. TBI are un avantaj competitiv în contextul în care nu avem dimensiunile giganților din domeniu, cărora le este greu să facă transformări – industria financiară de acum se află într-un punct de inflexiune, de transformare, în care clienții așteaptă mult mai mult, în fiecare zi.” Pe de altă parte, și reglementările din domeniu – cum ar fi directiva europeană PSD2 (varianta revizuită a Payment Services Directive, Directiva Serviciilor de Plăți), care se aplică începând de anul trecut în țările europene, la doi ani de la intrarea în vigoare a normei – vor contribui la a-l face pe client cu adevărat rege: „Clientul va putea să ia decizii în ceea ce privește serviciile financiare pe care le folosește în câteva clicuri”. Nu ar fi trebuit să fie regele și până acum? Potrivit lui Petr Baron, aceasta nu a fost neapărat un mod de lucru în trecut. „Din păcate, în multe industrii, inclusiv în banking, exista o opinie care spunea că «We will build, and they will come» (Noi vom construi, iar ei vor veni – n.red.), dar într-o abordare digitală nu se mai poate întâmpla acest lucru.”
El observă că în prezent clientul are o multitudine de opțiuni și îi va fi foarte ușor să își schimbe furnizorul de servicii – fie acestea și financiare. „Organizațiile trebuie să devină mult mai orientate către client încă de pe plan intern. Băncile au tendința să fie mai rigide, poate și datorită modului în care bancherii obișnuiau să privească lucrurile – Suntem bancheri, suntem foarte serioși, suntem profesioniști, avem grijă de bani, prin urmare vom fi foarte pretențioși. Realitatea este că aceste granițe sunt dărâmate acum, prin transformările digitale, iar clientul este acum cu adevărat pe locul șoferului și, cum am spus, noile reglementări, precum PSD2, oferă clienților oportunitatea să schimbe relația cu bancherii într-un mod mult mai ușor.”
Astfel, observă Petr Baron, dacă organizațiile nu se transformă în unele orientate înspre client și nu încep să se concentreze pe rezolvarea nevoilor acestora, vor exista companii care vor face acest lucru – de unde și boomul în ceea ce privește numărul de fintech-uri existente pe piață. „Fintech-urile preiau o problemă a clientului și analizează modul în care ar putea să o rezolve în modul cel mai puțin stresant pentru clienți.” Pe de altă parte, spune Petr Baron, băncile acoperă sute de nevoi ale clienților, fiind foarte greu să se concentreze pe una singură, într-o anumită perioadă de timp. „Viitorul din perspectiva serviciilor va fi ca un puzzle, realizat din mai multe componente: tehnologia va permite tuturor să beneficieze de un API Integration (Application Programming Interface, un software care permite ca două aplicații să comunice între ele), toată lumea va interacționa cu furnizorii de servicii.”
CEO-ul TBIF Financial Services oferă ca argument și un fenomen din America de Nord, unde aproximativ 40% din toate serviciile se întâmplă prin intermediul vocii. „Dacă organizațiile nu se transformă astfel încât să furnizeze acele servicii în cel mai lin mod, în beneficiul clientului, va fi foarte dificil pentru ele să fie competitive. Va fi dificil să țină pasul pentru cele mai mari dintre acestea, care au multe probleme pe care să le gestioneze.” Cum vor rezista marile bănci în acest context? Petr Baron contestă scenariul dispariției acestora, care s-a propagat în media mai cu seamă prin reprezentanți ai fintech-urilor din domeniu, și este de părere că există și bănci mari care „fac o treabă grozavă când vine vorba despre transformare – inclusiv giganți precum JPMorgan, care are o bază de clienți extraordinară”. Pe de altă parte, vor exista și bănci care vor eșua în acest proces fiindcă nu vor putea ține ritmul cu transformarea. „Vor fi cunoscute clientului aproape ca un furnizor de utilități: nu îți pasă cu adevărat cine este furnizorul de energie sau de telecomunicații; giganți din tehnologie precum Google, Apple, Facebook, Amazon vor putea oferi astfel de servicii – printr-un parteneriat cu o astfel de instituție financiară.”
La acestea se adaugă provocările aduse de fintech-uri precum Revolut, care se promovează drept „alternativa digitală a băncilor”, nume din toată lumea care vor provoca statu-quo-ul și care, de fapt, vor ridica ștacheta pentru jucători – „dar să spui că aceștia nu vor exista, cred că este wishful thinking și PR”. Astfel, peisajul instituțiilor bancare din viitor va fi unul diferit față de cel al prezentului. Când își vor face un card, de pildă, clienții de retail vor avea la dispoziție mai multe tipuri de furnizori de servicii. Marile bănci se vor transforma în furnizori de servicii digitale și vor crea ecosisteme în jurul produsului lor. „Ecosistem înseamnă că vor exista câteva produse cheie pe care le vor oferi, iar apoi vor realiza și parteneriate pentru a oferi alte servicii. Totul va fi creat pe bază de parteneriate – ajungem la un punct în care nu poți fi bun la toate. Trebuie să observăm afacerile marilor platforme digitale – Airbnb, Facebook, YouTube, Instagram – dar cred că în lumea serviciilor financiare va fi puțin diferit – va exista un cârlig către un produs al băncii, fie că vorbim despre contul curent sau despre un alt instrument al băncii, dar nu poți fi cel mai bun la toate produsele.”
Prin intermediul produselor existente, clienții vor putea realiza propriile combinații, în funcție de nevoile lor: pe o platformă va exista posibilitatea de integrare a conturilor, clientul va avea opțiunea să facă un depozit într-o bancă, prin aceeași platformă, apoi să ia un card de credit sau altceva de la altă bancă, asigurările de călătorie de altundeva etc. „Acestea vor fi oferite prin consultanță de la roboți, prin inteligență artificială – asta se întâmplă deja pe alte piețe – nu vorbim despre nave spațiale, ci despre tendințe clare care vor fi tot mai vizibile și în România fiindcă este o piață mare, este în Europa, prin urmare, mulți jucători europeni din industria serviciilor financiare văd o oportunitate pe această piață de 20 de milioane de locuitori, cu familii răspândite în Europa și tranzacții care se întâmplă între ei și cei de aici.” În Asia, de pildă, din ce în ce mai mulți furnizori de servicii de chat trec prin această transformare; mare parte din banking se realizează acolo, în timp ce Facebook plănuiește să construiască servicii de banking prin WhatsApp, dar doar pentru anumite produse.
România oferă, din punctul de vedere al lui Petr Baron, oportunități interesante, pentru toți jucătorii existenți, indiferent de profilul acestora. „Cred că viitorul va arăta astfel: bănci mari care se vor transforma, fintech-uri, care vor deservi anumite nișe și care vor avea un rol important în ecosistemul altor jucători, și vor exista Google, Amazon, Facebook, Apple, care vor avea de asemenea o platformă prin care vor oferi propriile servicii pentru acei utilizatori pe care băncile nu reușesc să îi deservească.” Noile generații au și acestea un rol important în transformările prin care trece industria. „Până acum, deschideai un cont la o bancă și rămâneai cu acela cam toată viața – pentru tinerele generații nu mai există acea loialitate, ei preferă să aleagă pe cineva care le oferă o soluție mai bună, iar ei nu au nicio problemă în a migra foarte rapid către aceasta.” În acest context, încrederea în brandul unei instituții financiare nu mai este atât de importantă ca în trecut; aspect întărit de existența schemelor de garantare a depozitelor din Europa, care, în conformitate cu normele UE, garantează o sumă de 100.000 de euro pentru fiecare deponent. „Nu mai contează despre ce tip de bancă vorbim, mare sau mică, primești aceeași acoperire.”
Cum va arăta ecosistemul bancar din România în contextul tuturor acestor transformări?
„Cu siguranță vor ieși de pe piața din România câteva dintre instituțiile existente; dacă ne uităm la ultimii 100 de ani, vedem că băncile mereu vin și pleacă. Se întâmplă ca unele să dispară – în cazul unei fuziuni sau a altei mișcări strategice, este un mediu competitiv.” Baron crede că va exista o remaniere a celor care oferă serviciile; clientul ar putea ști, de pildă, că doar Amazon îi oferă serviciile financiare, nu va ține de cont de faptul că în spatele acestei platforme se află coloana vertebrală regulatorie a unui jucător de profil. „Tot ce vei ști este că furnizorul tău e Amazon.” De asemenea, anticipează el, noi jucători vor deservi noi nișe. În ceea ce privește TBI Bank, strategia a companiei, „lending at core” (de a oferi împrumuturi simple a unui număr cât mai mare de clienți n.red.), se concentrează pe furnizarea de servicii clienților care nu sunt deserviți pe tot globul, dar mai ales în Europa.
„Suntem de părere că băncile folosesc în continuare o abordare foarte învechită atunci când vorbim despre accesarea unor nevoi de către clienți, clasificarea lor drept bune sau rele nu este o chestiune de alb și negru. Sunt multe de făcut pentru a crește baza de clienți, pentru educarea lor și facilitarea accesului lor la credite.” Un alt pilon de dezvoltare a companiei constă în concentrarea pe dezvoltarea serviciilor pentru mobile, iar a treia concentrare a companiei vizează furnizarea cât mai multor servicii, ca bank as a service. „Așa vedem viitorul nostru, inclusiv în România. În general, piața de aici este foarte bună pentru lansarea de noi produse, cum ar fi depozite online, soluții de finanțare pentru jucătorii din comerțul online, credite bancare”, apreciază executivul.
În rândul celor mai recente proiecte dezvoltate de companie în România se află o soluție de creditare digitală realizată în parteneriat cu compania axată pe digitalizarea serviciilor FintechOS. Potrivit reprezentanților companiei, în prezent, pe piața locală peste 150 de magazine online folosesc această platformă. Aceasta înlocuiește operațiunile bancare tradiționale, pe bază de documentație tipărită, cu tehnologia OCR (Optical Character Recognition), folosindu-se identificarea video în interacțiune cu un operator bancar și semnătura electronică a documentelor. De asemenea, într-un parteneriat cu procesatorul român de plăți electronice Netopia Payments, TBI Bank, prin subsidiara TBI Leasing, a lansat și o soluție de finanțare pentru comercianții online, prin intermediul căreia pot obține finanțare de până la 95%. Prin intermediul acesteia, comercianții online pot accesa o finanțare de până la 85% din încasările viitoare estimate pentru o perioadă de până la 12 luni, în baza istoricului de încasări prin Netopia Payments din ultimul an – magazinele care pot obține o astfel de finanțare fiind cele care folosesc deja soluțiile procesatorului român de plăți.
Chiar dacă trendul dezvoltării unor servicii de acest tip este în creștere, Petr Baron consideră că mulți dintre clienți – și cei din România – vor folosi în continuare serviciile offline, din sucursale fizice. „Atât în România, cât și în sud-estul Europei, știm că businessul offline va continua să existe, în timp ce în alte piețe, nu.” Schimbările nu vor ocoli, în mod evident, nici modul în care va evolua profesia de bancher. „Ca părinte, citesc tot felul de păreri din care reiese că generația copiilor lor va avea joburi multiple; un raport al McKinsey spunea că noua generație de studenți trebuie să învețe puține lucruri: codul și constituția.”
El sesizează nevoia unei mentalități cât mai deschise – spre deosebire de sistemele educaționale anterioare, care închistau oamenii în anumite seturi de abilități. În afară de cele două menționate, le adaugă pe cele sociale. „Cred că multe dintre lucrurile pe care le învățăm acum sunt foarte ușor accesibile – dacă te uiți la cele mai importante, chiar și față de atunci când am început eu, lucrurile pe care trebuie să le înțelegi, față de ce era inițial bankingul, modul în care se transformă este fenomenal – prin tehnologie, marketing, comportamentul clienților.” Ce investiții trebuie să facă o companie în digitalizare? Petr Baron spune că, în cazul TBI Bank, este vorba despre „investiții de ordinul milioanelor”. „Alocăm digitalizării o parte importantă a bugetului nostru”, spune el, precizând că o primă parte a dezvoltării s-a concentrat pe găsirea soluțiilor de creditare potrivite, iar a doua parte ține de dezvoltarea serviciilor de mobile. „Când ești prea mic, este câteodată dificil să te dezvolți pe baza datelor (data driven) fiindcă nu ai resursele necesare sau experiența de care ai nevoie; dar când ești prea mare, este prea greu să schimbi lucrurile. Cred că noi avem oportunitatea unică de a fi în «mijlocul de aur»”, observă el.
În ceea ce privește impactul OUG 114 asupra businessului, executivul vorbește despre lipsa de predictibilitate pe care o aduc astfel de modificări. „Din perspectiva noastră, un element cheie în business este predictibilitatea și vom juca după regulile pieței. Este mereu bine să ai predictibilitate, dar eu trăiesc în Regatul Unit, iar acolo este cel mai scăzut nivel de predictibilitate.” Tehnologia permite lucrurilor să se întâmple și trendurile sunt disruptive – trebuie să fim foarte deschiși în privința aceasta – cel mai dificil lucru este să creezi o cultură a organizației în care să poți să reacționezi, să fii foarte flexibil și foarte rapid când vine vorba despre schimbările care se întâmplă în piață.
Așadar, din punctul de vedere al executivului, companiile de succes ale viitorului sunt cele capabile să se adapteze la factori externi multipli, dar mai ales la așteptările clienților.
Din Bulgaria în toată lumea
TBI Bank operează în Bulgaria, România și Germania, ca parte a grupului de creditare digitală 4finance. TBI Bank are o rețea de parteneri formată din peste 5.000 de puncte de vânzare și deservește peste 1,4 milioane de clienți. Potrivit reprezentanților companiei, TBI Bank este cea mai profitabilă și eficientă bancă din Bulgaria. În 2002, compania a înființat și subsidiara TBI Leasing. 4finance își desfășoară activitatea în 16 țări, printre care Argentina, Armenia, Bulgaria, Danemarca, Finlanda, Polonia, Spania, Suedia și Cehia.
Carte de vizită Petr Baron
● De-a lungul a 16 ani de carieră, a avut roluri multiple în companii multinaționale și locale din Regatul Unit, Rusia, Macedonia și, mai târziu, Ucraina, unde a deținut poziții ca CEO al VAB Bank și VAB Group, membre ale TBIF Financial Services BV.
● Din 2012, a deținut poziția de vicepreședinte al strategiei pentru TBI, fiind consultant pentru managing director în ceea ce privește operațiunile bancare și nebancare din Europa Centrală și de Est, ulterior oferind consultanță pentru 4finance Group în dezvoltarea strategiei de banking și obiectivelor de achiziții. Din 2016, este managing director al TBIF și recent a fost numit membru al comitetului executiv pentru 4finance Group.
● A absolvit Facultatea de Investiții și Management al Riscurilor Financiare în cadrul Cass Business School din Regatul Unit. Se declară un colecționar pasionat de artă contemporană și este de asemenea un fan al rugby-ului și boxului.
● Potrivit reprezentanților TBI Bank, el a reușit să transforme identitatea companiei și să creeze primul supermarket financiar din Ucraina în domeniul serviciilor financiare de retail.
-
 Preşedintele României, Nicuşor Dan, despre proiectul Via Transilvanica: „Dacă e să am o opinie despre proiectul ăsta, lucrul mai important este că uneşte oamenii. Noi nu prea ne cunoaştem unii pe alţii şi din cauza asta gândim în clişee unii despre alţii şi despre noi ca societate”
-
 Nicuşor Dan, apel la echilibru: Dacă citim presa, pare că suntem în preajma apocalipsei
-
 Cum ar putea arăta România dacă agenţia de rating S&P decide pe 2 octombrie să arunce ţara în „junk” ? „Dobânzile la care se împrumută statul fac un salt la 8%, cursul creşte cu trei-patru procente” VIDEO