
Ce șanse de însănătoșire are TAROM dacă se privatizează
Vânzarea a 20% din acțiunile TAROM și introducerea managementului privat începând cu 2012 vor să vindece transportatorul aerian român. E cineva interesat de compania care a pierdut 150 de milioane de euro în ultimii trei ani?
Pregătirea listării a 20% din acțiunile TAROM în cadrul procesului de privatizare a atras o singură ofertă, venită de la un consorțiu format din divizia de intermediere a Băncii Carpatica și Swiss Capital. Interesul scăzut pentru scoaterea la bursă a transportatorului aerian vine pe fondul unor rezultate financiare negative la nivelul ultimilor ani, 2010 fiind anul în care TAROM a pierdut 80 de milioane de euro, cu 41% mai mult față de anul precedent, deși veniturile au urcat cu 15%, până la 306 milioane de euro.
Acesta e și motivul pentru care compania a ajuns pe lista Fondului Monetar Internațional, alături de Poșta Română, CFR Marfă, Electrificare CFR, Societatea Națională a Lignitului Oltenia, Hidroelectrica sau Electrica Furnizare. Pentru TAROM, memorandumul prevede reducerea costurilor prin renegocierea contractelor, diminuarea personalului, creșterea veniturilor prin tehnici alternative de vânzare, optimizarea politicilor de prețuri, dar și reducerea costurilor prin extinderea programului de economisire a consumului de carburanți. Clauzele contractului de pregătire a listării prevăd și suportarea costurilor de către intermediar și recuperarea lor numai în cazul în care acțiunile TAROM sunt vândute, deci un alt motiv pentru lipsa de interes a brokerilor.
Răzvan Pașol, directorul general al companiei de brokeraj Intercapital Invest, justifică absența mai multor oferte de intermediere a listării prin contextul dificil al pieței – numărul mic de investitori și dificultatea de a-i convinge să investească. El vorbește de situația similară de la Transelectrica, unde oferta va fi intermediată de consorțiul BCR, Intercapital Invest și Swiss Capital, tot după o singură propunere depusă. În opinia sa, vânzarea pachetului de acțiuni TAROM vine pe fondul unor rezultate financiare “așa cum sunt”, al unui domeniu “destul de dificil” și al unui peisaj “nefavorabil” al pieței de capital. “În orice context se pot vinde acțiuni, există posibilitatea ca listarea să fie un succes – totul depinde de preț, de moment și de capacitatea de vânzare a intermediarilor”, spune Pașol.
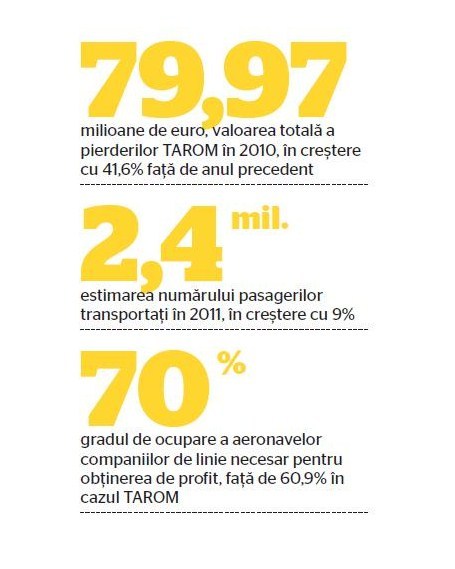
Mult vehiculata restructurare a companiei ar putea începe de la zborurile interne, cele pe care doar TAROM mai operează, celelalte companii renunțând din cauza pierderilor însemnate cauzate de numărul mic de pasageri. Blue Air renunța la zborurile interne în vara anului trecut ca urmare a cererii foarte scăzute pentru capacitatea avioanelor cu care operau. “Modelul de afacere al TAROM este foarte similar cu cel de acum cinci-zece ani, iar principalul motiv al pierderilor este lipsa măsurilor radicale de restructurare”, declara în luna iulie Szabolcs Nemes, consultant în cadrul companiei Roland Berger.
Nici liniile aeriene din regiune nu o duc mai bine, însă în cazul lor, perioada cea mai dificilă a trecut. Nemes explica faptul că, în 2008, în termeni absoluți, înregistrau pierderi chiar mai mari decât TAROM. Ca pondere a pierderilor din cifra de afaceri atât polonezii de la LOT, cât și maghiarii de la Malev s-au aflat într-o situație financiară la fel de dramatică, pierderile ajungând să reprezinte circa un sfert din cifrele de afaceri.
Programele drastice de restructurare – reașezarea modelului de afaceri, raționalizarea rețelei de rute, ajustarea capacității, îmbunătățirea gradului de încărcare, reducerea cheltuielilor cu personalul – au fost cele care au contribuit la îmbunătățirea performanței companiilor, lucru vizibil și din cifre în cazul LOT și Czech Airlines. La nivelul anului trecut, polonezii au raportat pierderi de 25 de milioane de euro, la venituri de 629 de milioane, în timp ce CSA a pierdut 43 de milioane de euro, la afaceri de 633 de milioane. Mai puțin bine s-a descurcat Malev din cauza problemelor de gestiune a veniturilor, a înrăutățirii timpilor de conexiune, dar și a valorificării limitate a potențialului alianței oneWorld, din care face parte.
Restructurările în cadrul TAROM sunt mai complicate dacă privim mai ales înspre flotă. Cele 23 de aeronave grupează modele Airbus A310 și A318, Boeing 737-300, 737-400 și 737-700, dar și ATR 42-500 și 72-500. Diversitatea se traduce prin costuri ridicate de întreținere, reparație, operare și instruire de personal. “Compania TAROM are atâtea tipuri de aeronave pentru că așa e România. E dificil să ai un comportament economic normal când nu poți să scapi de sechele. Sigur că există un preț pentru asta, e una dintre poverile pe care trebuie să le ducem”, declară Dan Logan, șef de întreținere de linie în cadrul TAROM.
-
 Una dintre cele mai frumoase ţări europene plăteşte familiile care vor să se stabilească permanent în anumite regiuni. Câţi bani poţi să primeşti?
-
 Povestea unei tinere care în doar doi ani a reuşit sa construiască de la zero o companie cu care face 1 milion de euro
-
 Comisia Europeană a aprobat planul României pentru deblocarea exporturilor de oi şi capre. Ce presupune planul pentru judeţele Tulcea şi Constanţa