
Ce restricții va introduce BNR pentru limitarea creditelor în valută către populație
BNR a lansat în dezbatere publică proiectul de Regulament privind creditele destinate persoanelor fizice, care are ca scop limitarea ponderii creditelor în valută, în special a celor de consum, pentru clienții persoane fizice, neprotejate față de riscul valutar, având în vedere inclusiv angajamentele asumate de România în cadrul pachetului financiar contractat cu FMI și UE.
Proiectul are în vedere definirea creditului de consum și a celui pentru investiții imobiliare, astfel încât să se asigure intrarea sub un regim restrictiv a acordării de credite garantate cu ipotecă imobiliară, dar care prin destinație sunt în fapt credite de consum.
Va fi menținut, de principiu, regimul actual în ceea ce privește accesul populației la creditele cu destinație imobiliară și garanție ipotecară, respectiv stabilirea gradului maxim de îndatorare pe baza unei matrice ce ține cont de o serie de variabile: tipul dobânzii (variabilă/fixă), moneda în care este exprimat creditul, garanțiile aferente, scadența creditului, nivelul veniturilor și al cheltuielilor solicitantului de credit.
În plus față de regimul actual vor fi introduse însă niveluri maxime ale finanțării acordate raportat la valoarea garanției, diferențiat pe monede, pentru creditele pentru investiții imobiliare. Valoarea unui astfel de credit nu poate depăși 85% din valoarea imobilului pentru cumpărarea căruia se solicită creditul și/sau din valoarea devizului estimativ, în cazul creditelor acordate în lei, 70% în cazul creditelor în euro sau indexate la cursul euro și 60% în cazul creditelor în alte valute sau indexate la cursul unor alte valute. Aceste limite nu se aplică în cazul creditelor pentru investiții imobiliare garantate integral sau parțial de stat.
Creditele de consum pot fi acordate pe o durată de maxim 5 ani și doar cu condiția prezentării de garanții reale și/sau personale la un nivel de minim 133% din valoarea creditului. Pot face excepție de la obligația de garantare facilitățile de creditare prin trageri în descoperit de cont, precum și creditele acordate prin intermediul cardurilor de credit a căror valoare nu depășește de trei ori nivelul veniturilor nete lunare, fără a depăși însă o limită stabilită prin reglementările interne ale băncii.
Banca analizează capacitatea de rambursare a clienților pe baza unui nivel al veniturilor considerate eligibile, care nu poate depăși cu mai mult de 20% nivelul aferent anului anterior. La acordarea creditului, banca trebuie să se asigure că din documentele si informațiile prezentate de client rezultă că pe întreaga perioadă de acordare a creditului, gradul total de îndatorare a solicitantului se încadrează în nivelul maxim admis.
Banca va utiliza valori efective pentru elementele pe care se fundamentează nivelurile maxime admise pentru gradul total de îndatorare: pentru șocul pe curs de schimb – 35,5% EUR, 52,6% CHF, 40,9% USD; în cazul celorlalte valute se utilizează valoarea aferentă CHF; pentru șocul pe rata dobânzii – 0,6% pentru toate monedele; pentru șocul pe venit – 6%. Pentru creditorii care nu dispun de norme interne de creditare validate de BNR se introduce restricția cantitativă a creditului de consum în valută acordat debitorilor neprotejați la riscul valutar (nivel maxim de îndatorare maxim – 10%).
Excepție de la noile reglementări fac creditele pentru tratamente medicale, pentru deces și pentru studii, începând de la aplicarea măsurilor de limitare a creditării.
Creditele acordate exclusiv în scopul rambursării creditelor aflate în sold sunt exceptate de la prevederile privind limitarea la 5 ani a scadenței maxime a creditului de consum și cele privind nivelul minim al garanției.
Sucursalele instituțiilor de credit din statele membre UE vor fi incluse în aria de aplicare a reglementării privind creditarea populației.
Proiectul de Regulament va rămâne deschis dezbaterii publice până la 20 septembrie.
MERSUL CREDITELOR PENTRU POPULAȚIE
În perioada ianuarie-iulie, valoarea creditelor restante în lei a crescut cu 51,13%, iar valoarea creditelor în valută la care existau întârzieri la plată de minim o zi a crescut cu 81,2%.
În sondajul din mai privind creditarea, efectuat în rândul băncilor, BNR constată că majoritatea acestora au semnalat o creștere a cererii populației pentru creditele destinate cumpărării de locuințe și terenuri. Populația a solicitat deopotrivă credite de consum garantate cu ipoteci și carduri de credit în această perioadă. Pentru trimestrul al doilea, băncile anticipau continuarea tendinței de majorare a creșterii, în special în segmentul creditelor de consum garantate cu ipoteci.
Variația cererii de credite (procent net):
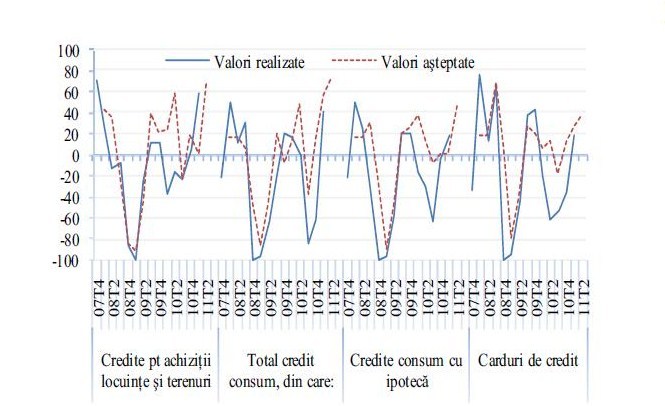
Valorile pozitive ale procentului net din grafic indică o creștere a cererii de credite. Sursa: BNR.
-
 Una dintre cele mai frumoase ţări europene plăteşte familiile care vor să se stabilească permanent în anumite regiuni. Câţi bani poţi să primeşti?
-
 Povestea unei tinere care în doar doi ani a reuşit sa construiască de la zero o companie cu care face 1 milion de euro
-
 Comisia Europeană a aprobat planul României pentru deblocarea exporturilor de oi şi capre. Ce presupune planul pentru judeţele Tulcea şi Constanţa