
Ce planuri au băncile după un 2012 în care pierderile au ajuns la un nivel record
Optimismul de acum al bancherilor seamănă cu cel din ultimii trei ani, care s-au dovedit niște ani cu pierderi; în același timp însă, restructurările și aducerea sub control a riscurilor ar urma să dea roade în sfârșit, iar condițiile în care operează băncile s-au schimbat.
NOUTĂȚILE CARE VIN DIN SISTEMUL BANCAR ÎNTR-O SĂPTĂMÂNĂ OARECARE DIN FEBRUARIE SEAMĂNĂ BINE CU CELE DE ACUM UN AN SAU DOI: OTP Bank oferă plată în rate la cumpărăturile cu cardul de credit, Libra Bank a lansat o nouă versiune a platformei de internet banking, Banca Italo-Romena a lansat oferta de credite pentru sectorul agricol, pentru care a alocat 20 mil. euro, iar BCR a anunțat că în mai puțin de trei luni de la lansare a vândut 100.000 de noi pachete de cont curent. Ce e însă în spatele acestor mesaje de normalitate? Anul trecut, pierderile din sistem au crescut la suma record de cca 2,1 mld. lei (476 mil. euro), față de 777 mil. lei în 2011 și 516 mil. lei în 2010. În același timp, rata creditelor neperformante a depășit 18%. Nu înseamnă nicidecum că toate băncile au avut pierderi: Banca Transilvania, de pildă, a treia din sistem, a anunțat pentru 2012 un profit brut de 320,43 mil. lei, mai mare cu 40% față de 2011, o creștere cu 15% a activelor și cu 12% a creditelor. Explicația bilanțului negativ din sistem se leagă, într-o măsură, de ponderea primelor bănci în calculul total: BCR, care deține cca 20% din activele sistemului, avea după primele nouă luni din 2012 o pierdere de 762 mil. lei, în principal din cauza creșterii provizioanelor cu peste 60%, la 2,6 mld. lei, în timp ce BRD, cu cca 13% din activele sistemului, a raportat pentru tot anul trecut o pierdere de 332 mil. lei, tot pe seama majorării provizioanelor cu cca 2 mld. lei. În cazul BRD, majorarea s-a făcut brusc, din cauza dosarelor cu credite frauduloase descoperit de DIICOT și după venirea noului director Philippe Lhotte, al doilea numit de proprietarul Soc-Gen în mai puțin de un an de zile. La prezentarea rezultatelor pe 2012, Lhotte a afirmat că nivelul creditelor neperformante în bancă a depășit 21% și a estimat la 180 mil. euro costul fraudelor, dar a asigurat că pentru acest an obiectivul este de revenire la profit, scop în care vor fi operate restructurări de rețea și de personal.
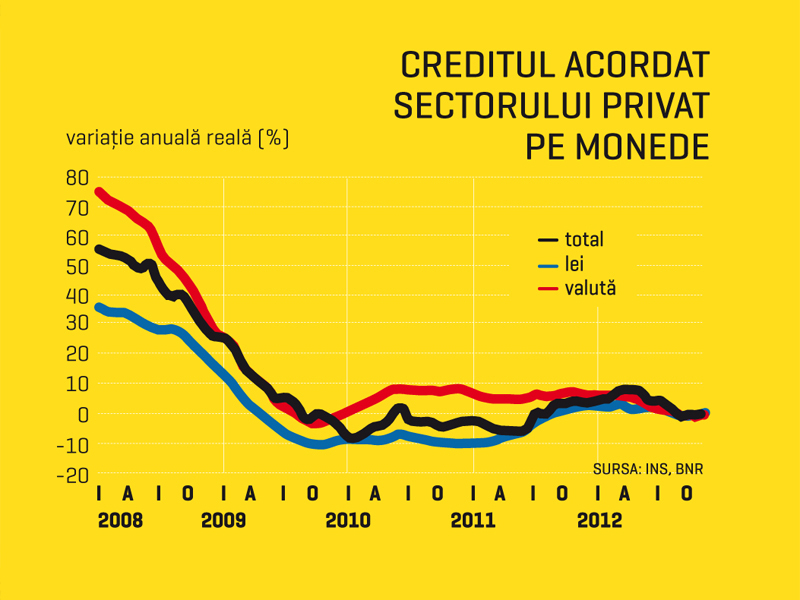
Restructurări a anunțat și BCR, care estima în decembrie că va închide 60 de sucursale și va disponibiliza 1.600 de angajați. În interviurile acordate presei austriece în ultimele săptămâni, Andreas Treichl, șeful Erste Group, a declarat că în 2013 “rezultatul operațional va fi substanțial mai bun decât în 2012”, sugerând că potențialul de creștere pe piața de aici rămâne legat de creditarea acordată sectorului public pentru proiecte de infrastructură, adică un punct tare al BCR. “România trebuie să-și amelioreze logistica și să investească masiv, are nevoie de drumuri, șosele și energie. Fondurile există, dar România nu le abordează eficient.” În privința creditului pentru sectorul privat, BCR a spart gheața toamna trecută, când a decis să acorde credite imobiliare garantate exclusiv în lei și a lansat o ofertă nouă de împrumuturi în lei pentru locuință sau nevoi personale, cu scadență maximă de 30 de ani și dobândă fixă pe 5 ani.
Mișcarea, care a fost doar prima de acest fel din piață (ING Bank a decis în decembrie să vândă din 2013 doar credite în lei persoanelor fizice și să renunțe la oferta de împrumuturi ipotecare în valută), nu e de natură să îmbogățească băncile, însă e necesară pentru echilibrarea portofoliilor: în cazul BCR, liderul pieței creditelor ipotecare, cu împrumuturi de 1,2 mld. euro acordate în ultimii trei ani, peste 95% dintre acestea sunt în euro. Pentru ca o migrare de la valută la lei să fie și profitabilă e nevoie de o scădere durabilă a dobânzilor la lei și de un context de previziune mai larg. “Creșterea volumului obligațiunilor în lei emise cu scadențe de peste 5 ani trebuie să fie o prioritate pentru administratorii datoriei publice în 2013”, afirmă Eugen Șinca, analist-șef al BCR. “O lichiditate mai bună pe scadențele lungi ale curbei randamentelor ar putea sprijini în anii următori o repoziționare a creditării neguvernamentale de pe componenta de valută pe cea de lei, deoarece ar oferi informații despre nivelul dobânzilor la lei pe termene lungi.”
Conform unui sondaj KPMG publicat săptămâna trecută, executivii români din banking sunt mai optimiști decât toți ceilalți din regiune, estimând pentru 2013 nu numai o întărire a economiei, ci și o perspectivă mai bună a afacerilor lor față de anul trecut (55%, față de 33% în Ungaria, în timp ce bancherii din Polonia se așteaptă la rezultate mai proaste decât în 2012 în proporție de 82%, respectiv 71%). Care e explicația? “Băncile și-au concentrat tot mai mult atenția asupra reducerii costurilor, iar multe au reușit într-o anumită măsură să își reducă din costuri”, afirmă Șerban Toader, senior partner, KPMG România. “În schimb, aceste bănci și-au amânat planurile și investițiile pe termen lung, situație care nu mai poate continua mult timp, înainte ca efectele adverse ale amânării planurilor de viitor să fie resimțite”, spune Toader.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi