
Ce ne așteaptă în 2012: de unde creditare, de unde finanțare, de unde creștere?
Rapoartele BNR despre inflație și prezentările guvernatorului oferă de obicei cea mai coerentă viziune despre tendințele mai profunde din economie și politicile economice previzibile. Nici cele de săptămâna trecută nu fac excepție. Iar dacă la aceasta adăugăm proaspăta prognoză de toamnă a CE și verdictul FMI, avem deja o imagine destul de deslușită a ceea ce ne așteaptă în următorul an.
“Nu trebuie să ne dovedim curajul dând cu capul într-un perete ca să vedem care e mai tare”, a rezumat guvernatorul Mugur Isărescu abordarea BNR, după ce banca centrală a redus dobânda de politică monetară doar cu 0,25%, la 6%, spre dezamăgirea comentatorilor care așteptau o reducere radicală, de natură să impulsioneze rapid creditarea și să corespundă cu scăderea spectaculoasă, dar deocamdată temporară a inflației anuale până la 3,45% în septembrie.
Viziunea străinilor însă e tocmai pe dos față de cea a comentatorilor români: reprezentantul FMI, Jeffrey Franks, a avut un moment de îndoială, sugerând că în locul BNR ar fi amânat scăderea dobânzii până la anul, din cauza riscului de ieșire a capitalurilor și de depreciere a leului, iar analiștii Citigroup, și mai deciși, cred că riscurile ca inflația să crească din cauza scumpirii utilităților și pericolul de depreciere a leului sunt chiar mai mari decât eventualele beneficii pentru economie ale tăierii dobânzii. Cine are dreptate? Sau, altfel zis, de ce ar trebui să ne temem mai mult, de o recesiune din lipsa accesului la credite noi cu costuri mai mici sau de o fugă a capitalurilor care i-ar afecta, prin scăderea leului, pe cei împovărați de credite vechi?
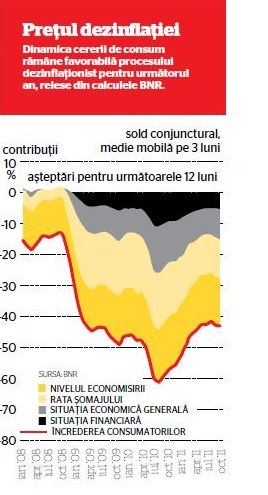
Îndemnurile adresate BNR de a fi mai curajoasă, adică de a reduce mai mult dobânda, au la bază o lungă tradiție de transmisie slabă în mediul bancar a acestui mecanism de politică monetară: BNR tăia dobânda la leu, însă la credite, mai ales la cele în valută, efectul se vedea târziu și insuficient, iar băncile își justificau inerția prin riscurile specifice economiei românești, diferite inclusiv față de cele ale țărilor est-europene mai avansate. Numai că, spre deosebire de perioada 2006-2009, când băncile comerciale de la noi aveau o relație “tare” cu băncile-mamă, care le furnizau lichiditate din belșug, așa încât dobânzile lor depindeau în mai mică măsură de cea a BNR, “băncile-mamă nu mai sunt acum deloc generoase, pentru că la rândul lor au nevoie de capital; nu înseamnă că își retrag liniile de finanțare, dar nu le mai asigură că la scadență le vor reînnoi, astfel încât și acordul de la Viena, care există în continuare, dar există fără cifre, este mult mai flexibil”, afirmă Mugur Isărescu.
Prin urmare, politica de dobânzi a băncilor comerciale se schimbă, iar “ceea ce va face BNR în materie de dobândă se va transmite treptat și lor”. Mai mult, tot invers față de anii trecuți, orice reducere de dobândă se va transmite mai mult la credite și mai puțin la depozite, anticipează Isărescu, întrucât băncile vor fi nevoite să se bazeze mai mult pe resursele atrase de pe piața internă și deci să mențină sus dobânzile la depozite, încurajând economisirea atât de promovată de autorități în ultima vreme ca alternativă la traiul pe credit din perioada de boom. Efectul acestei nevoi de resurse e vizibil, de pildă, la nivelul unor bănci ca Piraeus, Bancpost, Bank of Cyprus sau Alpha Bank, care practică dobânzi de peste 7% la depozitele în lei pe trei sau patru luni.
Reînnoirea acordului de la Viena a părut prioritatea zero pentru țările din Est cu ocazia recentelor summituri europene, iar președintele Traian Băsescu a ținut să obțină de la președintele CE, Jose Barroso și de la cancelarul german Angela Merkel garanții că băncile occidentale, confruntate cu necesitățile noi de recapitalizare și cu escaladarea crizei datoriilor suverane, nu se vor retrage complet către țările de origine, luând cu ele și șansa creșterii economice a țărilor din Est în 2012. Guvernatorul BNR a ținut să transmită însă un mesaj surprinzător de calm, spunând că “pe undeva, eu nu regret că acordul de la Viena e acum mai flexibil – cu toate că evenimentele din ultimele săptămâni m-au pus și pe mine pe gânduri -, pentru că există posibilitatea ca prin norme prudențiale, aceste fluxuri să fie nu numai monitorizate, dar și controlate”.
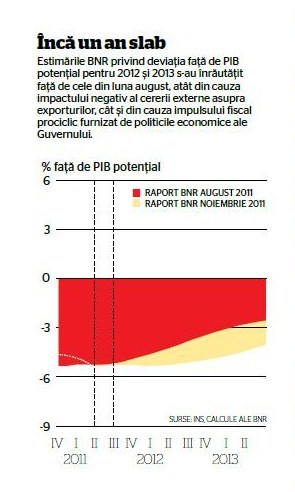
Calmul lui Isărescu e împărtășit și de bancheri, care continuă să afirme că una e nevoia momentană de prudență și alta e gândirea pe termen lung, determinantă pentru prezența pe o piață sau alta. “Perspectivele de creștere pe termen mediu și lung ale sectorului bancar rămân extrem de favorabile în Rusia, Polonia, Cehia, România, Slovacia și Albania”, se arată într-un raport de săptămâna trecută al analiștilor Raiffeisen Bank. “Aceste șase țări, care reprezintă împreună 80% din totalul activelor bancare din Europa Centrală și de Est, au șanse mari să continue să crească rapid, iar creșterea nominală a activelor și a creditelor să o depășeasca pe aceea a PIB.” Demetrios Efstathiou, director de strategie al RBS pentru Europa Centrală și de Est, Orientul Mijlociu și Africa, se referă la băncile din România cu capital grecesc, afirmând că acestea nu intenționează să transfere capital de aici către banca-mamă, operațiunea fiind greu de realizat, și că singura schimbare posibilă ar fi că nu se mai mărește portofoliul de credite.
Declarația guvernatorului BNR că “noi trebuie să ne pregătim de un proces de dezintermediere” (deleveraging) nu se referă, prin urmare, atât la vreo golire a pieței românești de bănci cu capital străin, cât la o schimbare de model mult mai largă, despre care atât analiștii și bancherii români, cât și presa externă, agenția Standard&Poor’s sau șefa FMI, Christine Lagarde, au vorbit în ultimele luni: faptul că țările din Europa de Est, în cazul cărora BERD deplângea încă de anul trecut dependența prea mare de finanțarea prin bănci străine și de creditele în valută acordate de acestea, vor fi nevoite să găsească alte surse de finanțare, de preferință create și dezvoltate pe plan local.
Un rezumat brutal al situației îl oferea, luna trecută, tot Mugur Isărescu atunci când comenta că, dacă acum câțiva ani României i se cerea să privatizeze mai repede sistemul bancar (cu bănci străine), acum se deplânge, dimpotrivă, faptul că sistemul e dominat excesiv de bănci străine, ceea ce creează o vulnerabilitate în plus economiei românești, ca și altora aflate în situații asemănătoare și pentru care prognozele actuale nu sunt deloc roze (un exemplu nebăgat prea mult în seamă la noi este Croația, care încă din 2005 se lăuda cu un sistem bancar unde peste 90% din active erau deținute de bănci străine; în România, proporția în prezent este de circa 84%).
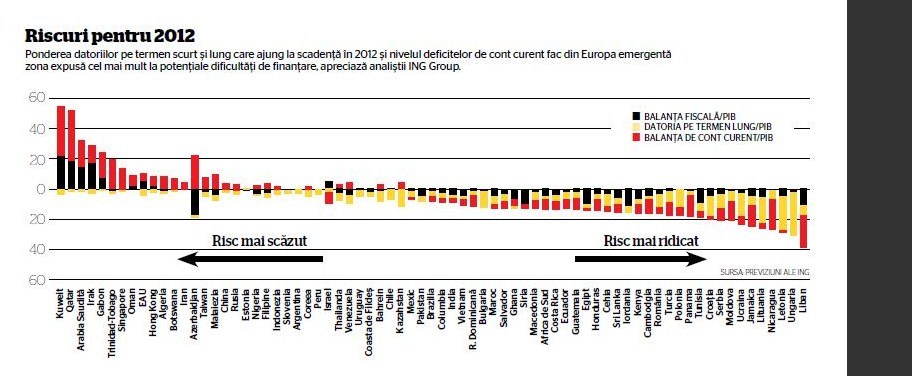
La rândul lor, analiștii de la ING Group evaluează riscurile de finanțare pentru piețele emergente în 2012, examinând mai mulți factori (ponderea mare în PIB a datoriilor pe termen scurt și lung care ajung la scadență în 2012, deficitele fiscale și de cont curent) spre a ajunge la concluzia că, dintre toate regiunile cu economii emergente, Europa de Est prezintă riscurile cele mai mari, urmată la mare distanță de Africa, America Latină, țările fostei URSS și apoi Asia.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi