
Ce mai lipsea la creșterea TVA și a tarifelor la energie: de la 1 octombrie și ratele vor fi mai mari ca urmare a creșterii IRCC
Urmare din pagina 1 „Astfel, în loc să fie doar un blocaj, contextul actual poate fi văzut ca o oportunitate de a obține stabilitate pe termen lung și de a transforma provocările economice într-un impuls pentru o planificare financiară mai…
Urmare din pagina 1
„Astfel, în loc să fie doar un blocaj, contextul actual poate fi văzut ca o oportunitate de a obține stabilitate pe termen lung și de a transforma provocările economice într-un impuls pentru o planificare financiară mai sănătoasă. E drept că piața de consum ar putea încetini, însă piața imobiliară nu cred că va fi afectată negativ. Mai degrabă văd o creștere accelerată a pieței secundare, în special pentru imobilele vechi libere de sarcini“, a spus Claudiu Trandafir.
În acest context al creșterii TVA, brokerul de credite a mai explicat că ofertele pentru imobilele noi ar putea să fie forțate să concureze cu cele vechi, ceea ce înseamnă că această creștere a TVA ar putea fi suportată de dezvoltatori pentru a face față și a putea vinde imobilele.
„Ofertele de imobile noi din piață vor avea nevoie sa concureze cu piața secundară și este posibil ca mulți dezvoltatori să-și asume 50%, poate chiar integral, creșterea TVA ca să poată vinde“, a mai explicat Claudiu Trandafir.
Conform unei analize a ZF pe baza datelor calculate cu ajutorul platformei Conso.ro de la începutul lunii august, ratele pentru trei exemple de credite ipotecare legate de IRCC au înergistrat o creștere de 57% în perioada T1/2021 – T1/2025, în timp ce pentru aceeași perioadă și aceleași credite ipotecare, dar legate de ROBOR, creșterea a fost de 69%. În ceea ce privește indicele IRCC, în ultimii cinci ani evoluția a fost una stabilă, iar în momentele de creștere nivelul nu a sărit de la o zi la alta cu 2-3 procente tocmai datorită decalajului și nivelului care se menține până la următoarea publicare a acestuia.
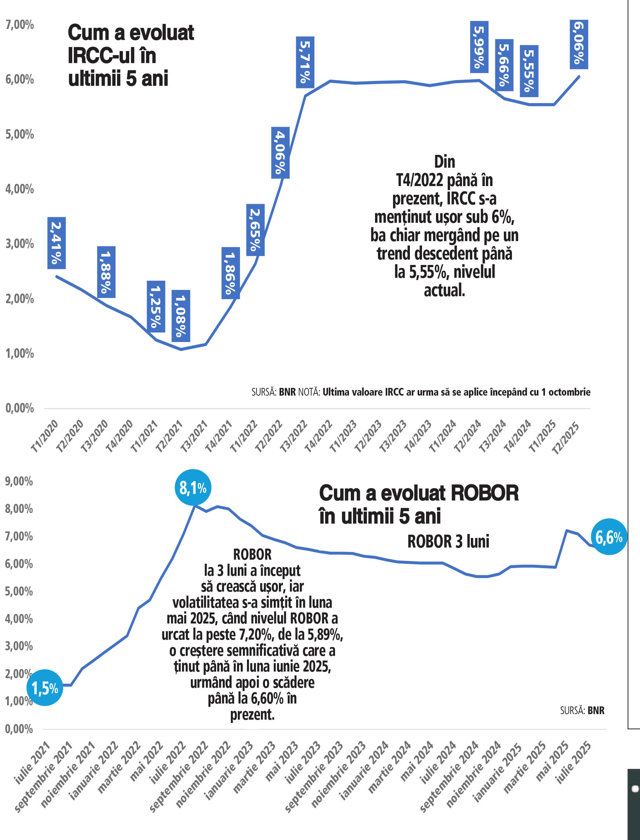
Din momentul în care IRCC a început să crească simțitor, acesta a sărit puțin mai puternic două praguri, de la 1,86% în T4/2021 la 2,65% în T1/2022, ulterior la 4,06% în T2/2022, iar după ultimul salt la 5,71% în T3/2022, nivelul a înregistrat ușoare oscilații în sus și în jos, dar care nu au afectat simțitor ratele creditelor. Din T4/2022 până în prezent, IRCC s-a menținut ușor sub 6%, ba chiar mergând pe un trend descedent până la 5,55%, nivelul actual.
În schimb, dacă ne uităm la evoluția indicelui ROBOR la 3 luni în ultimii 5 ani, creșterile înregistrate au fost semnificative. După vârfurile din august-noiembrie 2022, când nivelul a depășit 8%, traiectoria a fost una descedentă, până în octombrie 2024. Ulterior, ROBOR la 3 luni a început să crească ușor, iar volatilitatea s-a simțit din nou în luna mai 2025, când nivelul ROBOR a urcat la peste 7,20%, de la 5,89%, o creștere semnificativă care a ținut până în luna iunie 2025, urmând apoi o scădere până la 6,60% în prezent.
BNR a menținut până acum dobânda-cheie la 6,5%, nivel stabilit încă din vara anului 2024, iar până la sfârșitul acestui an erau așteptate reduceri de dobânzi. Dar, creșterea taxelor, cu impact inflaționist, a scos din ecuație șansa unor tăieri de dobânzi în acest an, după cum anticipează unii analiști.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi