
Ce impact va avea seceta din ultimii ani și falimentul City Insurance asupra pieței asigurărilor agricole
Pentru prima dată în ultimii cinci ani este posibil ca piața asigurărilor agricole – care acoperă aproape 2,5 milioane de hectare – să stagneze, în loc să fie pe un trend ascendent. Ce impact va avea seceta din ultimii ani…
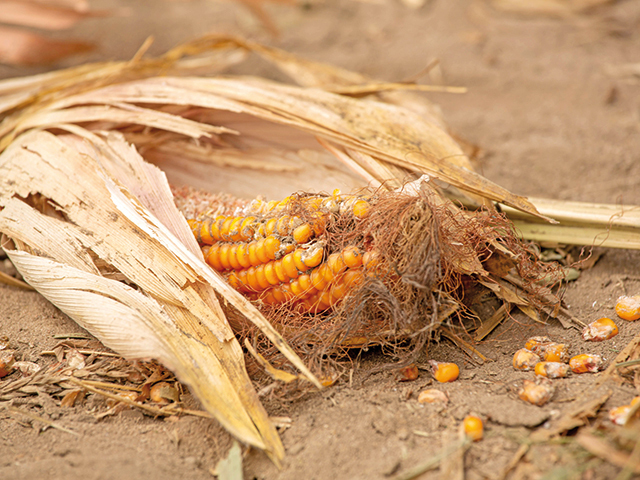
Pentru prima dată în ultimii cinci ani este posibil ca piața asigurărilor agricole – care acoperă aproape 2,5 milioane de hectare – să stagneze, în loc să fie pe un trend ascendent. Ce impact va avea seceta din ultimii ani și falimentul City Insurance asupra acestei nișe?
Luând în calcul nivelul ridicat al daunelor din ultimii ani, dispariția unuia dintre jucători, City Insurance, politica prudentă a asiguratorilor și, dacă mai adaugăm și faptul că plata subvențiilor se face cu întârziere – încă sunt la acest moment fermieri care nu au încasat subvenția – este puțin probabil ca piața asigurărilor agricole să fie pe un trend ascendent în acest an”, spune Alinda Bănică, consultant principal și fondator al Alinda Bănică Business Consultancy, companie care are două obiecte de activitate – asistența în brokerajul de asigurări și consultanța financiară. Ea are o experiență de 20 de ani în domeniul asigurărilor și financiar. La sfârșitul celui de-al treilea trimestru din 2021, primele brute subscrise pe clasa de asigurări agricole reprezenta puțin peste 2% din totalul primelor brute subscrise pentru asigurările generale, explică Alinda Bănică. Primele brute subscrise au fost de 157 de milioane de lei, în creștere cu 11% comparativ cu cel de-al treilea trimestru din 2020, iar numărul contractelor de asigurare a crescut cu 6% în aceeași perioadă.
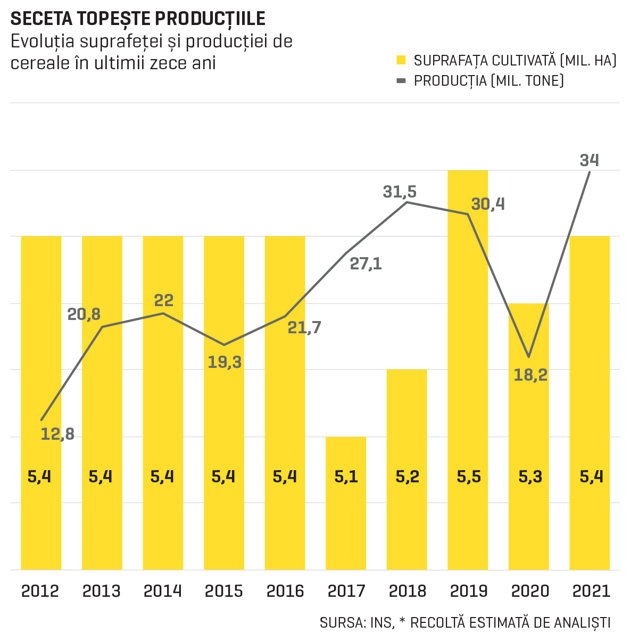
Piața asigurărilor agricole a evoluat în ultimii cinci ani, pe de o parte pentru că mai mulți fermieri au dobândit încredere în sistemul de asigurări private, iar pe de altă parte ca urmare a condițiilor meteorologice nefavorabile, în special, secetă, dar și grindină, ploi torențiale sau furtuni. Astfel, Georgiana Rusu, director executiv al Clubului Fermierilor Români Broker de Asigurare, estima o crește de 10% a pieței asigurărilor agricole în 2021, suprafața îndreptându-se spre 2,5 milioane de hectare. În 2020, cel mai secetos an din istoria României, suprafața asigurată a fost de 2,2 milioane de hectare. Săptămâna trecută, Adrian Chesnoiu, ministrul agriculturii, a anunțat că România riscă o secetă severă în anul agricol 2021-2022 din cauza lipsei precipitațiilor din sol, iar fermierii sunt îngrijorați de evoluția situației.
„România lucrează doar 50% din suprafața agricolă (circa 5 milioane de hectare – n.red.). Dacă fermierii ar avea-o pe aceasta asigurată corect, nu ar mai fi atât de vulnerabili din punct de vedere financiar. Sunt mai multe măsuri pe care fermierii ar fi indicat să le ia pentru propria stabilitate financiară: de la un comportament bun la plată, la achiziționarea de echipamente și utilaje adaptate nevoilor lor și nu supradimensionate, achiziționate în leasing sau credit, ceea ce le mărește gradul de îndatorare, la o deschidere mai mare spre a învăța despre produse financiare și despre cum se pot proteja de clauze abuzive în contracte”, consideră Alinda Bănică.
Ea susține că asigurătorii își doresc să îmbunătățească produsele financiare sau să vină cu unele noi pe piață. Un exemplu de produs nou apărut pe piață este cel pentru asigurarea culturilor de sfeclă de zahăr, al companiei Agra Asigurări, singura firmă din România dedicată exclusiv asigurărilor agricole. Acesta acoperă pierderile cantitative și de randament de zahăr ale plantelor, produse de particule de nisip sau pământ antrenate de vântul puternic, grindină, îngheț, ploi torențiale prin daune produse de spălarea solului sau crustă, precum și daunele produse de dăunătorii specifici ai culturii, potrivit reprezentanților companiei. În situația producerii daunei, fermierii sunt despăgubiți de la plafonul de 7.000 de lei, cu posibilitatea de majorare a despăgubirii de la 10% cu până la 50% din suma asigurată inițial, din 10 în 10 puncte procentuale. Însă, atât Alinda Bănică cât și Georgiana Rusu observă că au crescut foarte mult procentual daunele și sunt asigurători care au rata de daunalitate foarte mare, dar și unii care au restricționat anumite culturi din cauza daunalității foarte mari, produsă în principal de secetă.
Firma austriacă Agra Asigurări este una dintre puținele companii de asigurări din Europa care are în portofoliu o asigurare pentru secetă încă din anul 2000. Astfel, anul 2021 a adus o creștere a numărului polițelor de asigurare cu 20-30% pentru compania Agra Asigurări. Pentru a încuraja fermierii să-și asigure culturile, statul, prin Agenția de Finanțare a Investițiilor Rurale (AFIR), le oferă o subvenție prin care li se rambursează 70% din prima de asigurare plătită, dar, chiar și așa „există încă fermieri care nu își încheie polițe de asigurare și există și fermieri care, deși încheie polițe de asigurare, nu mai depun dosare la AFIR. Este necesară simplificarea ghidului solicitantului, ținând cont de faptul că în fiecare an de la implementarea sa au rămas fonduri disponibile”, crede Alinda Bănică. De asemenea, ea observă că este nevoie de grupuri consultative cu fermierii și autoritățile, iar în urma acestora discuțiile să se transforme în acțiuni concrete și rapide. Ea spune și că una dintre cele mai importante așteptări ale fermierilor de la companiile de asigurare este o mai mare transparență a modalității de calcul a daunelor. „Aș adăuga la acest lucru faptul că ne dorim în piața de asigurări agricole mai multe tipuri de clauze/produse, care sunt prezente în Vest, dar nu sunt disponibile pentru fermierii români: despăgubiri pentru daune calitative sau asigurări parametrice.”
Cum se implică statul în relația dintre fermier și asigurători în alte țări? În Austria, riscul de grindină este foarte prezent și este subvenționat 50% de către stat, potrivit Georgianei Rusu. În Franța este subvenționată primă de asigurare totală, dar de către Uniunea Europeană. Israelul are o societate de asigurări agricole, dar la care coproprietar este 50% statul, iar 50% sunt asiguratorii și există o cotație peste care nu se trece momentul în care fermierii doresc o asigurare.
ALINDA BĂNICĂ, consultant principal și fondator, Alinda Bănică Business Consultancy: „România lucrează doar 50% din suprafața agricolă (circa 5 milioane de hectare – n.red.). Dacă fermierii ar avea-o pe aceasta asigurată corect, nu ar mai fi atât de vulnerabili din punct de vedere financiar.”
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi