
Ce fac millennialii cu banii și de ce ar trebui să se gândească la pensie
Statisticile arată că millennialii nu au cunoștiințele necesare de educație financiară pentru a-și putea gestiona cu abilitate o viață independentă, dar în același timp sunt îngrijorați de viitor cu toate că dau mai mulți bani pe cafea decât economisesc pentru pensie. Ce fac millennialii cu banii și de ce ar trebui să se gândească la pensie?
Ghid pentru tineri: cum să economisești mai mult, mai eficient?
Cum să investești la bursă în câțiva pași
Care sunt cele mai recomandate cărți de educație financiară. Cărțile pe care trebuie să le citești dacă vrei să faci bani
Tinerii ar trebui să se gândească că la un moment dat nu vor mai fi tineri”, răspunde Ludwik Sobolewski, directorul general al Bursei de Valori București, când e întrebat care este primul lucru la care tinerii ar trebui să se gândească înainte de a investi pe bursă. Poate părea un truism, însă este o realitate la care foarte puțin tineri se gândesc.
Se vorbește mai des despre educație financiară și despre proiectele de promovare a educației financiare, iar marile companii din industria financiară (băncile, fondurile de investiții sau de pensii) au realizat sau realizează proiecte pentru conștientizarea importanței educației în acest sens. Cu toate acestea, statisticile nu arată bine.
EDUCAȚIA FINANCIARĂ, LIMBĂ STRĂINĂ PENTRU ROMÂNI
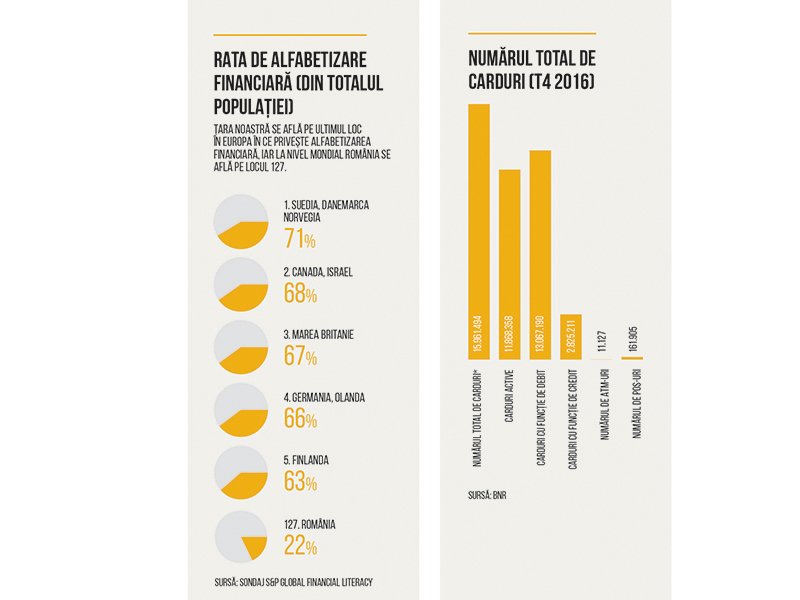
Un sondaj efectuat de Standard & Poor’s a plasat România pe ultimul loc în Uniunea Europeană în materie de cunoștințe financiare. Rata de alfabetizare financiară a românilor este de doar 22%, cu mult în urmă față de liderii acestui clasament, adică țările nordice – Suedia, Danemarca și Norvegia, care au o rată de 71%.
Ratele de alfabetizare financiară variază destul de mult de-a lungul bătrânului continent. În medie, 52% dintre adulții din Europa înțeleg conceptele financiare. Gradul de alfabetizare financiară cel mai ridicat se regăsește în Danemarca, Norvega, Suedia, Germania și Olanda, unde cel puțin 65% dintre adulți au cunoștințe financiare. Ratele scad când e vorba de sudul Europei, în țări precum Grecia, Spania, Italia sau Portugalia, dar situația este mai gravă în țările din Europa de Est: rata de alfabetizare financiară în Bulgaria este de 35%, în Ungaria 54%, în Moldova 27%, în Ucraina 40% și în Serbia 38%. Așadar toți vecinii noștri stau mai bine ca noi la acest capitol.
„Este important ca părinții să le ofere copiilor o educație financiară practică, dându-le bani de buzunar, de exemplu, să-i încurajeze să deschidă un cont de economii, să-i învețe cum să administreze banii. Acest copil va avea o abilitate mai târziu de a nu se pierde în viață atunci când este cu adevărat adult independent”, este de părere Sobolewski.
Datele la nivel global arată că 35% din bărbați și 30% dintre femei sunt alfabetizați financiar. Deși femeile tind să răspundă mai des greșit la întrebări legate de educația financiară, acestea sunt și mai predispuse să recunoască faptul că nu știu decât să răspundă ceva greșit. Diferența dintre bărbați și femei se păstrează indiferent de vârstă sau de proveniență, că este vorba de țări cu economie dezvoltată sau nu. „În opinia mea, educația financiară nu are legătură cu erudiția economico-financiar-bancară. Are legătură însă cu disciplina și planificarea financiară și nu cred că acestea vor fi vreodată punctele noastre forte”, este de părere Anca Bidian, CEO al Kiwi Finance.
Potrivit unui studiu realizat de BCR împreună cu Unlock, fundamentele culturale ale românilor, bazate pe neîncredere, criticism și frica de a greși, influențează și modul în care înțeleg educația financiară. 75% dintre respondenți ai sondajului înțeleg prin educație financiară faptul de a nu împrumuta bani decât dacă sunt siguri că îi pot da înapoi, iar 66% înțeleg să nu cheltuiască mai mult decât câștigă și să își prioritizeze cheltuielile. Puțin mai mult de jumătate (59%) înțeleg prin educație financiară știința de a investi banii sau să învețe cum să folosească banii pentru a putea economisi (58%).
Millennialii sunt îngrijorați în legătură cu economiile, dar în același timp cheltuiesc mai mulți bani pe cafea decât economisesc pentru pensie, arată informațiile unui sondaj realizat de Acorns, aplicație de investiții, la care au răspuns peste 1.900 de tineri din mai multe țări europene. Mare parte (46%) dintre cei cu vârste între 18 și 35 ani ar renunța la o întâlnire cu vedeta favorită dacă ar însemna să scape de o datorie de 10.000 de dolari, dar în același timp 44% dintre femei (între 18 și 35 de ani) cheltuie mai mulți bani pe cafeaua de dimineață decât economisesc. De asemenea, 41% dintre millennialii cu vârste între 24 și 35 de ani cred că „nu vor avea siguranța financiară necesară pentru pensionare după vârsta de 65 de ani”.
Raportul Acorns mai arată că doar 5% dintre tinerii cu vârste între 18 și 23 de ani economisesc activ, 73% nu au un buget lunar, 70% cred că sistemul educațional nu i-a ajutat să-și administreze finanțele și 39% sunt îngrijorați de viitorul lor financiar. „Cei mai mulți trăiesc clipa și nu au exercițiul de a-și gândi viața financiară pe termen mai lung, nu își setează obiective și evită să se gândească la lucrurile mai puțin plăcute care se pot întâmpla și pentru care ar trebui să se pregătească din punct de vedere financiar”, este de părere Nicoleta Deliu, șef departament comunicare corporativă și afaceri comunitare, BCR.
Paradoxal, când vine vorba de asigurarea unui trai decent, majoritatea sunt de acord că pentru a atinge un nivel de succes financiar este nevoie de investiție (pe o scară de la 1 la 10, tinerii au acordat nota 7 importanței investiției în viitor). Cu toate acestea, mai mult de o treime (37%) sunt îngrijorați că vor pierde bani dacă investesc pe bursă, în timp ce 32% acuză lipsa de cunoștințe, iar 26,7% consideră că nu au destui bani pentru a investi.
Un alt sondaj, realizat de Franklin Templeton Investment, susține același lucru: 70% dintre millenniali sunt îngrijorați că nu economisesc destul, dar 40% dintre ei nu au niciun plan, nicio strategie pentru economisire. Acest paradox subliniază importanța educației financiare pentru generația tânără, care, aflată la începutul unei cariere, are cel mai mult de câștigat dacă se acordă de pe acum atenție nevoilor pe care le vor avea după pensionare.
Un motiv important pentru care tinerii nu economisesc ar putea fi costul ridicat al vieții (de pildă cu chiria, mâncarea etc.), astfel că nu mai au resurse pentru a „pune deoparte”. Totuși, datele Eurostat arată că vârsta medie la care un tânăr din România pleacă de la părinți este de 27,9 ani, puțin mai mare decât media din statele Uniunii Europene. În România, un bărbat se mută de la părinți la vârsta de 30 de ani, în timp ce o femeie pleacă de acasă la 25,6 ani. Așadar, teoretic, acest lucru înseamnă că millennialii nu ar trebui să se îngrijoreze cu cheltuieli ca plata chiriei sau ratele la bancă și ar putea economisi; dar nu o fac. Ci consumă.
Cheltuielile pentru investiții, destinate pentru cumpărarea sau construcția de locuințe, achiziția de terenuri și echipament necesar gospodăriei, cumpărarea de acțiuni etc. dețin o pondere mică în cheltuielile totale ale gospodăriilor populației (doar 0,2%), conform datelor Institutului Național de Statistică.
De fapt, românii alocă lunar o sumă mai mare pe tutun și alcool decât cheltuiesc pe îmbrăcăminte și încălțăminte. Cheltuielile totale ale populației în trimestrul IV din 2016 au fost de 2.692 de lei lunar pe gospodărie, adică 1.019 lei pe persoană, și au reprezentat aproape 87% din nivelul veniturilor totale. Din această sumă, 8% reprezintă cheltuielile pentru tutun și alcool pe gospodărie, adică 215 lei, în medie la nivel național. Totuși, doar circa 5 milioane de români sunt fumători. Restul banilor se duc pe bunuri alimentare și nealimentare și plata facturilor.
Dacă un tânăr de 25 de ani ar pune deoparte 100 de lei în fiecare lună până la pensionare, ar strânge în cont în jur de 48.000 de lei, adică în jur de 10.000 de euro. Poate nu pare o sumă mare, dar este mult mai bine decât nimic. Pe termen mai scurt, pentru o sumă depusă inițial de 100 de lei, apoi o sumă depusă lunar tot de 100 de lei, timp de 36 de luni, la banca care oferă cea mai mare dobândă la momentul actual (Intesa Sanpaolo Bank), tânărul va obține 3.711 lei, cu 111 lei mai mult decât dacă i-ar fi ținut la saltea.
Lipsa economiilor denotă și o lipsă a educației financiare. Pentru a combate acest lucru, atât autoritățile, cât și multe instituții financiare au lansat diverse programe de educare a publicului, deopotrivă pentru copii, cât și pentru adulți. Junior Achievement România, organizație nonprofit, are programe de educație financiară, educație antreprenorială sau educație economică, pentru diferite grupe de vârstă. Banca Transilvania și Ken Academy, școală privată, au inițiat un program educație financiară pentru copiii din clasele I-VIII; aceștia învață cum să facă economii, cum să cheltuiască responsabil sau cum să facă investiții și donații.
De asemenea, și BCR a pornit o campanie, lansând primul Centru de Dialog Financiar, prin care oferă consultanță gratuită românilor, nu doar clienților băncii, care își doresc să învețe cum să-și construiască un plan financiar pe termen lung și un jurnal financiar.
În plus, BCR a lansat și programul adresat adulților „Școala de Bani”, prin intermediul căruia românii ar urma „să devină conștienți despre importanța gestionării cu responsabilitate a banilor și despre modul în care pot lua decizii financiare mai bune”. Potrivit BCR, până la finele lunii aprilie, aproximativ 5.000 de oameni din întreaga țară au participat la aceste cursuri. „În prezent, ținem cam 50 de cursuri de educație financiară săptămânal, în toată țara, și aproximativ 10 de persoane participă, în medie, la câte un astfel de curs”, spune Nicoleta Deliu.
În aceste condiții, România a fost premiată de către organizația nonprofit Child and Youth Finance International (CYFI) pentru proiectele de educație financiară destinate copiilor și tinerilor, care au avut ca principal obiectiv diminuarea excluziunii financiare. Includerea țării noastre pe această listă vine ca urmare a implementării proiectelor și programelor, în domeniul educației financiare, derulate de Autoritatea de Supraveghere Financiară (ASF), Banca Națională a României (BNR) și Ministerul Educației Naționale.
ȘI TOTUȘI SOLUȚII SUNT DIN BELȘUG
Când vine vorba de asigurarea unui viitor fără griji, tinerii au, de obicei, trei tipuri de soluții: să economisească bani într-un cont la bancă, să investească într-un fond de pensii sau să investească la bursă. Fiecare dintre aceste variante are plusuri și minusuri.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi