
Ce aduce 2020 pe piața asigurărilor?
„Lipsa unui dialog poate să nască monștri” este concluzia care a reieșit din instabilitatea ce a caracterizat piața asigurărilor de anul trecut. Ce urmează?
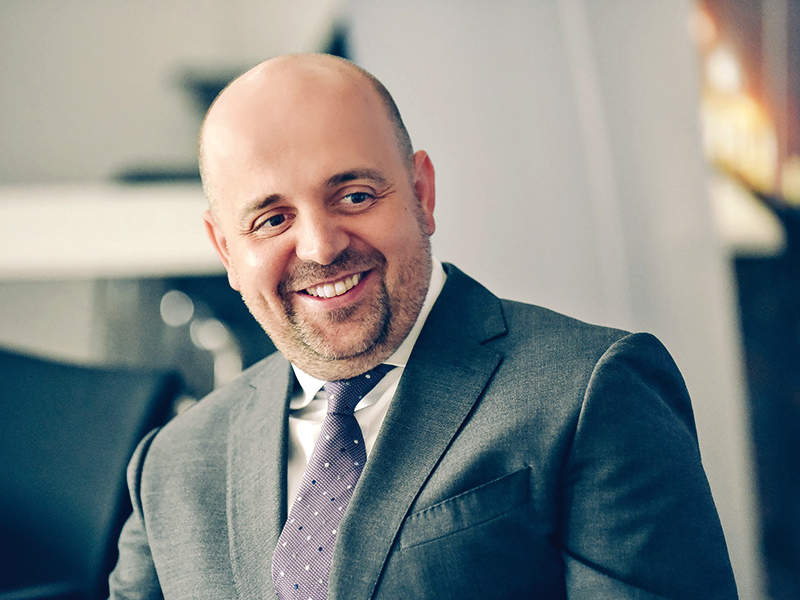
Anul 2019 a fost instabil pentru piața asigurărilor, în care jucătorii s-au concentrat atât pe diversificarea portofoliilor, cât și pe digitalizarea proceselor interne și externe, pentru a fi mai eficienți și a comunica mai simplu cu clienții. Cu toate acestea, rezultatele pașilor făcuți anul trecut se vor concretiza în anul 2020, acesta fiind anul în care asigurătorii își vor vedea rezultatele parteneriatelor clădite și efectul unei concentrări mai mari pe segmentul asigurărilor de viață.
Virgil Șoncutean, CEO-ul societății de asigurări Allianz-Țiriac, prezentă în topul celor mai mari jucători din piața asigurărilor, atât pe segmentul asigurărilor generale, cât și pe segmentul asigurărilor de viață, a explicat că viitorul îl reprezintă segmentul asigurărilor de viață, chiar dacă asigurările de tip Casco rămân în continuare printre principalele surse de profit pentru asigurători de pe piața locală. „2021 s-ar putea să fie anul în care vom deveni o companie cu peste 50% pondere asigurări nonauto și life. Faptul că reușim să absorbim șocuri sau efecte ale deciziilor pe care le luăm în cursul anului arată că mixul portofoliului este destul de echilibrat, iar acesta continuă să crească. Noi am investit foarte mult pe segmentul asigurărilor de viață pentru că vedem un deficit de protecție financiară pe asigurările de viață foarte mare în România”, a spus Virgil Șoncutean.
Asigurările de sănătate reprezintă un segment spre care jucătorii din piața asigurărilor se îndreaptă datorită potențialului pe care îl are. „Asigurările de sănătate sunt o linie strategică. Există expertiză, apetit, cadrul legislativ este favorabil prin fiscalitățile existente, dar și prin introducerea coplăților. Discuții există și cu legiuitorii pe partea de asigurări de sănătate. Ce este important pe piața asigurărilor de sănătate este ca expertiza jucătorilor să fie în creștere. Piața asigurărilor private de sănătate este încă la început. Toți jucătorii declară public că vor să fie prezenți, activi pe această piață. Într-o perspectivă pe termen mediu, poate să fie un contribuitor la finanțarea sistemului public”, a explicat CEO-ul Allianz-Țiriac. În acest sens Virgil Șoncutean a dat exemplul Ordonanței 114, care a fost introdusă fără a exista o minimă consultare. „Lipsa de dialog poate să nască monștri. Scopul este de a crește piața, nu de a împărți o felie mai mare dintr-un tort care scade. De multe ori se încearcă rezolvarea unei probleme pe termen scurt creând o problemă nouă pe termen lung, iar acest lucru este nesănătos. Asigurătorii pot contribui la înțelegerea consecințelor pe termen lung dacă există comunicare și transparență cu autoritățile.” Segmentul asigurărilor de sănătate este mult mai ușor înțeles de către clienți, iar în continuare asigurările de tip corporate domină.
O parte importantă a evoluției asigurărilor o reprezintă zona online. În momentul de față avem două platforme digitale, site-ul Allianz-Țiriac, care include asigurări de locuințe, Casco și travel, și platforma mobilă, care cuprinde asigurările RCA, Casco și travel. Problema cu care te lovești când vine vorba de polițele de asigurări distribuite online este că produsul trebuie să fie suficient de simplu pentru a se putea tranzacționa. Dacă produsul este mai complex, atunci intervine nevoia de a comunica cu un consilier sau asistent pentru explicații”, a adăugat Virgil Șoncutean.
Cu toate acestea, CEO-ul Allianz-Țiriac a scos în evidență că dinamica online-ului este superioară și crește cu o viteză mai mare decât compania, dar ponderea nu a depășit 3-4% din volumul companiei.
Schimbările care se văd în economie și în viețile oamenilor se resimt și la nivelul pieței asigurărilor, unde clienții încep să rezilieze polițe de asigurări de viață pentru că sunt de părere că nu mai au nicio legătură cu viața lor din prezent, iar suma acoperită nu mai are relevanță. „De aceea trebuie să existe o interacțiune mai bună cu clienții pentru a putea face un eventual update și pentru a putea face polița relevantă în continuare. Scopul final nu este de a vinde cu orice preț, ci să iei o decizie privind utilitatea poliței, dacă îi trebuie clientului sau nu îi trebuie. Eu nu folosesc niciodată educația financiară precară ca o scuză, ci mai mult ca o autocritică. Ca industrie sunt de părere că nu am făcut suficient pentru a ajuta pe oricine să ia o decizie privind polițele de asigurare”, a spus Virgil Șoncutean.
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi
-
 Rafinăriile europene rămân fără petrol saudit luna viitoare. Saudi Aramco suspendă livrările pe fondul atacului cu drone de săptămâna trecută a conductei East-West
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?