
Câte milioane de români ar rămâne fără nimic dacă mâine ar veni un cutremur ca în Turcia pentru că nu au casele asigurate
Gradul de asigurare a locuințelor în România este la un nivel alarmant de mic, 20% dintr-un fond locativ de circa 9,6 milioane de locuințe, conform celor mai recente date INS, ceea ce înseamnă că la un cutremur cel puțin la…
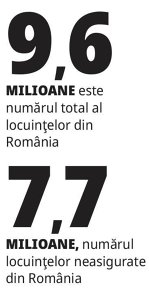
Gradul de asigurare a locuințelor în România este la un nivel alarmant de mic, 20% dintr-un fond locativ de circa 9,6 milioane de locuințe, conform celor mai recente date INS, ceea ce înseamnă că la un cutremur cel puțin la fel de devastator ca cel din 1977, proprietarii a 7,7 milioane de locuințe nu vor putea primi nici măcar ajutor de la stat dacă nu au o poliță obligatorie de locuință (PAD).
 Anul 2023 a dat startul unor noi provocări, mai exact două cutremure devastatoare de peste 7 grade pe scara Richter care au pus în genunchi Turcia, urmate de alte seisme de magnitudini mai mici, dintre care unul de peste 5 grade în România, județul Gorj. Aceste evenimente au atras din nou atenția asupra locuințelor din România, cât de stabile ar fi în cazul unui cutremur, dar și gradul de asigurare a acestora. Motivul pentru care asigurarea locuințelor este esențială, pe lângă faptul că polița obligatorie de locuință (PAD) este o asigurare obligatorie, asemeni poliței RCA în cazul autovehiculelor, este și faptul că în cazul în care proprietarii nu își asigură locuința cu o poliță PAD, acest lucru, prin lege, obligă statul să nu poată interveni prin sprijin financiar în cazul unuia dintre cele trei riscuri catastrofale care au fost incluse în poliță obligatorie, acestea fiind definitorii pentru regiunea din care face parte România.
Pe lângă faptul că România a mai trecut printr-un cutremur devastator în anul 1977, acest subiect este în continuare lăsat deoparte în detrimentul altor subiecte de actualitate. Prin urmare, 45 de ani mai târziu, cutremurele recente atât din Turcia, cât și din România nu fac decât să arate cât de mult timp a trecut din 1977 până în prezent fără ca locuințele să fie 100% asigurate printr-o formă minimă de protecție, respectiv o poliță PAD.
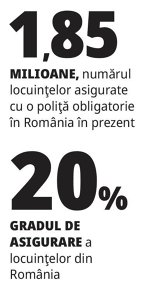
Astfel, numărul polițelor obligatorii de locuință a ajuns la 1,85 milioane la finalul lunii ianuarie 2023, însemnând circa 20% dintr-un fond locativ total la nivel național de circa 9,6 milioane de locuințe, conform celor mai recente date INS, însemnând că un număr de 7,7 milioane de locuințe nu ar putea beneficia nici măcar de ajutorul statului din cauză că nu dețin o poliță obligatorie PAD.
Polița obligatorie PAD are un preț standard bazat pe două tipuri de locuințe. Astfel, pentru locuințe de tip A, care sunt construite cu structură de rezistență din beton armat, metal ori lemn sau cu pereți exterior din piatră, cărămidă arsă, lemn ori din orice alte materiale rezultate în urma unui tratament termic sau chimic, prețul este de 20 de euro pe an, iar despăgubirea maximă este de 20.000 euro. Pentru locuințe de tip B, care sunt construite cu o construcție cu pereți exterior din cărămidă nearsă sau din orice alte materiale nesupuse unui tratament termic sau chimici, de exemplu chirpici, prețul primei de asigurare este de 10 euro pe an, iar despăgubirea maximă este de 10.000 euro.
 Având în vedere caracterul obligativității de a avea o poliță PAD, care este la fel precum o asigurare RCA pentru un autoturism, gradul de asigurare a locuințelor ar trebui să fie semnificativ mai mare. Pe de altă parte, comparativ cu polițele RCA, nivelul supravegherii și monitorizării locuințelor care ar trebui să fie asigurate cu o poliță PAD este aproape inexistent. Conform legii, primarii, prin compartimentele de specialitate, au obligația de a furniza Pool-ului de Asigurare Împotriva Dezastrelor Naturale (PAID) lista tuturor construcțiilor cu destinația de locuință, inclusiv a celor cu destinația de locuință socială, amplasate în unitatea administrativ-teritorială în cauză. Ulterior, PAID are obligația de a transmite lunar primarilor lista proprietarilor care nu au încheiat contracte de asigurare obligatorie a locuințelor și valoarea primei obligatorii datorate de fiecare. Apoi, primarul, prin compartimentul de specialitate, trebuie să trimită scrisori de înștiințare, cu confirmare de primire de către debitori, în termen de 3 zile de la data primirii listei.
Nicoleta Radu, CEO al PAID, a spus recent în cadrul emisiunii de business ZF Live că nu există informații privind impunerea unor amenzi, care în mod normal ar varia de la 100 lei până la 500 lei, pentru lipsa deținerii unei polițe PAD. De asemenea, legea obligă și primăriile să își asigure locuințele aflate în proprietatea privată, iar potrivit CEO-ului PAID, dintr-un număr de 118.000 locuințe, câte sunt în proprietatea primăriilor, doar 30.000 sunt asigurate, ceea ce înseamnă că nici măcar primăriile nu respectă legea.
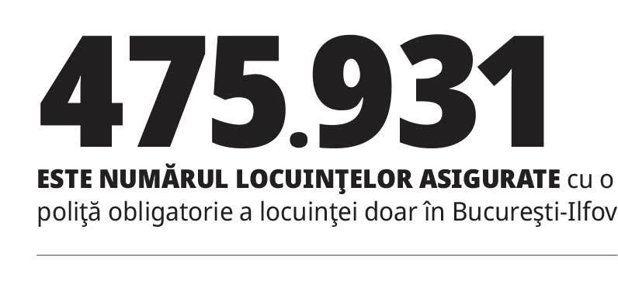
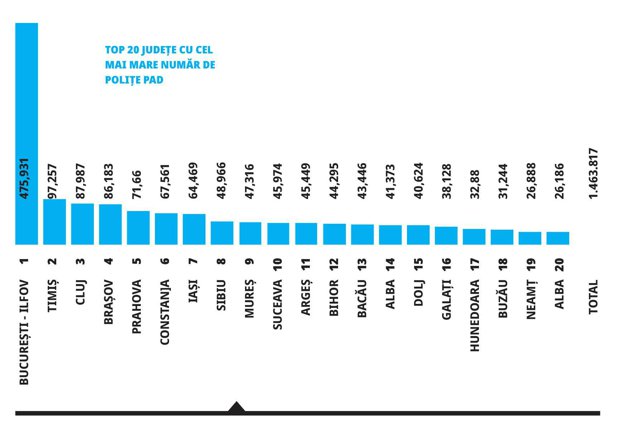
În ultimii patru ani, numărul polițelor obligatorii de locuință a crescut cu doar 8,5%, de la 1,7 milioane în 2018, la 1,85 milioane în luna ianuarie 2023, conform celor mai recente date statistice publicate pe site-ul PAID. Din totalul de 1,85 milioane de polițe PAD la nivel național, puțin peste 1,46 milioane de polițe se regăsesc în 20 de județe din totalul de 42 de județe din România. București-Ilfov conduce cu un număr de aproape 476.000 de polițe de asigurare obligatorie a locuinței, restul județelor aflându-se sub 100.000 locuințe asigurate. În ceea ce privește volumul total al subscrierilor, la finalul primelor nouă luni din 2022 s-a înregistrat o valoare de 475,7 mil. lei, în creștere cu 9,2% față de perioada similară din 2021. Din totalul subscrierilor, doar 28%, respectiv 132,3 mil. lei provin din polițele de asigurare obligatorie a locuinței, restul sunt subscrieri care provin din zona asigurărilor facultative de locuință.
-
 Una dintre cele mai frumoase ţări europene plăteşte familiile care vor să se stabilească permanent în anumite regiuni. Câţi bani poţi să primeşti?
-
 Povestea unei tinere care în doar doi ani a reuşit sa construiască de la zero o companie cu care face 1 milion de euro
-
 Comisia Europeană a aprobat planul României pentru deblocarea exporturilor de oi şi capre. Ce presupune planul pentru judeţele Tulcea şi Constanţa