
Cât mai scad prețurile la case?
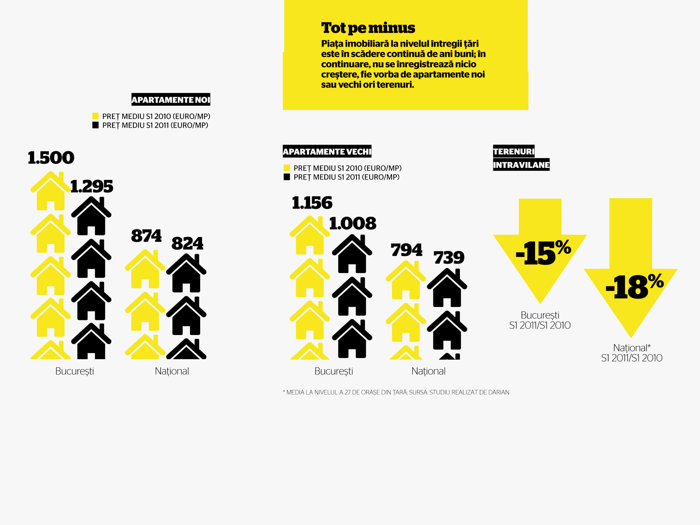
Prețurile apartamentelor s-au înjumătățit în ultimii trei ani și toate semnalele indică un nou val de scăderi pentru perioada următoare. Plaja de reduceri s-ar putea plasa între 15-20%. Care sunt factorii ce vor influeța noul declin?
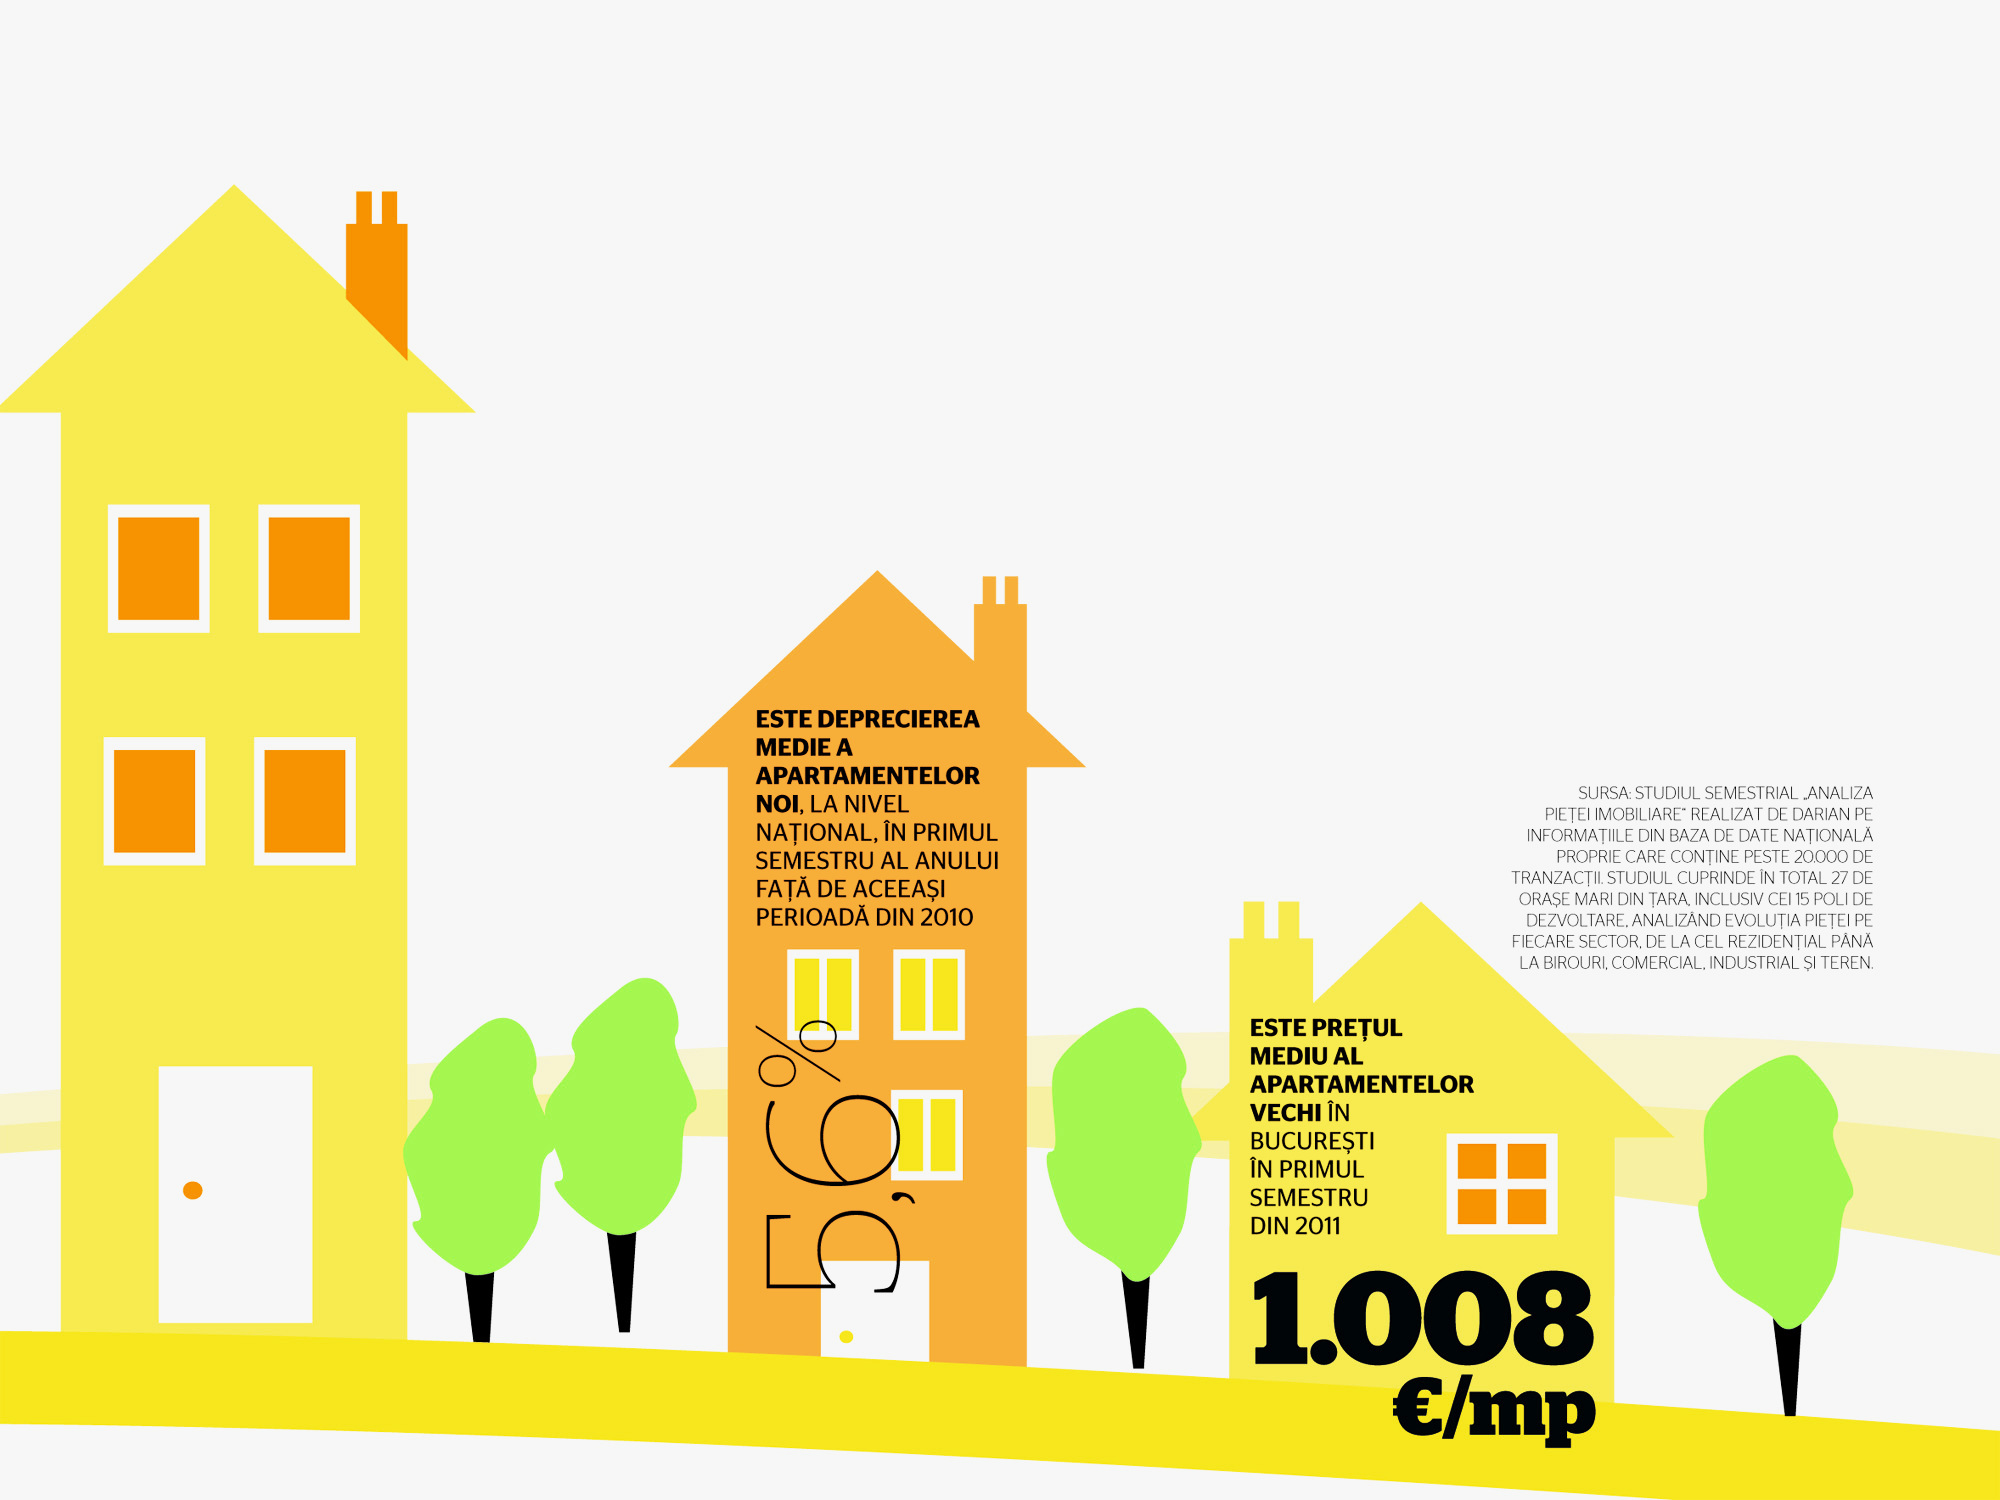
Prea multe vești proaste și prea puține bune apleacă talerul balanței spre ideea că în piața imobiliară va urma un nou val de scăderi de prețuri. Industria imobiliară este sensibilă și urmează, cu o anumită întârziere, evoluția economiei; este influențată de ratele dobânzii și politica de finanțare în general, spune Adrian Crivii, fondatorul Darian, cea mai mare companie independentă de evaluare de pe piața românească. Chiar dacă România a avut în primele trimestre ale anului o evoluție economică pozitivă și perspectiva pentru anul următor era favorabilă, plouă cu vești proaste din multe alte direcții. Pe de o parte, sunt semnale negative din sfera construcțiilor – atât civile, cât și industriale – dar și din zona de infrastructură. În plus, nici instituțiile de finanțare nu au mesaje încurajatoare, iar evoluția economiei este fragilă, fiind influențată de conjunctura internațională.
O opinie mai optimistă are Alexandru Pricop, managing partner în cadrul Coldwell Banker Affiliates of Romania (CBAR), care consideră că prețurile de tranzacționare ale apartamentelor din București nu vor suferi modificări semnificative în următoarele două luni și nici în primul semestru din 2012. “Ultimele șase luni au adus o tendință certă de stabilizare a pieței”, spune Pricop. Tot el precizează că stabilizarea se referă în special la segmentul locuințelor cu un preț similar celor care se încadrează în plafonul programului Prima Casă, iar următoarele luni nu ar trebui să aducă schimbări semnificative.
“Așteptările cumpărătorilor și ale vânzătorilor diferă foarte mult”, declară Ioana Mihai, șefa departamentului de credite garantate din Banca Comercială Română (BCR), instituție care a acordat 17.300 de credite prin programul Prima Casă, reprezentând un volum de 700 de milioane de euro. Pe de o parte cumpărătorii așteaptă ca prețurile să mai scadă, în timp ce vânzătorilor prețurile de tranzacționare li se par prea mici. Așa că, exceptând programul Prima Casă, “numărul de tranzacții de pe piață este relativ redus”, punctează reprezentanta BCR. Programul, argumentează ea, a adus cel puțin două avantaje majore față de creditele ipotecare standard: avansul mai mic (5% comparativ cu 15%) și nivelul costurilor creditului, care sunt limitate prin lege, sunt sub nivelul costurilor ipotecare standard. Ca urmare, “clienții care îndeplinesc criteriile de eligibilitate ale programului Prima Casă 4 vor opta în mod natural pentru acest tip de credit”, declară Mihai.
Factorul psihologic acționează și el ca o frână, cumpărătorii fiind mult mai reticenți în privința cumpărăturilor și, cu atât mai mult, în privința locuințelor, privite de cea mai mare parte a populației drept cea mai importantă investiție din întreaga viață. Reprezentantul CBAR crede că piața este astăzi mult mai matură comparativ cu cea de dinaintea crizei economice; atât cumpărătorii, cât și vânzătorii au o percepție mai bună a valorii – fie că e vorba de o proprietate sau de o sumă de bani. Achizițiile nu se mai fac pe factori strict emoționali, iar sentimentul de exuberanță din 2004-2007, ca și cel de panică generală de la începutul crizei economice “au dispărut, lăsând mai mult loc factorului rațional”, spune Pricop. Cu această temelie, chiar dacă perioada de boom nu se va întoarce, “se pot face afaceri, proiecte noi, există piață, există cumpărători”, adaugă Pricop. Trebuie doar ca produsul final să fie cel potrivit – ca suprafețe, finisaje, amplasare, promovare. În opinia lui Pricop, 2012 ar putea aduce stabilizarea pieței rezidențiale dacă tendințele actuale se vor menține, iar climatul macroeconomic internațional nu va aduce un șoc similar falimentului Lehman Brothers.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală