
Cât de mare este riscul ca interesul românilor pentru malluri să dispară. așa cum s-a întâmplat în America, în 2017, când a avut loc fenomenul numit „moartea mallurilor”?
Presa internațională scria în 2017 despre un fenomen pe care îl caracteriza drept „moartea mallurilor”, după ce zeci de malluri și centre comerciale americane au pus lacătul pe ușă în deceniul ce a urmat crizei financiare. Jucătorii din piața locală…
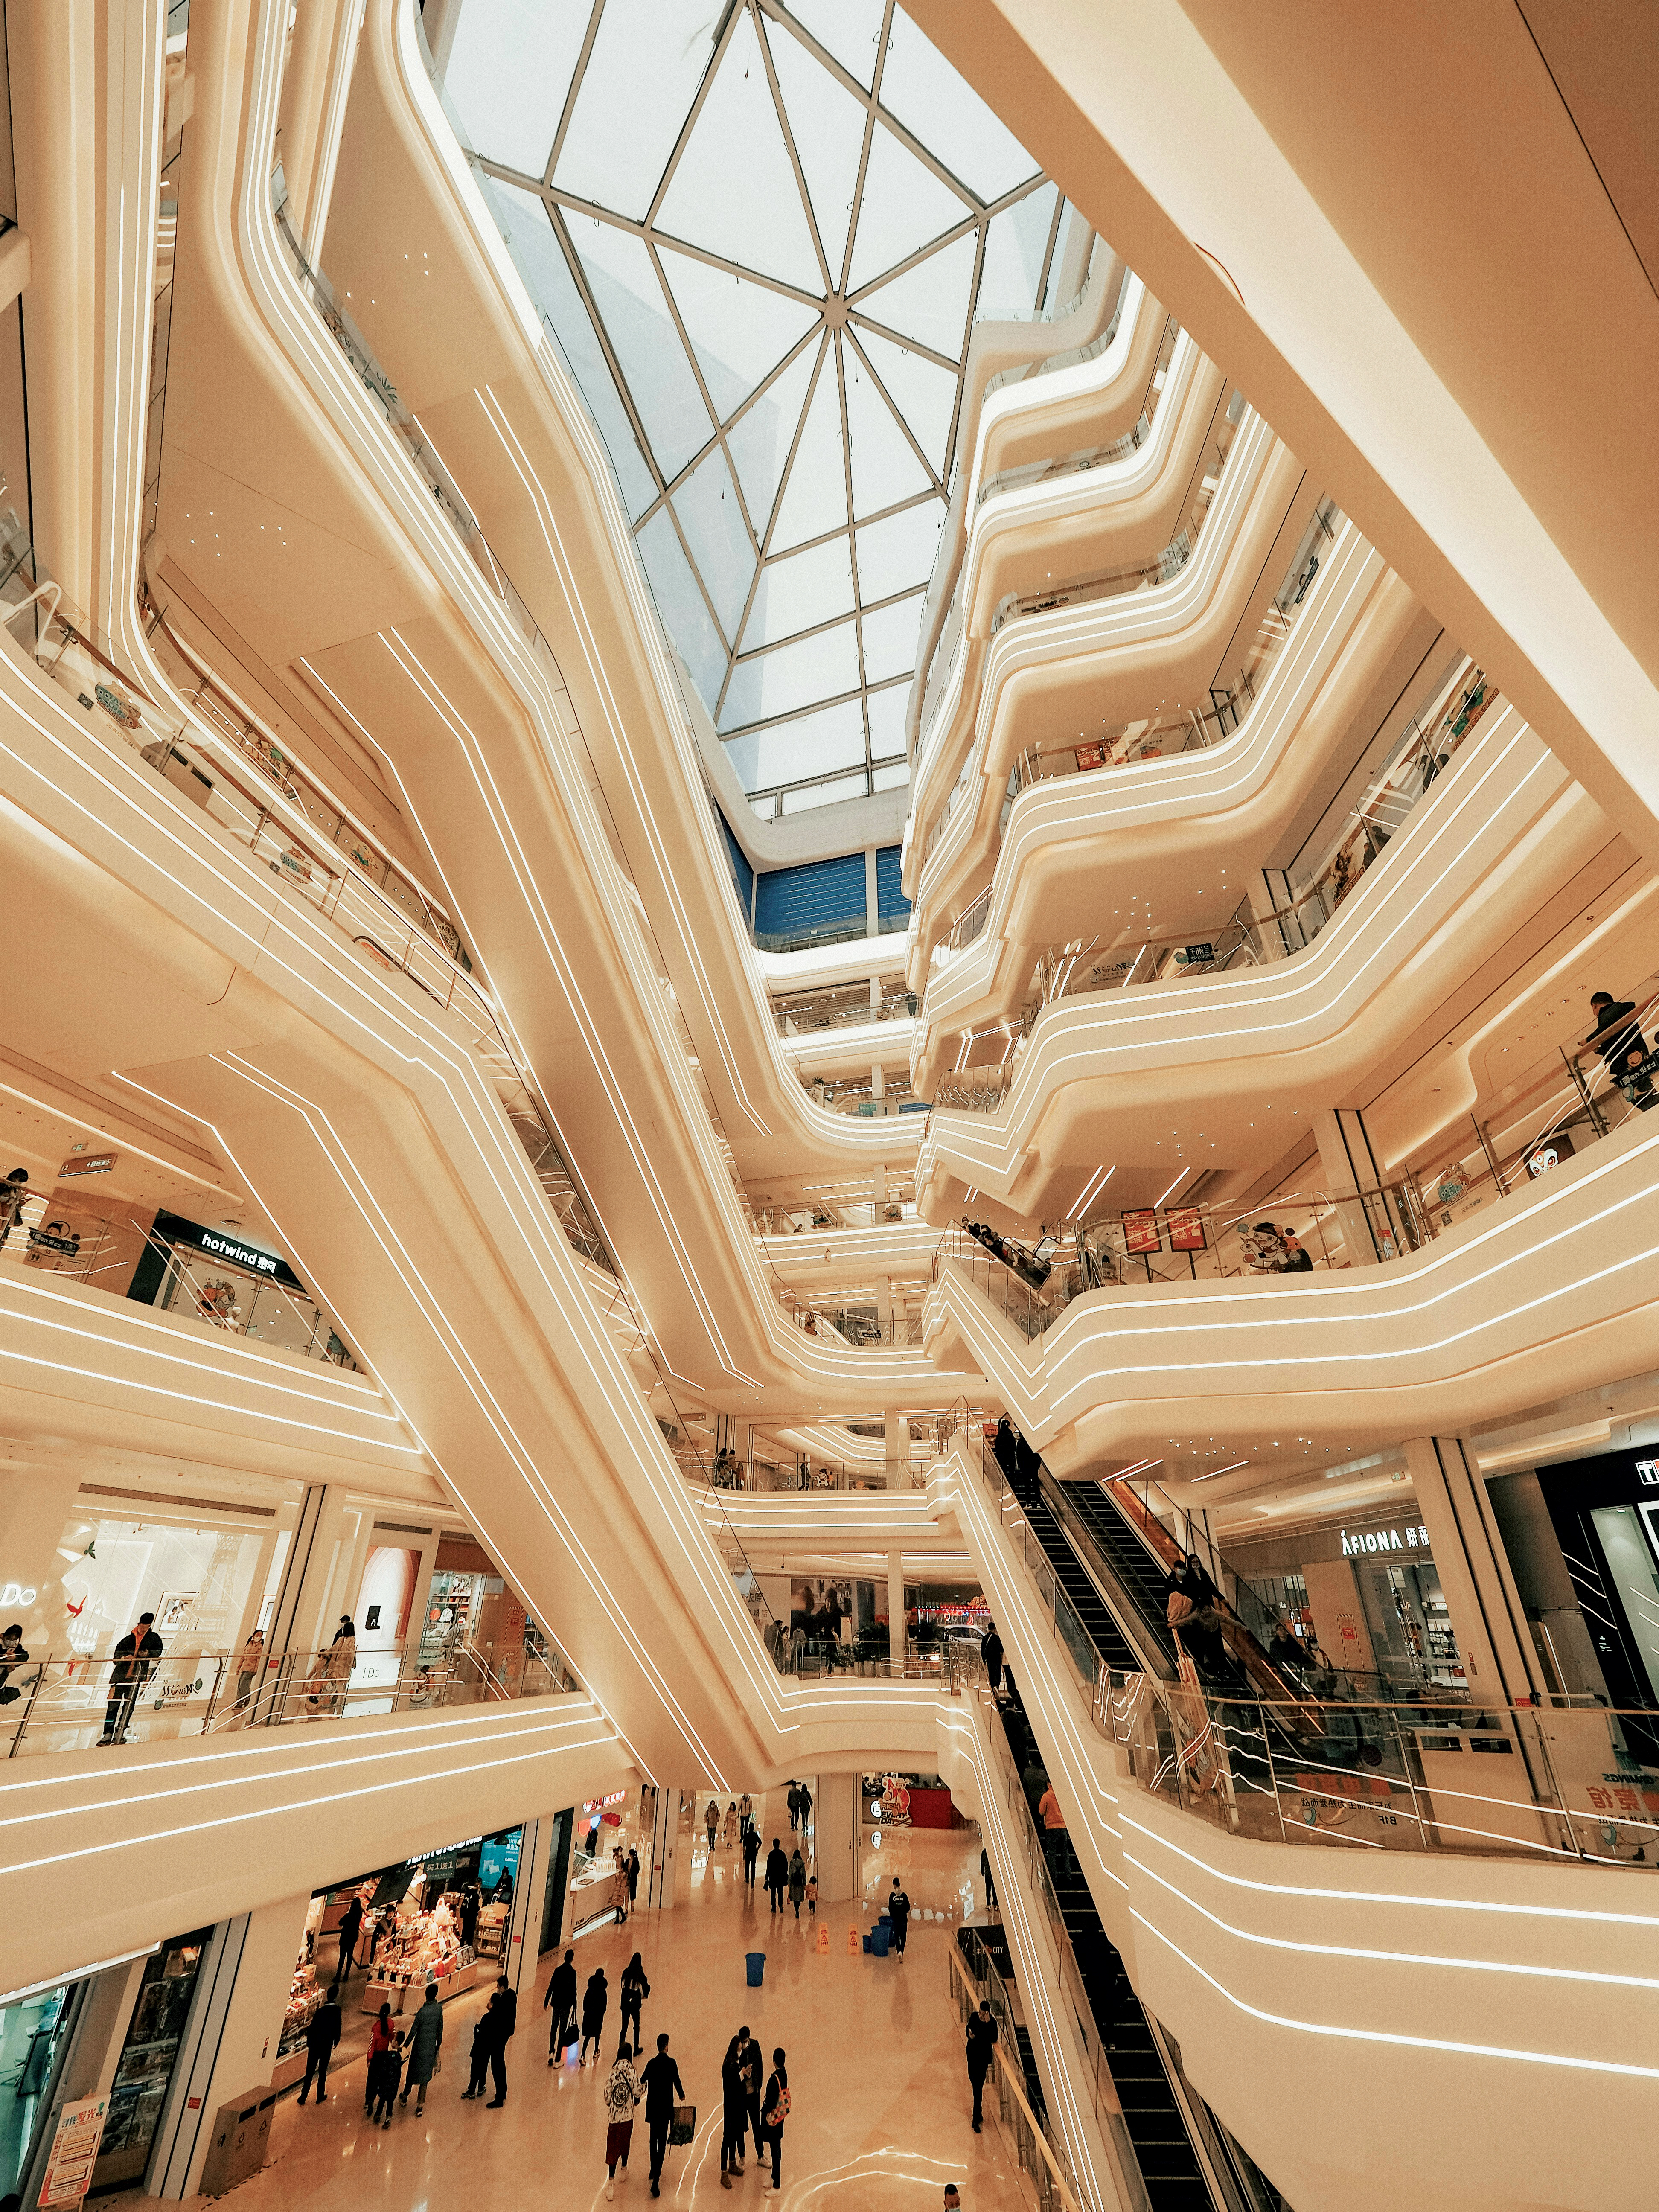
Presa internațională scria în 2017 despre un fenomen pe care îl caracteriza drept „moartea mallurilor”, după ce zeci de malluri și centre comerciale americane au pus lacătul pe ușă în deceniul ce a urmat crizei financiare. Jucătorii din piața locală spuneau încă de pe-atunci că România nu este SUA și că mallurile mai au mult spațiu de creștere aici.
Odată cu restricțiile din pandemie au existat premisele pentru o astfel de tendință, însă mallurile și centrele comerciale au trecut cu bine peste acea perioadă, având noi planuri de dezvoltare. Astăzi discutăm despre o piață cu livrări record de spații de retail, despre liste de așteptare cu branduri care vor să intre sau să se extindă în România și despre noi planuri de investiții din partea marilor jucători.
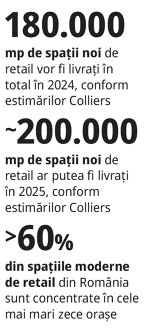
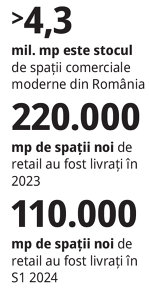 Mallurile, centrele comerciale, parcurile de retail, proiectele cu funcțiuni mixte și cele de regenerare urbană sunt principalele forme în care piața de spații comerciale moderne din România continuă să se dezvolte, atrăgând investiții noi sau extinderi și aducând orașe noi pe harta retailului modern. În România, stocul de spații comerciale moderne se ridică la peste 4,3 milioane mp, după ce anul 2023 s-a încheiat cu unul dintre cele mai bune rezultate din 2011 încoace privind livrările de noi proiecte de retail. În total, anul trecut a adus aproape 220.000 mp de spații noi de retail, mai mult decât dublu comparativ cu ultimii doi ani, conform unui raport Colliers. Mai mult de 60% din totalul suprafețelor noi au fost livrate anul trecut în parcuri de retail din Craiova, Alba Iulia, Arad, București, Vaslui și alte orașe, potrivit unui studiu Cushman & Wakefield Echinox. Cel mai mare proiect livrat în 2023 a fost Promenada Craiova, cu o suprafață totală de aproximativ 80.000 mp, în urma unei investiții de 136 de milioane de euro din partea NEPI Rockcastle. Pentru context, dintr-un stoc total de spații de retail modern de peste 4,3 milioane mp în România, peste 2,7 milioane mp sunt în malluri. Mai mult de 60% din suprafața totală de retail modern este concentrată în primele cele mai mari zece orașe din țară, care au peste 200.000 de locuitori.
„Noi suntem undeva la 4,3-4,4 milioane mp de spații comerciale moderne. Dacă menținem proporțiile la o comparație cu țări din zona noastră, nu cu țări occidentale, probabil mai avem loc de multe sute de mii de metri pătrați doar ca să prindem din urmă unde se află ei acum, cu mențiunea că și la ei se întâmplă foarte multe lucruri. Dacă parcursul economic rămâne unul decent, vor urma niște ani destul de activi pe această parte”, a explicat Silviu Pop, director CEE & Romania Research la Colliers, prezent la conferința ZF Malluri & Centre Comerciale ’24. În prima jumătate a anului 2024 au fost livrați aproximativ 110.000 mp de spații comerciale moderne, iar cu livrările programate pentru a doua parte a anului vom ajunge la un total de 180.000 mp. Marele câștigător al anului 2024 este Piteștiul, care găzduiește aproape 80.000 mp din totalul de 180.000 mp programați pentru livrare în acest an. Prime Kapital a inaugurat în primăvara acestui an Argeș Mall în Pitești, după o investiție de peste 100 de milioane de euro. De cealaltă parte, Square 7 Properties deschide în această toamnă centrul comercial Shopping Park Pitești. Anii 2025-2026 ar putea readuce pe tapet investițiile de dimensiuni mari, iar pentru anul viitor sunt așteptați aproape 200.0000 mp de spații comerciale mderne noi. „Anul viitor se anunță destul de aglomerat ca livrări, aproape 200.000 mp, cu mențiunea că din 2026 încep să apară pe radar marile centre comerciale. Chiar din 2025 au început, că anul viitor avem o primă inaugurare, un refurbish foarte mare în Iași, cu extindere, adică Mall Moldova, fostul centru comercial Era Iași. Asta e poate noutatea acestor ani, au revenit pe tapet aceste dezvoltări mari, cum vedem ce se întâmplă din partea Iulius sau Prime Kapital în Cluj, Constanța, Iași.” România ar putea ajunge la 5 milioane mp de spații comerciale moderne înainte de finalul deceniului, în contextul în care atât sectorul, cât și regiunea sunt prezente pe harta investitorilor interesați de malluri și centre comerciale. Piața locală încă nu a ajuns la etapa „niciun oraș fără un centru comercial”. „Încă mai sunt zone care se pot dezvolta, trebuie să trecem prin etapa niciun oraș din România fără centru comercial. Încă mai avem orașe din România care nu au un centru comercial modern și asta a fost povestea dezvoltării în ultimii 5-6 ani, chiar dacă acum s-a mai schimbat de anul trecut. Se continuă această tendință, încă mai e loc de creștere, încă mai e loc de nume noi.”
Sectorul de retail este atractiv în regiunea Europei Centrale și de Est pentru investitori, un aspect confirmat în 2024 prin tranzacția de peste 370 de milioane de euro prin care NEPI Rockastle a cumpărat Magnolia Shopping Center din Wroclaw Polonia, cea mai mare tranzacție de tip investment din regiune în acest an și una dintre cele mai mari din piața europeană. „România are undeva la 13-14% din PIB-ul regiunii și e în creștere. Istoric, noi avem cam 7-8% din volumul de tranzacții imobiliare cu active comerciale la nivelul regiunii. Cu siguranță este foarte mult loc de creștere din acest punct de vedere”. O altă tendință pe piața tranzacțiilor imobiliare cu active comerciale din România este prezența investitorilor cu capital local, ceea ce arată maturizarea economiei românești și dinamica capitalului autohton. „Nu mai vorbim doar de frații Pavăl de la Dedeman, au fost tranzacții cu capital românesc, inclusiv capital mai instituțional, cum e BT Property, care a cumpărat un centru comercial și niște clinici medicale în zona Transilvaniei. Toate aceste lucruri sunt parte a unei povești de ansamblu favorabile care arată această maturizare a economiei românești și a pieței imobiliare per ansamblu. Este în continuare loc de tranzacții, există cerere, produsele să fie bune.”
olul mallului. Dinamica dezvoltării mallurilor pe piața din România poate fi privită și prin prisma brandurilor internaționale care intră pe piața locală sau care se extind în special în acest spații comerciale moderne. Economia românească este în continuare atractivă. „Brandurile care sunt prezente aici au marje foarte mari, chit că vorbim de îmbrăcăminte, încălțăminte, farmacie, jucării sau bunuri sportive, suntem pe primele poziții în Uniunea Europeană. Acesta poate fi rezultatul unei concurențe reduse și putem să remarcăm că mai este loc de nume noi, de creștere pe această piață.” Marile malluri și proiecte de retail reprezintă pentru brandurile internaționale o poartă de intrare în piața națională sau într-un oraș nou din piață. Spre exemplu, mallul Promenada din Craiova a marcat intrarea pe piața din România a brandului Lefties, parte a grupului Inditex. Același proiect a marcat intrarea a peste 20 de branduri noi pentru prima dată în Craiova. Majoritatea jucătorilor din piața de malluri și centre comerciale au liste de așteptare pentru cele mai interesante proiecte.
 „Noi avem listă de așteptare la VIVO! Cluj și Constanța, dar și în București la Sun Plaza. În următorii doi ani vom avea câteva intrări importante. România are un potențial foarte mare de a atrage branduri noi. Am observat în ultimii doi ani că brandurile nu se mai duc cu religiozitate întâi spre Polonia, apoi Croația, Slovenia, ca după aceea să intre în România. Din ce în ce mai multe au văzut potențialul României și vin prima dată aici să își măsoare forțele”, a explicat Geanina Ungureanu, head of retail CPI România. În ceea ce privește portofoliul de malluri și centre comerciale, CPI înglobează astăzi activele Immofinanz, adică mallurile VIVO! din Cluj, Pitești, Baia Mare și Constanța, respectiv un retail park Stop Shop în Botoșani, dar și activele din porotofliul S Immo din România, adică mallul Sun Plaza din București. Acestea s-au adăugat la centrul comercial Felicia Shopping Center din Iași, pe care CPI îl avea deja în portofoliu.
„La Sun Plaza a fost o activitate mult mai intensă, pentru că l-am preluat anul trecut și am vrut să îl aducem puțin în prezent. Am schimbat mult pe partea de food court, vrem să aducem Burger King, Treevi, pe partea de beauty Bath & Body Works, Rituals va deschide în Sun Plaza al doilea magazin din România. Pe partea de fashion avem planuri noi pentru 2025, se vor dubla niște suprafețe ale unor branduri de fashion și vom avea un proiect pe partea de hipermarket, de micșorare a hipermarketului”. Tendința de a reduce spațiul dedicat hipermarketurilor ancoră a fost subliniată de mai mulți jucători din piața de malluri și centre comerciale. Hipermarketul Carrefour (ex-Cora) din Sun Plaza are un spațiu alocat de 23.000 mp. În alte timpuri, în primele decenii ale pieței locale, nici nu puteai discuta de un mall dacă nu exista o ancoră de tip hipermarket. „Întotdeauna a fost o discuție, mai ales după pandemie așteptam hipermarketurile și supermarketurile să se decidă și să analizeze care ar fi suprafața lor ideală. Au studiat și s-au tot gândit, nu cred că au ajuns la o concluzie clară pentru că vedem că în unele locuri se micșorează. Și noi suntem în acest proces de gândire și proiectare. Vom vedea cum va ieși, dar este un proiect de amploare.” O astfel de mutare a fost semnalată și de Nhood, compania de servicii imobiliare integrate a Asociației Familiale Mulliez, care a vorbit despre reducerea suprafeței alocate hipermarketului Auchan din AFI București și despre planurile de a reduce suprafața retailerului alimentar din cartierul Coresi din Brașov. Tendința a fost confirmată și de grupul Iulius. „Există un trend de reducere a suprafeței hipermarketurilor, mai ales în proiectele centrale, pentru că nu mai au sens suprafețe de 14.000 mp. Este un trend văzut și afară, promovat inclusiv de retaileri. Probabil acolo unde mai există hipermarketuri de 13-14.000 mp vom vedea o redimensionare a lor”, a declarat Oana Diaconescu, head of leasing retail în cadrul Iulius. Unul dintre proiectele pe care le dezvoltă grupul Iulius în prezent este Rivus, un proiect mixed-use de 500 de milioane de euro, dezvoltat pe fosta platformă industrială Carbochim, care va avea în final o suprafață închiriabilă totală de 165.000 mp, din care 145.000 mp pentru zona de retail și 15.000 mp pentru spații de birouri. Rivus va avea o ancoră de home and deco, nu una din retailul alimentar, iar 50% din suprafața de retail a proiectului a fost deja contractată. „Vom avea cea mai mare ancoră de home and deco, avem Jumbo pe 8.000 mp, avem zonă de divertisment de peste 4.000 mp deja semnată, un hype arena pe 2.000 mp. Avem premiere pentru Transilvania de peste 25.000 mp în proiect. Rivus este la al treilea mixed-use development, după Palas Iași și Iulius Town Timișoara, care au performat peste așteptări”. O altă direcție în care dezvoltă grupul Iulius când vine vorba de mixul de chiriași și de rolul mallului în viața comunităților este zona de experiențe de entertainment, sesizată de mai mulți jucători din piață. „Avem o creștere de 3% a indicatorului de trafic în S1, după ce în 2023 depășisem 2019. E un apetit în creștere pentru socializare, pentru evenimente. (…) Depășim sfera mallului clasic. Avem o nouă direcție în companie, de a aduce în proiecte experiențe de entertainment și edutainment. La Rivus, de exemplu, am semnat un parteneriat cu o librărie care va fi cea mai mare din țară, pe 2.500 mp, pe două niveluri. Avem evenimente, concerte, târguri, expoziții, colaborări cu muzeul MINA pentru evenimente de artă imersivă. Încercăm să alocăm spații pentru evenimente culturale.” Dintr-o altă perspectivă, „moartea mallurilor” nu a fost cauzată nici măcar de evoluția accelerată a comerțului online declanșată în 2020 de începutul pandemiei. Piața de e-commerce din România se ridica la 4,3 miliarde de euro în 2019, iar în 2023 deja depășea pragul de 7 miliarde de euro. Dacă în alte țări comerțul online s-a dezvoltat în detrimentul comerțului offline, în România a fost loc de creștere pentru ambele canale. „Din fericire, România nu a fost prinsă cu un sector de retail foarte dezvoltat ca în alte țări ca această creștere pe online să genereze probleme. În România cumva au putut crește amândouă cot la cot, ceea ce este oarecum o raritate, întrucât în multe țări occidentale online-ul a crescut în detrimentul magazinelor fizice. În România dacă ne uităm față de 2018-2019 o să vedem că și retailul online și magazinele fizice au crescut bine în această perioadă. Încă mai este loc, se fac investiții din toate părțile”, a subliniat Silviu Pop. Această creștere cot la cot la a fost permisă atât de nivelul de dezvoltare la care se afla piața mallurilor și a centrelor comerciale, cât și de modul în care mallurile și-au ajustat oferta, mizând tot mai mult pe zona de experiențe. „Mallul nu a concurat niciodată cu online-ul în România. Noi am avut un ecart mare față de restul Europei în privința ponderii online-ului. Clientul român vrea să testeze, să încerce, să experimenteze. Nu am simțit niciun derapaj către online. Am mers mult pe trendul de a oferi experiențe, ceea ce a contat foarte mult”, a punctat Oana Diaconescu. Astfel, moartea mallurilor rămâne în continuare un fenomen îndepărtat pentru piața locală, o piață unde traficul l-a depășit pe cel din perioada pandemiei, unde investitorii sunt tot mai prezenți, inclusiv cei români, unde oamenii merg la mall pentru experiențe, unde brandurile stau pe liste de așteptare pentru spații noi și unde nu am ajuns încă la etapa „niciun oraș fără mall”.
„Trebuie să trecem prin etapa «niciun oraș din România fără centru comercial». Încă mai avem orașe din România care nu au un centru comercial modern și asta a fost povestea dezvoltării în ultimii 5-6 ani.“
Silviu Pop, director CEE & Romania Research la Colliers
„Există un trend de reducere a suprafeței hipermarketurilor, mai ales în proiectele centrale, pentru că nu mai au sens suprafețele de
14.000 mp. Este un trend văzut și afară, promovat inclusiv de retaileri.“
Oana Diaconescu, head of leasing retail în cadrul Iulius
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi